Огляд
Ринок деривативів США може наближатися до важливого структурного зсуву, оскільки Kalshi та Coinbase Derivatives обидва рухаються до запровадження безстрокових ф'ючерсів, прив'язаних до окремих американських акцій. Ці пропозиції мають значення, тому що безстрокові ф'ючерси більше не розглядаються лише як крипто-нативний торговий продукт. Натомість дві великі американські платформи намагаються адаптувати цей формат до акцій, таких як Apple, Nvidia та Tesla, потенційно вносячи безперервну левериджовану експозицію на ціни акцій у регульований внутрішній ринок.
Привабливість очевидна. Безстрокові ф'ючерси забезпечують довгу або коротку експозицію без фіксованої дати закінчення, усуваючи необхідність перекочувати контракти та дозволяючи трейдерам утримувати позиції, доки виконуються вимоги до маржі. Однак безстрокові ф'ючерси на окремі акції значно складніші, ніж крипто-перпетуали, оскільки вони посилаються на цінні папери. Це поміщає їх у регуляторну структуру, що залучає як SEC, так і CFTC, а також порушує питання про леверидж, виявлення ціни, нагляд за ринком і те, що відбувається, коли дериватив продовжує торгуватися, поки базовий фондовий ринок закритий.
Справжнє значення заявок Kalshi та Coinbase тому ширше, ніж продуктова конкуренція. Вони представляють ранню перевірку того, чи можна одну з найуспішніших ринкових структур крипто пересадити в традиційні фінанси без імпорту надмірного левериджу, слабкого референтного ціноутворення та фрагментованої ліквідності, які історично створювали проблеми на офшорних ринках безстрокових контрактів.
Ключові висновки
- Kalshi та Coinbase Derivatives обидва прагнуть до безстрокових ф'ючерсів, прив'язаних до окремих американських акцій.
- Продукти забезпечували б синтетичну експозицію на ціни акцій без прямого володіння акціями.
- Відсутність терміну закінчення робить безстрокові контракти операційно простішими, ніж традиційні ф'ючерси, але ризик фінансування та базису стає важливішим.
- Нагляд SEC та CFTC є центральним, оскільки безстрокові контракти на окремі акції знаходяться між регулюванням цінних паперів та деривативів.
- Більше питання полягає в тому, чи можна успішно адаптувати крипто-нативний ринковий дизайн до регульованих американських акцій.
Чому Kalshi та Coinbase зараз прагнуть до безстрокових контрактів на акції?
Час відображає ширший зсув у структурі ринку США
Kalshi та Coinbase рухаються в момент, коли межа між крипто та традиційною фінансовою інфраструктурою стає менш чіткою. Американські регулятори та великі фінансові фірми все більше експериментують з токенізованими цінними паперами, торгівлею в розширені години, блокчейн-розрахунками та новими структурами деривативів. У такому середовищі безстрокові ф'ючерси є логічним наступним тестом, оскільки формат вже має перевірену базу користувачів на крипторинках і вирішує практичну проблему, з якою стикаються активні трейдери: підтримання безперервної експозиції без повторного перекочування контрактів, що закінчуються.
Заявка Coinbase охоплює ф'ючерси з грошовим розрахунком, прив'язані до окремих акцій та ETF, включаючи безстрокові структури, тоді як Kalshi подала продукти, прив'язані до низки провідних американських акцій. Одночасна активність свідчить про те, що обидві фірми бачать комерційну можливість у перенесенні крипто-стильової торгової механіки на традиційні активи. Важливо, що жодну із заявок не слід тлумачити як доказ того, що ці продукти вже широко доступні. Регуляторне схвалення, дизайн контрактів та правила доступу інвесторів залишаються критичними частинами процесу.
Для Coinbase безстрокові контракти на акції розширили б її ширшу стратегію за межі спотових крипто та звичайних деривативів на цифрові активи. Для Kalshi цей крок будується на її попередньому виході на регульовані безстрокові ф'ючерси. Конкуренція, отже, не лише про додавання ще одного типу контракту; вона про те, яка платформа може встановити відповідну нормам структуру для категорії продуктів, яка зрештою могла б знаходитися між торгівлею акціями, ф'ючерсами та цілодобовими цифровими ринками.
Що таке безстрокові ф'ючерси на окремі акції?
Вони забезпечують цінову експозицію без володіння акціями
Безстрокові ф'ючерси на окремі акції — це деривативи, розроблені для відстеження вартості окремої акції без надання трейдеру юридичного права власності на базові акції. Трейдер може відкрити довгу позицію, якщо очікує зростання Nvidia або Tesla, або коротку, якщо очікує падіння акції, але позиція не надає права голосу, статусу акціонера або тих самих юридичних прав, пов'язаних з володінням фактичним цінним папером.
Ця відмінність особливо важлива, оскільки безстрокові контракти можна легко сплутати з токенізованими акціями. Токенізована акція може, залежно від її структури, представляти власність або договірні економічні права, пов'язані з реальним цінним папером. Безстроковий контракт відрізняється: це насамперед синтетичний інструмент, вартість якого залежить від референтної ціни базової акції. Трейдер володіє позицією за деривативом, а не компанією.
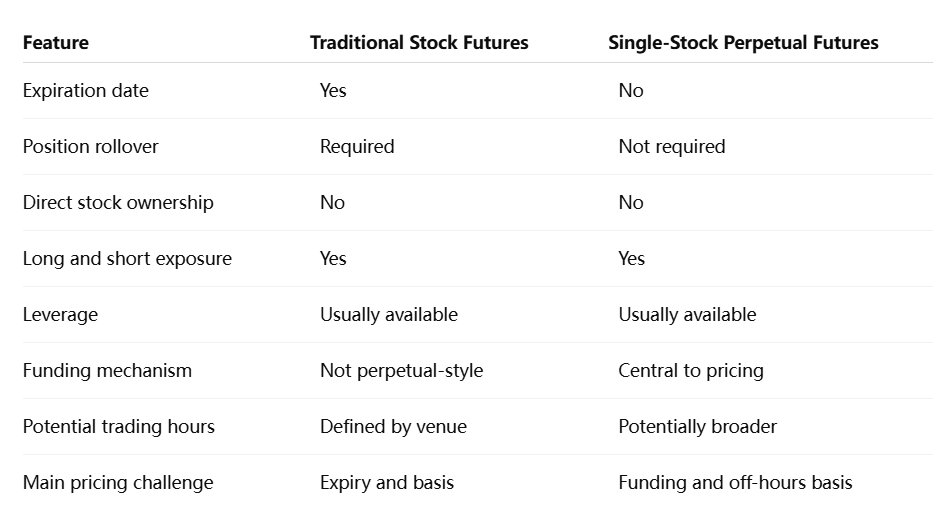
Відсутність фіксованої дати погашення — це те, що робить структуру незвичайною на традиційних ринках. Звичайні ф'ючерси закінчуються, змушуючи трейдерів закривати або перекочувати позиції. Безстрокові контракти можуть залишатися відкритими безстроково, за умови підтримання вимог до маржі та сплати витрат на фінансування. Ця простота допомогла зробити формат домінуючим у криптодеривативах і є однією з причин, чому платформи вважають, що він може привабити також активних трейдерів акціями.
Чим вони відрізняються від традиційних ф'ючерсів на акції?
Чому і SEC, і CFTC мають значення?
Безстрокові контракти на окремі акції перебувають на перетині двох регуляторних режимів
Регуляторна складність є однією з найважливіших відмінностей між безстроковими контрактами на акції та криптовалютними безстроковими контрактами. Окремі акції є цінними паперами, тоді як ф'ючерсні контракти є деривативами. Коли дериватив посилається на окремий цінний папір, продукт може потрапити до рамок американських ф'ючерсів на цінні папери, де і SEC, і CFTC відіграють роль у нагляді.
Це означає, що схвалення продукту передбачає більше, ніж доведення того, що біржа може керувати ф'ючерсним контрактом. Регуляторам може знадобитися оцінити вимоги до маржі, захист інвесторів, клірингові механізми, ризик маніпуляцій та взаємозв'язок між активністю на деривативах і базовим ринком акцій. Ця двоагенційна структура також ускладнює для американських платформ просте копіювання моделі безстрокових контрактів із високим кредитним плечем і цілодобовою торгівлею, поширеної на офшорних криптобіржах.
Ключове питання — цілісність ринку. Якщо безстроковий контракт на окрему акцію стає достатньо ліквідним, активність на деривативі може впливати на очікування щодо базової ціни акції, особливо поза звичайними торговими годинами. Тому регуляторам потрібна впевненість у тому, що методологія референтної ціни контракту, системи спостереження та механізми ліквідації залишаються надійними навіть тоді, коли ринок готівкових акцій закритий.
Чому цілодобові безстрокові контракти на акції можуть мати значення?
Безперервна торгівля могла б змінити те, як інвестори реагують на новини
Найочевидніша потенційна перевага — безперервний доступ. Традиційні американські фондові ринки працюють у визначених торгових сесіях, хоча доступ до передринкової та післяринкової торгівлі розширився. Ринок безстрокових контрактів потенційно міг би залишатися відкритим у той час, коли базова акція не торгується, дозволяючи інвесторам негайно реагувати на несподівані звіти про прибутки, геополітичні події або новини, пов'язані з конкретною компанією.
Це могло б бути особливо привабливим для глобальних трейдерів, які вже працюють на крипторинках цілодобово. Замість очікування відкриття Nasdaq або NYSE вони могли б негайно висловити спрямовану думку через дериватив. У цьому сенсі безстрокові контракти на акції могли б функціонувати як майданчик для виявлення ціни поза годинами торгівлі.
Проблема в тому, що виявлення ціни стає менш надійним, коли базовий ринок закритий. Безстроковий контракт на Tesla може різко змінитися протягом вихідних після важливих новин, але фактична ціна акцій Tesla залишається недоступною до відкриття ринку готівкових акцій. Таким чином, ціна деривативу відображає очікування, а не офіційний ринковий показник. Коли базовий ринок відновлює роботу, обидві ціни можуть швидко зійтися, створюючи значну волатильність базису.
Торгівля поза годинами могла б збільшити базисний ризик
Це один із найважливіших ризиків у всій конструкції продукту. Безстрокові контракти залежать від надійної референтної ціни. Протягом звичайних ринкових годин її можна прив'язати до активної торгівлі базовою акцією. Поза цими годинами референція стає складнішою, оскільки фактичний цінний папір може не мати безперервно спостережуваної ринкової ціни.
Тому платформам знадобляться надійні методології для цін маркування, розрахунків фінансування та порогів ліквідації. Якщо ці системи слабкі, трейдерів можуть ліквідувати на основі викривленого або тонкого ціноутворення деривативів, а не справжніх змін у ринковій вартості базової компанії. Таким чином, можливість цілодобового доступу невіддільна від виклику підтримки надійного ціноутворення, коли первинний ринок недоступний.
Чому трейдери обирали б безстрокові контракти на акції?
Відсутність терміну дії спрощує управління довгостроковими позиціями
Відсутність дат погашення знімає один із повторюваних операційних тягарів традиційної ф'ючерсної торгівлі. Трейдеру, який хоче підтримувати спрямовану позицію протягом кількох місяців, не потрібно закривати поточний контракт і знову відкривати експозицію в наступному терміні. Це може зменшити тертя, особливо для активних учасників, які вже звикли до фінансування безстрокових контрактів.
Однак ця зручність не є безкоштовною. Платежі за фінансування можуть накопичуватися з часом, а це означає, що вартість утримання безстрокового контракту може стати значною, навіть якщо позиція залишається прибутковою лише за ціною. Тому довгостроковим трейдерам потрібно враховувати фінансування так само, як традиційні ф'ючерсні трейдери враховують витрати на перехід.
Зрештою, продукт може бути найпривабливішим для активних трейдерів, хеджерів і тактичних учасників, а не для інвесторів, які шукають традиційне довгострокове володіння акціями. Це підкріплює різницю між безстроковим контрактом і володінням базовою акцією.
Які ризики можуть створити безстрокові ф'ючерси на окремі акції?
Кредитне плече, ліквідація та базисний ризик можуть підсилити волатильність акцій
Окремі акції вже можуть різко змінюватися під час звітів, регуляторних подій або оголошень компаній. Коли додається кредитне плече, відносно невеликі рухи базового активу можуть призвести до набагато більших прибутків або збитків на рівні рахунку. Трейдер, який використовує п'яти- або десятикратне плече, може зіткнутися з ліквідацією після руху, який був би керованим для акціонера без плеча.
Це стає ще важливішим поза звичайними годинами роботи фондового ринку, коли ліквідність може бути тоншою, а ціноутворення менш прив'язаним. Ринок безстрокових контрактів з високим плечем може спричинити ліквідації на основі тимчасових цінових відхилень, які зникають після відкриття базової біржі. З цієї причини обмеження кредитного плеча та методологія маркувальної ціни можуть стати такими ж важливими, як і сам доступ.
Існує також ширший ризик структури ринку. Якщо ліквідність безстрокових контрактів фрагментується між кількома платформами, одна й та сама акція могла б фактично торгуватися за різними синтетичними цінами залежно від майданчика. Тому глибока ліквідність і стандартизоване ціноутворення будуть необхідними, якщо ці продукти мають стати надійними, а не просто спекулятивними.
Погляд MEXC: TradFi запозичує ринковий дизайн криптовалют
Найважливіша подія полягає не в тому, що американські акції стають криптоактивами. А в тому, що ринкові структури, вперше популяризовані в крипто, адаптуються до традиційних фінансів. Безстрокові ф'ючерси продемонстрували, що трейдери цінують безперервну експозицію, гнучке позиціонування як у довгу, так і в коротку сторону, а також відсутність терміну дії контракту. Kalshi та Coinbase зараз перевіряють, чи можна ці характеристики перенести в більш регульоване середовище акцій.
З точки зору ринку, наступні індикатори, за якими слід стежити, — це не просто оголошення про схвалення. Формули фінансування, години торгівлі, максимальне кредитне плече, участь маркет-мейкерів та ліквідність поза робочими годинами визначать, чи стануть ці контракти серйозними фінансовими інструментами. Якщо вони зможуть підтримувати надійне ціноутворення та глибоку ліквідність, працюючи в межах регуляторних стандартів США, безстрокові контракти на окремі акції могли б стати одним із найяскравіших прикладів впливу крипторинкового дизайну на мейнстрімні деривативи.
Ключовий ризик полягає в тому, що зручність формату може також привнести слабкі сторони криптодеривативів, зокрема надмірне кредитне плече та нестабільну динаміку ліквідацій. Тому успіх продукту залежатиме менше від того, чи дозволять США безстрокові контракти, і більше від того, як буде спроектовано остаточну ринкову структуру.
Безстрокові ф'ючерси на окремі акції можуть стати наступним криптоекспортом TradFi
Одночасний поштовх з боку Kalshi та Coinbase свідчить, що безстрокові ф'ючерси на окремі акції більше не є маргінальною ідеєю. Структура вирішує реальні проблеми для активних трейдерів, усуваючи термін дії контракту та потенційно продовжуючи експозицію до ціни акцій за межі традиційних ринкових годин. Водночас продукт створює регуляторні виклики та виклики ринкового дизайну, які є набагато складнішими, ніж ті, з якими стикаються звичайні криптобезстрокові контракти.
Центральне питання полягає в тому, чи може безперервна торгівля залишатися тісно прив'язаною до базового цінного паперу, який сам по собі не торгується безперервно. Ставки фінансування, маркувальні ціни, системи ліквідації та міжринковий нагляд визначать, чи забезпечує продукт корисне виявлення ціни, чи просто створює ще один високолевереджевий спекулятивний шар навколо американських акцій.
Якщо регулятори та платформи зможуть вирішити ці проблеми, значення цього вийде далеко за межі Kalshi або Coinbase. Це показало б, що безстрокові ф'ючерси, одна з найбільш відмінних інновацій крипторинкової структури, можуть бути адаптовані до регульованих традиційних активів. Це могло б змінити спосіб доступу трейдерів до акцій і ще більше розмити межу між криптонативними та звичайними ринками деривативів.
Джерела
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin
https://www.coinbase.com/derivatives
Відмова від відповідальності: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.