Przegląd
Amerykański rynek instrumentów pochodnych może zbliżać się do ważnego przełomu strukturalnego, ponieważ zarówno Kalshi, jak i Coinbase Derivatives podejmują działania mające na celu wprowadzenie kontraktów terminowych wieczystych powiązanych z pojedynczymi amerykańskimi akcjami. Propozycje te mają znaczenie, ponieważ kontrakty terminowe wieczyste nie są już traktowane wyłącznie jako produkt handlowy rodzimy dla kryptowalut. Zamiast tego dwie duże amerykańskie platformy próbują dostosować ten format do akcji takich jak Apple, Nvidia i Tesla, potencjalnie wprowadzając ciągłą ekspozycję na lewarowaną cenę akcji do regulowanego rynku krajowego.
Atrakcyjność jest oczywista. Kontrakty terminowe wieczyste zapewniają ekspozycję długą lub krótką bez stałej daty wygaśnięcia, eliminując potrzebę rolowania kontraktów i pozwalając traderom utrzymywać pozycje tak długo, jak długo spełnione są wymogi depozytu zabezpieczającego. Jednak kontrakty terminowe wieczyste na pojedyncze akcje są znacznie bardziej skomplikowane niż kontrakty wieczyste na kryptowaluty, ponieważ odnoszą się do papierów wartościowych. To umieszcza je w strukturze regulacyjnej obejmującej zarówno SEC, jak i CFTC, jednocześnie rodząc pytania o dźwignię finansową, odkrywanie cen, nadzór rynkowy oraz co się dzieje, gdy instrument pochodny jest nadal przedmiotem obrotu, podczas gdy bazowy rynek akcji jest zamknięty.
Prawdziwe znaczenie wniosków Kalshi i Coinbase jest zatem szersze niż konkurencja produktowa. Stanowią one wczesny test tego, czy jedna z najbardziej udanych struktur rynkowych kryptowalut może zostać przeszczepiona do tradycyjnych finansów bez importowania nadmiernej dźwigni, słabego cenowego punktu odniesienia i rozdrobnionej płynności, które historycznie powodowały problemy na zagranicznych rynkach kontraktów wieczystych.
Najważniejsze wnioski
- Kalshi i Coinbase Derivatives dążą do wprowadzenia kontraktów terminowych wieczystych powiązanych z pojedynczymi amerykańskimi akcjami.
- Produkty te zapewniałyby syntetyczną ekspozycję na cenę akcji bez bezpośredniego posiadania udziałów.
- Brak wygaśnięcia czyni kontrakty wieczyste prostszymi operacyjnie niż tradycyjne kontrakty terminowe, ale ryzyko finansowania i bazy staje się ważniejsze.
- Nadzór SEC i CFTC ma kluczowe znaczenie, ponieważ kontrakty wieczyste na pojedyncze akcje plasują się między regulacją papierów wartościowych a regulacją instrumentów pochodnych.
- Większym pytaniem jest, czy rodzimy dla kryptowalut projekt rynku można z powodzeniem dostosować do regulowanych amerykańskich akcji.
Dlaczego Kalshi i Coinbase dążą teraz do wprowadzenia kontraktów wieczystych na akcje?
Czas odzwierciedla szerszą zmianę w strukturze rynku amerykańskiego
Kalshi i Coinbase działają w momencie, gdy granica między kryptowalutami a tradycyjną infrastrukturą finansową staje się mniej wyraźna. Amerykańskie organy regulacyjne i główne firmy finansowe coraz częściej eksperymentują z tokenizowanymi papierami wartościowymi, handlem w wydłużonych godzinach, rozliczeniami blockchain i nowymi strukturami instrumentów pochodnych. W takim środowisku kontrakty terminowe wieczyste są logicznym kolejnym testem, ponieważ format ten ma już sprawdzoną bazę użytkowników na rynkach kryptowalut i rozwiązuje praktyczny problem aktywnych traderów: utrzymanie ciągłej ekspozycji bez wielokrotnego rolowania wygasających kontraktów.
Wniosek Coinbase obejmuje kontrakty terminowe rozliczane gotówkowo powiązane z pojedynczymi akcjami i ETF-ami, w tym struktury wieczyste, podczas gdy Kalshi złożyła produkty powiązane z szeregiem głównych amerykańskich akcji. Równoczesna aktywność sugeruje, że obie firmy widzą szansę komercyjną w przeniesieniu mechaniki handlu w stylu kryptowalut na tradycyjne aktywa. Co ważne, żadnego z tych wniosków nie należy interpretować jako dowodu, że produkty te są już szeroko dostępne. Zatwierdzenie regulacyjne, projekt kontraktu i zasady dostępu inwestorów pozostają kluczowymi częściami procesu.
Dla Coinbase kontrakty wieczyste na akcje rozszerzyłyby jej szerszą strategię poza kryptowaluty spot i konwencjonalne instrumenty pochodne na aktywa cyfrowe. Dla Kalshi posunięcie to opiera się na wcześniejszym wejściu na regulowane kontrakty terminowe wieczyste. Konkurencja nie dotyczy zatem jedynie dodania kolejnego typu kontraktu; chodzi o to, która platforma może ustanowić zgodne z przepisami ramy dla kategorii produktów, która ostatecznie mogłaby plasować się między handlem akcjami, kontraktami terminowymi a całodobowymi rynkami cyfrowymi.
Czym są kontrakty terminowe wieczyste na pojedyncze akcje?
Zapewniają ekspozycję na cenę bez posiadania udziałów
Kontrakty terminowe wieczyste na pojedyncze akcje to instrumenty pochodne zaprojektowane do śledzenia wartości pojedynczej akcji bez przyznawania traderowi prawa własności do bazowych akcji. Trader może zająć pozycję długą, jeśli oczekuje wzrostu Nvidii lub Tesli, lub krótką, jeśli oczekuje spadku akcji, ale pozycja nie zapewnia praw głosu, statusu akcjonariusza ani tych samych roszczeń prawnych związanych z posiadaniem rzeczywistego papieru wartościowego.
To rozróżnienie jest szczególnie ważne, ponieważ kontrakty wieczyste można łatwo pomylić z tokenizowanymi akcjami. Tokenizowany papier wartościowy może, w zależności od swojej struktury, reprezentować własność lub umowne prawa ekonomiczne powiązane z rzeczywistym papierem wartościowym. Kontrakt wieczysty jest inny: to przede wszystkim instrument syntetyczny, którego wartość zależy od ceny referencyjnej bazowej akcji. Trader posiada pozycję w instrumencie pochodnym, a nie w spółce.
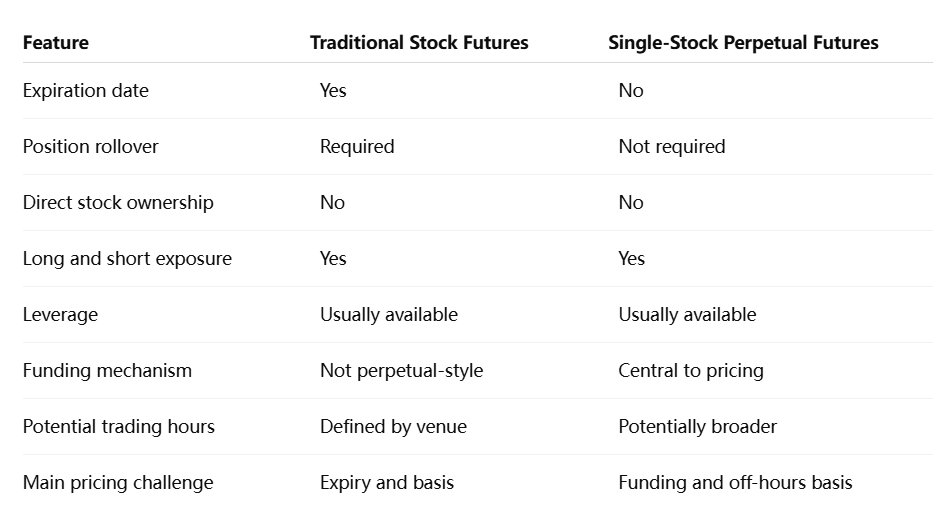
Brak stałej daty zapadalności jest tym, co czyni tę strukturę nietypową na rynkach tradycyjnych. Konwencjonalne kontrakty terminowe wygasają, zmuszając traderów do zamknięcia lub rolowania pozycji. Kontrakty wieczyste mogą pozostać otwarte bezterminowo, pod warunkiem utrzymania wymogów depozytu zabezpieczającego i opłacania kosztów finansowania. Ta prostota pomogła uczynić ten format dominującym na rynkach instrumentów pochodnych kryptowalut i jest jednym z powodów, dla których platformy uważają, że może on przyciągnąć również aktywnych traderów akcji.
Czym różnią się od tradycyjnych kontraktów terminowych na akcje?
Dlaczego zarówno SEC, jak i CFTC mają znaczenie?
Perpetuały na pojedyncze akcje znajdują się na przecięciu dwóch reżimów regulacyjnych
Złożoność regulacyjna jest jedną z najważniejszych różnic między perpetuałami na akcje a perpetuałami na kryptowaluty. Poszczególne akcje są papierami wartościowymi, podczas gdy kontrakty terminowe są instrumentami pochodnymi. Gdy instrument pochodny odnosi się do pojedynczego papieru wartościowego, produkt może wejść do amerykańskich ram kontraktów terminowych na papiery wartościowe, w których zarówno SEC, jak i CFTC odgrywają rolę w nadzorze.
Oznacza to, że zatwierdzenie produktu wymaga czegoś więcej niż udowodnienia, że giełda może obsługiwać kontrakt terminowy. Regulatorzy mogą musieć ocenić wymogi dotyczące depozytu zabezpieczającego, ochronę inwestorów, ustalenia rozliczeniowe, ryzyko manipulacji oraz związek między aktywnością na instrumentach pochodnych a bazowym rynkiem akcji. Te dwuagencyjne ramy sprawiają również, że amerykańskim platformom trudniej jest po prostu skopiować model wysokiej dźwigni, działający 24/7 perpetuałów powszechny na zagranicznych giełdach kryptowalut.
Kluczową kwestią jest integralność rynku. Jeśli perpetuał na pojedynczą akcję stanie się wystarczająco płynny, aktywność na instrumencie pochodnym może wpływać na oczekiwania dotyczące bazowej ceny akcji, szczególnie poza regularnymi godzinami handlu. Regulatorzy potrzebują zatem pewności, że metodologia ceny referencyjnej kontraktu, systemy nadzoru i mechanizmy likwidacji pozostają solidne, nawet gdy rynek akcji gotówkowych jest zamknięty.
Dlaczego perpetuały na akcje działające 24/7 mogą mieć znaczenie?
Ciągły handel może zmienić sposób, w jaki inwestorzy reagują na wiadomości
Najbardziej oczywistą potencjalną zaletą jest ciągły dostęp. Tradycyjne amerykańskie rynki akcji działają w określonych sesjach handlowych, nawet jeśli dostęp przed sesją i po godzinach handlu został rozszerzony. Rynek perpetuałów mógłby potencjalnie pozostać otwarty w czasie, gdy bazowe akcje nie są przedmiotem obrotu, pozwalając inwestorom natychmiast reagować na niespodzianki w wynikach finansowych, wydarzenia geopolityczne lub wiadomości dotyczące konkretnej spółki.
Może to być szczególnie atrakcyjne dla globalnych traderów, którzy już działają na rynkach kryptowalut przez całą dobę. Zamiast czekać na ponowne otwarcie Nasdaq lub NYSE, mogliby natychmiast wyrazić pogląd kierunkowy za pomocą instrumentu pochodnego. W tym sensie perpetuały na akcje mogłyby funkcjonować jako miejsce odkrywania cen po godzinach.
Wyzwanie polega na tym, że odkrywanie cen staje się mniej wiarygodne, gdy bazowy rynek jest zamknięty. Perpetuał na Teslę może gwałtownie się zmienić w weekend po ważnych wiadomościach, ale rzeczywista cena akcji Tesli pozostaje niedostępna do momentu ponownego otwarcia rynku gotówkowego. Cena instrumentu pochodnego reprezentuje zatem oczekiwania, a nie oficjalny kurs rynkowy. Gdy bazowy rynek wznowi działalność, obie ceny mogą szybko się zbiec, tworząc znaczną zmienność bazy.
Handel po godzinach może zwiększyć ryzyko bazy
Jest to jedno z najważniejszych ryzyk w całym projekcie produktu. Kontrakty wieczyste zależą od wiarygodnej ceny referencyjnej. W normalnych godzinach handlu można ją zakotwiczyć w aktywnym obrocie bazową akcją. Poza tymi godzinami odniesienie staje się bardziej skomplikowane, ponieważ rzeczywisty papier wartościowy może nie mieć stale obserwowalnej ceny rynkowej.
Platformy będą zatem potrzebować solidnych metodologii dotyczących cen mark, obliczania fundingów i progów likwidacji. Jeśli te systemy będą słabe, traderzy mogą zostać zlikwidowani na podstawie zniekształconych lub cienko handlowanych cen instrumentów pochodnych, a nie rzeczywistych zmian wartości rynkowej bazowej spółki. Możliwość dostępu 24/7 jest więc nierozerwalnie związana z wyzwaniem utrzymania wiarygodnego wyceny, gdy rynek pierwotny jest niedostępny.
Dlaczego traderzy wybieraliby perpetuały na akcje?
Brak terminu wygaśnięcia upraszcza zarządzanie pozycjami długoterminowymi
Brak dat zapadalności usuwa jedno z powracających obciążeń operacyjnych tradycyjnego handlu kontraktami terminowymi. Trader, który chce utrzymać pozycję kierunkową przez kilka miesięcy, nie musi zamykać bieżącego kontraktu i ponownie otwierać ekspozycji w następnym terminie wygaśnięcia. Może to zmniejszyć tarcie, szczególnie dla aktywnych uczestników, którzy są już zaznajomieni z fundingiem perpetuałów.
Jednak ta wygoda nie jest darmowa. Płatności fundingowe mogą z czasem narastać, co oznacza, że koszt utrzymania perpetuału może stać się znaczący, nawet jeśli pozycja pozostaje zyskowna wyłącznie pod względem ceny. Traderzy długoterminowi muszą zatem brać pod uwagę funding tak samo, jak tradycyjni traderzy kontraktów terminowych biorą pod uwagę koszty rolowania.
Produkt może ostatecznie być najbardziej atrakcyjny dla aktywnych traderów, podmiotów zabezpieczających i uczestników taktycznych, a nie dla inwestorów poszukujących tradycyjnego długoterminowego posiadania akcji. Wzmacnia to rozróżnienie między kontraktem wieczystym a posiadaniem bazowej akcji.
Jakie ryzyko mogą stwarzać wieczyste kontrakty futures na pojedyncze akcje?
Dźwignia, likwidacja i ryzyko bazy mogą wzmacniać zmienność akcji
Poszczególne akcje już mogą gwałtownie się zmieniać wokół wyników finansowych, wydarzeń regulacyjnych lub ogłoszeń spółek. Gdy dodana zostanie dźwignia, stosunkowo niewielkie ruchy instrumentu bazowego mogą wywołać znacznie większe zyski lub straty na poziomie rachunku. Trader korzystający z pięcio- lub dziesięciokrotnej dźwigni może stanąć w obliczu likwidacji po ruchu, który dla akcjonariusza bez dźwigni byłby do opanowania.
Staje się to jeszcze ważniejsze poza normalnymi godzinami handlu na giełdzie, gdy płynność może być mniejsza, a wycena mniej zakotwiczona. Silnie lewarowany rynek wieczystych kontraktów futures mógłby powodować likwidacje oparte na tymczasowych zaburzeniach cen, które znikają po ponownym otwarciu giełdy bazowej. Z tego powodu limity dźwigni i metodologia ceny mark mogą stać się równie ważne jak sam dostęp.
Istnieje również szersze ryzyko struktury rynku. Jeśli płynność wieczystych kontraktów rozproszy się na kilka platform, ta sama akcja mogłaby efektywnie handlować po różnych syntetycznych cenach w zależności od miejsca. Głęboka płynność i standaryzowana wycena będą zatem niezbędne, aby te produkty stały się wiarygodne, a nie jedynie spekulacyjne.
Perspektywa MEXC: TradFi pożycza projekt rynku kryptowalut
Najważniejszym wydarzeniem nie jest to, że amerykańskie akcje stają się aktywami kryptowalutowymi. Jest nim to, że struktury rynkowe spopularyzowane najpierw w kryptowalutach są adaptowane do tradycyjnych finansów. Wieczyste kontrakty futures pokazały, że traderzy cenią ciągłą ekspozycję, elastyczne pozycjonowanie long-short i brak wygaśnięcia kontraktu. Kalshi i Coinbase testują teraz, czy te cechy można przenieść do bardziej regulowanego środowiska akcji.
Z perspektywy rynku kolejnymi wskaźnikami do obserwacji nie są wyłącznie ogłoszenia o zatwierdzeniu. Formuły finansowania, godziny handlu, maksymalna dźwignia, udział animatorów rynku i płynność poza godzinami handlu określą, czy te kontrakty staną się poważnymi instrumentami finansowymi. Jeśli będą w stanie utrzymać niezawodną wycenę i głęboką płynność, działając w ramach amerykańskich standardów regulacyjnych, wieczyste kontrakty na pojedyncze akcje mogą stać się jednym z najwyraźniejszych przykładów wpływu projektu rynku kryptowalut na główne instrumenty pochodne.
Kluczowym ryzykiem jest to, że wygoda tego formatu może również importować słabości kryptowalutowych instrumentów pochodnych, szczególnie nadmierną dźwignię i niestabilną dynamikę likwidacji. Sukces produktu będzie zatem zależał mniej od tego, czy USA pozwolą na wieczyste kontrakty, a bardziej od tego, jak zaprojektowana zostanie ostateczna struktura rynku.
Wieczyste kontrakty futures na pojedyncze akcje mogą stać się kolejnym kryptowalutowym eksportem TradFi
Jednoczesny nacisk Kalshi i Coinbase sugeruje, że wieczyste kontrakty futures na pojedyncze akcje nie są już marginalnym pomysłem. Struktura rozwiązuje rzeczywiste problemy aktywnych traderów, usuwając wygaśnięcie kontraktu i potencjalnie rozszerzając ekspozycję na cenę akcji poza tradycyjne godziny handlu. Jednocześnie produkt wprowadza wyzwania regulacyjne i związane z projektem rynku, które są znacznie bardziej złożone niż te, z którymi mierzą się zwykłe kryptowalutowe wieczyste kontrakty.
Kluczową kwestią jest to, czy ciągły handel może pozostać ściśle zakotwiczony w papierze wartościowym bazowym, który sam nie jest przedmiotem ciągłego obrotu. Stopy finansowania, ceny mark, systemy likwidacji i nadzór międzyrynkowy określą, czy produkt zapewnia użyteczne odkrywanie cen, czy po prostu tworzy kolejną warstwę silnie lewarowanej spekulacji wokół amerykańskich akcji.
Jeśli regulatorzy i platformy zdołają rozwiązać te problemy, znaczenie wykroczy daleko poza Kalshi czy Coinbase. Pokazałoby to, że wieczyste kontrakty futures, jedna z najbardziej charakterystycznych innowacji struktury rynku kryptowalut, mogą być dostosowane do regulowanych aktywów tradycyjnych. To mogłoby przekształcić sposób, w jaki traderzy uzyskują dostęp do akcji, i jeszcze bardziej zatrzeć granicę między rynkami instrumentów pochodnych natywnymi dla kryptowalut a konwencjonalnymi.
Źródła
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin
https://www.coinbase.com/derivatives
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.