Aperçu
Le marché américain des produits dérivés pourrait approcher d'un changement structurel important alors que Kalshi et Coinbase Derivatives cherchent tous deux à introduire des contrats à terme perpétuels liés à des actions américaines individuelles. Les propositions sont importantes car les contrats à terme perpétuels ne sont plus traités uniquement comme un produit de trading natif de la crypto. Au lieu de cela, deux grandes plateformes américaines tentent d'adapter le format aux actions telles qu'Apple, Nvidia et Tesla, ce qui pourrait apporter une exposition continue à effet de levier sur les prix des actions dans un marché domestique réglementé.
L'attrait est simple. Les contrats à terme perpétuels offrent une exposition longue ou courte sans date d'expiration fixe, éliminant le besoin de rouler les contrats et permettant aux traders de maintenir des positions tant que les exigences de marge sont satisfaites. Cependant, les contrats à terme perpétuels sur actions individuelles sont nettement plus compliqués que les perps crypto car ils référencent des titres. Cela les place dans une structure réglementaire impliquant à la fois la SEC et la CFTC, tout en soulevant des questions sur l'effet de levier, la découverte des prix, la surveillance du marché et ce qui se passe lorsque le dérivé continue de se négocier alors que le marché sous-jacent des actions est fermé.
La véritable importance des dépôts de Kalshi et Coinbase est donc plus large que la concurrence entre produits. Ils représentent un premier test pour savoir si l'une des structures de marché les plus réussies de la crypto peut être transposée dans la finance traditionnelle sans importer l'effet de levier excessif, la faiblesse des prix de référence et la liquidité fragmentée qui ont historiquement créé des problèmes sur les marchés perpétuels offshore.
Points clés à retenir
- Kalshi et Coinbase Derivatives cherchent tous deux à proposer des contrats à terme perpétuels liés à des actions américaines individuelles.
- Les produits offriraient une exposition synthétique au prix des actions sans propriété directe des titres.
- L'absence d'expiration rend les perpétuels opérationnellement plus simples que les contrats à terme traditionnels, mais le financement et le risque de base deviennent plus importants.
- La surveillance de la SEC et de la CFTC est centrale car les perpétuels sur actions individuelles se situent entre la réglementation des valeurs mobilières et celle des produits dérivés.
- La question plus large est de savoir si la conception du marché native de la crypto peut être adaptée avec succès aux actions américaines réglementées.
Pourquoi Kalshi et Coinbase se lancent-ils dans les perpétuels sur actions maintenant ?
Le timing reflète un changement plus large dans la structure du marché américain
Kalshi et Coinbase avancent à un moment où la frontière entre la crypto et l'infrastructure financière traditionnelle devient moins distincte. Les régulateurs américains et les grandes entreprises financières expérimentent de plus en plus avec des titres tokenisés, des heures de négociation prolongées, le règlement sur blockchain et de nouvelles structures de produits dérivés. Dans cet environnement, les contrats à terme perpétuels sont un prochain test logique car le format a déjà une base d'utilisateurs éprouvée sur les marchés crypto et résout un problème pratique rencontré par les traders actifs : maintenir une exposition continue sans rouler répétitivement des contrats expirants.
Le dépôt de Coinbase couvre des contrats à terme réglés en espèces liés à des actions individuelles et des ETF, y compris des structures perpétuelles, tandis que Kalshi a soumis des produits liés à une gamme d'actions américaines majeures. L'activité simultanée suggère que les deux entreprises voient une opportunité commerciale à apporter des mécanismes de trading de style crypto à des actifs traditionnels. Il est important de noter qu'aucun des deux dépôts ne doit être interprété comme la preuve que ces produits sont déjà largement disponibles. L'approbation réglementaire, la conception des contrats et les règles d'accès des investisseurs restent des parties critiques du processus.
Pour Coinbase, les perpétuels sur actions étendraient sa stratégie plus large au-delà de la crypto au comptant et des produits dérivés conventionnels sur actifs numériques. Pour Kalshi, ce mouvement s'appuie sur son entrée antérieure dans les contrats à terme perpétuels réglementés. La concurrence ne porte donc pas simplement sur l'ajout d'un autre type de contrat ; il s'agit de savoir quelle plateforme peut établir un cadre conforme pour une catégorie de produits qui pourrait éventuellement se situer entre le trading d'actions, les contrats à terme et les marchés numériques 24/7.
Que sont les contrats à terme perpétuels sur actions individuelles ?
Ils offrent une exposition aux prix sans propriété des actions
Les contrats à terme perpétuels sur actions individuelles sont des produits dérivés conçus pour suivre la valeur d'une action individuelle sans donner au trader la propriété légale des actions sous-jacentes. Un trader peut prendre une position longue s'il s'attend à ce que Nvidia ou Tesla augmente, ou une position courte s'il s'attend à ce que l'action baisse, mais la position ne confère pas de droits de vote, de statut d'actionnaire ou les mêmes revendications légales associées à la propriété du titre réel.
Cette distinction est particulièrement importante car les perpétuels peuvent facilement être confondus avec des actions tokenisées. Une action tokenisée peut, selon sa structure, représenter la propriété ou des droits économiques contractuels liés à un titre réel. Un contrat perpétuel est différent : c'est principalement un instrument synthétique dont la valeur dépend du prix de référence de l'action sous-jacente. Le trader possède la position dérivée, pas l'entreprise.
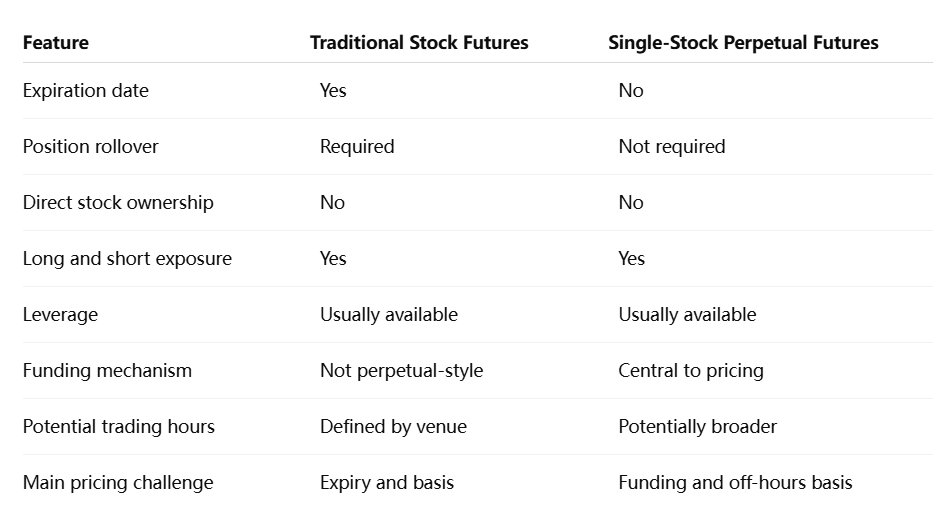
L'absence de date d'échéance fixe est ce qui rend la structure inhabituelle sur les marchés traditionnels. Les contrats à terme conventionnels expirent, forçant les traders à clôturer ou à rouler les positions. Les perpétuels peuvent rester ouverts indéfiniment, à condition que les exigences de marge soient maintenues et que les coûts de financement soient payés. Cette simplicité a contribué à rendre le format dominant dans les produits dérivés crypto et est l'une des raisons pour lesquelles les plateformes estiment qu'il pourrait également séduire les traders actifs sur actions.
En quoi diffèrent-ils des contrats à terme traditionnels sur actions ?
Pourquoi la SEC et la CFTC sont-elles toutes deux importantes ?
Les perpétuels sur actions individuelles se situent à l'intersection de deux régimes réglementaires
La complexité réglementaire est l'une des différences les plus importantes entre les perpétuels sur actions et les perpétuels sur cryptomonnaies. Les actions individuelles sont des titres, tandis que les contrats à terme sont des produits dérivés. Lorsque le dérivé fait référence à un titre unique, le produit peut entrer dans le cadre américain des contrats à terme sur titres, où la SEC et la CFTC ont toutes deux un rôle de surveillance.
Cela signifie que l'approbation d'un produit implique plus que de prouver que la bourse peut exploiter un contrat à terme. Les régulateurs peuvent avoir besoin d'évaluer les exigences de marge, les protections des investisseurs, les accords de compensation, le risque de manipulation et la relation entre l'activité des dérivés et le marché sous-jacent des actions. Ce cadre à double agence rend également plus difficile pour les plateformes américaines de simplement copier le modèle perpétuel à fort effet de levier et 24h/24 et 7j/7 courant sur les bourses de cryptomonnaies offshore.
La question clé est l'intégrité du marché. Si un perpétuel sur action individuelle devient suffisamment liquide, l'activité sur le dérivé peut influencer les attentes autour du prix de l'action sous-jacente, en particulier en dehors des heures de négociation régulières. Les régulateurs doivent donc avoir la certitude que la méthodologie du prix de référence du contrat, les systèmes de surveillance et les mécanismes de liquidation restent robustes même lorsque le marché au comptant des actions est fermé.
Pourquoi les perpétuels sur actions 24h/24 et 7j/7 pourraient-ils être importants ?
La négociation continue pourrait changer la façon dont les investisseurs réagissent aux nouvelles
L'avantage potentiel le plus évident est l'accès continu. Les marchés boursiers américains traditionnels fonctionnent dans des sessions de négociation définies, même si l'accès avant l'ouverture et après la clôture s'est élargi. Un marché perpétuel pourrait potentiellement rester ouvert à des moments où l'action sous-jacente n'est pas négociée, permettant aux investisseurs de réagir immédiatement aux surprises bénéficiaires, aux développements géopolitiques ou aux nouvelles spécifiques à une entreprise.
Cela pourrait être particulièrement attrayant pour les traders mondiaux qui opèrent déjà sur les marchés de cryptomonnaies 24h/24 et 7j/7. Au lieu d'attendre la réouverture du Nasdaq ou du NYSE, ils pourraient exprimer une opinion directionnelle via un dérivé immédiatement. En ce sens, les perpétuels sur actions pourraient fonctionner comme une plateforme de découverte des prix en dehors des heures de négociation.
Le défi est que la découverte des prix devient moins fiable lorsque le marché sous-jacent est fermé. Un perpétuel Tesla peut évoluer fortement pendant un week-end après une nouvelle majeure, mais le prix réel de l'action Tesla reste indisponible jusqu'à la réouverture du marché au comptant. Le prix du dérivé représente donc des attentes, et non une cotation officielle du marché. Lorsque le marché sous-jacent reprend, les deux prix peuvent converger rapidement, créant une volatilité significative de la base.
La négociation en dehors des heures pourrait augmenter le risque de base
C'est l'un des risques les plus importants dans toute la conception du produit. Les contrats perpétuels dépendent d'un prix de référence crédible. Pendant les heures normales de marché, celui-ci peut être ancré à la négociation active de l'action sous-jacente. En dehors de ces heures, la référence devient plus compliquée car le titre réel peut ne pas avoir de prix de marché observable en continu.
Les plateformes devront donc disposer de méthodologies solides pour les prix de référence, les calculs de financement et les seuils de liquidation. Si ces systèmes sont faibles, les traders pourraient être liquidés sur la base de prix de dérivés faussés ou peu négociés plutôt que sur des changements réels de la valeur marchande de l'entreprise sous-jacente. L'opportunité d'un accès 24h/24 et 7j/7 est donc indissociable du défi de maintenir une tarification fiable lorsque le marché primaire est indisponible.
Pourquoi les traders choisiraient-ils les perpétuels sur actions ?
L'absence d'échéance simplifie la gestion des positions à long terme
L'absence de dates d'échéance supprime l'un des fardeaux opérationnels récurrents de la négociation traditionnelle de contrats à terme. Un trader qui souhaite maintenir une position directionnelle pendant plusieurs mois n'a pas besoin de clôturer le contrat actuel et de rouvrir une exposition sur la prochaine échéance. Cela peut réduire les frictions, en particulier pour les participants actifs déjà à l'aise avec le financement des perpétuels.
Cependant, cette commodité n'est pas gratuite. Les paiements de financement peuvent s'accumuler au fil du temps, ce qui signifie que le coût de détention d'un perpétuel peut devenir important même si la position reste rentable sur le seul plan du prix. Les traders à long terme doivent donc considérer le financement tout comme les traders traditionnels de contrats à terme considèrent les coûts de roulement.
Le produit pourrait finalement être plus attrayant pour les traders actifs, les couvreurs et les participants tactiques que pour les investisseurs recherchant une détention traditionnelle d'actions à long terme. Cela renforce la distinction entre un contrat perpétuel et la propriété de l'action sous-jacente.
Quels risques les contrats à terme perpétuels sur actions individuelles pourraient-ils créer ?
L'effet de levier, la liquidation et le risque de base pourraient amplifier la volatilité des actions
Les actions individuelles peuvent déjà évoluer fortement autour des résultats, des événements réglementaires ou des annonces des entreprises. Lorsque l'effet de levier est ajouté, des mouvements relativement faibles du sous-jacent peuvent produire des gains ou des pertes beaucoup plus importants au niveau du compte. Un trader utilisant un effet de levier de cinq ou dix fois peut faire face à une liquidation après un mouvement qui serait gérable pour un actionnaire non endetté.
Cela devient encore plus important en dehors des heures normales de bourse, lorsque la liquidité peut être plus faible et la tarification moins ancrée. Un marché perpétuel fortement endetté pourrait produire des liquidations basées sur des déséquilibres temporaires de prix qui disparaissent une fois que la bourse sous-jacente rouvre. Pour cette raison, les plafonds d'effet de levier et la méthodologie du prix de référence pourraient devenir aussi importants que l'accès principal.
Il existe également un risque plus large de structure de marché. Si la liquidité perpétuelle se fragmente sur plusieurs plateformes, la même action pourrait effectivement se négocier à différents prix synthétiques selon la plateforme. Une liquidité profonde et une tarification standardisée seront donc nécessaires pour que ces produits deviennent crédibles plutôt que simplement spéculatifs.
Point de vue de MEXC : La TradFi emprunte la conception de marché de la crypto
Le développement le plus important n'est pas que les actions américaines deviennent des actifs crypto. C'est que les structures de marché d'abord popularisées dans la crypto sont adaptées à la finance traditionnelle. Les contrats à terme perpétuels ont démontré que les traders valorisent une exposition continue, un positionnement flexible long-short et l'absence d'expiration de contrat. Kalshi et Coinbase testent maintenant si ces caractéristiques peuvent être intégrées dans un environnement d'actions plus réglementé.
D'un point de vue de marché, les prochains indicateurs à surveiller ne sont pas simplement les annonces d'approbation. Les formules de financement, les heures de négociation, l'effet de levier maximal, la participation des teneurs de marché et la liquidité en dehors des heures détermineront si ces contrats deviennent de véritables instruments financiers. S'ils peuvent maintenir une tarification fiable et une liquidité profonde tout en opérant dans les normes réglementaires américaines, les perpétuels sur actions individuelles pourraient devenir l'un des exemples les plus clairs de la conception du marché crypto influençant les dérivés traditionnels.
Le risque clé est que la commodité du format pourrait également importer les faiblesses des dérivés crypto, en particulier l'effet de levier excessif et les dynamiques de liquidation instables. Le succès du produit dépendra donc moins de savoir si les États-Unis autorisent les perpétuels que de la manière dont la structure finale du marché est conçue.
Les contrats à terme perpétuels sur actions individuelles pourraient devenir la prochaine exportation crypto de la TradFi
La poussée simultanée de Kalshi et Coinbase suggère que les contrats à terme perpétuels sur actions individuelles ne sont plus une idée marginale. La structure résout de véritables problèmes pour les traders actifs en supprimant l'expiration des contrats et en étendant potentiellement l'exposition au prix des actions au-delà des heures de marché traditionnelles. En même temps, le produit introduit des défis réglementaires et de conception de marché qui sont bien plus complexes que ceux auxquels sont confrontés les perpétuels crypto ordinaires.
La question centrale est de savoir si la négociation continue peut rester étroitement ancrée à un titre sous-jacent qui ne se négocie pas lui-même en continu. Les taux de financement, les prix de référence, les systèmes de liquidation et la surveillance trans-marchés détermineront si le produit fournit une découverte de prix utile ou crée simplement une autre couche spéculative fortement endettée autour des actions américaines.
Si les régulateurs et les plateformes peuvent résoudre ces problèmes, l'importance s'étendrait bien au-delà de Kalshi ou Coinbase. Cela montrerait que les contrats à terme perpétuels, l'une des innovations les plus distinctives de la structure du marché crypto, peuvent être adaptés à des actifs traditionnels réglementés. Cela pourrait remodeler la façon dont les traders accèdent aux actions et réduire davantage la ligne entre les marchés de dérivés natifs de la crypto et conventionnels.
Sources
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin
https://www.coinbase.com/derivatives
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre des décisions avec prudence en fonction de votre situation individuelle.