概述
美國證券交易委員會於2026年9月17日推出了為期五年的創新豁免,為某些代幣化美國股票在鏈上交易創建了一條臨時監管途徑。根據該框架,符合條件的代幣化證券交易場所可以通過許可的自動做市商和流動性池促進代幣化國家市場系統股票的交易,而不會被視為通常定義下的註冊交易所,前提是它們遵守一系列詳細條件。參與這些池的流動性提供者也可以獲得對交易商法定定義的有限有條件救濟。
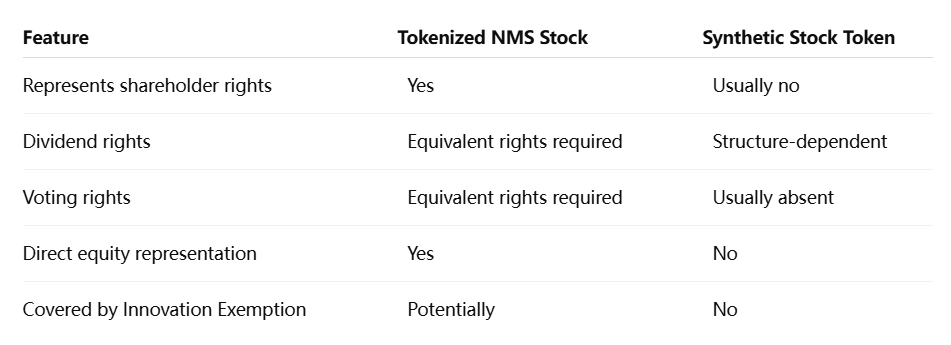
該政策不應被解釋為SEC允許不受限制的加密平台將任何美國股票代幣化。符合條件的代幣化股票必須為投資者提供與相應傳統股票相同的權利和特權,包括投票權和股息權。僅追蹤股票價格的合成代幣不符合條件。發行人可以反對第三方代幣化,智能合約必須公開且可審計,並且當基礎股票在其主要交易所停牌時,交易必須停止。
該豁免更深層的重要性在於市場結構。SEC實際上是在允許一項受控實驗,探討所有權、流動性提供、交易和結算能否轉移到公共區塊鏈基礎設施上,而不放棄核心證券法保護。五年期限表明該框架是一項臨時實驗,旨在為未來規則制定提供證據,而不是對美國股票市場的永久放鬆監管。
關鍵要點
- SEC創新豁免為鏈上代幣化股票交易創建了一個為期五年的有條件框架。
- 符合條件的代幣化股票必須提供與傳統NMS股票相同的經濟和股東權利。
- 僅複製價格敞口的合成股票代幣不在豁免範圍內。
- 交易可以使用許可的AMM和流動性池,但參與和市場活動仍受限制。
- 該政策更應被理解為一項受監管的市場結構實驗,而非不受限制的無許可股票交易。
什麼是SEC創新豁免?
鏈上股票交易的五年實驗
創新豁免為一類被稱為代幣化證券交易場所(TSV)的新市場運營商提供臨時、有條件的救濟。
TSV可以通過一個或多個許可的AMM流動性池將代幣化NMS股票的買家和賣家聚集在一起。參與者必須滿足該場所的准入標準,這意味著該模式並不等同於完全開放的去中心化交易所,即任何錢包都必然可以交易。
根據該命令,符合條件的TSV獲得對《交易法》中交易所定義的救濟。某些使用自有資本向AMM池提供代幣化股票的流動性提供者也可以獲得對交易商定義的有條件救濟。聯邦證券法的反欺詐和反操縱條款繼續適用。
這是一個重要區別。SEC並未暫停適用於基於區塊鏈的股票的美国證券法。相反,它臨時放寬了某些監管分類,否則這些分類可能會阻止新市場結構的運作。
因此,描述該政策的專業方式是有界實驗。SEC允許一種有限的市場結構運作,同時保留投資者保護要求,並收集有關代幣化市場行為的證據。
為什麼五年期限很重要
該豁免在發布五年後到期。
這一時間表表明,SEC並不將當前框架視為代幣化股票市場的最終架構。該機構還就可能的修改和未來監管步驟徵求了公眾意見。
SEC委員明確將該豁免描述為一個機會,用以觀察代幣化NMS股票如何交易、鏈上與傳統市場如何互動,以及哪些監管類別最終對交易場所和流動性提供者有意義。
這使得該豁免既是一項監管變革,也是一項數據收集活動。
如果代幣化市場表現出有效的價格發現、穩健的投資者保護、可靠的結算和有效的監管,這些經驗可以為更持久的規則提供參考。如果出現重大問題,SEC可以調整或替換臨時框架。
因此,五年期應被理解為一個監管實驗室,而不是當前模式將成為永久的保證。
什麼類型的代幣化股票可以交易?
投資者必須獲得真正的股東權利
創新豁免在代幣化所有權和合成價格敞口之間劃清了界限。
在TSV上提供的代幣化NMS股票必須賦予持有人與同等類別傳統股票相同的權利和特權。這包括經濟和治理權利,例如股息和投票權。
這項要求是SEC做法的核心。
如果區塊鏈代幣僅追蹤蘋果、輝達、特斯拉或其他上市公司的價格,而未代表與底層股份相關的實際權利,則不符合此框架。
因此,法律主張比代幣格式更為重要。
真實股權權益的區塊鏈表徵可能符合豁免條件。僅反映股價表現的合成衍生品仍屬於不同類型的金融產品。
發行人可以反對第三方代幣化
該豁免還賦予上市公司重要的控制權。
如果與發行人無關聯的第三方想要將公司股票代幣化並在TSV上提供,該場所必須向發行人提供書面通知,並給予公司反對的機會。如果發行人反對,該代幣化證券不得根據豁免提供。
此條款實質上限制了無需許可的股票代幣化理念。
區塊鏈平台不能簡單地創建任何美國上市股票的合格代幣化版本,並在不考慮發行人意見的情況下依賴豁免。
這減少了涉及股東記錄、公司行動、投票權、股息和投資者溝通方面的潛在衝突。
這也表明SEC正試圖將區塊鏈基礎設施與上市公司的現有法律結構整合,而非創建一個與發行人脫離的平行股權系統。
為什麼SEC允許股票使用AMM?
AMM引入了不同的市場微觀結構
傳統美國股票主要通過訂單簿交易,買賣雙方提交買價和賣價,並由交易所、經紀自營商、做市商、清算公司和其他中介機構支持。
自動做市商的運作方式不同。
流動性被存入池中,智能合約根據預定義機制決定交易如何發生。在加密貨幣市場中,此模型已被廣泛用於去中心化交易。SEC創新豁免允許此架構的許可版本與代幣化的NMS股票一起測試。
其意義不僅在於股票可以作為代幣存在。
而在於流動性提供的底層機制可以改變。
如果基於AMM的股票交易變得可行,股權市場最終可能支持新型的可編程流動性、自動化結算和持續的所有權轉移。市場基礎設施可能變得更加模塊化,智能合約執行目前需要多個中介機構的功能。
然而,AMM也為公開股權市場引入了不熟悉的風險。
資本效率伴隨新的風險問題
AMM交易可能提供潛在好處,包括更透明的池餘額、可編程結算、減少運營摩擦以及可能更長的交易窗口。
但該模型提出了棘手的問題。
當知情交易者與價格機械調整的池互動時,流動性提供者可能面臨逆向選擇。波動性資產可能產生庫存風險,而設計不良的定價公式可能導致執行效率低下。智能合約漏洞引入了傳統股權交易所管理方式不同的技術風險。
流動性碎片化是另一個問題。
如果同一股票同時在傳統交易所、多個代幣化場所和幾個流動性池中交易,價格發現可能變得更加複雜。套利可以使價格保持一致,但也需要高效的資本流動和可靠的市場連接。
這就是為什麼SEC對豁免下的符號數量和交易量施加限制,而不是立即將整個美國股票市場開放給無限制的AMM交易。
該政策允許在監管機構決定是否擴大之前,在受控規模下測試市場結構。
創新豁免是否意味著美國股票可以24/7交易?
並非自動如此
區塊鏈基礎設施在技術上能夠持續運行,但SEC豁免並不意味著每個代幣化的美國股票都可以立即無限制地全天候交易。
明確條件之一是,當底層NMS股票在其主要上市交易所暫停交易時,TSV必須停止交易該代幣化股票。
這使得代幣化市場與傳統股票市場的核心保護機制保持連結。
美國證券交易委員會(SEC)正在另行審查圍繞24小時股票交易的更廣泛問題,但代幣化並不能凌駕於全市場暫停交易、發行人特定停牌或其他監管控制之上。
更恰當的解讀是,區塊鏈基礎設施增加了延長交易時段的技術可能性,而監管框架繼續決定何時允許交易。
智能合約必須保持透明且可審計
SEC還要求TSV使用的智能合約必須可審計、公開,並部署在公開、無需許可的分散式帳本上。
這創造了一種不尋常的混合模式。
區塊鏈基礎設施在帳本層面必須是公開且無需許可的,但參與TSV本身則需要許可。
這種組合使得交易和智能合約邏輯能夠受益於公共區塊鏈的透明度,同時讓交易場所控制誰可以訪問受監管的證券交易。
這與完全無需許可的DeFi有本質不同。
它可能成為更廣泛的機構區塊鏈採用的一個重要模式:公共結算基礎設施與應用層的受監管訪問相結合。
代幣化股票會改變交易所和經紀商嗎?
市場功能可能變得更加模組化
潛在的顛覆來自於將目前傳統市場基礎設施中捆綁在一起的功能分離開來。
交易、結算、託管、記錄保存、流動性提供和所有權轉移可能日益由不同的技術層來處理。
理論上,代幣化股票可以通過智能合約流動性池進行交易,在鏈上結算,並以比傳統多步驟證券交易快得多的速度更新所有權記錄。
這並不意味著交易所、經紀商、託管人或過戶代理會消失。相反,它們的角色可能會改變。
傳統機構可以自己運營TSV、整合區塊鏈結算、提供受監管託管、向AMM池提供流動性,或構建對投資者隱藏區塊鏈複雜性的介面。
如果滿足SEC的要求,新進入者也可以與現有中介機構競爭。
因此,可能的結構性影響並非DeFi簡單取代華爾街。而是關於證券市場基礎設施的哪些部分保持中心化、哪些功能變得可編程的競爭加劇。
現有投資者保護仍然制約著該模式
該豁免保留了若干重要限制。
代幣化的NMS股票仍然是證券。反欺詐和反操縱規則繼續適用。發行人可以反對非附屬的代幣化。交易場所必須披露其運營和交易活動的資訊。證券數量和總交易量有限,且訪問需要許可。
這在很大程度上限制了與去中心化加密市場的比較。
SEC不允許通過不受限制的池對美國證券進行匿名全球交易。它是在現有證券法範圍內測試基於區塊鏈的市場基礎設施。
在評估哪些加密原生公司、經紀商、交易所和機構技術提供商能夠現實地參與時,這一監管邊界將非常重要。
創新豁免更多關乎市場結構而非代幣化
SEC創新豁免中最重要的發展不僅僅是美國股票可以以區塊鏈代幣的形式表示。
代幣化證券以前就存在過。
改變的是,SEC明確允許一種受控的鏈上二級市場交易形式,使用需許可的AMM和公共區塊鏈基礎設施,同時提供對傳統交易所和交易商定義的有針對性的豁免。
這將代幣化從一種發行技術轉變為一場市場結構實驗。
因此,未來五年的核心問題將涉及執行品質、流動性、投資者保護、監控、結算效率、與傳統市場的互操作性,以及AMM結構能否在處理公開股票的同時不引入不可接受的新風險。
上行潛力可能很大。區塊鏈結算可以減少操作摩擦,可編程市場可以改變流動性提供方式,公共帳本可以提高證券生命周期部分環節的透明度。限制同樣重要:智能合約風險、流動性碎片化、發行人權利、監管訪問控制,以及維護公平有序市場的必要性。
SEC本身已將該豁免定位為臨時性和基於證據的,而非永久性的放鬆監管。
因此,對於投資者和市場基礎設施公司而言,最有用的結論並非「華爾街已經上鏈」。更準確的結論是,美國監管機構已經開啟了一個為期五年的測試窗口,在此期間,鏈上股票市場基礎設施可以證明它是否值得與傳統證券系統並存,佔據一個永久的位置。
來源
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726