概述
美国衍生品市场可能正接近一个重要的结构性转变,因为Kalshi和Coinbase Derivatives都在着手推出与个股美国股票挂钩的永续期货。这些提议之所以重要,是因为永续期货不再仅仅被视为一种加密原生交易产品。相反,两家主要的美国平台正试图将这种形式适配到苹果、英伟达和特斯拉等股票上,可能将连续的杠杆股票价格敞口引入受监管的国内市场。
其吸引力显而易见。永续期货提供多头或空头敞口,没有固定到期日,消除了滚动合约的需要,并允许交易者在满足保证金要求的情况下无限期持有头寸。然而,个股永续期货比加密货币永续合约复杂得多,因为它们参考的是证券。这使它们处于涉及SEC和CFTC的监管结构中,同时也引发了关于杠杆、价格发现、市场监控以及当衍生品在标的股票市场关闭时继续交易会发生什么的问题。
因此,Kalshi和Coinbase filings的真正意义远不止产品竞争。它们代表了对加密货币最成功的市场结构之一能否移植到传统金融中而不引入过度杠杆、弱参考定价和碎片化流动性——这些历史上在外围永续市场中造成问题的因素——的早期测试。
关键要点
- Kalshi和Coinbase Derivatives都在寻求与个股美国股票挂钩的永续期货。
- 这些产品将提供合成股票价格敞口,而无需直接拥有股份。
- 没有到期日使永续合约在操作上比传统期货更简单,但资金费和基差风险变得更加重要。
- SEC和CFTC的监管至关重要,因为个股永续合约介于证券和衍生品监管之间。
- 更大的问题是,加密原生市场设计能否成功适配到受监管的美国股票中。
为什么Kalshi和Coinbase现在追求股票永续合约?
时机反映了美国市场结构的更广泛转变
Kalshi和Coinbase的行动正值加密货币与传统金融基础设施之间的界限变得越来越模糊之际。美国监管机构和主要金融公司越来越多地尝试代币化证券、延长交易时间、区块链结算和新的衍生品结构。在这种环境下,永续期货是合乎逻辑的下一步测试,因为该格式在加密市场中已有成熟的用户基础,并解决了活跃交易者面临的一个实际问题:在不反复滚动到期合约的情况下维持连续敞口。
Coinbase的申请涵盖与个股和ETF挂钩的现金结算期货,包括永续结构,而Kalshi已提交与一系列主要美国股票相关的产品。同时进行的活动表明,两家公司都看到了将加密风格交易机制引入传统资产的商业机会。重要的是,这两份申请都不应被解释为这些产品已经广泛可用的证据。监管批准、合约设计和投资者准入规则仍然是过程中的关键部分。
对Coinbase而言,股票永续合约将把其更广泛的战略扩展到现货加密货币和传统数字资产衍生品之外。对Kalshi而言,此举建立在其早先进入受监管永续期货的基础上。因此,竞争不仅仅是增加另一种合约类型;而是关于哪个平台能够为一个最终可能介于股票交易、期货和24/7数字市场之间的产品类别建立合规框架。
什么是个股永续期货?
它们提供价格敞口而无需拥有股份
个股永续期货是旨在追踪个股价值而不赋予交易者标的股份法律所有权的衍生品。如果交易者预期英伟达或特斯拉上涨,可以做多;如果预期股票下跌,可以做空,但该头寸不提供投票权、股东身份或与拥有实际证券相关的相同法律主张。
这种区别尤其重要,因为永续合约很容易与代币化股票混淆。代币化股票可能根据其结构代表与真实证券相关的所有权或合同经济权利。永续合约则不同:它主要是一种合成工具,其价值取决于标的股票的参考价格。交易者拥有的是衍生品头寸,而不是公司。
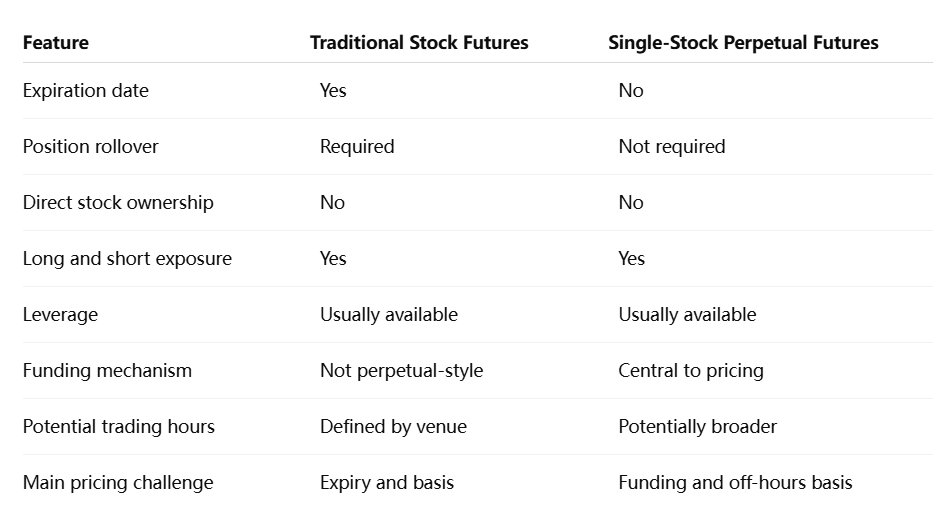
没有固定到期日正是该结构在传统市场中不寻常的原因。传统期货会到期,迫使交易者平仓或滚动头寸。只要维持保证金要求并支付资金费,永续合约可以无限期保持开放。这种简单性帮助该格式在加密衍生品中占据主导地位,也是平台认为它可能吸引活跃股票交易者的原因之一。
它们与传统股票期货有何不同?
为什么SEC和CFTC都重要?
个股永续合约处于两个监管体系的交叉点
监管复杂性是股票永续合约与加密货币永续合约之间最重要的区别之一。个股是证券,而期货合约是衍生品。当衍生品参考单一证券时,该产品可能进入美国证券期货框架,在该框架下,SEC和CFTC都承担监管角色。
这意味着产品审批不仅仅需要证明交易所能够运营期货合约。监管机构可能需要评估保证金要求、投资者保护、清算安排、操纵风险以及衍生品活动与标的股票市场之间的关系。这种双重机构框架也使美国平台更难简单复制离岸加密货币交易所常见的高杠杆、24/7永续模式。
关键问题是市场诚信。如果个股永续合约的流动性足够高,衍生品活动可能影响标的股价的预期,尤其是在常规交易时段之外。因此,监管机构需要确信,即使现金股票市场关闭,合约的参考价格方法、监控系统和清算机制仍然稳健。
为什么24/7股票永续合约可能重要?
连续交易可能改变投资者对新闻的反应方式
最明显的潜在优势是连续准入。传统美国股票市场在规定的交易时段内运作,尽管盘前和盘后交易准入已经扩大。永续市场可能在标的股票不交易时仍保持开放,使投资者能够立即对盈利意外、地缘政治发展或公司特定新闻做出反应。
这对已经在加密货币市场全天候运作的全球交易者可能特别有吸引力。他们不必等待纳斯达克或纽约证券交易所重新开盘,就可以立即通过衍生品表达方向性观点。从这个意义上说,股票永续合约可以充当非交易时段的价格发现场所。
挑战在于,当标的市场关闭时,价格发现变得不那么可靠。特斯拉永续合约可能在重大新闻后的周末大幅波动,但实际的特斯拉股价在现金市场重新开盘前仍然无法获得。因此,衍生品价格代表的是预期,而不是官方市场成交价。当标的市场恢复时,两个价格可能迅速趋同,造成显著的基差波动。
非交易时段交易可能增加基差风险
这是整个产品设计中最重要的风险之一。永续合约依赖于可信的参考价格。在正常市场时段,这可以锚定于标的股票的活跃交易。在这些时段之外,参考变得更加复杂,因为实际证券可能没有持续可观察的市场价格。
因此,平台需要为标记价格、资金计算和清算阈值制定强有力的方法。如果这些系统薄弱,交易者可能基于扭曲或交易稀少的衍生品定价被清算,而不是基于标的公司市值的真实变化。因此,24/7准入的机会与在主要市场不可用时维持可靠定价的挑战密不可分。
为什么交易者会选择股票永续合约?
无到期日简化了长期头寸管理
没有到期日消除了传统期货交易中反复出现的操作负担之一。希望维持方向性头寸数月的交易者不需要关闭当前合约并在下一个到期日重新建立敞口。这可以减少摩擦,特别是对于已经熟悉永续资金费用的活跃参与者。
然而,这种便利并非免费。资金支付可能随时间累积,这意味着即使头寸仅从价格上看仍然盈利,持有永续合约的成本也可能变得显著。因此,长期交易者需要考虑资金费用,就像传统期货交易者考虑展期成本一样。
该产品最终可能对活跃交易者、对冲者和战术参与者最具吸引力,而不是寻求传统长期股票所有权的投资者。这强化了永续合约与拥有标的股票之间的区别。
个股永续期货可能带来哪些风险?
杠杆、清算和基差风险可能放大股票波动性
个股在财报、监管事件或公司公告前后本就可能大幅波动。当加入杠杆时,标的资产的相对小幅变动就可能在账户层面产生大得多的收益或损失。使用五倍或十倍杠杆的交易者,可能在无杠杆股东尚可承受的波动后即面临清算。
这一点在正常股市交易时间之外尤为重要,此时流动性可能更稀薄,定价也更缺乏锚定。一个高杠杆的永续市场可能因临时性的价格错位而引发清算,而这些错位在标的交易所重新开盘后便会消失。因此,杠杆上限和标记价格方法可能变得与头条准入同样重要。
还存在更广泛的市场结构风险。如果永续流动性分散在多个平台,同一只股票实际上可能因交易场所不同而以不同的合成价格交易。因此,如果这些产品要变得可信而不仅仅是投机,深度流动性和标准化定价将是必要的。
MEXC观点:传统金融正在借用加密市场的设计
最重要的发展并不是美国股票正在变成加密资产。而是最初在加密领域流行的市场结构正在被改编用于传统金融。永续期货表明,交易者看重持续敞口、灵活的多空头寸以及没有合约到期日。Kalshi和Coinbase现在正在测试这些特征能否被引入一个受监管程度更高的股票环境。
从市场角度看,接下来要关注的指标不仅仅是批准公告。资金费率公式、交易时间、最大杠杆、做市商参与以及非交易时段流动性,将决定这些合约能否成为严肃的金融工具。如果它们能在美国监管标准内运行,同时保持可靠的定价和深度流动性,个股永续合约可能成为加密市场设计影响主流衍生品的最清晰例证之一。
关键风险在于,这种形式的便利性也可能引入加密衍生品的弱点,尤其是过度杠杆和不稳定的清算动态。因此,该产品的成功与否,与其说取决于美国是否允许永续合约,不如说取决于最终市场结构如何设计。
个股永续期货可能成为传统金融的下一个加密输出
Kalshi和Coinbase的同时推动表明,个股永续期货已不再是一个边缘想法。该结构通过取消合约到期日,并可能将股票价格敞口延伸到传统市场时间之外,解决了活跃交易者的真实问题。与此同时,该产品也带来了远比普通加密永续合约更复杂的监管和市场设计挑战。
核心问题在于,连续交易能否与一个本身并不连续交易的标的证券保持紧密锚定。资金费率、标记价格、清算系统和跨市场监控将决定该产品是提供有用的价格发现,还是仅仅在美国股票周围创造另一个高杠杆投机层。
如果监管机构和平台能够解决这些问题,其意义将远远超出Kalshi或Coinbase。它将表明,永续期货——加密市场结构最具特色的创新之一——可以被改编用于受监管的传统资产。这可能重塑交易者获取股票的方式,并进一步模糊加密原生衍生品市场和传统衍生品市场之间的界限。
来源
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin