Автор: Hans
Упорядкували: AididiaoJP, Foresight News
Центр ваги нормотворчості для криптовалютного ринку США зміщується від Конгресу до регуляторів. Ця стаття розглядає три речі в межах однієї рамки: де законодавство застопорилося, що це означає для HYPE і як ліцензований HIP-3 приводить американських клієнтів на Hyperliquid. Щоб зрозуміти цей шлях, спершу слід усвідомити один момент: Hyperliquid не обов'язково повинен реєструвати себе; ліцензовані установи можуть відкривати власні ринки на його базовому рівні.
Законодавчий глухий кут: Конгрес ухвалив лише закон про стейблкоїни
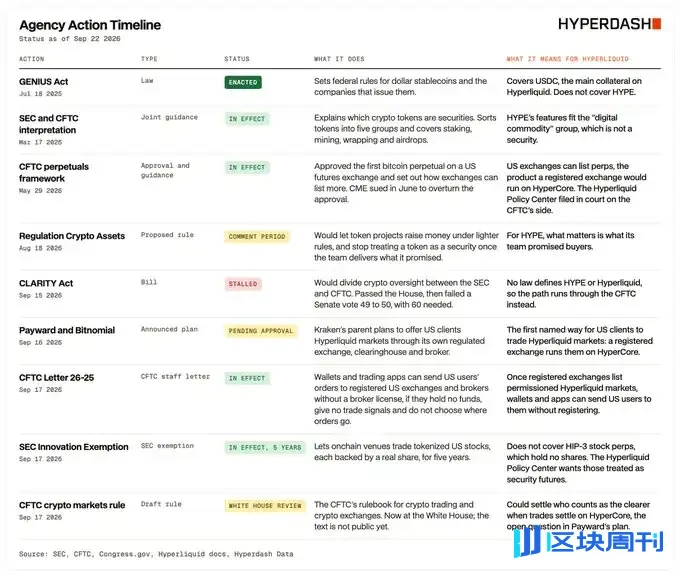
Єдиним федеральним криптовалютним законодавством, яке наразі фактично ухвалено, є Закон GENIUS від липня 2025 року, спрямований на платіжні стейблкоїни. Законопроєкт про структуру ринку, Закон CLARITY, спочатку мав на меті окреслити регуляторні межі між SEC і CFTC. Він пройшов Палату представників у липні 2025 року, але 15 вересня 2026 року Сенат завершив дебати голосуванням 49 проти 50, і він не був ухвалений. Через один голос законопроєкт не став законом.
Джейк Червинскі з Hyperliquid Policy Center сказав: «Цього тижня ми не отримали Clarity, але ми отримали визначеність щодо шляху вперед». Автор тлумачить це так: далі слід стежити за CFTC, а не за наступним раундом голосувань у Конгресі.
Регулятори беруть кермо: SEC і CFTC прокладають шлях протягом року
17 березня SEC і CFTC спільно роз'яснили, як закони про цінні папери застосовуються до криптоактивів, замінивши рамкову структуру персоналу SEC від 2019 року. Цифрові цінні папери, цифрові товари, предмети колекціонування та інструменти були визначені окремо: акції, облігації та частки фондів на блокчейні регулюються безпосередньо як цінні папери; цифрові товари не регулюються як цінні папери; стейблкоїни зрештою залежать від їхніх умов.
29 травня CFTC схвалила перший безстроковий контракт на біткоїн на американській ф'ючерсній біржі. 6 червня Чиказька товарна біржа (CME) подала позов, щоб скасувати це схвалення. Чи можна торгувати безстроковими контрактами на американських майданчиках, залишається невирішеним у суді.
18 серпня SEC запропонувала Правила щодо криптоактивів: токен-проєкти могли б використовувати виняток для емісії; положення про безпечну гавань зазначає, що після того, як емітент виконає або відмовиться від роботи, спочатку обіцяної, токен більше не розглядається як інвестиційний контракт.
17 вересня сталося три речі. Лист CFTC № 26-25 дозволяє фронтендам спрямовувати користувачів до зареєстрованих американських брокерів і бірж без необхідності самим реєструватися як інтродукуючі брокери, за умови, що вони не зберігають кошти, не надають торгові сигнали та не визначають маршрутизацію ордерів. Це фактично поширює виняток, наданий окремо гаманцю Phantom у березні цього року, на всі відповідні заявки. У липні Hyperliquid Policy Center і Phantom просили, щоб цей виняток було записано у формальне правило, застосовне до всіх гаманців. Того ж дня SEC схвалила інноваційний виняток, що дозволяє ончейн-майданчикам торгувати американськими акціями, забезпеченими один до одного реальними акціями. Також того ж дня CFTC надіслала правила торгівлі криптовалютами та ринку до Білого дому; вони залишаються на стадії до ухвалення правила, без публічного тексту. Чи можуть ончейн-книги ордерів бути визнані кліринговими механізмами, на думку автора, написано в цьому ще не опублікованому проєкті.
19 серпня Трамп сказав, що голова CFTC Селіг домагається, щоб вивести Hyperliquid на берег «цілком відповідно до вимог і законно». Лист № 26-25 охоплює заявки, які маршрутизують до зареєстрованих американських майданчиків, а сам Hyperliquid ще не є таким майданчиком. Підхід, що набуває обрисів, не вимагає його реєстрації: зареєстрована компанія розгортає власний ринок на HyperCore, і ця компанія бере на себе клієнтів.
Позиціонування HYPE: логіка цифрового товару та лістинг ф'ючерсів
Згідно з березневим спільним тлумаченням, вартість цифрового товару походить від використовуваної мережі та попиту і пропозиції, а не від управління та діяльності команди; власники не мають прав на дохід, прибуток або активи. Автор оцінює HYPE за корисністю: він сплачує газ на HyperEVM; його стейкають валідаторам для забезпечення безпеки консенсусу HyperBFT; розгортачі HIP-3/4 повинні заблокувати 500 000 HYPE як маржу, що підлягає скороченню; власники не мають прав на дохід біржі.

У документі названо 16 цифрових товарів, зокрема BTC, ETH, SOL і XRP. У виносці 51 наведено критерій відбору: кожен із них є «базовим активом ф'ючерсного контракту, допущеного до торгів на призначеному контрактному ринку, який уже регулюється CFTC». На той час HYPE не мав такого контракту, тому його не було названо. Це не означає, що його виключено; це лише означає, що названий перелік відповідає вже зареєстрованим ф'ючерсам.
18 травня Coinbase Derivatives самостійно сертифікувала ф'ючерси безстрокового типу на HYPE згідно з правилом CFTC 40.2, і торги відкрилися 8 червня без зупинки. Самостійна сертифікація означає, що біржа розміщує контракт після повідомлення самої CFTC; це не є якісним рішенням Комісії. Але цей контракт було розміщено як товарний ф'ючерс. На цій підставі автор вважає, що HYPE вже торгується на американських майданчиках як товарний ф'ючерс.
Шаблон входу на ринок США: Payward збирає три ліцензії
16 вересня Payward, материнська компанія Kraken, оголосила про намір отримати ліцензований HIP-3. Структура поділяється на три ліцензовані суб'єкти:
- Bitnomial Exchange, призначений контрактний ринок, створює, володіє та керує ліцензованим ринком HIP-3;
- Bitnomial Clearinghouse, організація клірингу деривативів, здійснює кліринг і розрахунки;
- NinjaTrader Clearing, торговець ф'ючерсними комісіями, займається відкриттям рахунків і зберіганням.
Лише рахунки, відкриті через NinjaTrader і внесені до білого списку як NinjaTrader, так і Bitnomial, можуть торгувати цими контрактами. Це не відкрита глобальна книга замовлень, а книга клієнтів США в межах дозволеного списку. Payward придбала Bitnomial 1 травня цього року, прагнучи отримати три ліцензії: біржі, клірингової палати та ф'ючерсного брокера. Дату запуску, комісії та базові активи ще не оголошено, і план усе ще очікує на схвалення регулятора.
Розподіл клірингових функцій: HyperCore зіставляє, ліцензована клірингова палата підстраховує
Те, як розподіляється кліринг, є найбільш технічною та найважливішою частиною статті. HyperCore вже використовує код для переоцінки за ринком, заморожування маржі та виконання ліквідацій. Зареєстрована клірингова палата, швидше за все, слугуватиме підстраховкою: через параметр modifyBackstopLiquidatorApproval розгортач призначає, хто бере на себе позиції, що залишаються неліквідованими після примусової ліквідації. Bitnomial Clearinghouse є природним носієм цього місця та відповідних збитків. Автор чітко зазначає: це результат, який він вважає найбільш імовірним, за умови, що CFTC визнає, що код протоколу може слугувати кліринговим механізмом.
Payward є першою компанією, яка публічно розкрила цю структуру. Інші зареєстровані біржі та брокери можуть наслідувати цей приклад. У кожному випадку власний застосунок брокера є найприроднішим інтерфейсом; гаманці та інші торгові застосунки, якщо вони дотримуються трьох обмежень із Листа № 26-25, також можуть спрямовувати туди користувачів із США, не стаючи при цьому брокерами.
Подальші спостереження: три речі визначають темп впровадження
- Коли HIP-3 вийде в мейннет;
- Чи Bitnomial самостійно сертифікує лістинг згідно з розділом 40.2, чи пройде процедуру затвердження;
- Чи зможуть правила крипторинку пройти через Білий дім — чи може ончейн-книга ордерів виконувати роль клірингової палати, написано прямо там, у тому тексті.
Висновок автора досить оптимістичний: більшість елементів для підключення Hyperliquid до Сполучених Штатів у спосіб, що відповідає вимогам, уже на столі; HYPE відповідає інституційному визначенню цифрового товару і вже торгується як товарний ф'ючерс на американській біржі; ліцензовані установи також мають шаблон — зареєстрована біржа розгортає ринок, зареєстрований брокер-дилер залучає клієнтів, а HyperCore забезпечує зіставлення, маржу та ліквідації. Payward заговорив першим, і він не вважає, що буде останнім.
Три елементи ще не стали на свої місця: чи визнає CFTC, що код протоколу є кліринговим механізмом; чи зазнає поразки виклик CME щодо безстрокових контрактів на американських біржах; і чи вийде HIP-3 у мейннет. За нинішньої адміністрації, коли SEC і CFTC вже за кермом, автор очікує, що надалі все прискориться.
Це дорожні карти людей зсередини екосистеми, а не схвалення регуляторів. Навіть якщо дозволений ринок відкриється, це не означає, що глобально бездозвільний Hyperliquid автоматично стає законним для американських роздрібних користувачів. Що справді потрібно перевірити — це все ще той ще не опублікований текст правил від Білого дому, і чи Bitnomial фактично залістив контракти.