Обзор
Рынок деривативов США, возможно, приближается к важному структурному сдвигу, поскольку Kalshi и Coinbase Derivatives одновременно стремятся внедрить бессрочные фьючерсы, привязанные к отдельным американским акциям. Эти предложения важны, потому что бессрочные фьючерсы больше не рассматриваются только как криптовалютный торговый продукт. Вместо этого две крупные американские платформы пытаются адаптировать этот формат к акциям, таким как Apple, Nvidia и Tesla, потенциально привнося непрерывную leveraged-экспозицию к ценам акций на регулируемый внутренний рынок.
Привлекательность очевидна. Бессрочные фьючерсы обеспечивают длинную или короткую экспозицию без фиксированной даты истечения, устраняя необходимость пролонгации контрактов и позволяя трейдерам удерживать позиции до тех пор, пока соблюдаются требования по марже. Однако бессрочные фьючерсы на отдельные акции значительно сложнее криптовалютных бессрочных контрактов, поскольку они ссылаются на ценные бумаги. Это помещает их в регуляторную структуру, включающую как SEC, так и CFTC, а также поднимает вопросы о леверидже, ценообразовании, надзоре за рынком и о том, что происходит, когда дериватив продолжает торговаться, пока базовый фондовый рынок закрыт.
Таким образом, реальное значение заявок Kalshi и Coinbase шире, чем продуктовая конкуренция. Они представляют собой раннюю проверку того, можно ли одну из самых успешных рыночных структур криптовалют трансплантировать в традиционные финансы, не импортируя чрезмерный леверидж, слабое референтное ценообразование и фрагментированную ликвидность, которые исторически создавали проблемы на офшорных рынках бессрочных контрактов.
Ключевые выводы
- Kalshi и Coinbase Derivatives обе стремятся к бессрочным фьючерсам, привязанным к отдельным американским акциям.
- Эти продукты обеспечат синтетическую экспозицию к ценам акций без прямого владения акциями.
- Отсутствие срока истечения делает бессрочные контракты операционно проще традиционных фьючерсов, но риски финансирования и базиса становятся более важными.
- Надзор SEC и CFTC имеет центральное значение, поскольку бессрочные контракты на отдельные акции находятся между регулированием ценных бумаг и деривативов.
- Более широкий вопрос заключается в том, можно ли успешно адаптировать криптовалютный дизайн рынка к регулируемым американским акциям.
Почему Kalshi и Coinbase стремятся к бессрочным контрактам на акции сейчас?
Время отражает более широкий сдвиг в структуре рынка США
Kalshi и Coinbase действуют в момент, когда граница между криптовалютами и традиционной финансовой инфраструктурой становится менее четкой. Американские регуляторы и крупные финансовые фирмы все чаще экспериментируют с токенизированными ценными бумагами, торговлей в расширенные часы, блокчейн-расчетами и новыми структурами деривативов. В такой среде бессрочные фьючерсы являются логичным следующим испытанием, поскольку формат уже имеет проверенную базу пользователей на криптовалютных рынках и решает практическую проблему, с которой сталкиваются активные трейдеры: поддержание непрерывной экспозиции без многократной пролонгации истекающих контрактов.
Заявка Coinbase охватывает фьючерсы с расчетом наличными, привязанные к отдельным акциям и ETF, включая бессрочные структуры, в то время как Kalshi подала продукты, связанные с рядом крупных американских акций. Одновременная активность предполагает, что обе фирмы видят коммерческую возможность в переносе криптовалютных торговых механизмов на традиционные активы. Важно, что ни одну из заявок не следует интерпретировать как доказательство того, что эти продукты уже широко доступны. Регуляторное одобрение, дизайн контрактов и правила доступа инвесторов остаются критически важными частями процесса.
Для Coinbase бессрочные контракты на акции расширили бы ее более широкую стратегию за пределы спотовой криптовалюты и обычных деривативов на цифровые активы. Для Kalshi этот шаг развивает ее более ранний выход на регулируемые бессрочные фьючерсы. Таким образом, конкуренция заключается не просто в добавлении еще одного типа контракта; речь идет о том, какая платформа сможет создать соответствующую требованиям основу для категории продуктов, которая в конечном итоге может оказаться между торговлей акциями, фьючерсами и круглосуточными цифровыми рынками.
Что такое бессрочные фьючерсы на отдельные акции?
Они обеспечивают ценовую экспозицию без владения акциями
Бессрочные фьючерсы на отдельные акции — это деривативы, предназначенные для отслеживания стоимости отдельной акции без предоставления трейдеру юридического права собственности на базовые акции. Трейдер может открыть длинную позицию, если ожидает роста Nvidia или Tesla, или короткую, если ожидает падения акций, но позиция не дает права голоса, статуса акционера или тех же юридических прав, связанных с владением фактической ценной бумагой.
Это различие особенно важно, поскольку бессрочные контракты легко спутать с токенизированными акциями. Токенизированная акция может, в зависимости от своей структуры, представлять право собственности или договорные экономические права, связанные с реальной ценной бумагой. Бессрочный контракт отличается: это прежде всего синтетический инструмент, стоимость которого зависит от референтной цены базовой акции. Трейдер владеет позицией по деривативу, а не компанией.
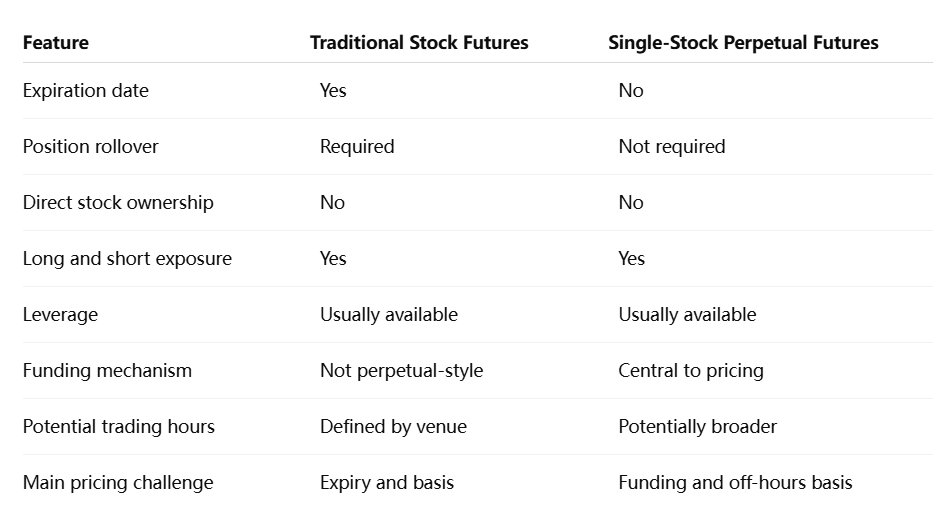
Отсутствие фиксированной даты погашения делает эту структуру необычной для традиционных рынков. Обычные фьючерсы истекают, вынуждая трейдеров закрывать или пролонгировать позиции. Бессрочные контракты могут оставаться открытыми бессрочно при условии поддержания требований по марже и оплаты расходов на финансирование. Эта простота помогла формату стать доминирующим в криптовалютных деривативах и является одной из причин, по которой платформы считают, что он может привлечь и активных трейдеров акциями.
Чем они отличаются от традиционных фьючерсов на акции?
Почему и SEC, и CFTC имеют значение?
Бессрочные контракты на отдельные акции находятся на пересечении двух регуляторных режимов
Регуляторная сложность — одно из наиболее важных различий между бессрочными контрактами на акции и бессрочными контрактами на криптовалюты. Отдельные акции являются ценными бумагами, а фьючерсные контракты — производными инструментами. Когда производный инструмент ссылается на отдельную ценную бумагу, продукт может попасть в рамки американской системы регулирования ценных бумаг и фьючерсов, где и SEC, и CFTC играют роль в надзоре.
Это означает, что одобрение продукта включает не только доказательство того, что биржа может управлять фьючерсным контрактом. Регуляторам может потребоваться оценить требования к марже, защиту инвесторов, клиринговые механизмы, риск манипулирования и взаимосвязь между активностью на производном рынке и базовым рынком акций. Эта двухведомственная структура также затрудняет для американских платформ простое копирование модели бессрочных контрактов с высоким кредитным плечом и круглосуточной торговлей, распространённой на офшорных криптобиржах.
Ключевой вопрос — целостность рынка. Если бессрочный контракт на отдельную акцию становится достаточно ликвидным, активность на производном инструменте может влиять на ожидания относительно цены базовой акции, особенно вне регулярных торговых часов. Поэтому регуляторам нужна уверенность в том, что методология референсной цены контракта, системы наблюдения и механизмы ликвидации остаются надёжными даже тогда, когда рынок наличных акций закрыт.
Почему круглосуточные бессрочные контракты на акции могут иметь значение?
Непрерывная торговля может изменить реакцию инвесторов на новости
Наиболее очевидное потенциальное преимущество — непрерывный доступ. Традиционные американские фондовые рынки работают в рамках определённых торговых сессий, хотя доступ в предрыночные и послеторговые часы расширился. Рынок бессрочных контрактов потенциально может оставаться открытым в то время, когда базовая акция не торгуется, позволяя инвесторам немедленно реагировать на неожиданные отчёты о прибыли, геополитические события или новости, касающиеся конкретной компании.
Это может быть особенно привлекательно для глобальных трейдеров, которые уже работают на криптовалютных рынках круглосуточно. Вместо ожидания открытия Nasdaq или NYSE они могли бы немедленно выразить направленное мнение через производный инструмент. В этом смысле бессрочные контракты на акции могли бы функционировать как площадка для определения цены вне торговых часов.
Проблема в том, что определение цены становится менее надёжным, когда базовый рынок закрыт. Бессрочный контракт на Tesla может резко измениться в выходные после важных новостей, но фактическая цена акции Tesla остаётся недоступной до открытия рынка наличных акций. Таким образом, цена производного инструмента отражает ожидания, а не официальную рыночную котировку. Когда базовый рынок возобновляет работу, две цены могут быстро сойтись, создавая значительную волатильность базиса.
Торговля вне часов работы может увеличить базисный риск
Это один из наиболее важных рисков во всей конструкции продукта. Бессрочные контракты зависят от надёжной референсной цены. В обычные торговые часы она может быть привязана к активной торговле базовой акцией. Вне этих часов референс становится более сложным, поскольку фактическая ценная бумага может не иметь непрерывно наблюдаемой рыночной цены.
Поэтому платформам потребуются надёжные методологии для расчёта цен маркировки, ставок финансирования и порогов ликвидации. Если эти системы слабы, трейдеры могут быть ликвидированы на основе искажённого или малоликвидного ценообразования производных инструментов, а не на основе реальных изменений рыночной стоимости базовой компании. Таким образом, возможность круглосуточного доступа неотделима от задачи поддержания надёжного ценообразования, когда первичный рынок недоступен.
Почему трейдеры выберут бессрочные контракты на акции?
Отсутствие срока упрощает управление долгосрочными позициями
Отсутствие дат погашения устраняет одно из повторяющихся операционных бремён традиционной фьючерсной торговли. Трейдеру, который хочет поддерживать направленную позицию в течение нескольких месяцев, не нужно закрывать текущий контракт и открывать экспозицию в следующем сроке. Это может снизить трение, особенно для активных участников, уже знакомых с финансированием бессрочных контрактов.
Однако это удобство не бесплатно. Платежи по финансированию могут накапливаться со временем, а значит, стоимость удержания бессрочного контракта может стать значительной, даже если позиция остаётся прибыльной только по цене. Поэтому долгосрочным трейдерам нужно учитывать финансирование так же, как традиционные фьючерсные трейдеры учитывают затраты на роллирование.
В конечном итоге продукт может быть наиболее привлекателен для активных трейдеров, хеджеров и тактических участников, а не для инвесторов, стремящихся к традиционному долгосрочному владению акциями. Это подчёркивает различие между бессрочным контрактом и владением базовой акцией.
Какие риски могут создать бессрочные фьючерсы на отдельные акции?
Кредитное плечо, ликвидация и базисный риск могут усилить волатильность акций
Отдельные акции уже могут резко двигаться вокруг отчетов о прибыли, регуляторных событий или объявлений компаний. Когда добавляется кредитное плечо, относительно небольшие движения базового актива могут привести к гораздо большим прибылям или убыткам на уровне счета. Трейдер, использующий пяти- или десятикратное кредитное плечо, может столкнуться с ликвидацией после движения, которое было бы управляемым для акционера без кредитного плеча.
Это становится еще более важным вне обычных часов работы фондового рынка, когда ликвидность может быть тоньше, а ценообразование менее привязанным. Рынок бессрочных контрактов с высоким кредитным плечом может приводить к ликвидациям на основе временных ценовых искажений, которые исчезают после открытия базовой биржи. По этой причине ограничения кредитного плеча и методология маркировочной цены могут стать такими же важными, как и сам доступ.
Существует также более широкий риск структуры рынка. Если ликвидность бессрочных контрактов фрагментируется по нескольким платформам, одна и та же акция может фактически торговаться по разным синтетическим ценам в зависимости от площадки. Таким образом, глубокая ликвидность и стандартизированное ценообразование будут необходимы, если эти продукты должны стать надежными, а не просто спекулятивными.
Мнение MEXC: TradFi заимствует рыночный дизайн криптовалют
Самое важное событие не в том, что американские акции становятся криптоактивами. А в том, что рыночные структуры, впервые популяризированные в криптовалютах, адаптируются к традиционным финансам. Бессрочные фьючерсы продемонстрировали, что трейдеры ценят непрерывную экспозицию, гибкое позиционирование по длинным и коротким позициям и отсутствие срока действия контракта. Kalshi и Coinbase сейчас проверяют, можно ли эти характеристики перенести в более регулируемую среду акций.
С точки зрения рынка, следующими индикаторами для наблюдения являются не просто объявления об одобрении. Формулы финансирования, торговые часы, максимальное кредитное плечо, участие маркет-мейкеров и ликвидность вне часов работы будут определять, станут ли эти контракты серьезными финансовыми инструментами. Если они смогут поддерживать надежное ценообразование и глубокую ликвидность, работая в рамках стандартов регулирования США, бессрочные контракты на отдельные акции могут стать одним из самых ярких примеров влияния дизайна крипторынка на основные деривативы.
Ключевой риск заключается в том, что удобство формата может также привнести слабые стороны криптодеривативов, в частности чрезмерное кредитное плечо и нестабильную динамику ликвидаций. Поэтому успех продукта будет зависеть не столько от того, разрешат ли США бессрочные контракты, сколько от того, как будет спроектирована окончательная рыночная структура.
Бессрочные фьючерсы на отдельные акции могут стать следующим криптоэкспортом TradFi
Одновременный толчок со стороны Kalshi и Coinbase говорит о том, что бессрочные фьючерсы на отдельные акции больше не являются маргинальной идеей. Структура решает реальные проблемы активных трейдеров, устраняя срок действия контракта и потенциально продлевая экспозицию к ценам акций за пределы традиционных рыночных часов. В то же время продукт вводит регуляторные и рыночно-дизайнерские проблемы, которые гораздо сложнее тех, с которыми сталкиваются обычные криптобессрочные контракты.
Центральный вопрос заключается в том, может ли непрерывная торговля оставаться тесно привязанной к базовой ценной бумаге, которая сама по себе не торгуется непрерывно. Ставки финансирования, маркировочные цены, системы ликвидации и кросс-рыночный надзор будут определять, обеспечивает ли продукт полезное ценовое открытие или просто создает еще один слой спекуляций с высоким кредитным плечом вокруг американских акций.
Если регуляторы и платформы смогут решить эти проблемы, значение выйдет далеко за пределы Kalshi или Coinbase. Это покажет, что бессрочные фьючерсы, одна из самых отличительных инноваций рыночной структуры криптовалют, могут быть адаптированы к регулируемым традиционным активам. Это может изменить способы доступа трейдеров к акциям и еще больше размыть границу между крипто-нативными и обычными рынками деривативов.
Источники
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin
https://www.coinbase.com/derivatives
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.