Visão Geral
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) criou um caminho regulatório de cinco anos para a negociação onchain limitada de ações tokenizadas dos EUA, marcando uma das tentativas mais claras até agora de trazer a estrutura de mercado nativa de blockchain para o Sistema Nacional de Mercado. Em 17 de setembro de 2026, a SEC emitiu sua “Isenção de Inovação”, concedendo alívio temporário e condicional a Plataformas de Valores Mobiliários Tokenizados qualificadas, ou TSVs, que usam formadores de mercado automatizados permissionados e pools de liquidez para facilitar a negociação de ações tokenizadas. O alívio também abrange certos provedores de liquidez que, de outra forma, poderiam potencialmente se enquadrar na definição de dealer da Lei de Câmbio.
A medida é significativa, mas não é uma autorização irrestrita para que ações dos EUA sejam negociadas livremente onchain. Ações NMS tokenizadas elegíveis estão sujeitas a limites de símbolos e volume de negociação, devem preservar os mesmos direitos e privilégios das ações tradicionais equivalentes e devem parar de negociar quando a ação subjacente for suspensa em sua bolsa de listagem primária. Os contratos inteligentes usados por plataformas qualificadas também devem ser públicos, auditáveis e implantados em ledgers distribuídos públicos sem permissão.
A implicação mais profunda, portanto, não é simplesmente que as ações agora podem ser representadas como tokens. A SEC está começando a testar se funções reguladas do mercado secundário — incluindo provisão de liquidez, execução automatizada e acesso à negociação — podem operar por meio de infraestrutura blockchain sem abandonar os direitos legais vinculados a valores mobiliários convencionais.
Principais Conclusões
- A SEC emitiu um arcabouço temporário e condicional de cinco anos para negociação limitada de ações tokenizadas.
- Plataformas de Valores Mobiliários Tokenizados qualificadas podem usar AMMs permissionados e pools de liquidez.
- Ações NMS tokenizadas elegíveis devem preservar os direitos econômicos e de governança das ações tradicionais equivalentes.
- O arcabouço impõe restrições de símbolo, volume, divulgação e suspensão de negociação.
- O experimento maior é se a infraestrutura regulada do mercado secundário dos EUA pode se mover parcialmente onchain.
O que a SEC realmente abriu para a negociação de ações tokenizadas?
A Isenção de Inovação Cria um Experimento Controlado de Estrutura de Mercado
A ordem da SEC de 17 de setembro concede duas formas relacionadas de alívio isentivo temporário. Primeiro, Plataformas de Valores Mobiliários Tokenizados qualificadas podem receber alívio da definição de “exchange” da Lei de Câmbio enquanto facilitam negociação permissionada em ações NMS tokenizadas elegíveis por meio de formadores de mercado automatizados e pools de liquidez. Segundo, certos provedores de liquidez que fornecem ações tokenizadas proprietárias a esses pools podem receber alívio condicional da definição de “dealer” da Lei de Câmbio. Ambas as isenções são temporárias e expiram cinco anos após a publicação.
Essa estrutura importa porque a SEC não está criando um mercado de ações paralelo não regulamentado. Ela está temporariamente relaxando definições regulatórias específicas para que os participantes do mercado possam testar uma arquitetura de execução diferente sob condições rigorosamente definidas. Os participantes ainda negociam valores mobiliários, e os ativos tokenizados permanecem vinculados aos direitos da ação NMS subjacente. Em termos práticos, o regulador está separando a questão de se uma ação continua sendo um valor mobiliário da questão de se a infraestrutura usada para negociar esse valor mobiliário deve se parecer exatamente com uma bolsa tradicional.
Isso torna o arcabouço mais próximo de um experimento controlado de estrutura de mercado do que de um programa de desregulamentação. O presidente da SEC, Paul Atkins, descreveu a isenção como uma ponte para uma regulação mais duradoura, indicando que a agência pretende observar como esses mercados se desenvolvem antes de decidir qual arquitetura regulatória de longo prazo deve ser aplicada.
Isso é aprovação total da negociação de ações onchain?
Não. O escopo da negociação de ações tokenizadas sob a isenção permanece deliberadamente restrito. A SEC exige limites no número de símbolos elegíveis e no volume negociado, enquanto as próprias plataformas devem cumprir condições operacionais, de divulgação e de acesso. Se a ação subjacente for suspensa em sua bolsa primária, o instrumento tokenizado correspondente também deve parar de negociar.
Esse último requisito é particularmente importante porque impede que a plataforma blockchain se torne um mercado independente de descoberta de preços durante uma suspensão regulatória formal. O instrumento tokenizado pode usar um mecanismo de execução diferente, mas permanece vinculado ao status regulatório do valor mobiliário subjacente. Isso preserva uma conexão direta entre a plataforma onchain e o Sistema Nacional de Mercado existente, em vez de permitir que surjam dois mercados completamente separados.
O arcabouço, portanto, dá espaço à infraestrutura blockchain para inovar enquanto mantém intacta a identidade legal da ação. Para os investidores, a distinção mais importante é que a tokenização altera a representação tecnológica e o fluxo de trabalho de negociação; ela não altera automaticamente a natureza legal do valor mobiliário.
O que torna uma ação tokenizada elegível pela SEC diferente?
A tokenização não pode eliminar os direitos dos acionistas
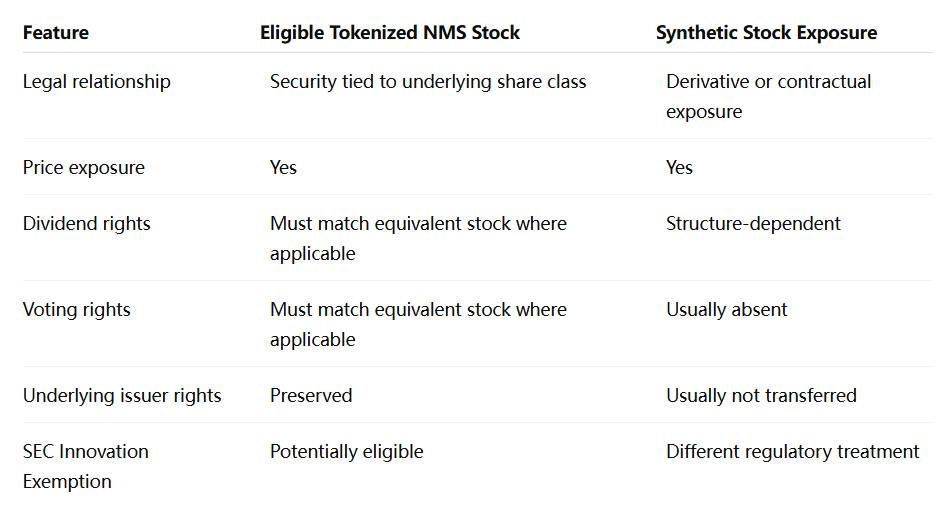
Uma das condições mais fortes no arcabouço da SEC é que uma ação NMS tokenizada negociada por meio de um TSV qualificado deve proporcionar aos detentores os mesmos direitos e privilégios que a classe equivalente de ação tradicional. As declarações da SEC apontam especificamente para direitos como receber dividendos e exercer direitos de voto.
Isso separa o arcabouço de muitos produtos sintéticos de participação acionária que apenas acompanham o preço de mercado de uma ação. Um derivativo atrelado à Apple pode oferecer exposição ao preço sem conceder ao detentor qualquer direito de propriedade sobre a Apple. Uma ação tokenizada da Apple elegível sob este arcabouço da SEC, em contraste, deve preservar os direitos substantivos associados ao título tradicional equivalente.
Esse requisito é estrategicamente importante para a indústria de tokenização em geral. Se as ações tokenizadas devem se tornar parte da infraestrutura mainstream de valores mobiliários, elas não podem depender apenas do acompanhamento de preços. Investidores, emissores, corretoras e reguladores precisam de certeza sobre dividendos, votação, registros de propriedade, ações corporativas e o que acontece se o provedor de tokenização falir.
Os emissores mantêm um grau importante de controle
A SEC também exige que um TSV notifique um emissor antes de permitir a negociação de uma versão tokenizada criada por um terceiro não afiliado, e o emissor deve receber a oportunidade de se opor. A presidente da SEC, Atkins, declarou que os emissores podem impedir que seu título seja negociado em um TSV sob este processo.
Essa condição aborda uma questão sensível em ações tokenizadas: se uma plataforma não relacionada deveria ser capaz de criar uma representação onchain das ações de uma empresa de capital aberto sem o envolvimento do emissor. O arcabouço da SEC não proíbe completamente a tokenização por terceiros, mas não chega ao ponto de tornar o consentimento do emissor irrelevante.
De uma perspectiva de estrutura de mercado, isso pode influenciar qual modelo de negócios se tornará dominante. A tokenização liderada pelo emissor oferece integração corporativa mais forte, mas pode se desenvolver lentamente. A tokenização por terceiros pode expandir a cobertura mais rapidamente, mas precisa de controles de governança que impeçam representações enganosas ou indesejadas de títulos de empresas de capital aberto.
Por que os AMMs são importantes para a negociação de ações tokenizadas?
A inovação está na arquitetura de negociação, não apenas no token
Títulos tokenizados existem em várias formas há anos, mas a isenção da SEC se torna mais consequente porque aborda como esses ativos podem ser negociados após a emissão. Os TSVs qualificados podem usar AMMs permissionados e pools de liquidez em vez de depender exclusivamente dos livros de ofertas contínuos de limite central associados às bolsas de valores convencionais.
Essa é uma diferença fundamental de design de mercado. As ações tradicionais são negociadas por meio de lances e ofertas submetidos por participantes do mercado e intermediários. Um AMM pode, em vez disso, usar liquidez em pool e regras algorítmicas de precificação para facilitar transações. O DeFi demonstrou que esse modelo pode fornecer liquidez sempre disponível para ativos digitais, mas aplicá-lo a títulos regulados cria um novo conjunto de questões em torno de spreads, formação de preços, risco de inventário e proteção ao investidor.
Importante notar que o arcabouço da SEC combina infraestrutura blockchain aberta com acesso permissionado ao mercado. Os contratos inteligentes devem ser públicos e auditáveis e operar em um livro-razão distribuído público e sem permissão, mas os participantes que interagem com o TSV estão sujeitos aos padrões de acesso da plataforma.
Esse design híbrido pode se mostrar mais relevante para a tokenização institucional do que blockchains privadas totalmente fechadas ou mercados de valores mobiliários completamente sem permissão. A blockchain pode permanecer independentemente observável enquanto o acesso à negociação de títulos regulados permanece controlado.
Contratos inteligentes públicos podem mudar a transparência do mercado
Exigir que os contratos inteligentes sejam públicos e auditáveis cria um modelo de transparência muito diferente de grande parte da infraestrutura financeira convencional. Os participantes do mercado podem potencialmente inspecionar a lógica de execução, a mecânica dos pools e o comportamento dos contratos diretamente, em vez de depender exclusivamente de sistemas proprietários de bolsas.
Essa transparência não elimina o risco. Contratos inteligentes podem conter bugs, suposições econômicas podem falhar e código público não garante que todo investidor entenda os riscos. Mas o modelo cria a possibilidade de infraestrutura de mercado verificável por máquina, na qual regras-chave de execução podem ser monitoradas continuamente.
Se o experimento for bem-sucedido, o impacto de longo prazo pode, portanto, se estender além das próprias ações tokenizadas. A execução baseada em blockchain pode influenciar como os reguladores pensam sobre auditabilidade, registros de liquidação e transparência em outros mercados de valores mobiliários.
Por Que o Período de Cinco Anos É Importante?
A SEC Está Ganhando Tempo para uma Regulamentação Baseada em Evidências
Cinco anos é um período excepcionalmente significativo porque dá aos participantes do mercado tempo suficiente para construir infraestrutura e gerar dados operacionais reais, ao mesmo tempo em que preserva a capacidade da SEC de alterar a abordagem regulatória posteriormente. A agência caracteriza explicitamente o alívio como temporário e solicitou comentários públicos sobre possíveis modificações e próximos passos.
Isso cria um trade-off regulatório. Um piloto muito curto poderia falhar simplesmente porque as empresas não têm tempo suficiente para justificar o custo de construir infraestrutura em conformidade. O alívio permanente, por outro lado, poderia prender os reguladores a regras antes que entendam como os mercados onchain se comportam em escala. Uma janela de cinco anos tenta se posicionar entre esses extremos.
Para o setor, a evidência mais importante não será o número de anúncios de tokenização. Os reguladores poderão observar volumes reais de negociação, concentração de liquidez, participação de investidores, incidentes com contratos inteligentes e como os mercados tokenizados se comportam durante períodos de volatilidade. Essas observações poderão eventualmente moldar regras permanentes para a negociação de valores mobiliários baseados em blockchain.
O framework deve, portanto, ser visto como o início de uma fase de coleta de dados regulatórios, e não como o design final dos mercados de capitais tokenizados dos EUA.
Ações Tokenizadas Poderiam Melhorar a Eficiência do Mercado?
Mercados Onchain Poderiam Comprimir os Fluxos de Negociação e Liquidação
O argumento de longo prazo mais forte para valores mobiliários tokenizados não é que os investidores precisam de uma versão em blockchain de cada ticker de ação. A oportunidade mais consequente é integrar negociação, registros de propriedade e liquidação em infraestrutura programável.
Os mercados tradicionais de valores mobiliários separam múltiplas funções entre bolsas, corretoras, entidades de compensação, custodiantes, agentes de transferência e sistemas de liquidação. Essa arquitetura fornece salvaguardas extensas, mas também cria complexidade de reconciliação e operacional. A infraestrutura tokenizada poderia potencialmente permitir que registros de propriedade e lógica de transação interajam mais diretamente.
A isenção da SEC não elimina por si só as funções tradicionais de compensação ou liquidação, nem prova que um AMM é mais eficiente que um livro de ofertas. O que ela fornece é um ambiente controlado no qual essas alegações podem ser testadas com valores mobiliários reais.
As métricas mais importantes, portanto, incluirão custos de transação, profundidade de liquidez, confiabilidade de liquidação e se os participantes institucionais encontram vantagens operacionais significativas. Se a negociação de ações tokenizadas apenas replicar as funções de mercado existentes com complexidade adicional de blockchain, a adoção poderá permanecer limitada. Se melhorar materialmente a eficiência de capital ou o acesso sem enfraquecer a proteção ao investidor, o argumento se torna muito mais forte.
Quais São os Principais Riscos e Limitações?
A Fragmentação de Liquidez Pode Ser Mais Importante Que a Velocidade do Blockchain
Uma fraqueza potencial é a fragmentação. As ações tradicionais já são negociadas em múltiplas bolsas e sistemas alternativos de negociação, mas esses locais operam dentro de uma estrutura de mercado madura, com dados consolidados e práticas de roteamento estabelecidas. Adicionar pools de liquidez em blockchain poderia criar locais adicionais onde o mesmo título econômico é negociado por meio de mecanismos diferentes.
Se os mercados tokenizados permanecerem pequenos, os spreads poderão ser mais amplos e a descoberta de preços poderá permanecer dependente das bolsas convencionais. Se crescerem rapidamente, os reguladores precisarão determinar como os preços onchain interagem com o Sistema Nacional de Mercado. A exigência de interromper a negociação tokenizada juntamente com a bolsa de listagem primária demonstra que a SEC já está tratando essa vinculação como importante.
O risco de contratos inteligentes também permanece material. Código público e auditável melhora a transparência, mas não pode garantir execução impecável. Uma vulnerabilidade de software afetando um local de negociação de ações tokenizadas envolveria valores mobiliários regulados, e não ativos puramente nativos de cripto, potencialmente levantando questões difíceis sobre reversões de negociações, registros de propriedade e compensação de investidores.
Por fim, a própria isenção é temporária. Os participantes do mercado que constroem em torno do framework precisam considerar a possibilidade de que regras permanentes possam alterar seus modelos de negócio antes do fim do período de cinco anos.
Visão da MEXC: A Tokenização Está Passando de Ativos para Estrutura de Mercado
A parte mais consequente da ação da SEC não é a capacidade de colocar um token de ação em um blockchain. A tokenização se torna economicamente importante quando as funções financeiras ao redor—negociação, provisão de liquidez, liquidação e registros de propriedade—começam a operar também por meio de infraestrutura programável.
Para os mercados de ativos digitais, essa é uma distinção importante. Muito do primeiro ciclo de RWA concentrou-se em fundos de Treasuries tokenizados e outros ativos cuja inovação principal era a emissão digital. O framework da SEC move a discussão em direção à arquitetura de mercado secundário. AMMs permissionados, contratos inteligentes auditáveis e valores mobiliários tokenizados com plenos direitos de acionista começam a testar se o blockchain pode mudar como os mercados regulados operam, em vez de apenas como os ativos são representados.
Os indicadores relevantes nos próximos anos serão, portanto, liquidez, custos de negociação, participação institucional e a confiabilidade das ações corporativas tokenizadas. Se essas métricas melhorarem, a tokenização poderá se tornar uma história de infraestrutura, e não apenas uma história de formato de ativo. Se a atividade permanecer fragmentada e escassa, a arquitetura de mercado convencional poderá continuar mais eficiente, apesar da novidade tecnológica.
O Arcabouço da SEC Transforma Ações Tokenizadas em um Teste Real de Mercado
A Isenção de Inovação de cinco anos da SEC move a negociação de ações tokenizadas para uma fase mais consequente. Os Estados Unidos não estão mais examinando apenas se valores mobiliários podem ser representados em blockchains; o regulador agora está permitindo que plataformas qualificadas testem como ações NMS reais podem ser negociadas por meio de AMMs permissionados e pools de liquidez sob isenções temporárias de definições específicas do Exchange Act.
As restrições são substanciais. Os ativos elegíveis enfrentam limites de símbolo e volume, os direitos dos acionistas devem ser preservados, os emissores podem se opor à tokenização por terceiros não afiliados, os contratos inteligentes devem atender aos requisitos de transparência e a negociação tokenizada deve parar quando a ação subjacente for suspensa. Essas condições deixam claro que não se trata de negociação irrestrita em blockchain.
Essa limitação também é o que torna o experimento significativo. A SEC está tentando isolar a inovação tecnológica das proteções legais vinculadas aos valores mobiliários tradicionais. Se o modelo funcionar, regras futuras poderão permitir que mais da estrutura do mercado de valores mobiliários avance em direção a uma infraestrutura programável sem exigir que os investidores abram mão dos direitos de propriedade convencionais.
Os próximos cinco anos serão, portanto, avaliados menos pelo número de ações que recebem versões tokenizadas e mais pela capacidade dessas plataformas de demonstrar liquidez duradoura, execução confiável e vantagens operacionais mensuráveis. A negociação de ações tokenizadas agora tem um caminho regulatório nos Estados Unidos; a tarefa mais difícil é provar que a estrutura de mercado é genuinamente melhor.
Fontes
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.