Visão Geral
A Comissão de Valores Mobiliários dos Estados Unidos (SEC) introduziu uma Isenção de Inovação de cinco anos em 17 de setembro de 2026, criando um caminho regulatório temporário para certas ações americanas tokenizadas serem negociadas onchain. Sob o arcabouço, Locais de Valores Mobiliários Tokenizados qualificados podem facilitar a negociação de ações tokenizadas do Sistema Nacional de Mercado por meio de formadores de mercado automatizados permissionados e pools de liquidez sem serem tratados como bolsas registradas sob a definição usual, desde que cumpram um conjunto detalhado de condições. Provedores de liquidez que participam desses pools também podem receber alívio condicional limitado da definição estatutária de dealer.
A política não deve ser interpretada como a SEC permitindo que plataformas de criptomoedas irrestritas tokenizem qualquer ação americana. Ações tokenizadas elegíveis devem proporcionar aos investidores os mesmos direitos e privilégios que a ação tradicional correspondente, incluindo direitos de voto e dividendos. Tokens sintéticos que apenas acompanham o preço de uma ação não se qualificam. Emissores podem se opor à tokenização por terceiros, contratos inteligentes devem ser públicos e auditáveis, e a negociação deve parar quando a ação subjacente for suspensa em sua bolsa primária.
A importância mais profunda da isenção é a estrutura de mercado. A SEC está efetivamente permitindo um experimento controlado sobre se a propriedade, o fornecimento de liquidez, a negociação e a liquidação podem migrar para a infraestrutura de blockchain pública sem abandonar as proteções centrais da lei de valores mobiliários. O limite de cinco anos indica que o arcabouço é um experimento interino destinado a gerar evidências para futuras regulamentações, em vez de uma desregulamentação permanente dos mercados de ações dos EUA.
Principais Conclusões
- A Isenção de Inovação da SEC cria um arcabouço condicional de cinco anos para negociação onchain de ações tokenizadas.
- Ações tokenizadas elegíveis devem proporcionar os mesmos direitos econômicos e de acionista que as ações tradicionais do NMS.
- Tokens sintéticos de ações que apenas replicam exposição de preço estão fora da isenção.
- A negociação pode usar AMMs permissionados e pools de liquidez, mas a participação e a atividade de mercado permanecem sujeitas a restrições.
- A política é melhor entendida como um experimento regulado de estrutura de mercado do que como negociação irrestrita e sem permissão de ações.
O Que É a Isenção de Inovação da SEC?
Um Experimento de Cinco Anos em Negociação Onchain de Ações
Um TSV pode reunir compradores e vendedores de ações tokenizadas do NMS por meio de um ou mais pools de liquidez de AMM permissionados. Os participantes devem satisfazer os padrões de acesso do local, o que significa que o modelo não é equivalente a uma exchange descentralizada totalmente aberta onde qualquer carteira pode necessariamente negociar.
Sob a ordem, TSVs qualificados recebem alívio da definição de exchange da Lei de Bolsas. Certos provedores de liquidez que usam capital próprio para fornecer ações tokenizadas a um pool de AMM também podem receber alívio condicional da definição de dealer. As disposições antifraude e antimanipulação da lei federal de valores mobiliários continuam a se aplicar.
Esta é uma distinção importante. A SEC não suspendeu a lei de valores mobiliários dos EUA para ações baseadas em blockchain. Em vez disso, relaxou temporariamente classificações regulatórias específicas que de outra forma poderiam impedir novas estruturas de mercado de operar.
A maneira profissional de descrever a política é, portanto, experimentação delimitada. A SEC está permitindo que uma estrutura de mercado limitada opere enquanto mantém requisitos de proteção ao investidor e coleta evidências sobre como os mercados tokenizados se comportam.
Por Que o Limite de Cinco Anos Importa
Esse cronograma sugere que a SEC não vê o arcabouço atual como a arquitetura final para mercados de ações tokenizadas. A agência também solicitou comentários públicos sobre possíveis modificações e etapas regulatórias futuras.
Os comissários da SEC descreveram explicitamente a isenção como uma oportunidade de observar como as ações tokenizadas do NMS são negociadas, como os mercados onchain e tradicionais interagem e quais categorias regulatórias eventualmente fazem sentido para locais e provedores de liquidez.
Se os mercados tokenizados demonstrarem descoberta eficiente de preços, proteção robusta ao investidor, liquidação confiável e vigilância eficaz, a experiência poderá informar regras mais duradouras. Se problemas materiais surgirem, a SEC pode ajustar ou substituir o arcabouço temporário.
O período de cinco anos deve, portanto, ser entendido como um laboratório regulatório, e não como uma garantia de que o modelo atual se tornará permanente.
Que Tipo de Ações Tokenizadas Podem Ser Negociadas?
Investidores Devem Receber Direitos Reais de Acionista
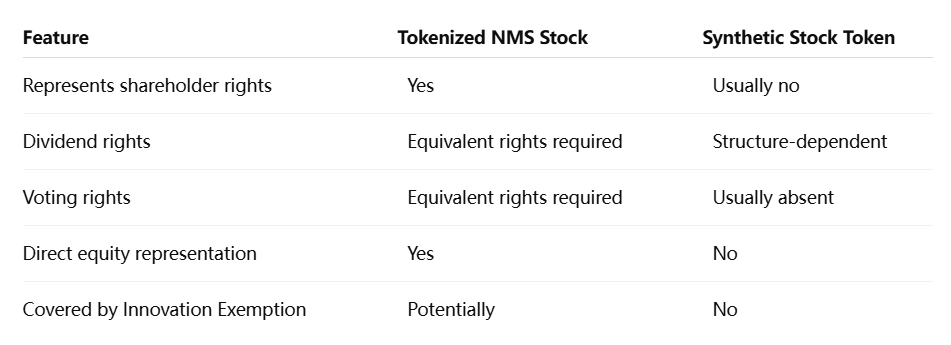
Uma ação tokenizada do NMS disponibilizada em um TSV deve dar aos detentores os mesmos direitos e privilégios que as ações tradicionais da classe equivalente. Isso inclui direitos econômicos e de governança, como dividendos e direitos de voto.
Este requisito é central para a abordagem da SEC.
Se um token de blockchain apenas acompanha o preço da Apple, Nvidia, Tesla ou de outra empresa listada, sem representar os direitos reais associados à ação subjacente, ele não se qualifica sob esta estrutura.
A reivindicação legal, portanto, importa mais do que o formato do token.
Uma representação em blockchain de um interesse acionário genuíno pode potencialmente se enquadrar na isenção. Um derivativo sintético que apenas espelha o desempenho do preço das ações continua sendo um tipo diferente de produto financeiro.
Emissores Podem se Opor à Tokenização por Terceiros
Se um terceiro não afiliado ao emissor quiser tokenizar as ações de uma empresa e disponibilizá-las em um TSV, o local deve fornecer aviso por escrito ao emissor e dar à empresa a oportunidade de se opor. Se o emissor se opuser, o título tokenizado não poderá ser disponibilizado sob a isenção.
Esta disposição limita materialmente a ideia de tokenização de ações sem permissão.
Isso reduz potenciais conflitos envolvendo registros de acionistas, ações corporativas, direitos de voto, dividendos e comunicações com investidores.
Também mostra que a SEC está tentando integrar a infraestrutura de blockchain à estrutura legal existente das empresas de capital aberto, em vez de criar um sistema de ações paralelo e desvinculado dos emissores.
Por Que a SEC Está Permitindo AMMs para Ações?
AMMs Introduzem uma Microestrutura de Mercado Diferente
As ações tradicionais dos EUA são negociadas principalmente por meio de livros de ofertas, onde compradores e vendedores enviam lances e ofertas, com o apoio de bolsas, corretoras, formadores de mercado, câmaras de compensação e outros intermediários.
Um formador de mercado automatizado funciona de maneira diferente.
A liquidez é depositada em um pool, e contratos inteligentes determinam como as negociações ocorrem de acordo com mecanismos predefinidos. Nos mercados de criptomoedas, esse modelo tem sido amplamente utilizado para negociação descentralizada. A Isenção de Inovação da SEC permite que uma versão permissionada dessa arquitetura seja testada com ações NMS tokenizadas.
O significado não é simplesmente que as ações possam existir como tokens.
É que o mecanismo subjacente de provisão de liquidez pode mudar.
Se a negociação de ações baseada em AMM se tornar viável, os mercados de ações poderiam eventualmente suportar novas formas de liquidez programável, liquidação automatizada e transferência contínua de propriedade. A infraestrutura de mercado poderia se tornar mais modular, com contratos inteligentes executando funções que atualmente exigem múltiplos intermediários.
No entanto, os AMMs também introduzem riscos desconhecidos nos mercados públicos de ações.
Eficiência de Capital Vem com Novas Questões de Risco
A negociação via AMM pode oferecer benefícios potenciais, incluindo saldos de pool mais transparentes, liquidação programável, atrito operacional reduzido e janelas de negociação potencialmente mais longas.
Mas o modelo levanta questões difíceis.
Os provedores de liquidez podem enfrentar seleção adversa quando traders informados interagem com pools cujos preços se ajustam mecanicamente. Ativos voláteis podem criar risco de inventário, enquanto fórmulas de precificação mal projetadas podem levar a execuções ineficientes. Vulnerabilidades de contratos inteligentes introduzem um risco tecnológico que as bolsas de ações tradicionais gerenciam de forma diferente.
A fragmentação de liquidez é outro problema.
Se a mesma ação for negociada simultaneamente em bolsas tradicionais, múltiplos locais tokenizados e vários pools de liquidez, a descoberta de preços pode se tornar mais complexa. A arbitragem pode manter os preços alinhados, mas também exige movimento eficiente de capital e conectividade de mercado confiável.
A política permite que a estrutura de mercado seja testada em escala controlada antes que os reguladores decidam se ela deve ser expandida.
A Isenção de Inovação Significa que as Ações dos EUA Podem Ser Negociadas 24/7?
Não Automaticamente
A infraestrutura de blockchain é tecnicamente capaz de operar continuamente, mas a isenção da SEC não significa que toda ação tokenizada dos EUA possa ser negociada imediatamente 24 horas por dia, sem restrições.
Uma das condições explícitas é que um TSV deve interromper a negociação de uma ação tokenizada sempre que a negociação da ação NMS subjacente for interrompida em sua bolsa de listagem primária.
Isso mantém o mercado tokenizado vinculado às proteções centrais do mercado tradicional de ações.
A SEC está examinando separadamente questões mais amplas em torno da negociação de ações 24 horas, mas a tokenização não se sobrepõe a interrupções de mercado, suspensões específicas de emissores ou outros controles regulatórios.
A melhor interpretação é que a infraestrutura blockchain aumenta a possibilidade técnica de negociação em horário estendido, enquanto o arcabouço regulatório continua a determinar quando a negociação é permitida.
Contratos Inteligentes Devem Permanecem Transparentes e Auditáveis
A SEC também exige que os contratos inteligentes usados pelos TSVs sejam auditáveis, públicos e implantados em um livro-razão distribuído público e sem permissão.
Isso cria um modelo híbrido incomum.
A infraestrutura blockchain deve ser pública e sem permissão no nível do livro-razão, mas a participação no próprio TSV é permissionada.
Essa combinação permite que transações e lógica de contratos inteligentes se beneficiem da transparência da blockchain pública, ao mesmo tempo que dá ao local de negociação controle sobre quem pode acessar a negociação de valores mobiliários regulamentados.
Isso é materialmente diferente do DeFi totalmente sem permissão.
Pode se tornar um modelo importante para a adoção institucional de blockchain de forma mais ampla: infraestrutura de liquidação pública combinada com acesso regulamentado na camada de aplicação.
Ações Tokenizadas Poderiam Mudar Bolsas e Corretoras?
As Funções de Mercado Podem se Tornar Mais Modulares
A potencial disrupção vem da separação de funções que atualmente estão agrupadas em toda a infraestrutura do mercado tradicional.
Negociação, liquidação, custódia, manutenção de registros, provisão de liquidez e transferência de propriedade podem ser cada vez mais tratadas por diferentes camadas tecnológicas.
Uma ação tokenizada poderia teoricamente ser negociada por meio de um pool de liquidez de contrato inteligente, liquidar onchain e atualizar registros de propriedade muito mais rapidamente do que uma transação de valores mobiliários convencional em várias etapas.
Isso não significa que bolsas, corretoras, custodiantes ou agentes de transferência desapareçam. Em vez disso, seus papéis podem mudar.
Instituições tradicionais poderiam operar TSVs elas mesmas, integrar liquidação em blockchain, fornecer custódia regulamentada, fornecer liquidez a pools de AMM ou construir interfaces que ocultem a complexidade da blockchain dos investidores.
Novos entrantes também poderiam competir com intermediários estabelecidos se atenderem aos requisitos da SEC.
O provável impacto estrutural, portanto, não é uma simples substituição de Wall Street pelo DeFi. É o aumento da competição sobre quais partes da infraestrutura do mercado de valores mobiliários permanecem centralizadas e quais funções se tornam programáveis.
As Proteções Existentes aos Investidores Ainda Restringem o Modelo
Ações NMS tokenizadas permanecem valores mobiliários. Regras antifraude e antimanipulação continuam a se aplicar. Emissores podem se opor à tokenização não afiliada. Os locais de negociação devem divulgar informações sobre suas operações e atividade de negociação. O número de valores mobiliários e o volume total de negociação são limitados, e o acesso é permissionado.
Isso limita substancialmente a comparação com mercados cripto descentralizados.
A SEC não está permitindo negociação global anônima de valores mobiliários dos EUA por meio de pools irrestritos. Ela está testando infraestrutura de mercado baseada em blockchain dentro de um perímetro existente da lei de valores mobiliários.
Esse limite regulatório será importante ao avaliar quais empresas nativas de cripto, corretoras, bolsas e provedores de tecnologia institucional podem realisticamente participar.
A Isenção de Inovação é Mais Sobre Estrutura de Mercado do que Tokenização
Valores mobiliários tokenizados já existiram antes.
O que muda é que a SEC está explicitamente permitindo uma forma controlada de negociação secundária onchain usando AMMs permissionados e infraestrutura de blockchain pública, enquanto fornece isenções direcionadas das definições tradicionais de bolsa e dealer.
Isso transforma a tokenização de uma tecnologia de emissão em um experimento de estrutura de mercado.
As questões centrais nos próximos cinco anos, portanto, dirão respeito à qualidade de execução, liquidez, proteção ao investidor, vigilância, eficiência de liquidação, interoperabilidade com mercados tradicionais e se as estruturas de AMM podem lidar com ações públicas sem introduzir novos riscos inaceitáveis.
O potencial positivo é significativo. A liquidação em blockchain poderia reduzir o atrito operacional, mercados programáveis poderiam mudar a provisão de liquidez e livros-razão públicos poderiam melhorar a transparência em partes do ciclo de vida dos valores mobiliários. As restrições são igualmente importantes: risco de contrato inteligente, liquidez fragmentada, direitos dos emissores, controles de acesso regulatório e a necessidade de preservar mercados justos e ordenados.
Para investidores e empresas de infraestrutura de mercado, a conclusão mais útil, portanto, não é que "Wall Street migrou para onchain". A conclusão mais precisa é que os reguladores dos EUA abriram uma janela de testes de cinco anos na qual a infraestrutura onchain do mercado de ações pode provar se merece um lugar permanente ao lado do sistema tradicional de valores mobiliários.
Fontes
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.