Escrito por: Hans
Compilado por: AididiaoJP, Foresight News
O centro de gravidade da regulamentação do mercado de criptomoedas dos EUA está se deslocando do Congresso para os reguladores. Este artigo coloca três coisas sob o mesmo arcabouço: onde a legislação estagnou, o que isso significa para o HYPE, e como o licenciado HIP-3 traz clientes dos EUA para a Hyperliquid. Para entender esse caminho, um ponto deve primeiro ficar claro: a Hyperliquid não precisa necessariamente se registrar; instituições licenciadas podem abrir seus próprios mercados sobre sua camada subjacente.
Impasse Legislativo: O Congresso Aprovou Apenas uma Lei de Stablecoins
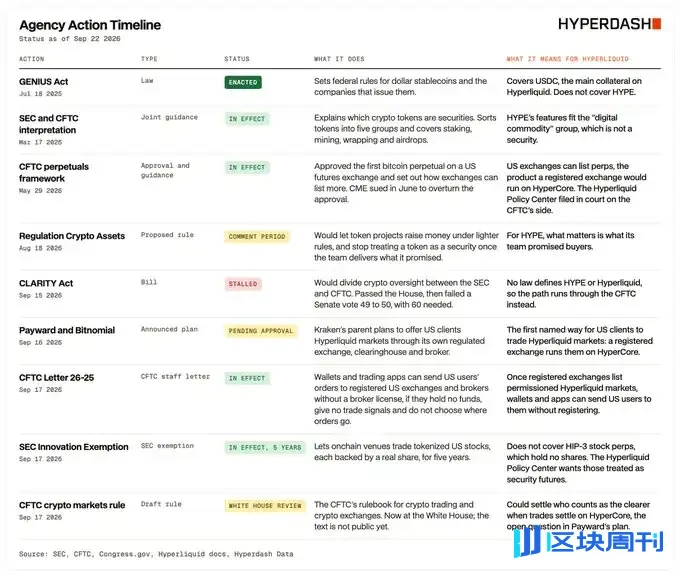
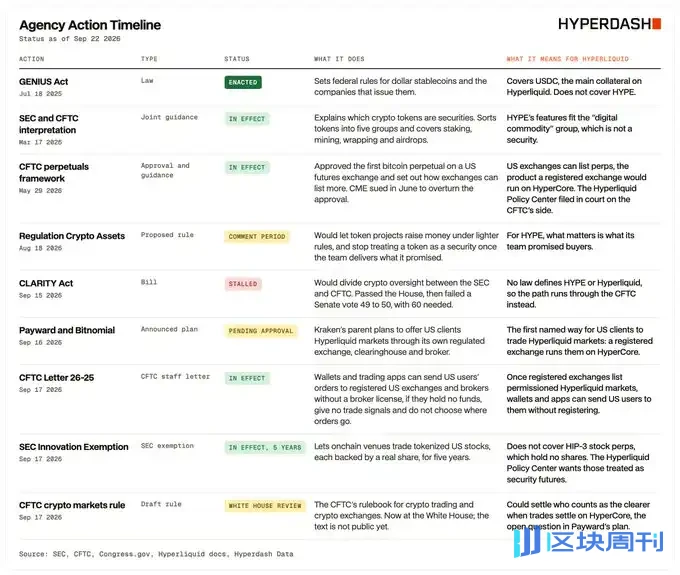
A única legislação federal sobre criptomoedas que realmente foi aprovada até agora é a Lei GENIUS, de julho de 2025, voltada para stablecoins de pagamento. O projeto de lei de estrutura de mercado, a Lei CLARITY, originalmente buscava traçar fronteiras regulatórias entre a SEC e a CFTC. Foi aprovado pela Câmara em julho de 2025, mas em 15 de setembro de 2026, o Senado encerrou o debate por uma votação de 49 a 50, e o projeto não foi aprovado. Por um voto, o projeto não se tornou lei.
Jake Chervinsky, do Hyperliquid Policy Center, disse: "Não conseguimos a Clarity esta semana, mas conseguimos certeza sobre o caminho a seguir." O autor interpreta isso como: a seguir, observe a CFTC, não a próxima rodada de votações no Congresso.
Reguladores Assumem: SEC e CFTC Abrem o Caminho Dentro do Ano
Em 17 de março, a SEC e a CFTC explicaram conjuntamente como as leis de valores mobiliários se aplicam aos criptoativos, substituindo o arcabouço da equipe da SEC de 2019. Valores mobiliários digitais, commodities digitais, colecionáveis e ferramentas foram definidos separadamente: ações, títulos e cotas de fundos on-chain são diretamente regulados como valores mobiliários; commodities digitais não são reguladas como valores mobiliários; stablecoins, em última análise, dependem de seus termos.
Em 29 de maio, a CFTC aprovou o primeiro contrato perpétuo de Bitcoin em uma bolsa de futuros dos EUA. Em 6 de junho, a Chicago Mercantile Exchange (CME) entrou com uma ação para anular a aprovação. Se os perpétuos podem ser negociados em plataformas dos EUA permanece indefinido nos tribunais.
Em 18 de agosto, a SEC propôs o Regulamento de Criptoativos: projetos de tokens poderiam usar uma isenção de emissão; o porto seguro afirma que, após o emissor completar ou abandonar o trabalho originalmente prometido, o token não é mais tratado como um contrato de investimento.
Três coisas aconteceram em 17 de setembro. A Carta nº 26-25 da CFTC permite que front ends encaminhem usuários para corretoras e bolsas registradas nos EUA sem que precisem se registrar como corretores introdutórios, desde que não custodiem fundos, forneçam sinais de negociação ou determinem o roteamento de ordens. Isso efetivamente estende a isenção concedida separadamente à carteira Phantom em março deste ano a todas as aplicações qualificadas. Em julho, o Hyperliquid Policy Center e a Phantom haviam pedido que essa isenção fosse escrita em uma regra formal aplicável a todas as carteiras. No mesmo dia, a SEC aprovou uma isenção de inovação permitindo que plataformas on-chain negociem ações dos EUA lastreadas um a um por ações reais. Também no mesmo dia, a CFTC enviou regras de negociação e mercado de criptomoedas à Casa Branca; elas permanecem na fase de pré-regra, sem texto público. Se os livros de ordens on-chain podem ser reconhecidos como motores de compensação, o autor acredita, está escrito nesse rascunho que ainda não apareceu.
Em 19 de agosto, Trump disse que o presidente da CFTC, Selig, está pressionando para trazer a Hyperliquid para terra firme "de maneira totalmente compatível e legal". A Carta nº 26-25 cobre aplicações que roteiam para plataformas registradas nos EUA, e a própria Hyperliquid ainda não é uma dessas plataformas. A abordagem que está se formando não exige que ela se registre: uma empresa registrada implanta seu próprio mercado na HyperCore, e essa empresa assume os clientes.
Posicionamento do HYPE: Lógica de Commodity Digital e Listagem de Futuros
Sob a interpretação conjunta de março, o valor de uma commodity digital vem da rede utilizável e da oferta e demanda, não da gestão e operação da equipe; os detentores não têm direito a renda, lucros ou ativos. O autor avalia o HYPE por sua utilidade: ele paga gas na HyperEVM; é apostado em validadores para fornecer segurança ao consenso HyperBFT; os implantadores do HIP-3/4 devem bloquear 500.000 HYPE como margem sujeita a penalidade; os detentores não têm direito à receita da exchange.

O documento nomeia 16 commodities digitais, incluindo BTC, ETH, SOL e XRP. A nota de rodapé 51 fornece o critério de triagem: cada uma é "o subjacente de um contrato futuro listado para negociação em um mercado de contratos designado já regulado pela CFTC". O HYPE não tinha tal contrato na época, então não foi nomeado. Isso não significa que esteja excluído; significa apenas que a lista nomeada segue futuros já listados.
Em 18 de maio, a Coinbase Derivatives autocertificou futuros perpétuos do HYPE sob a Regra 40.2 da CFTC, e a negociação foi aberta em 8 de junho sem ser interrompida. A autocertificação significa que a exchange lista após notificar a própria CFTC; não é uma decisão qualitativa da Comissão. Mas este contrato foi listado como um futuro de commodity. Com base nisso, o autor acredita que o HYPE já é negociado em praças dos EUA como um futuro de commodity.
Modelo de Entrada nos EUA: Payward Reúne Três Licenças
Em 16 de setembro, a Payward, empresa controladora da Kraken, anunciou sua intenção de buscar o HIP-3 licenciado. A estrutura se divide em três entidades licenciadas:
- Bitnomial Exchange, um mercado de contratos designado, cria, possui e gerencia o mercado HIP-3 licenciado;
- Bitnomial Clearinghouse, uma organização de compensação de derivativos, cuida da compensação e liquidação;
- NinjaTrader Clearing, uma corretora de futuros, cuida da abertura de contas e custódia.
Apenas contas abertas através da NinjaTrader e incluídas na lista de permissões tanto pela NinjaTrader quanto pela Bitnomial podem negociar esses contratos. Este não é um livro de ordens global aberto, mas um livro de clientes dos EUA dentro de uma lista permissionada. A Payward adquiriu a Bitnomial em 1º de maio deste ano, com o objetivo de obter as três licenças: exchange, câmara de compensação e corretagem de futuros. A data de lançamento, taxas e ativos subjacentes não foram anunciados, e o plano ainda aguarda aprovação regulatória.
Divisão de Trabalho na Compensação: HyperCore Faz o Matching, Câmara de Compensação Licenciada Serve de Rede de Segurança
Como a compensação é dividida é a parte mais técnica e mais crítica do artigo. A HyperCore já usa código para marcar a mercado, congelar margem e executar liquidações. Uma câmara de compensação registrada provavelmente servirá como rede de segurança: através do parâmetro modifyBackstopLiquidatorApproval, o implantador designa quem assume as posições que permanecem não liquidadas após a liquidação forçada. A Bitnomial Clearinghouse é a natural detentora desse assento e das perdas correspondentes. O autor afirma claramente: este é o resultado que ele considera mais provável, desde que a CFTC reconheça que o código do protocolo pode servir como um motor de compensação.
A Payward é a primeira empresa a divulgar publicamente essa estrutura. Outras exchanges e corretoras registradas podem seguir o exemplo. Em cada caso, o próprio aplicativo da corretora é o front end mais natural; carteiras e outros aplicativos de negociação, desde que cumpram as três restrições da Carta nº 26-25, também podem encaminhar usuários dos EUA para lá sem precisar se tornar corretoras eles mesmos.
Observações de Acompanhamento: Três Coisas Determinam o Ritmo da Implementação
- Quando o HIP-3 irá para a mainnet;
- Se a Bitnomial irá autocertificar a listagem sob a Seção 40.2, ou passar pelo processo de aprovação;
- Se as regras do mercado de criptomoedas conseguirão passar pela Casa Branca—se um livro de ordens on-chain pode servir como câmara de compensação está escrito exatamente naquele texto.
A conclusão do autor é bastante otimista: a maioria das peças para conectar a Hyperliquid aos Estados Unidos de forma compatível já está sobre a mesa; o HYPE se encaixa na definição institucional de commodity digital e já é negociado como futuros de commodity em uma exchange dos EUA; as instituições licenciadas também têm um modelo—uma exchange registrada implanta o mercado, uma corretora registrada integra os clientes, e a HyperCore cuida do matching, da margem e das liquidações. A Payward foi a primeira a se pronunciar, e ele não acredita que será a última.
Três peças ainda precisam se encaixar: se a CFTC reconhece que o código do protocolo é o motor de compensação; se o desafio da CME aos contratos perpétuos nas exchanges dos EUA fracassará; e se o HIP-3 irá para a mainnet. Sob a atual administração, com a SEC e a CFTC já no comando, o autor espera que as coisas se acelerem daqui para frente.
Estes são os roteiros de pessoas dentro do ecossistema, não aprovações regulatórias. Mesmo que um mercado permissionado seja aberto, isso não significa que a Hyperliquid globalmente sem permissão se torne automaticamente legal para o varejo dos EUA. O que realmente precisa ser verificado ainda é aquele texto de regras da Casa Branca ainda não publicado, e se a Bitnomial realmente listou os contratos.