Napisane przez: Hans
Zredagowane przez: AididiaoJP, Foresight News
Środek ciężkości stanowienia przepisów dla amerykańskiego rynku kryptowalut przesuwa się z Kongresu do regulatorów. Ten artykuł umieszcza trzy kwestie w tych samych ramach: gdzie utknęły prace legislacyjne, co to oznacza dla HYPE oraz w jaki sposób licencjonowany HIP-3 wprowadza amerykańskich klientów na Hyperliquid. Aby zrozumieć tę ścieżkę, należy najpierw wyjaśnić jedną kwestię: Hyperliquid nie musi koniecznie rejestrować siebie; licencjonowane instytucje mogą otwierać własne rynki na jego warstwie bazowej.
Impas legislacyjny: Kongres uchwalił jedynie ustawę o stablecoinach
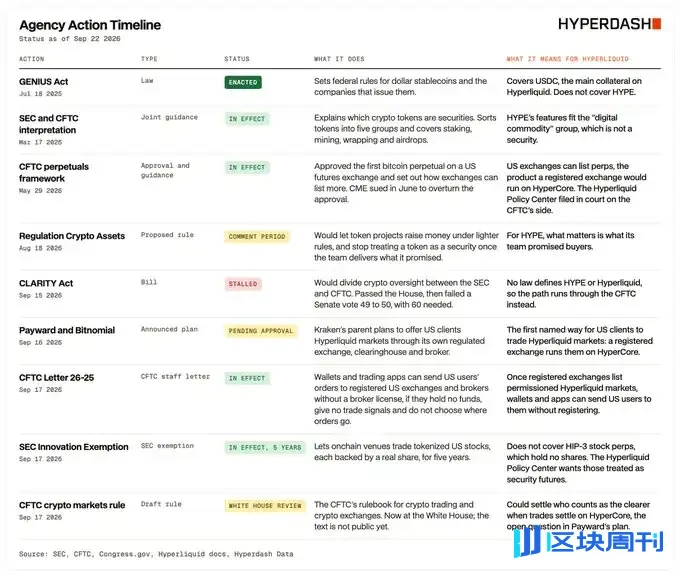
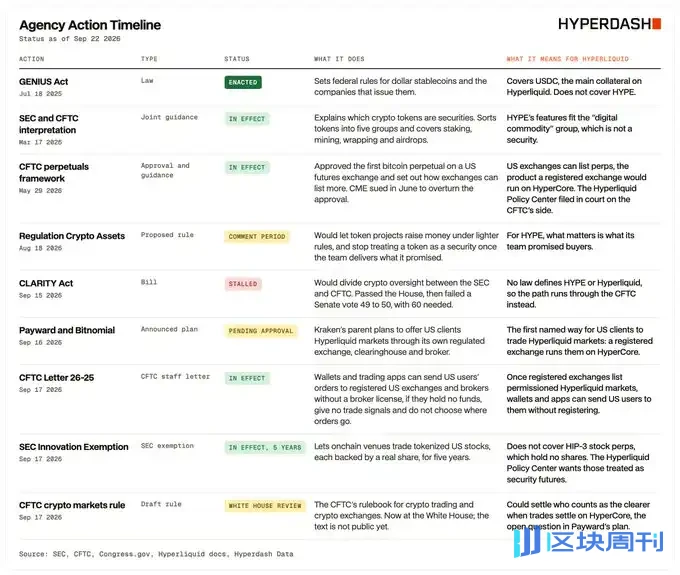
Jedyną federalną ustawą dotyczącą kryptowalut, która faktycznie została dotychczas przyjęta, jest GENIUS Act z lipca 2025 r., skierowana do stablecoinów płatniczych. Ustawa o strukturze rynku, CLARITY Act, pierwotnie miała wyznaczyć granice regulacyjne między SEC a CFTC. Została przyjęta przez Izbę Reprezentantów w lipcu 2025 r., ale 15 września 2026 r. Senat zakończył debatę stosunkiem głosów 49 do 50 i ustawa nie została przyjęta. Jednym głosem ustawa nie stała się prawem.
Jake Chervinsky z Hyperliquid Policy Center powiedział: „Nie otrzymaliśmy Clarity w tym tygodniu, ale otrzymaliśmy pewność co do dalszej ścieżki”. Autor interpretuje to następująco: w dalszej kolejności należy obserwować CFTC, a nie kolejną rundę głosowań w Kongresie.
Regulatorzy przejmują kontrolę: SEC i CFTC torują drogę w ciągu roku
17 marca SEC i CFTC wspólnie wyjaśniły, w jaki sposób przepisy dotyczące papierów wartościowych mają zastosowanie do aktywów kryptowalutowych, zastępując ramy pracowników SEC z 2019 r. Cyfrowe papiery wartościowe, cyfrowe towary, przedmioty kolekcjonerskie i narzędzia zostały zdefiniowane oddzielnie: akcje, obligacje i udziały w funduszach na łańcuchu są bezpośrednio regulowane jako papiery wartościowe; cyfrowe towary nie są regulowane jako papiery wartościowe; stablecoiny ostatecznie zależą od swoich warunków.
29 maja CFTC zatwierdziła pierwszy kontrakt wieczysty na Bitcoina na amerykańskiej giełdzie kontraktów terminowych. 6 czerwca Chicago Mercantile Exchange (CME) pozwała w celu uchylenia zatwierdzenia. To, czy kontrakty wieczyste mogą być przedmiotem obrotu na amerykańskich platformach, pozostaje nierozstrzygnięte w sądzie.
18 sierpnia SEC zaproponowała przepisy dotyczące aktywów kryptowalutowych: projekty tokenów mogłyby korzystać ze zwolnienia emisyjnego; bezpieczna przystań stanowi, że po tym, jak emitent zakończy lub porzuci prace pierwotnie obiecane, token nie jest już traktowany jako kontrakt inwestycyjny.
Trzy rzeczy wydarzyły się 17 września. Pismo CFTC nr 26-25 pozwala interfejsom użytkownika kierować użytkowników do zarejestrowanych amerykańskich brokerów i giełd bez konieczności samodzielnej rejestracji jako brokerzy wprowadzający, pod warunkiem że nie przechowują środków, nie dostarczają sygnałów handlowych ani nie określają trasowania zleceń. W praktyce rozszerza to zwolnienie przyznane osobno portfelowi Phantom w marcu tego roku na wszystkie kwalifikujące się aplikacje. W lipcu Hyperliquid Policy Center i Phantom zwróciły się o zapisanie tego zwolnienia w formalnej regule mającej zastosowanie do wszystkich portfeli. Tego samego dnia SEC zatwierdziła zwolnienie innowacyjne pozwalające platformom na łańcuchu handlować amerykańskimi akcjami zabezpieczonymi jeden do jednego rzeczywistymi akcjami. Również tego samego dnia CFTC przesłała przepisy dotyczące handlu kryptowalutami i rynku do Białego Domu; pozostają one na etapie przedregulacyjnym, bez publicznego tekstu. To, czy księgi zleceń na łańcuchu mogą być uznane za silniki rozliczeniowe, zdaniem autora, jest zapisane w tym jeszcze nieopublikowanym projekcie.
19 sierpnia Trump powiedział, że przewodniczący CFTC Selig dąży do sprowadzenia Hyperliquid na ląd „w w pełni zgodny i legalny sposób”. Pismo nr 26-25 obejmuje aplikacje kierujące do zarejestrowanych amerykańskich platform, a sam Hyperliquid nie jest jeszcze taką platformą. Przyjmowane podejście nie wymaga jego rejestracji: zarejestrowana spółka wdraża własny rynek na HyperCore, a ta spółka przejmuje klientów.
Pozycjonowanie HYPE: Logika cyfrowego towaru i notowanie kontraktów terminowych
Zgodnie ze wspólną interpretacją z marca wartość cyfrowego towaru pochodzi z użytkowej sieci oraz podaży i popytu, a nie z zarządzania i operowania zespołu; posiadacze nie mają roszczeń do dochodów, zysków ani aktywów. Autor ocenia HYPE pod kątem użyteczności: płaci gaz w HyperEVM; jest stakowany u walidatorów, aby zapewnić bezpieczeństwo konsensusowi HyperBFT; wdrażający HIP-3/4 muszą zablokować 500 000 HYPE jako depozyt zabezpieczający podlegający redukcji; posiadacze nie mają roszczeń do przychodów giełdy.

Dokument wymienia 16 cyfrowych towarów, w tym BTC, ETH, SOL i XRP. Przypis 51 podaje kryterium kwalifikacji: każdy z nich jest „instrumentem bazowym kontraktu terminowego notowanego w obrocie na wyznaczonym rynku kontraktów, już regulowanym przez CFTC”. HYPE nie miał wówczas takiego kontraktu, więc nie został wymieniony. Nie oznacza to, że jest wykluczony; oznacza to jedynie, że wymieniona lista podąża za już notowanymi kontraktami terminowymi.
18 maja Coinbase Derivatives samodzielnie certyfikowało kontrakty terminowe typu perpetual na HYPE zgodnie z regułą 40.2 CFTC, a obrót rozpoczął się 8 czerwca bez zawieszenia. Samodzielna certyfikacja oznacza, że giełda notuje po powiadomieniu samej CFTC; nie jest to jakościowe orzeczenie Komisji. Jednak ten kontrakt został notowany jako kontrakt terminowy na towar. Na tej podstawie autor uważa, że HYPE jest już przedmiotem obrotu na amerykańskich rynkach jako kontrakt terminowy na towar.
Szablon wejścia na rynek USA: Payward gromadzi trzy licencje
16 września Payward, spółka nadrzędna Kraken, ogłosiła zamiar ubiegania się o licencjonowany HIP-3. Struktura dzieli się na trzy licencjonowane podmioty:
- Bitnomial Exchange, wyznaczony rynek kontraktów, tworzy, posiada i zarządza licencjonowanym rynkiem HIP-3;
- Bitnomial Clearinghouse, organizacja rozliczeniowa instrumentów pochodnych, zajmuje się rozliczaniem i rozrachunkiem;
- NinjaTrader Clearing, dom maklerski kontraktów terminowych, zajmuje się otwieraniem rachunków i przechowywaniem aktywów.
Tylko rachunki otwarte za pośrednictwem NinjaTrader i wpisane na białą listę zarówno przez NinjaTrader, jak i Bitnomial mogą handlować tymi kontraktami. Nie jest to otwarty globalny arkusz zleceń, lecz księga klientów z USA w ramach listy uprawnionych. Payward nabył Bitnomial 1 maja tego roku, dążąc do uzyskania trzech licencji: giełdy, izby rozliczeniowej i brokera kontraktów terminowych. Data uruchomienia, opłaty i aktywa bazowe nie zostały ogłoszone, a plan wciąż oczekuje na zatwierdzenie regulacyjne.
Podział zadań rozliczeniowych: HyperCore dopasowuje, licencjonowana izba rozliczeniowa stanowi zabezpieczenie
Sposób podziału rozliczeń jest najbardziej techniczną i najbardziej kluczową częścią artykułu. HyperCore już używa kodu do wyceny według rynku, zamrażania depozytu zabezpieczającego i przeprowadzania likwidacji. Zarejestrowana izba rozliczeniowa najprawdopodobniej służy jako zabezpieczenie: poprzez parametr modifyBackstopLiquidatorApproval wdrażający wyznacza, kto przejmuje pozycje, które pozostają niezlikwidowane po przymusowej likwidacji. Bitnomial Clearinghouse jest naturalnym nosicielem tego miejsca i odpowiadających mu strat. Autor stwierdza wyraźnie: to jest wynik, który uważa za najbardziej prawdopodobny, pod warunkiem że CFTC uzna, iż kod protokołu może służyć jako silnik rozliczeniowy.
Payward jest pierwszą firmą, która publicznie ujawniła tę strukturę. Inne zarejestrowane giełdy i domy maklerskie mogą pójść w jej ślady. W każdym przypadku własna aplikacja brokera jest najbardziej naturalnym interfejsem; portfele i inne aplikacje handlowe, o ile spełniają trzy ograniczenia z Pisma nr 26-25, mogą również kierować tam użytkowników z USA, nie musząc same stawać się brokerami.
Obserwacje następcze: Trzy czynniki decydują o tempie wdrożenia
- Kiedy HIP-3 trafi do mainnetu;
- Czy Bitnomial samodzielnie certyfikuje notowanie na podstawie Sekcji 40.2, czy przejdzie przez proces zatwierdzania;
- Czy zasady rynku kryptowalut mogą zostać zatwierdzone przez Biały Dom—czy księga zleceń on-chain może służyć jako izba rozliczeniowa, jest zapisane właśnie tam, w tym tekście.
Wniosek autora jest dość optymistyczny: większość elementów potrzebnych do zgodnego połączenia Hyperliquid ze Stanami Zjednoczonymi jest już na stole; HYPE spełnia instytucjonalną definicję towaru cyfrowego i jest już przedmiotem obrotu jako kontrakty terminowe na towary na amerykańskiej giełdzie; licencjonowane instytucje mają również szablon—zarejestrowana giełda wdraża rynek, zarejestrowany broker-dealer pozyskuje klientów, a HyperCore obsługuje dopasowywanie, depozyt zabezpieczający i likwidacje. Payward odezwał się pierwszy, a on nie sądzi, że będzie ostatni.
Trzy elementy jeszcze nie wskoczyły na swoje miejsce: czy CFTC uznaje, że kod protokołu jest silnikiem rozliczeniowym; czy wyzwanie CME wobec kontraktów wieczystych na amerykańskich giełdach upadnie; oraz czy HIP-3 trafi do mainnetu. W obecnej administracji, gdy SEC i CFTC są już za kierownicą, autor oczekuje, że w przyszłości sprawy przyspieszą.
To są plany działania ludzi z ekosystemu, a nie zatwierdzenia regulacyjne. Nawet jeśli otworzy się rynek z ograniczeniami, nie oznacza to, że globalnie bezpermisyjny Hyperliquid automatycznie staje się legalny dla amerykańskiego detalisty. To, co naprawdę wymaga weryfikacji, to wciąż ten jeszcze nieopublikowany tekst przepisów z Białego Domu oraz to, czy Bitnomial faktycznie notował kontrakty.