Aperçu
La Securities and Exchange Commission des États-Unis a introduit une exemption d'innovation de cinq ans le 17 septembre 2026, créant une voie réglementaire temporaire pour certaines actions américaines tokenisées à être négociées onchain. Dans le cadre de ce cadre, les plateformes de titres tokenisés éligibles peuvent faciliter la négociation d'actions tokenisées du National Market System via des teneurs de marché automatisés permissionnés et des pools de liquidité sans être traitées comme des bourses enregistrées selon la définition habituelle, à condition qu'elles se conforment à un ensemble détaillé de conditions. Les fournisseurs de liquidité participant à ces pools peuvent également bénéficier d'un allègement conditionnel limité de la définition statutaire de courtier.
La politique ne doit pas être interprétée comme la SEC autorisant des plateformes crypto sans restriction à tokeniser n'importe quelle action américaine. Les actions tokenisées éligibles doivent offrir aux investisseurs les mêmes droits et privilèges que l'action traditionnelle correspondante, y compris les droits de vote et de dividende. Les jetons synthétiques qui ne font que suivre le prix d'une action ne sont pas éligibles. Les émetteurs peuvent s'opposer à la tokenisation par des tiers, les contrats intelligents doivent être publics et auditables, et la négociation doit cesser lorsque l'action sous-jacente est suspendue sur sa bourse principale.
L'importance plus profonde de l'exemption réside dans la structure du marché. La SEC permet effectivement une expérience contrôlée pour déterminer si la propriété, la fourniture de liquidité, la négociation et le règlement peuvent migrer vers une infrastructure blockchain publique sans abandonner les protections fondamentales du droit des valeurs mobilières. La limite de cinq ans indique que le cadre est une expérience intérimaire destinée à générer des preuves pour une future réglementation plutôt qu'une déréglementation permanente des marchés d'actions américains.
Points clés
- L'exemption d'innovation de la SEC crée un cadre conditionnel de cinq ans pour la négociation onchain d'actions tokenisées.
- Les actions tokenisées éligibles doivent offrir les mêmes droits économiques et d'actionnaire que les actions NMS traditionnelles.
- Les jetons d'actions synthétiques qui ne répliquent que l'exposition au prix sont exclus de l'exemption.
- La négociation peut utiliser des AMM permissionnés et des pools de liquidité, mais la participation et l'activité du marché restent soumises à des restrictions.
- La politique est mieux comprise comme une expérience réglementée de structure de marché plutôt que comme une négociation d'actions sans permission et sans restriction.
Qu'est-ce que l'exemption d'innovation de la SEC ?
Une expérience de cinq ans dans la négociation d'actions onchain
L'exemption d'innovation offre un allègement temporaire et conditionnel à une nouvelle catégorie d'opérateur de marché connue sous le nom de plateforme de titres tokenisés, ou TSV.
Une TSV peut rassembler des acheteurs et des vendeurs d'actions NMS tokenisées via un ou plusieurs pools de liquidité AMM permissionnés. Les participants doivent satisfaire aux normes d'accès de la plateforme, ce qui signifie que le modèle n'est pas équivalent à un échange décentralisé entièrement ouvert où n'importe quel portefeuille peut nécessairement négocier.
Selon l'ordonnance, les TSV éligibles bénéficient d'un allègement de la définition d'une bourse au sens de l'Exchange Act. Certains fournisseurs de liquidité utilisant leur propre capital pour fournir des actions tokenisées à un pool AMM peuvent également bénéficier d'un allègement conditionnel de la définition de courtier. Les dispositions anti-fraude et anti-manipulation du droit fédéral des valeurs mobilières continuent de s'appliquer.
Il s'agit d'une distinction importante. La SEC n'a pas suspendu le droit américain des valeurs mobilières pour les actions basées sur la blockchain. Au lieu de cela, elle a temporairement assoupli des classifications réglementaires spécifiques qui pourraient autrement empêcher de nouvelles structures de marché de fonctionner.
La manière professionnelle de décrire la politique est donc expérimentation encadrée. La SEC permet à une structure de marché limitée de fonctionner tout en conservant les exigences de protection des investisseurs et en recueillant des preuves sur le comportement des marchés tokenisés.
Pourquoi la limite de cinq ans est importante
L'exemption expire cinq ans après sa publication.
Ce calendrier suggère que la SEC ne considère pas le cadre actuel comme l'architecture finale des marchés d'actions tokenisées. L'agence a également demandé des commentaires publics sur d'éventuelles modifications et étapes réglementaires futures.
Les commissaires de la SEC ont explicitement décrit l'exemption comme une occasion d'observer comment les actions NMS tokenisées se négocient, comment les marchés onchain et traditionnels interagissent, et quelles catégories réglementaires finissent par avoir du sens pour les plateformes et les fournisseurs de liquidité.
Cela fait de l'exemption autant un exercice de collecte de données qu'un changement réglementaire.
Si les marchés tokenisés démontrent une découverte des prix efficace, une protection robuste des investisseurs, un règlement fiable et une surveillance efficace, l'expérience pourrait éclairer des règles plus durables. Si des problèmes matériels apparaissent, la SEC peut ajuster ou remplacer le cadre temporaire.
La période de cinq ans doit donc être comprise comme un laboratoire réglementaire plutôt qu'une garantie que le modèle actuel deviendra permanent.
Quel type d'actions tokenisées peut être négocié ?
Les investisseurs doivent recevoir de véritables droits d'actionnaire
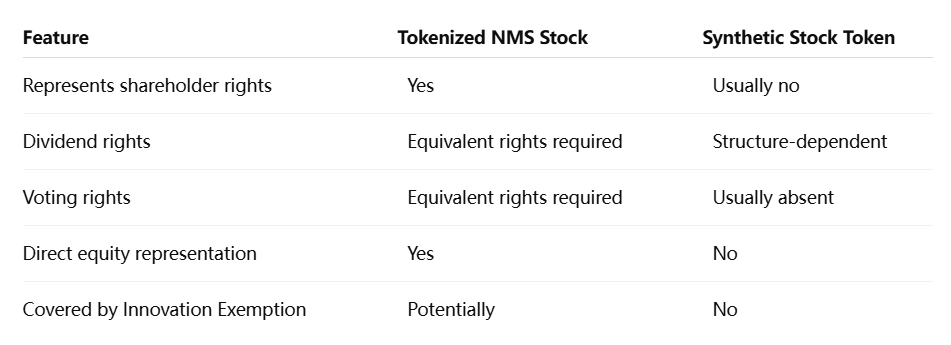
L'exemption d'innovation trace une ligne claire entre la propriété tokenisée et l'exposition synthétique au prix.
Une action NMS tokenisée mise à disposition sur une TSV doit donner aux détenteurs les mêmes droits et privilèges que les actions traditionnelles de la classe équivalente. Cela inclut les droits économiques et de gouvernance tels que les dividendes et les droits de vote.
Cette exigence est au cœur de l'approche de la SEC.
Si un jeton de blockchain ne fait que suivre le prix d'Apple, de Nvidia, de Tesla ou d'une autre société cotée sans représenter les droits réels associés à l'action sous-jacente, il ne relève pas de ce cadre.
La revendication juridique importe donc plus que le format du jeton.
Une représentation sur blockchain d'un véritable intérêt en actions peut potentiellement entrer dans le champ de l'exemption. Un produit dérivé synthétique qui ne fait que refléter la performance du cours de l'action reste un autre type de produit financier.
Les émetteurs peuvent s'opposer à la tokenisation par des tiers
L'exemption donne également aux sociétés cotées un degré important de contrôle.
Si un tiers non affilié à l'émetteur souhaite tokeniser les actions d'une société et les rendre disponibles sur un TSV, la plateforme doit fournir un avis écrit à l'émetteur et donner à la société la possibilité de s'y opposer. Si l'émetteur s'y oppose, le titre tokenisé ne peut pas être rendu disponible au titre de l'exemption.
Cette disposition limite matériellement l'idée d'une tokenisation des actions sans autorisation.
Une plateforme blockchain ne peut pas simplement créer une version tokenisée qualifiée de n'importe quelle action cotée aux États-Unis et se prévaloir de l'exemption indépendamment de l'avis de l'émetteur.
Cela réduit les conflits potentiels liés aux registres d'actionnaires, aux opérations sur titres, aux droits de vote, aux dividendes et aux communications avec les investisseurs.
Cela montre aussi que la SEC tente d'intégrer l'infrastructure blockchain à la structure juridique existante des sociétés cotées plutôt que de créer un système d'actions parallèle détaché des émetteurs.
Pourquoi la SEC autorise-t-elle les AMM pour les actions ?
Les AMM introduisent une microstructure de marché différente
Les actions américaines traditionnelles se négocient principalement via des carnets d'ordres où les acheteurs et les vendeurs soumettent des offres et des demandes, soutenus par des bourses, des courtiers-négociants, des teneurs de marché, des chambres de compensation et d'autres intermédiaires.
Un teneur de marché automatisé fonctionne différemment.
La liquidité est déposée dans un pool, et des contrats intelligents déterminent comment les transactions ont lieu selon des mécanismes prédéfinis. Sur les marchés crypto, ce modèle a été largement utilisé pour la négociation décentralisée. L'exemption pour l'innovation de la SEC permet de tester une version permissionnée de cette architecture avec des actions NMS tokenisées.
L'importance ne réside pas simplement dans le fait que les actions peuvent exister sous forme de jetons.
C'est que le mécanisme sous-jacent de fourniture de liquidité peut changer.
Si la négociation d'actions basée sur les AMM devient viable, les marchés d'actions pourraient à terme prendre en charge de nouvelles formes de liquidité programmable, de règlement automatisé et de transfert continu de propriété. L'infrastructure de marché pourrait devenir plus modulaire, les contrats intelligents exécutant des fonctions qui nécessitent actuellement plusieurs intermédiaires.
Cependant, les AMM introduisent aussi des risques inconnus sur les marchés d'actions publics.
L'efficacité du capital s'accompagne de nouvelles questions de risque
La négociation via AMM peut offrir des avantages potentiels, notamment des soldes de pool plus transparents, un règlement programmable, une friction opérationnelle réduite et des fenêtres de négociation potentiellement plus longues.
Mais le modèle soulève des questions difficiles.
Les fournisseurs de liquidité peuvent faire face à une sélection adverse lorsque des traders informés interagissent avec des pools dont les prix s'ajustent mécaniquement. Les actifs volatils peuvent créer un risque de stock, tandis que des formules de tarification mal conçues peuvent conduire à une exécution inefficace. Les vulnérabilités des contrats intelligents introduisent un risque technologique que les bourses d'actions traditionnelles gèrent différemment.
La fragmentation de la liquidité est un autre problème.
Si la même action se négocie simultanément sur des bourses traditionnelles, plusieurs plateformes tokenisées et plusieurs pools de liquidité, la découverte des prix peut devenir plus complexe. L'arbitrage peut maintenir les prix alignés, mais il nécessite aussi des mouvements de capitaux efficaces et une connectivité de marché fiable.
C'est pourquoi la SEC a imposé des limites sur le nombre de symboles et le volume de négociation dans le cadre de l'exemption plutôt que d'ouvrir immédiatement l'ensemble du marché boursier américain à une négociation AMM sans restriction.
La politique permet de tester la structure de marché à une échelle contrôlée avant que les régulateurs ne décident si elle doit être étendue.
L'exemption pour l'innovation signifie-t-elle que les actions américaines peuvent se négocier 24h/24 et 7j/7 ?
Pas automatiquement
L'infrastructure blockchain est techniquement capable de fonctionner en continu, mais l'exemption de la SEC ne signifie pas que chaque action américaine tokenisée peut immédiatement se négocier en continu sans restrictions.
L'une des conditions explicites est qu'un TSV doit cesser de négocier une action tokenisée chaque fois que la négociation de l'action NMS sous-jacente est suspendue sur sa bourse de cotation principale.
Cela maintient le marché tokenisé lié aux protections essentielles du marché traditionnel des actions.
La SEC examine séparément des questions plus larges concernant la négociation d'actions 24 heures sur 24, mais la tokenisation ne prime pas sur les suspensions à l'échelle du marché, les suspensions spécifiques à un émetteur ou d'autres contrôles réglementaires.
La meilleure interprétation est que l'infrastructure blockchain augmente la possibilité technique de négociation à horaires étendus, tandis que le cadre réglementaire continue de déterminer quand la négociation est autorisée.
Les contrats intelligents doivent rester transparents et auditables
La SEC exige également que les contrats intelligents utilisés par les TSV soient auditables, publics et déployés sur un registre distribué public et sans permission.
Cela crée un modèle hybride inhabituel.
L'infrastructure blockchain doit être publique et sans permission au niveau du registre, mais la participation au TSV lui-même est soumise à permission.
Cette combinaison permet aux transactions et à la logique des contrats intelligents de bénéficier de la transparence de la blockchain publique tout en donnant à la plateforme le contrôle sur qui peut accéder à la négociation de titres réglementés.
Cela est matériellement différent de la DeFi entièrement sans permission.
Cela pourrait devenir un modèle important pour l'adoption institutionnelle de la blockchain plus largement : une infrastructure de règlement publique combinée à un accès réglementé au niveau de la couche applicative.
Les actions tokenisées pourraient-elles changer les bourses et les courtiers ?
Les fonctions de marché pourraient devenir plus modulaires
La perturbation potentielle vient de la séparation des fonctions actuellement regroupées dans l'infrastructure traditionnelle du marché.
La négociation, le règlement, la conservation, la tenue de registres, la fourniture de liquidité et le transfert de propriété pourraient de plus en plus être gérés par différentes couches technologiques.
Une action tokenisée pourrait théoriquement être négociée via un pool de liquidité de contrat intelligent, se régler onchain et mettre à jour les registres de propriété beaucoup plus rapidement qu'une transaction de titres conventionnelle en plusieurs étapes.
Cela ne signifie pas que les bourses, courtiers, dépositaires ou agents de transfert disparaissent. Au contraire, leurs rôles pourraient changer.
Les institutions traditionnelles pourraient exploiter elles-mêmes des TSV, intégrer le règlement blockchain, fournir une conservation réglementée, alimenter les pools AMM en liquidité ou construire des interfaces qui masquent la complexité de la blockchain aux investisseurs.
De nouveaux entrants pourraient également concurrencer les intermédiaires établis s'ils satisfont aux exigences de la SEC.
L'impact structurel probable n'est donc pas un simple remplacement de Wall Street par la DeFi. C'est une concurrence accrue pour déterminer quelles parties de l'infrastructure du marché des titres restent centralisées et quelles fonctions deviennent programmables.
Les protections existantes des investisseurs contraignent encore le modèle
L'exemption conserve plusieurs contraintes importantes.
Les actions NMS tokenisées restent des titres. Les règles anti-fraude et anti-manipulation continuent de s'appliquer. Les émetteurs peuvent s'opposer à la tokenisation non affiliée. Les plateformes doivent divulguer des informations sur leurs opérations et leur activité de négociation. Le nombre de titres et le volume total de négociation sont limités, et l'accès est soumis à permission.
Cela limite considérablement la comparaison avec les marchés crypto décentralisés.
La SEC n'autorise pas la négociation mondiale anonyme de titres américains via des pools non restreints. Elle teste une infrastructure de marché basée sur la blockchain à l'intérieur d'un périmètre existant du droit des valeurs mobilières.
Cette frontière réglementaire sera importante pour évaluer quelles entreprises crypto-natives, sociétés de courtage, bourses et fournisseurs de technologie institutionnelle peuvent réalistement participer.
L'exemption pour l'innovation concerne davantage la structure du marché que la tokenisation
Le développement le plus important dans l'exemption pour l'innovation de la SEC n'est pas simplement que les actions américaines peuvent être représentées sous forme de jetons blockchain.
Les titres tokenisés ont déjà existé auparavant.
Ce qui change, c'est que la SEC autorise explicitement une forme contrôlée de négociation sur le marché secondaire onchain utilisant des AMM soumis à permission et une infrastructure blockchain publique, tout en accordant des exemptions ciblées des définitions traditionnelles de bourse et de négociateur.
Cela transforme la tokenisation d'une technologie d'émission en une expérience de structure de marché.
Les questions centrales au cours des cinq prochaines années concerneront donc la qualité d'exécution, la liquidité, la protection des investisseurs, la surveillance, l'efficacité du règlement, l'interopérabilité avec les marchés traditionnels et la capacité des structures AMM à gérer les actions publiques sans introduire de nouveaux risques inacceptables.
Le potentiel de hausse est important. Le règlement blockchain pourrait réduire les frictions opérationnelles, les marchés programmables pourraient modifier la fourniture de liquidité, et les registres publics pourraient améliorer la transparence dans certaines parties du cycle de vie des titres. Les contraintes sont tout aussi importantes : risque lié aux contrats intelligents, liquidité fragmentée, droits des émetteurs, contrôles d'accès réglementaires et nécessité de préserver des marchés équitables et ordonnés.
La SEC elle-même a présenté l'exemption comme temporaire et fondée sur des preuves plutôt que comme une déréglementation permanente.
Pour les investisseurs et les entreprises d'infrastructure de marché, la conclusion la plus utile n'est donc pas que « Wall Street est passée onchain ». La conclusion plus précise est que les régulateurs américains ont ouvert une fenêtre d'essai de cinq ans dans laquelle l'infrastructure onchain du marché des actions peut prouver si elle mérite une place permanente aux côtés du système traditionnel des valeurs mobilières.
Sources
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.