Écrit par : Hans
Compilé par : AididiaoJP, Foresight News
Le centre de gravité de l'élaboration des règles du marché crypto américain se déplace du Congrès vers les régulateurs. Cet article place trois choses sous le même cadre : où la législation s'est enlisée, ce que cela signifie pour HYPE, et comment le HIP-3 sous licence amène les clients américains sur Hyperliquid. Pour comprendre ce chemin, un point doit d'abord être clair : Hyperliquid n'a pas nécessairement besoin de s'enregistrer lui-même ; des institutions agréées peuvent ouvrir leurs propres marchés au-dessus de sa couche sous-jacente.
Blocage législatif : le Congrès n'a adopté qu'une loi sur les stablecoins
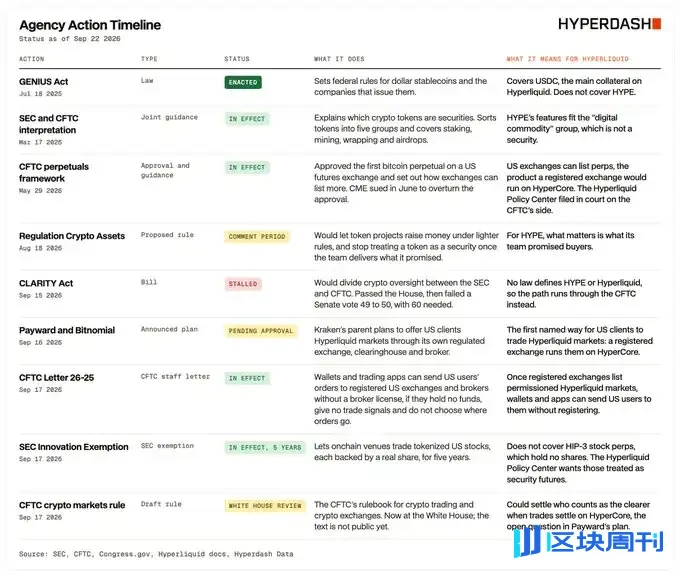
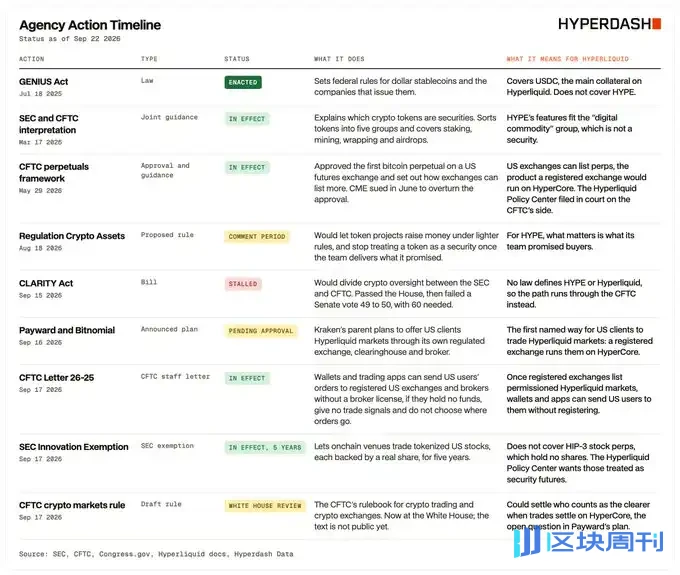
La seule législation fédérale sur les cryptos qui a réellement abouti jusqu'à présent est la loi GENIUS de juillet 2025, visant les stablecoins de paiement. Le projet de loi sur la structure du marché, la loi CLARITY, cherchait à l'origine à tracer des frontières réglementaires entre la SEC et la CFTC. Il a été adopté par la Chambre en juillet 2025, mais le 15 septembre 2026, le Sénat a mis fin au débat par un vote de 49 contre 50, et il n'a pas été adopté. Par une voix, le projet de loi n'est pas devenu loi.
Jake Chervinsky du Hyperliquid Policy Center a déclaré : « Nous n'avons pas obtenu Clarity cette semaine, mais nous avons obtenu la certitude sur la voie à suivre. » L'auteur interprète cela comme suit : ensuite, surveillez la CFTC, pas le prochain tour de votes du Congrès.
Les régulateurs prennent le relais : la SEC et la CFTC ouvrent la voie dans l'année
Le 17 mars, la SEC et la CFTC ont expliqué conjointement comment les lois sur les valeurs mobilières s'appliquent aux actifs cryptos, remplaçant le cadre du personnel de la SEC de 2019. Les valeurs mobilières numériques, les matières premières numériques, les objets de collection et les outils ont été définis séparément : les actions, obligations et parts de fonds on-chain sont directement réglementées comme des valeurs mobilières ; les matières premières numériques ne sont pas réglementées comme des valeurs mobilières ; les stablecoins dépendent en fin de compte de leurs conditions.
Le 29 mai, la CFTC a approuvé le premier contrat perpétuel Bitcoin sur une bourse de contrats à terme américaine. Le 6 juin, le Chicago Mercantile Exchange (CME) a intenté une action en justice pour annuler l'approbation. La question de savoir si les perpétuels peuvent être négociés sur des plateformes américaines reste non résolue devant les tribunaux.
Le 18 août, la SEC a proposé la réglementation des actifs cryptos : les projets de tokens pourraient utiliser une exemption d'émission ; le safe harbor stipule qu'après que l'émetteur a accompli ou abandonné le travail initialement promis, le token n'est plus traité comme un contrat d'investissement.
Trois choses se sont produites le 17 septembre. La lettre n° 26-25 de la CFTC permet aux interfaces de router les utilisateurs vers des courtiers et des bourses américains enregistrés sans avoir à s'enregistrer elles-mêmes en tant que courtiers introducteurs, à condition qu'elles ne détiennent pas de fonds, ne fournissent pas de signaux de trading et ne déterminent pas le routage des ordres. Cela étend effectivement l'exemption accordée séparément au portefeuille Phantom en mars de cette année à toutes les applications éligibles. En juillet, le Hyperliquid Policy Center et Phantom avaient demandé que cette exemption soit inscrite dans une règle formelle applicable à tous les portefeuilles. Le même jour, la SEC a approuvé une exemption d'innovation permettant aux plateformes on-chain de négocier des actions américaines adossées un à un à de vraies actions. Également le même jour, la CFTC a envoyé les règles de trading et de marché crypto à la Maison Blanche ; elles restent au stade de pré-règle, sans texte public. Que les carnets d'ordres on-chain puissent être reconnus comme des moteurs de compensation, selon l'auteur, est écrit dans ce projet encore à venir.
Le 19 août, Trump a déclaré que le président de la CFTC, Selig, pousse pour amener Hyperliquid à terre « d'une manière pleinement conforme et légale ». La lettre n° 26-25 couvre les applications qui routent vers des plateformes américaines enregistrées, et Hyperliquid lui-même n'est pas encore une telle plateforme. L'approche qui prend forme n'exige pas qu'il s'enregistre : une société enregistrée déploie son propre marché sur HyperCore, et cette société prend en charge les clients.
Positionnement de HYPE : logique de marchandise numérique et cotation à terme
Selon l'interprétation conjointe de mars, la valeur d'une marchandise numérique provient du réseau utilisable et de l'offre et de la demande, et non de la gestion et de l'exploitation de l'équipe ; les détenteurs n'ont aucune créance sur les revenus, les bénéfices ou les actifs. L'auteur évalue HYPE par son utilité : il paie le gaz sur HyperEVM ; il est mis en jeu auprès des validateurs pour assurer la sécurité du consensus HyperBFT ; les déployeurs HIP-3/4 doivent verrouiller 500 000 HYPE comme marge susceptible d'être réduite ; les détenteurs n'ont aucune créance sur les revenus de la bourse.

Le document nomme 16 marchandises numériques, dont BTC, ETH, SOL et XRP. La note de bas de page 51 donne le critère de sélection : chacune est « le sous-jacent d'un contrat à terme coté pour la négociation sur un marché de contrats désigné déjà réglementé par la CFTC ». HYPE n'avait pas un tel contrat à l'époque, il n'a donc pas été nommé. Cela ne signifie pas qu'il est exclu ; cela signifie seulement que la liste nommée suit les contrats à terme déjà cotés.
Le 18 mai, Coinbase Derivatives a auto-certifié des contrats à terme de style perpétuel sur HYPE en vertu de la règle 40.2 de la CFTC, et la négociation a ouvert le 8 juin sans être interrompue. L'auto-certification signifie que la bourse cote après avoir notifié la CFTC elle-même ; ce n'est pas une décision qualitative de la Commission. Mais ce contrat a été coté comme un contrat à terme sur marchandise. Sur cette base, l'auteur estime que HYPE est déjà négocié sur les marchés américains en tant que contrat à terme sur marchandise.
Modèle d'entrée aux États-Unis : Payward assemble trois licences
Le 16 septembre, Payward, la société mère de Kraken, a annoncé son intention de poursuivre un HIP-3 sous licence. La structure se décompose en trois entités sous licence :
- Bitnomial Exchange, un marché de contrats désigné, crée, possède et gère le marché HIP-3 sous licence ;
- Bitnomial Clearinghouse, une organisation de compensation de produits dérivés, gère la compensation et le règlement ;
- NinjaTrader Clearing, un négociant en contrats à terme, gère l'ouverture de compte et la garde.
Seuls les comptes ouverts via NinjaTrader et mis sur liste blanche à la fois par NinjaTrader et Bitnomial peuvent négocier ces contrats. Il ne s'agit pas d'un carnet d'ordres mondial ouvert, mais d'un carnet de clients américains au sein d'une liste autorisée. Payward a acquis Bitnomial le 1er mai de cette année, visant à obtenir les trois licences : bourse, chambre de compensation et courtage en contrats à terme. La date de lancement, les frais et les actifs sous-jacents n'ont pas été annoncés, et le plan attend encore l'approbation réglementaire.
Répartition de la compensation : HyperCore apparie, la chambre de compensation sous licence soutient
La manière dont la compensation est répartie est la partie la plus technique et la plus critique de l'article. HyperCore utilise déjà du code pour évaluer au prix du marché, geler la marge et exécuter les liquidations. Une chambre de compensation enregistrée est plus susceptible de servir de filet de sécurité : via le paramètre modifyBackstopLiquidatorApproval, le déployeur désigne qui reprend les positions qui restent non liquidées après une liquidation forcée. Bitnomial Clearinghouse est le porteur naturel de ce siège et des pertes correspondantes. L'auteur déclare clairement : c'est le résultat qu'il considère comme le plus probable, à condition que la CFTC reconnaisse que le code du protocole peut servir de moteur de compensation.
Payward est la première entreprise à divulguer publiquement cette structure. D'autres bourses et courtiers enregistrés peuvent suivre. Dans chaque cas, l'application propre du courtier est l'interface la plus naturelle ; les portefeuilles et autres applications de négociation, tant qu'ils respectent les trois restrictions de la lettre n° 26-25, peuvent également y acheminer les utilisateurs américains sans avoir à devenir eux-mêmes courtiers.
Observations de suivi : trois éléments déterminent le rythme de la mise en œuvre
- Quand HIP-3 passera sur le mainnet ;
- Si Bitnomial auto-certifiera la cotation en vertu de la Section 40.2, ou passera par le processus d'approbation ;
- Si les règles du marché crypto pourront passer la Maison-Blanche—si un carnet d'ordres on-chain peut servir de chambre de compensation, c'est écrit noir sur blanc dans ce texte.
La conclusion de l'auteur est plutôt optimiste : la plupart des pièces pour connecter Hyperliquid aux États-Unis de manière conforme sont déjà sur la table ; HYPE correspond à la définition institutionnelle d'un produit numérique et est déjà négocié comme contrat à terme sur matières premières sur une bourse américaine ; les institutions agréées disposent également d'un modèle—une bourse enregistrée déploie le marché, un courtier-négociant enregistré intègre les clients, et HyperCore gère l'appariement, la marge et les liquidations. Payward a été le premier à se manifester, et il ne pense pas qu'il sera le dernier.
Trois pièces doivent encore s'emboîter : si la CFTC reconnaît que le code du protocole est le moteur de compensation ; si la contestation du CME concernant les contrats perpétuels sur les bourses américaines échouera ; et si HIP-3 passera sur le mainnet. Sous l'administration actuelle, avec la SEC et la CFTC déjà aux commandes, l'auteur s'attend à une accélération à l'avenir.
Ce sont les feuilles de route des acteurs de l'écosystème, et non des approbations réglementaires. Même si un marché permissionné ouvre, cela ne signifie pas que le Hyperliquid globalement sans permission devienne automatiquement légal pour le détail américain. Ce qui doit encore être vérifié, c'est toujours ce texte réglementaire non encore publié de la Maison-Blanche, et si Bitnomial a réellement coté les contrats.