Resumen
El mercado de derivados de Estados Unidos podría estar acercándose a un cambio estructural importante mientras Kalshi y Coinbase Derivatives avanzan para introducir futuros perpetuos vinculados a acciones individuales de Estados Unidos. Las propuestas importan porque los futuros perpetuos ya no se tratan solo como un producto de trading nativo de cripto. En su lugar, dos grandes plataformas estadounidenses están intentando adaptar el formato a acciones como Apple, Nvidia y Tesla, lo que potencialmente llevaría exposición continua y apalancada al precio de las acciones a un mercado nacional regulado.
El atractivo es directo. Los futuros perpetuos proporcionan exposición larga o corta sin una fecha de vencimiento fija, eliminando la necesidad de renovar contratos y permitiendo a los traders mantener posiciones siempre que se cumplan los requisitos de margen. Sin embargo, los futuros perpetuos sobre acciones individuales son significativamente más complicados que los perpetuos de cripto porque hacen referencia a valores. Eso los sitúa dentro de una estructura regulatoria que involucra tanto a la SEC como a la CFTC, y también plantea preguntas sobre apalancamiento, descubrimiento de precios, vigilancia de mercado y qué sucede cuando el derivado sigue cotizando mientras el mercado de valores subyacente está cerrado.
La verdadera importancia de las solicitudes de Kalshi y Coinbase es, por lo tanto, más amplia que la competencia de productos. Representan una prueba temprana de si una de las estructuras de mercado más exitosas de las cripto puede trasplantarse a las finanzas tradicionales sin importar el apalancamiento excesivo, los precios de referencia débiles y la liquidez fragmentada que históricamente han creado problemas en los mercados perpetuos offshore.
Puntos clave
- Kalshi y Coinbase Derivatives están buscando futuros perpetuos vinculados a acciones individuales de Estados Unidos.
- Los productos proporcionarían exposición sintética al precio de las acciones sin propiedad directa de las mismas.
- La falta de vencimiento hace que los perpetuos sean operativamente más simples que los futuros tradicionales, pero el financiamiento y el riesgo de base se vuelven más importantes.
- La supervisión de la SEC y la CFTC es central porque los perpetuos sobre acciones individuales se sitúan entre la regulación de valores y la de derivados.
- La pregunta más amplia es si el diseño de mercado nativo de cripto puede adaptarse con éxito a las acciones estadounidenses reguladas.
¿Por qué Kalshi y Coinbase buscan perpetuos sobre acciones ahora?
El momento refleja un cambio más amplio en la estructura del mercado estadounidense
Kalshi y Coinbase se mueven en un momento en que la frontera entre cripto y la infraestructura financiera tradicional se está volviendo menos definida. Los reguladores estadounidenses y las principales firmas financieras están experimentando cada vez más con valores tokenizados, trading en horarios extendidos, liquidación en blockchain y nuevas estructuras de derivados. En ese entorno, los futuros perpetuos son una siguiente prueba lógica porque el formato ya tiene una base de usuarios probada en los mercados de cripto y resuelve un problema práctico que enfrentan los traders activos: mantener exposición continua sin renovar repetidamente contratos que vencen.
La solicitud de Coinbase abarca futuros liquidados en efectivo vinculados a acciones individuales y ETF, incluidas estructuras perpetuas, mientras que Kalshi ha presentado productos vinculados a una variedad de acciones importantes de Estados Unidos. La actividad simultánea sugiere que ambas firmas ven una oportunidad comercial en llevar la mecánica de trading estilo cripto a activos tradicionales. Es importante destacar que ninguna de las solicitudes debe interpretarse como prueba de que estos productos ya estén ampliamente disponibles. La aprobación regulatoria, el diseño de los contratos y las reglas de acceso de los inversores siguen siendo partes críticas del proceso.
Para Coinbase, los perpetuos sobre acciones extenderían su estrategia más amplia más allá del cripto spot y los derivados convencionales de activos digitales. Para Kalshi, el movimiento se basa en su entrada anterior en futuros perpetuos regulados. La competencia, por lo tanto, no se trata meramente de agregar otro tipo de contrato; se trata de qué plataforma puede establecer un marco compatible para una categoría de producto que eventualmente podría situarse entre el trading de acciones, los futuros y los mercados digitales 24/7.
¿Qué son los futuros perpetuos sobre acciones individuales?
Proporcionan exposición al precio sin propiedad de las acciones
Los futuros perpetuos sobre acciones individuales son derivados diseñados para seguir el valor de una acción individual sin otorgar al trader la propiedad legal de las acciones subyacentes. Un trader puede tomar una posición larga si espera que Nvidia o Tesla suban, o corta si espera que la acción caiga, pero la posición no proporciona derechos de voto, estatus de accionista ni las mismas reclamaciones legales asociadas con poseer el valor real.
Esta distinción es especialmente importante porque los perpetuos pueden confundirse fácilmente con acciones tokenizadas. Una acción tokenizada puede, dependiendo de su estructura, representar propiedad o derechos económicos contractuales vinculados a un valor real. Un contrato perpetuo es diferente: es principalmente un instrumento sintético cuyo valor depende del precio de referencia de la acción subyacente. El trader posee la posición en el derivado, no la empresa.
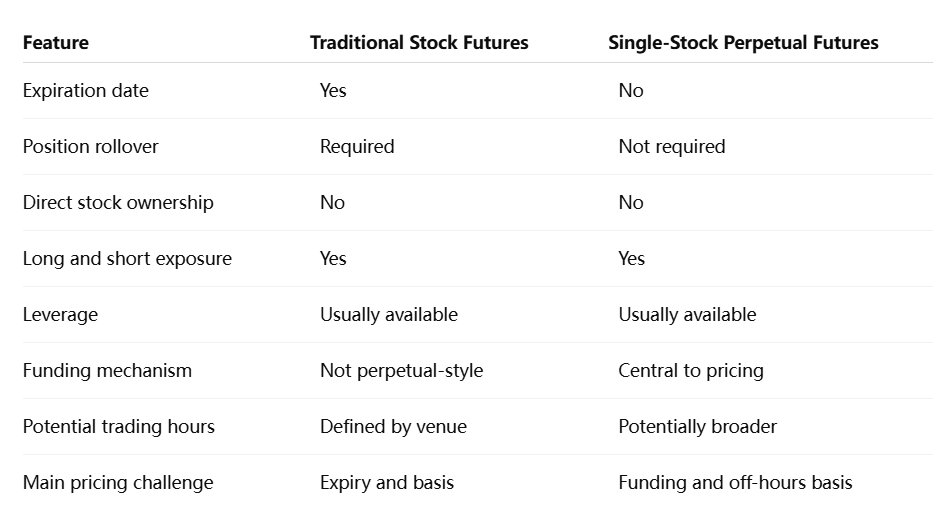
La ausencia de una fecha de vencimiento fija es lo que hace que la estructura sea inusual en los mercados tradicionales. Los futuros convencionales vencen, obligando a los traders a cerrar o renovar posiciones. Los perpetuos pueden permanecer abiertos indefinidamente, siempre que se mantengan los requisitos de margen y se paguen los costos de financiamiento. Esa simplicidad ayudó a que el formato dominara en los derivados de cripto y es una razón por la que las plataformas creen que también podría atraer a traders activos de acciones.
¿En qué se diferencian de los futuros tradicionales sobre acciones?
¿Por qué importan tanto la SEC como la CFTC?
Los perpetuos sobre acciones individuales se sitúan en la intersección de dos regímenes regulatorios
La complejidad regulatoria es una de las diferencias más importantes entre los perpetuos sobre acciones y los perpetuos sobre criptomonedas. Las acciones individuales son valores, mientras que los contratos de futuros son derivados. Cuando el derivado hace referencia a un único valor, el producto puede entrar en el marco estadounidense de valores-futuros, donde tanto la SEC como la CFTC tienen funciones de supervisión.
Esto significa que la aprobación del producto implica más que demostrar que el exchange puede operar un contrato de futuros. Los reguladores pueden necesitar evaluar los requisitos de margen, las protecciones al inversor, los acuerdos de compensación, el riesgo de manipulación y la relación entre la actividad de los derivados y el mercado de acciones subyacente. Este marco de doble agencia también dificulta que las plataformas estadounidenses simplemente copien el modelo de perpetuos de alto apalancamiento y 24/7 común en los exchanges de criptomonedas offshore.
La cuestión clave es la integridad del mercado. Si un perpetuo sobre una sola acción adquiere suficiente liquidez, la actividad en el derivado puede influir en las expectativas sobre el precio de la acción subyacente, especialmente fuera del horario regular de negociación. Por lo tanto, los reguladores necesitan confiar en que la metodología del precio de referencia del contrato, los sistemas de vigilancia y los mecanismos de liquidación sigan siendo sólidos incluso cuando el mercado de acciones al contado esté cerrado.
¿Por qué podrían importar los perpetuos sobre acciones 24/7?
La negociación continua podría cambiar cómo reaccionan los inversores a las noticias
La ventaja potencial más obvia es el acceso continuo. Los mercados de acciones tradicionales de EE. UU. operan dentro de sesiones de negociación definidas, aunque el acceso antes de la apertura y después del cierre se ha ampliado. Un mercado de perpetuos podría potencialmente permanecer abierto en momentos en que la acción subyacente no se negocia, permitiendo a los inversores reaccionar de inmediato a sorpresas en los resultados, acontecimientos geopolíticos o noticias específicas de la empresa.
Esto podría ser particularmente atractivo para los traders globales que ya operan en los mercados de criptomonedas las 24 horas del día. En lugar de esperar a que Nasdaq o NYSE vuelvan a abrir, podrían expresar una opinión direccional a través de un derivado de inmediato. En ese sentido, los perpetuos sobre acciones podrían funcionar como un lugar de descubrimiento de precios fuera de horario.
El desafío es que el descubrimiento de precios se vuelve menos fiable cuando el mercado subyacente está cerrado. Un perpetuo sobre Tesla puede moverse bruscamente durante un fin de semana tras una noticia importante, pero el precio real de la acción de Tesla sigue sin estar disponible hasta que el mercado al contado vuelva a abrir. Por lo tanto, el precio del derivado representa expectativas, no una cotización oficial del mercado. Cuando el mercado subyacente se reanuda, los dos precios pueden converger rápidamente, creando una volatilidad significativa en la base.
La negociación fuera de horario podría aumentar el riesgo de base
Este es uno de los riesgos más importantes en todo el diseño del producto. Los contratos perpetuos dependen de un precio de referencia creíble. Durante el horario normal de mercado, eso puede anclarse a la negociación activa de la acción subyacente. Fuera de ese horario, la referencia se vuelve más complicada porque el valor real puede no tener un precio de mercado observable de forma continua.
Por lo tanto, las plataformas necesitarán metodologías sólidas para los precios de marca, los cálculos de financiación y los umbrales de liquidación. Si esos sistemas son débiles, los traders podrían ser liquidados en función de precios de derivados distorsionados o con poca negociación en lugar de cambios genuinos en el valor de mercado de la empresa subyacente. La oportunidad del acceso 24/7 es, por tanto, inseparable del desafío de mantener precios fiables cuando el mercado primario no está disponible.
¿Por qué elegirían los traders los perpetuos sobre acciones?
La ausencia de vencimiento simplifica la gestión de posiciones a largo plazo
La falta de fechas de vencimiento elimina una de las cargas operativas recurrentes de la negociación tradicional de futuros. Un trader que quiera mantener una posición direccional durante varios meses no necesita cerrar el contrato actual y reabrir exposición en el siguiente vencimiento. Eso puede reducir la fricción, particularmente para participantes activos que ya están cómodos con la financiación de perpetuos.
Sin embargo, esta conveniencia no es gratuita. Los pagos de financiación pueden acumularse con el tiempo, lo que significa que el coste de mantener un perpetuo puede volverse significativo incluso si la posición sigue siendo rentable solo por el precio. Por lo tanto, los traders a largo plazo necesitan considerar la financiación tal como los traders de futuros tradicionales consideran los costes de renovación.
El producto podría resultar en última instancia más atractivo para traders activos, coberturistas y participantes tácticos que para inversores que buscan una propiedad tradicional de acciones a largo plazo. Eso refuerza la distinción entre un contrato perpetuo y poseer la acción subyacente.
¿Qué riesgos podrían crear los futuros perpetuos sobre acciones individuales?
El apalancamiento, la liquidación y el riesgo de base podrían amplificar la volatilidad de las acciones
Las acciones individuales ya pueden moverse bruscamente en torno a resultados, eventos regulatorios o anuncios de la empresa. Cuando se añade apalancamiento, movimientos relativamente pequeños del subyacente pueden producir ganancias o pérdidas mucho mayores a nivel de cuenta. Un operador que utiliza un apalancamiento de cinco o diez veces puede enfrentar la liquidación tras un movimiento que sería manejable para un accionista sin apalancamiento.
Eso se vuelve aún más importante fuera del horario normal del mercado de valores, cuando la liquidez puede ser más escasa y la fijación de precios menos anclada. Un mercado perpetuo con alto apalancamiento podría producir liquidaciones basadas en dislocaciones temporales de precios que desaparecen una vez que el mercado subyacente reabre. Por esta razón, los límites de apalancamiento y la metodología del precio de marca pueden volverse tan importantes como el acceso principal.
También existe un riesgo más amplio de estructura de mercado. Si la liquidez perpetua se fragmenta entre varias plataformas, la misma acción podría efectivamente cotizar a diferentes precios sintéticos según el lugar de negociación. Por lo tanto, una liquidez profunda y una fijación de precios estandarizada serán necesarias si estos productos han de volverse creíbles en lugar de meramente especulativos.
Perspectiva de MEXC: TradFi está tomando prestado el diseño de mercado de las criptomonedas
El desarrollo más importante no es que las acciones estadounidenses se estén convirtiendo en activos cripto. Es que las estructuras de mercado popularizadas por primera vez en las criptomonedas se están adaptando a las finanzas tradicionales. Los futuros perpetuos demostraron que los operadores valoran la exposición continua, el posicionamiento flexible en largo y corto y la ausencia de vencimiento del contrato. Kalshi y Coinbase ahora están probando si esas características pueden llevarse a un entorno de acciones más regulado.
Desde una perspectiva de mercado, los próximos indicadores a observar no son simplemente anuncios de aprobación. Las fórmulas de financiación, los horarios de negociación, el apalancamiento máximo, la participación de los creadores de mercado y la liquidez fuera de horario determinarán si estos contratos se convierten en instrumentos financieros serios. Si pueden mantener una fijación de precios confiable y una liquidez profunda mientras operan dentro de los estándares regulatorios de EE. UU., los perpetuos sobre acciones individuales podrían convertirse en uno de los ejemplos más claros de cómo el diseño del mercado cripto influye en los derivados convencionales.
El riesgo clave es que la conveniencia del formato también podría importar las debilidades de los derivados cripto, en particular el apalancamiento excesivo y las dinámicas de liquidación inestables. Por lo tanto, el éxito del producto dependerá menos de si EE. UU. permite los perpetuos y más de cómo se diseñe la estructura de mercado final.
Los futuros perpetuos sobre acciones individuales podrían convertirse en la próxima exportación cripto de TradFi
El impulso simultáneo de Kalshi y Coinbase sugiere que los futuros perpetuos sobre acciones individuales ya no son una idea marginal. La estructura resuelve problemas genuinos para los operadores activos al eliminar el vencimiento del contrato y potencialmente extender la exposición al precio de las acciones más allá del horario tradicional del mercado. Al mismo tiempo, el producto introduce desafíos regulatorios y de diseño de mercado que son mucho más complejos que los que enfrentan los perpetuos cripto ordinarios.
El problema central es si la negociación continua puede permanecer estrechamente anclada a un valor subyacente que no se negocia continuamente por sí mismo. Las tasas de financiación, los precios de marca, los sistemas de liquidación y la vigilancia entre mercados determinarán si el producto proporciona un descubrimiento de precios útil o simplemente crea otra capa especulativa altamente apalancada en torno a las acciones estadounidenses.
Si los reguladores y las plataformas pueden resolver esos problemas, la importancia se extendería mucho más allá de Kalshi o Coinbase. Demostraría que los futuros perpetuos, una de las innovaciones más distintivas de la estructura del mercado cripto, pueden adaptarse a activos tradicionales regulados. Eso podría remodelar cómo los operadores acceden a las acciones y estrechar aún más la línea entre los mercados de derivados nativos de cripto y los convencionales.
Fuentes
https://www.cftc.gov/IndustryOversight/IndustryFilings/TradingOrganizationProducts
https://www.sec.gov/rules-regulations/self-regulatory-organization-rulemaking/coin
https://www.coinbase.com/derivatives
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela basándose en sus circunstancias individuales.