Resumen
La Comisión de Bolsa y Valores de Estados Unidos (SEC) ha creado una vía regulatoria de cinco años para la negociación en cadena limitada de acciones estadounidenses tokenizadas, lo que marca uno de los intentos más claros hasta ahora de incorporar la estructura de mercado nativa de blockchain al Sistema Nacional de Mercado. El 17 de septiembre de 2026, la SEC emitió su "Exención de Innovación", otorgando alivio temporal y condicional a los Centros de Valores Tokenizados calificados, o TSV, que utilizan creadores de mercado automatizados con permiso y fondos de liquidez para facilitar la negociación de acciones tokenizadas. El alivio también cubre a ciertos proveedores de liquidez que de otro modo podrían caer potencialmente dentro de la definición de distribuidor de la Ley de Bolsa.
La medida es significativa, pero no es una autorización general para que las acciones estadounidenses se negocien libremente en cadena. Las acciones NMS tokenizadas elegibles están sujetas a límites en los símbolos y el volumen de negociación, deben preservar los mismos derechos y privilegios que las acciones tradicionales equivalentes, y deben dejar de negociarse cuando la acción subyacente se detiene en su bolsa de cotización principal. Los contratos inteligentes utilizados por los centros calificados también deben ser públicos, auditables y desplegados en libros contables distribuidos públicos sin permiso.
La implicación más profunda, por lo tanto, no es simplemente que las acciones ahora puedan representarse como tokens. La SEC está comenzando a probar si las funciones reguladas del mercado secundario—incluida la provisión de liquidez, la ejecución automatizada y el acceso a la negociación—pueden operar a través de la infraestructura blockchain sin abandonar los derechos legales adjuntos a los valores convencionales.
Puntos clave
- La SEC emitió un marco temporal y condicional de cinco años para la negociación limitada de acciones tokenizadas.
- Los Centros de Valores Tokenizados calificados pueden utilizar AMM con permiso y fondos de liquidez.
- Las acciones NMS tokenizadas elegibles deben preservar los derechos económicos y de gobernanza de las acciones tradicionales equivalentes.
- El marco impone restricciones de símbolos, volumen, divulgación y suspensión de negociación.
- El experimento más amplio es si la infraestructura regulada del mercado secundario de EE. UU. puede trasladarse parcialmente en cadena.
¿Qué abrió realmente la SEC para la negociación de acciones tokenizadas?
La Exención de Innovación crea un experimento controlado de estructura de mercado
La orden del 17 de septiembre de la SEC otorga dos formas relacionadas de alivio exento temporal. Primero, los Centros de Valores Tokenizados calificados pueden recibir alivio de la definición de "bolsa" de la Ley de Bolsa mientras facilitan la negociación con permiso de acciones NMS tokenizadas elegibles a través de creadores de mercado automatizados y fondos de liquidez. Segundo, ciertos proveedores de liquidez que suministran acciones tokenizadas propias a esos fondos pueden recibir alivio condicional de la definición de "distribuidor" de la Ley de Bolsa. Ambas exenciones son temporales y expiran cinco años después de su publicación.
Esa estructura importa porque la SEC no está creando un mercado de acciones paralelo no regulado. Está relajando temporalmente definiciones regulatorias específicas para que los participantes del mercado puedan probar una arquitectura de ejecución diferente bajo condiciones estrictamente definidas. Los participantes siguen negociando valores, y los activos tokenizados permanecen vinculados a los derechos de la acción NMS subyacente. En términos prácticos, el regulador está separando la cuestión de si una acción sigue siendo un valor de la cuestión de si la infraestructura utilizada para negociar ese valor debe parecerse exactamente a una bolsa tradicional.
Esto hace que el marco se acerque más a un experimento controlado de estructura de mercado que a un programa de desregulación. El presidente de la SEC, Paul Atkins, describió la exención como un puente hacia una reglamentación más duradera, lo que indica que la agencia tiene la intención de observar cómo se desarrollan estos mercados antes de decidir qué arquitectura regulatoria a más largo plazo debería aplicarse.
¿Es esta la aprobación total de la negociación de acciones en cadena?
No. El alcance de la negociación de acciones tokenizadas bajo la exención sigue siendo deliberadamente limitado. La SEC exige límites en el número de símbolos elegibles y el volumen negociado, mientras que los propios centros deben cumplir con condiciones operativas, de divulgación y de acceso. Si la acción subyacente se detiene en su bolsa principal, el instrumento tokenizado correspondiente también debe dejar de negociarse.
Ese último requisito es particularmente importante porque evita que el centro blockchain se convierta en un mercado independiente de descubrimiento de precios durante una suspensión regulatoria formal. El instrumento tokenizado puede utilizar un mecanismo de ejecución diferente, pero permanece vinculado al estatus regulatorio del valor subyacente. Esto preserva una conexión directa entre el centro en cadena y el Sistema Nacional de Mercado existente en lugar de permitir que surjan dos mercados completamente separados.
Por lo tanto, el marco da espacio a la infraestructura blockchain para innovar mientras mantiene intacta la identidad legal de la acción. Para los inversores, la distinción más importante es que la tokenización cambia la representación tecnológica y el flujo de trabajo de negociación; no cambia automáticamente la naturaleza legal del valor.
¿Qué hace diferente a una acción tokenizada elegible según la SEC?
La tokenización no puede eliminar los derechos de los accionistas
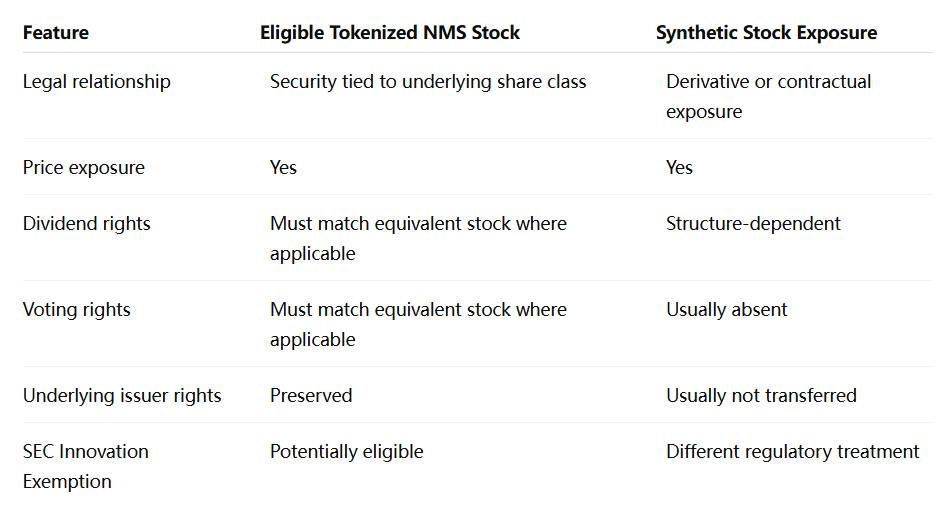
Una de las condiciones más sólidas del marco de la SEC es que una acción NMS tokenizada negociada a través de un TSV calificado debe proporcionar a los tenedores los mismos derechos y privilegios que la clase equivalente de acción tradicional. Las declaraciones de la SEC señalan específicamente derechos como recibir dividendos y ejercer derechos de voto.
Esto separa el marco de muchos productos de capital sintético que simplemente siguen el precio de mercado de una acción. Un derivado vinculado a Apple puede ofrecer exposición al precio sin otorgar al tenedor ningún derecho de propiedad sobre Apple. Una acción de Apple tokenizada elegible bajo este marco de la SEC, por el contrario, debe preservar los derechos sustantivos asociados con el valor tradicional equivalente.
Ese requisito es estratégicamente importante para la industria de tokenización en general. Si las acciones tokenizadas van a formar parte de la infraestructura de valores convencional, no pueden depender únicamente del seguimiento de precios. Los inversores, emisores, brókers y reguladores necesitan certeza sobre dividendos, votación, registros de propiedad, acciones corporativas y qué sucede si el proveedor de tokenización quiebra.
Los emisores conservan un grado importante de control
La SEC también exige que un TSV notifique a un emisor antes de permitir la negociación de una versión tokenizada creada por un tercero no afiliado, y el emisor debe tener la oportunidad de oponerse. La presidenta de la SEC, Atkins, declaró que los emisores pueden impedir que sus valores se negocien en un TSV bajo este proceso.
Esa condición aborda un tema delicado en las acciones tokenizadas: si una plataforma no relacionada debería poder crear una representación en cadena de las acciones de una empresa pública sin la participación del emisor. El marco de la SEC no prohíbe por completo la tokenización por terceros, pero no llega a hacer irrelevante el consentimiento del emisor.
Desde una perspectiva de estructura de mercado, esto podría influir en qué modelo de negocio se vuelve dominante. La tokenización liderada por el emisor ofrece una integración corporativa más sólida, pero puede desarrollarse lentamente. La tokenización por terceros puede ampliar la cobertura más rápido, pero necesita controles de gobernanza que eviten representaciones engañosas o no deseadas de valores de empresas públicas.
¿Por qué son importantes los AMM para la negociación de acciones tokenizadas?
La innovación está en la arquitectura de negociación, no solo en el token
Los valores tokenizados han existido en diversas formas durante años, pero la exención de la SEC adquiere mayor relevancia porque aborda cómo esos activos pueden negociarse después de la emisión. Los TSV calificados pueden utilizar AMM con permisos y pools de liquidez en lugar de depender exclusivamente de los libros de órdenes de límite continuos centralizados asociados con las bolsas de valores convencionales.
Esa es una diferencia fundamental en el diseño del mercado. Las acciones tradicionales se negocian mediante ofertas y demandas presentadas por participantes del mercado e intermediarios. Un AMM puede, en cambio, utilizar liquidez agrupada y reglas de fijación de precios algorítmicas para facilitar transacciones. DeFi ha demostrado que este modelo puede proporcionar liquidez siempre disponible para activos digitales, pero aplicarlo a valores regulados crea un nuevo conjunto de preguntas en torno a los spreads, la formación de precios, el riesgo de inventario y la protección del inversor.
Es importante destacar que el marco de la SEC combina infraestructura blockchain abierta con acceso al mercado con permisos. Los contratos inteligentes deben ser públicos y auditables y operar en un libro mayor distribuido público sin permisos, pero los participantes que interactúan con el TSV están sujetos a los estándares de acceso del recinto.
Este diseño híbrido puede resultar más relevante para la tokenización institucional que las blockchains privadas totalmente cerradas o los mercados de valores completamente sin permisos. La blockchain puede permanecer observable de forma independiente mientras el acceso a la negociación de valores regulados permanece controlado.
Los contratos inteligentes públicos podrían cambiar la transparencia del mercado
Exigir que los contratos inteligentes sean públicos y auditables crea un modelo de transparencia muy diferente al de gran parte de la infraestructura financiera convencional. Los participantes del mercado pueden potencialmente inspeccionar la lógica de ejecución, la mecánica de los pools y el comportamiento de los contratos directamente en lugar de depender exclusivamente de sistemas de intercambio propietarios.
Esa transparencia no elimina el riesgo. Los contratos inteligentes pueden contener errores, los supuestos económicos pueden fallar y el código público no garantiza que todos los inversores comprendan los riesgos. Pero el modelo crea la posibilidad de una infraestructura de mercado verificable por máquina en la que las reglas clave de ejecución pueden monitorearse continuamente.
Si el experimento tiene éxito, el impacto a largo plazo puede por lo tanto extenderse más allá de las propias acciones tokenizadas. La ejecución basada en blockchain podría influir en cómo los reguladores piensan sobre la auditabilidad, los registros de liquidación y la transparencia en otros mercados de valores.
¿Por qué importa el período de cinco años?
La SEC se toma tiempo para una reglamentación basada en evidencia
Cinco años es inusualmente significativo porque da a los participantes del mercado suficiente tiempo para construir infraestructura y generar datos operativos reales, mientras preserva la capacidad de la SEC de cambiar el enfoque regulatorio más adelante. La agencia caracteriza explícitamente la exención como temporal y ha solicitado comentarios públicos sobre posibles modificaciones y próximos pasos.
Esto crea una disyuntiva regulatoria. Un piloto muy corto podría fracasar simplemente porque las firmas carecen de suficiente tiempo para justificar el costo de construir infraestructura compatible. La exención permanente, por otro lado, podría encerrar a los reguladores en reglas antes de que entiendan cómo se comportan los mercados onchain a escala. Una ventana de cinco años intenta situarse entre esos extremos.
Para la industria, la evidencia más importante no será el número de anuncios de tokenización. Los reguladores podrán observar volúmenes de negociación reales, concentración de liquidez, participación de inversores, incidentes con contratos inteligentes y cómo se comportan los mercados tokenizados durante períodos de volatilidad. Esas observaciones podrían eventualmente dar forma a reglas permanentes para la negociación de valores basados en blockchain.
Por lo tanto, el marco debe verse como el comienzo de una fase de recopilación de datos regulatorios en lugar del diseño final de los mercados de capital tokenizados de EE. UU.
¿Podrían las acciones tokenizadas mejorar la eficiencia del mercado?
Los mercados onchain podrían comprimir los flujos de trabajo de negociación y liquidación
El argumento más sólido a largo plazo para los valores tokenizados no es que los inversores necesiten una versión blockchain de cada ticker de acción. La oportunidad más trascendente es integrar la negociación, los registros de propiedad y la liquidación en una infraestructura programable.
Los mercados de valores tradicionales separan múltiples funciones entre bolsas, corredores, entidades de compensación, custodios, agentes de transferencia y sistemas de liquidación. Esa arquitectura proporciona amplias salvaguardas, pero también crea complejidad de conciliación y operativa. La infraestructura tokenizada podría potencialmente permitir que los registros de propiedad y la lógica de transacción interactúen más directamente.
La exención de la SEC no elimina por sí misma las funciones tradicionales de compensación o liquidación, ni prueba que un AMM sea más eficiente que un libro de órdenes. Lo que sí proporciona es un entorno controlado en el que esas afirmaciones pueden probarse con valores reales.
Por lo tanto, las métricas más importantes incluirán los costos de transacción, la profundidad de liquidez, la fiabilidad de la liquidación y si los participantes institucionales encuentran ventajas operativas significativas. Si la negociación de acciones tokenizadas solo replica las funciones del mercado existente con complejidad blockchain adicional, la adopción podría seguir siendo limitada. Si mejora materialmente la eficiencia del capital o el acceso sin debilitar la protección del inversor, el caso se vuelve mucho más sólido.
¿Cuáles son los principales riesgos y limitaciones?
La fragmentación de la liquidez puede ser más importante que la velocidad de la blockchain
Una debilidad potencial es la fragmentación. Las acciones tradicionales ya se negocian en múltiples bolsas y sistemas alternativos de negociación, pero esos lugares operan dentro de una estructura de mercado madura con datos consolidados y prácticas de enrutamiento establecidas. Agregar pools de liquidez blockchain podría crear lugares adicionales donde el mismo valor económico se negocie a través de diferentes mecanismos.
Si los mercados tokenizados siguen siendo pequeños, los diferenciales podrían ser más amplios y el descubrimiento de precios podría seguir dependiendo de las bolsas convencionales. Si crecen rápidamente, los reguladores tendrán que determinar cómo interactúan los precios onchain con el Sistema Nacional de Mercado. El requisito de detener la negociación tokenizada junto con la bolsa de cotización principal demuestra que la SEC ya considera importante este vínculo.
El riesgo de los contratos inteligentes también sigue siendo material. El código público y auditable mejora la transparencia, pero no puede garantizar una ejecución impecable. Una vulnerabilidad de software que afecte a un lugar de negociación de acciones tokenizadas involucraría valores regulados en lugar de activos puramente nativos de cripto, lo que potencialmente plantearía preguntas difíciles sobre reversiones de operaciones, registros de propiedad y compensación a los inversores.
Finalmente, la exención en sí es temporal. Los participantes del mercado que construyan en torno al marco deben considerar la posibilidad de que las reglas permanentes podrían alterar sus modelos de negocio antes de que termine el período de cinco años.
Perspectiva de MEXC: La tokenización se está moviendo de los activos a la estructura del mercado
La parte más trascendente de la acción de la SEC no es la capacidad de colocar un token de acción en una blockchain. La tokenización se vuelve económicamente importante cuando las funciones financieras circundantes—negociación, provisión de liquidez, liquidación y registros de propiedad—comienzan a operar también a través de infraestructura programable.
Para los mercados de activos digitales, esta es una distinción importante. Gran parte del primer ciclo de RWA se centró en fondos del Tesoro tokenizados y otros activos cuya innovación principal fue la emisión digital. El marco de la SEC mueve la discusión hacia la arquitectura del mercado secundario. Los AMM con permiso, los contratos inteligentes auditables y los valores tokenizados con plenos derechos de accionista comienzan a probar si la blockchain puede cambiar cómo operan los mercados regulados en lugar de simplemente cómo se representan los activos.
Por lo tanto, los indicadores relevantes durante los próximos años serán la liquidez, los costos de negociación, la participación institucional y la fiabilidad de las acciones corporativas tokenizadas. Si esas métricas mejoran, la tokenización podría convertirse en una historia de infraestructura en lugar de simplemente una historia de formato de activos. Si la actividad permanece fragmentada y escasa, la arquitectura de mercado convencional podría seguir siendo más eficiente a pesar de la novedad tecnológica.
El marco de la SEC convierte las acciones tokenizadas en una verdadera prueba de mercado
La exención de innovación de cinco años de la SEC lleva la negociación de acciones tokenizadas a una fase más trascendental. Estados Unidos ya no examina únicamente si los valores pueden representarse en blockchains; el regulador ahora permite que los centros de negociación calificados prueben cómo las acciones NMS reales pueden negociarse a través de AMM con permiso y fondos de liquidez bajo exenciones temporales de definiciones específicas de la Ley de Bolsa.
Las restricciones son sustanciales. Los activos elegibles enfrentan límites de símbolos y volumen, los derechos de los accionistas deben preservarse, los emisores pueden oponerse a la tokenización de terceros no afiliados, los contratos inteligentes deben cumplir con los requisitos de transparencia y la negociación tokenizada debe detenerse cuando la acción subyacente se detiene. Esas condiciones dejan claro que esto no es una negociación blockchain sin restricciones.
Esa limitación también es lo que hace que el experimento sea significativo. La SEC intenta aislar la innovación tecnológica de las protecciones legales vinculadas a los valores tradicionales. Si el modelo funciona, las reglas futuras podrían permitir que más partes de la estructura del mercado de valores avancen hacia una infraestructura programable sin exigir a los inversores que renuncien a los derechos de propiedad convencionales.
Por lo tanto, los próximos cinco años se juzgarán menos por el número de acciones que reciban versiones tokenizadas y más por si estos centros de negociación pueden demostrar liquidez duradera, ejecución confiable y ventajas operativas medibles. La negociación de acciones tokenizadas ahora tiene una vía regulatoria en Estados Unidos; la tarea más difícil es demostrar que la estructura de mercado es genuinamente mejor.
Fuentes
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.