Escrito por: Hans
Compilado por: AididiaoJP, Foresight News
El centro de gravedad de la elaboración de normas para el mercado cripto de EE. UU. se está desplazando del Congreso a los reguladores. Este artículo sitúa tres cosas bajo el mismo marco: dónde se ha estancado la legislación, qué significa eso para HYPE y cómo el licenciado HIP-3 trae a los clientes estadounidenses a Hyperliquid. Para entender este camino, primero debe quedar claro un punto: Hyperliquid no necesariamente necesita registrarse a sí mismo; las instituciones licenciadas pueden abrir sus propios mercados sobre su capa subyacente.
Estancamiento legislativo: el Congreso solo aprobó una ley de stablecoins
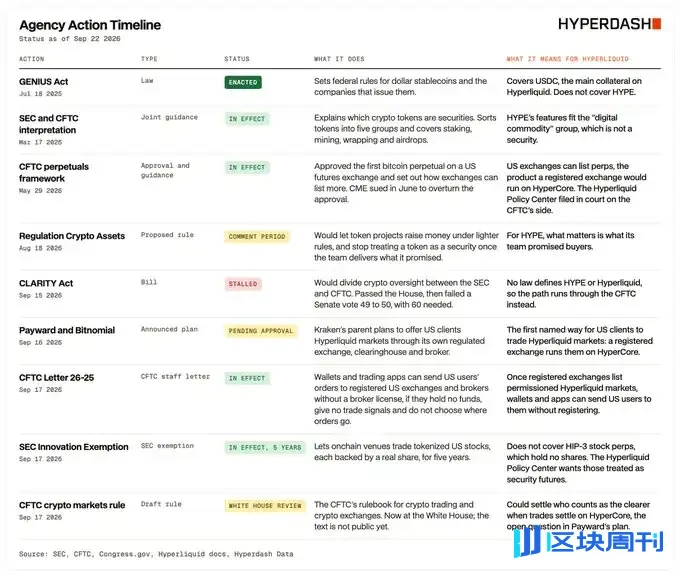
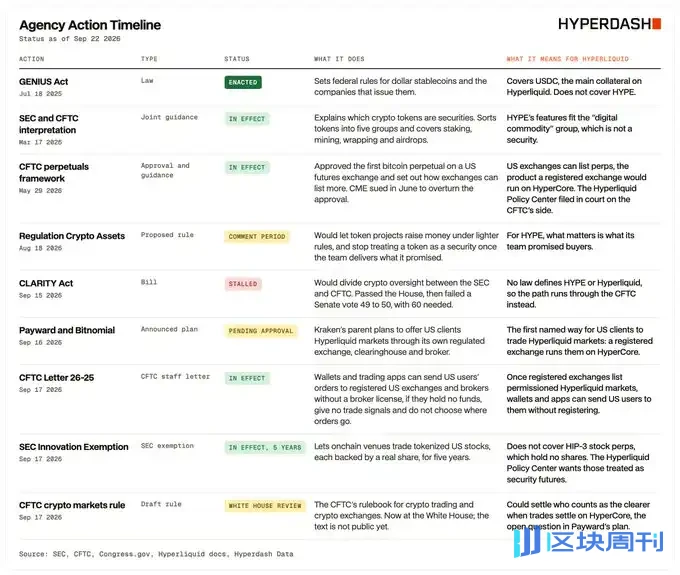
La única legislación federal sobre cripto que realmente se ha aprobado hasta ahora es la Ley GENIUS de julio de 2025, dirigida a las stablecoins de pago. El proyecto de ley sobre la estructura del mercado, la Ley CLARITY, buscaba originalmente trazar límites regulatorios entre la SEC y la CFTC. Pasó la Cámara de Representantes en julio de 2025, pero el 15 de septiembre de 2026, el Senado puso fin al debate con una votación de 49 a 50, y no logró aprobarse. Por un voto, el proyecto de ley no se convirtió en ley.
Jake Chervinsky, del Hyperliquid Policy Center, dijo: "No obtuvimos Clarity esta semana, pero obtuvimos certeza sobre el camino a seguir". El autor interpreta esto como: a continuación, hay que observar a la CFTC, no a la próxima ronda de votaciones del Congreso.
Los reguladores toman el control: la SEC y la CFTC allanan el camino en el transcurso del año
El 17 de marzo, la SEC y la CFTC explicaron conjuntamente cómo se aplican las leyes de valores a los activos cripto, reemplazando el marco del personal de la SEC de 2019. Los valores digitales, las materias primas digitales, los coleccionables y las herramientas se definieron por separado: las acciones, los bonos y las participaciones de fondos en cadena se regulan directamente como valores; las materias primas digitales no se regulan como valores; las stablecoins dependen en última instancia de sus términos.
El 29 de mayo, la CFTC aprobó el primer contrato perpetuo de Bitcoin en una bolsa de futuros de EE. UU. El 6 de junio, el Chicago Mercantile Exchange (CME) demandó para anular la aprobación. Si los perpetuos pueden negociarse en recintos estadounidenses sigue sin resolverse en los tribunales.
El 18 de agosto, la SEC propuso el Reglamento de Activos Cripto: los proyectos de tokens podrían usar una exención de emisión; el puerto seguro establece que, después de que el emisor complete o abandone el trabajo originalmente prometido, el token ya no se trata como un contrato de inversión.
Tres cosas sucedieron el 17 de septiembre. La Carta de la CFTC n.º 26-25 permite que los front ends dirijan a los usuarios a corredores y bolsas registrados en EE. UU. sin tener que registrarse ellos mismos como corredores introductores, siempre que no custodien fondos, proporcionen señales de trading ni determinen el enrutamiento de órdenes. Esto extiende efectivamente la exención otorgada por separado a la billetera Phantom en marzo de este año a todas las aplicaciones que cumplan los requisitos. En julio, el Hyperliquid Policy Center y Phantom habían pedido que esta exención se redactara como una regla formal aplicable a todas las billeteras. Ese mismo día, la SEC aprobó una exención de innovación que permite a los recintos en cadena negociar acciones estadounidenses respaldadas uno a uno por acciones reales. También ese mismo día, la CFTC envió las reglas de trading y mercado de cripto a la Casa Blanca; permanecen en la etapa previa a la regla, sin texto público. Si los libros de órdenes en cadena pueden ser reconocidos como motores de compensación, cree el autor, está escrito en este borrador que aún no aparece.
El 19 de agosto, Trump dijo que el presidente de la CFTC, Selig, está impulsando traer Hyperliquid a tierra "de manera totalmente compatible y legal". La Carta n.º 26-25 cubre las aplicaciones que enrutan a recintos registrados en EE. UU., y Hyperliquid en sí mismo aún no es tal recinto. El enfoque que está tomando forma no requiere que se registre: una empresa registrada despliega su propio mercado en HyperCore, y esa empresa asume los clientes.
Posicionamiento de HYPE: Lógica de Mercancía Digital y Listado de Futuros
Bajo la interpretación conjunta de marzo, el valor de una mercancía digital proviene de la red utilizable y de la oferta y la demanda, no de la gestión y operación del equipo; los tenedores no tienen derecho a ingresos, ganancias ni activos. El autor evalúa HYPE por su utilidad: paga gas en HyperEVM; se apuesta a validadores para proporcionar seguridad al consenso HyperBFT; los implementadores de HIP-3/4 deben bloquear 500,000 HYPE como margen sujeto a recorte; los tenedores no tienen derecho a los ingresos del exchange.

El documento nombra 16 mercancías digitales, incluidas BTC, ETH, SOL y XRP. La nota al pie 51 da el criterio de selección: cada una es "el subyacente de un contrato de futuros listado para negociación en un mercado de contratos designado ya regulado por la CFTC". HYPE no tenía tal contrato en ese momento, por lo que no fue nombrada. Esto no significa que esté excluida; solo significa que la lista nombrada sigue los futuros ya listados.
El 18 de mayo, Coinbase Derivatives autocertificó futuros de estilo perpetuo de HYPE bajo la Regla 40.2 de la CFTC, y la negociación se abrió el 8 de junio sin ser detenida. La autocertificación significa que el exchange lista después de notificar a la propia CFTC; no es un fallo cualitativo de la Comisión. Pero este contrato se listó como un futuro de mercancía. Sobre esta base, el autor cree que HYPE ya se negocia en los mercados estadounidenses como un futuro de mercancía.
Plantilla de Entrada en EE. UU.: Payward Reúne Tres Licencias
El 16 de septiembre, Payward, la empresa matriz de Kraken, anunció su intención de buscar HIP-3 con licencia. La estructura se desglosa en tres entidades con licencia:
- Bitnomial Exchange, un mercado de contratos designado, crea, posee y gestiona el mercado HIP-3 con licencia;
- Bitnomial Clearinghouse, una organización de compensación de derivados, se encarga de la compensación y liquidación;
- NinjaTrader Clearing, un comerciante de comisiones de futuros, se encarga de la apertura de cuentas y la custodia.
Solo las cuentas abiertas a través de NinjaTrader y en la lista blanca tanto de NinjaTrader como de Bitnomial pueden negociar estos contratos. Este no es un libro de órdenes global abierto, sino un libro de clientes estadounidenses dentro de una lista autorizada. Payward adquirió Bitnomial el 1 de mayo de este año, con el objetivo de obtener las tres licencias: exchange, cámara de compensación y corretaje de futuros. La fecha de lanzamiento, las tarifas y los activos subyacentes no se han anunciado, y el plan aún espera la aprobación regulatoria.
División de Trabajo de Compensación: HyperCore Empareja, Cámara de Compensación con Licencia Respalda
Cómo se divide la compensación es la parte más técnica y más crítica del artículo. HyperCore ya utiliza código para valorar a mercado, congelar margen y ejecutar liquidaciones. Es más probable que una cámara de compensación registrada sirva como respaldo: a través del parámetro modifyBackstopLiquidatorApproval, el implementador designa quién asume las posiciones que permanecen sin liquidar después de la liquidación forzosa. Bitnomial Clearinghouse es el portador natural de ese puesto y las pérdidas correspondientes. El autor afirma claramente: este es el resultado que considera más probable, siempre que la CFTC reconozca que el código del protocolo puede servir como motor de compensación.
Payward es la primera empresa en divulgar públicamente esta estructura. Otros exchanges y corredores registrados pueden seguir su ejemplo. En cada caso, la propia aplicación del corredor es el front end más natural; las billeteras y otras aplicaciones de negociación, siempre que cumplan con las tres restricciones de la Carta N.º 26-25, también pueden dirigir a los usuarios estadounidenses allí sin tener que convertirse ellos mismos en corredores.
Observaciones de seguimiento: Tres cosas determinan el ritmo de implementación
- Cuándo pasará HIP-3 a la red principal;
- Si Bitnomial autocertificará la cotización bajo la Sección 40.2, o pasará por el proceso de aprobación;
- Si las reglas del mercado de criptomonedas pueden pasar la Casa Blanca—si un libro de órdenes en cadena puede servir como cámara de compensación está escrito justo ahí en ese texto.
La conclusión del autor es bastante optimista: la mayoría de las piezas para conectar Hyperliquid a Estados Unidos de manera conforme ya están sobre la mesa; HYPE encaja en la definición institucional de una mercancía digital y ya se negocia como futuros de materias primas en una bolsa estadounidense; las instituciones con licencia también tienen una plantilla—una bolsa registrada despliega el mercado, un corredor-distribuidor registrado incorpora clientes, y HyperCore se encarga del emparejamiento, el margen y las liquidaciones. Payward fue el primero en pronunciarse, y él no cree que sea el último.
Tres piezas aún no se han encajado: si la CFTC reconoce que el código del protocolo es el motor de compensación; si el desafío del CME a los contratos perpetuos en las bolsas estadounidenses fracasará; y si HIP-3 pasará a la red principal. Bajo la administración actual, con la SEC y la CFTC ya al mando, el autor espera que las cosas se aceleren en el futuro.
Estas son las hojas de ruta de personas dentro del ecosistema, no aprobaciones regulatorias. Incluso si se abre un mercado con permisos, eso no significa que el Hyperliquid globalmente sin permisos se convierta automáticamente en legal para el comercio minorista estadounidense. Lo que realmente necesita ser verificado sigue siendo ese texto de reglas aún no publicado de la Casa Blanca, y si Bitnomial ha cotizado realmente los contratos.