Autor: Zhang Yaqi, Wallstreetcn
Los mercados globales se encontraban en gran medida en modo de espera el miércoles. Las acciones luchaban por encontrar dirección, los precios del petróleo eran inciertos tras su racha perdedora más larga del año, los bonos del Tesoro de EE. UU. apenas se movieron, mientras que el dólar rompió la tendencia y se fortaleció respaldado por la postura hawkish de la Fed, convirtiéndose en el aspecto más destacado del mercado del día.
Los tres principales índices bursátiles de EE. UU. abrieron a la baja colectivamente, con el Dow Jones bajando un 0,18%, el S&P 500 bajando un 0,11% y el Nasdaq bajando un 0,13%. Las acciones tecnológicas populares tuvieron un comportamiento mixto, con Meta subiendo un 1,13%, SK Hynix bajando un 1,57%; las acciones de IONQ subieron un 13%, la mayor ganancia intradía desde el 30 de julio. El oro al contado cayó por debajo del nivel de $4.300/oz, situándose en $4.299,92/oz. El dólar subió por cuarto día consecutivo, alcanzando su nivel más alto desde julio.
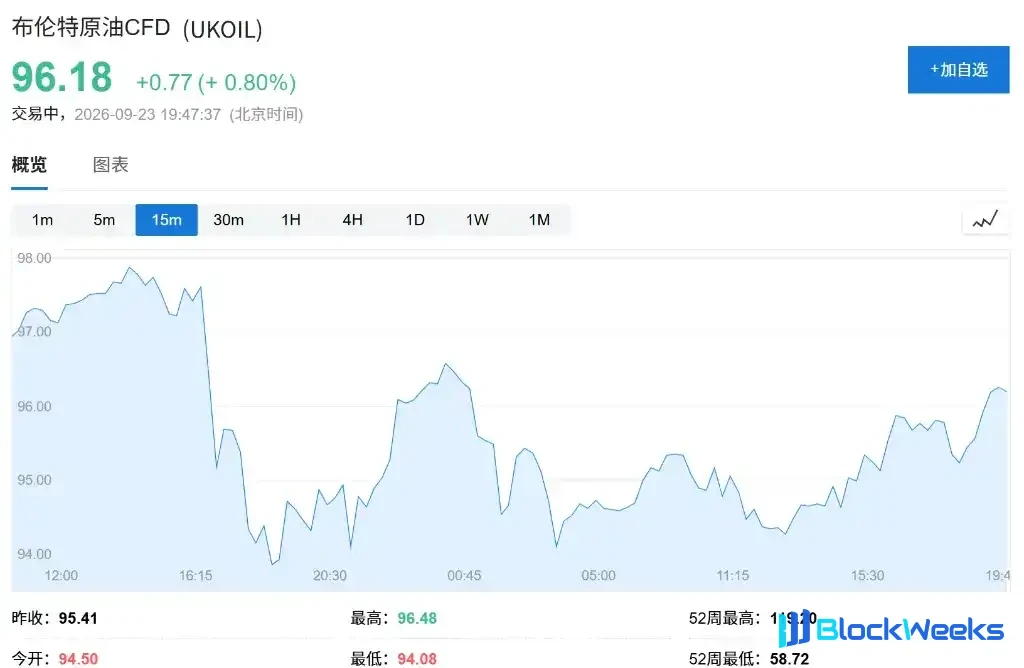
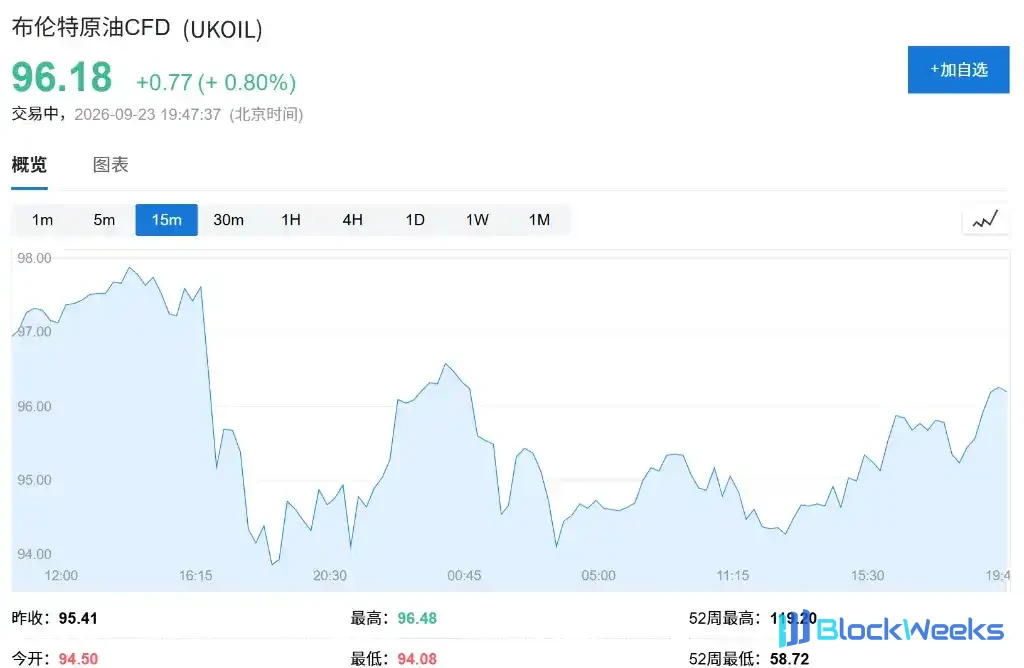
La situación entre EE. UU. e Irán siguió dominando el sentimiento del mercado. Según CCTV News y la Agencia de Noticias Xinhua, a petición del lado estadounidense, los representantes de EE. UU. e Irán mantuvieron una conversación de 3 horas en la Asamblea General de las Naciones Unidas y se prepararon para reuniones de seguimiento. En su discurso ante la Asamblea General de la ONU, Trump dijo que enfrenta una gran elección: ya sea llegar a un acuerdo con Irán para poner fin a la guerra o "destruir rápidamente Irán", y también declaró que cree que ambas partes llegarán a un acuerdo después de las elecciones de mitad de período. Anteriormente, había dicho que funcionarios estadounidenses mantuvieron conversaciones "muy fluidas" con enviados iraníes. El crudo Brent subió un 1,0% intradía a $96,37/barril.
- Los tres principales índices bursátiles de EE. UU. abrieron a la baja colectivamente, con el Dow Jones bajando un 0,18%, el S&P 500 bajando un 0,11% y el Nasdaq bajando un 0,13%. Las acciones tecnológicas populares tuvieron un comportamiento mixto, con Meta subiendo un 1,13%, SK Hynix bajando un 1,57%; las acciones de IONQ subieron un 13%, la mayor ganancia intradía desde el 30 de julio.
- El índice del dólar subió por cuarto día de negociación consecutivo, un 0,1%.
- El yen cayó un 0,1% a 157,56 por dólar.
- El rendimiento de los bonos gubernamentales a 10 años de Australia cayó 6 puntos básicos a 5,24%.
- El crudo Brent subió un 1,0% intradía a $96,37/barril.
- El oro al contado cayó por debajo del nivel de $4.300/oz, situándose en $4.299,92/oz.
- El bitcoin subió más del 1% a alrededor de $87.200.
Los precios del petróleo fluctúan, las acciones caen en modo de espera
El crudo Brent fluctuó ampliamente alrededor de $99,50 por barril, sin que ni los alcistas ni los bajistas pudieran establecer un dominio claro. Los futuros del índice Nasdaq 100 rondaban cerca de máximos récord, los futuros del S&P 500 cambiaron poco, y los índices de referencia regionales de Europa y Asia tampoco tuvieron impulso alcista.
Emma Moriarty, de CG Asset Management, dijo: "El apetito por el riesgo en el mercado bursátil, así como las perspectivas para las tasas de interés y la inflación, fluctuarán en gran medida con las expectativas y tendencias del precio del petróleo. El Brent ha caído, pero el nivel general de precios sigue siendo alto y puede necesitar caer aún más."
Desde una perspectiva técnica, el índice MSCI All Country World está rebotando desde un soporte, la amplitud del mercado aún tiene un margen considerable para expandirse y, en general, presenta una señal positiva.
En otros activos, el índice del dólar de Bloomberg subió por cuarto día de negociación consecutivo, un 0,1%. Los inversores siguen de cerca las declaraciones del gobernador de la Reserva Federal, Michael Barr, después de que otro funcionario advirtiera que las presiones inflacionarias podrían persistir. El oro cayó un 0,4% hasta alrededor de 4.345 dólares por onza, mientras que el Bitcoin subió más del 1% hasta alrededor de 87.200 dólares.

Los datos económicos divergen, la eurozona sorprende positivamente
En el contexto de un calendario económico relativamente ligero esta semana, S&P Global publicó el miércoles los índices de gerentes de compras (PMI) preliminares de manufactura y servicios de septiembre. Se espera que ambas lecturas de EE. UU. sigan siendo coherentes con una sólida tendencia de crecimiento.
La eurozona, mientras tanto, dio una sorpresa inesperada. Impulsada por una mejora mejor de lo esperado en los servicios, la actividad del sector privado de la eurozona se expandió al ritmo más rápido en más de tres años. El PMI compuesto de la eurozona de S&P Global subió a 53,1 desde 52 en agosto, claramente por encima del umbral de 50 que separa la expansión de la contracción.