Verfasst von: Hans
Zusammengestellt von: AididiaoJP, Foresight News
Der Schwerpunkt der US-Regelsetzung für den Kryptomarkt verlagert sich vom Kongress auf die Aufsichtsbehörden. Dieser Artikel stellt drei Dinge unter dasselbe Gerüst: wo die Gesetzgebung ins Stocken geraten ist, was das für HYPE bedeutet und wie das lizenzierte HIP-3 US-Kunden auf Hyperliquid bringt. Um diesen Weg zu verstehen, muss zunächst eines klar sein: Hyperliquid muss sich nicht unbedingt selbst registrieren; lizenzierte Institutionen können ihre eigenen Märkte auf seiner zugrunde liegenden Ebene eröffnen.
Gesetzgeberisches Patt: Der Kongress verabschiedete nur ein Stablecoin-Gesetz
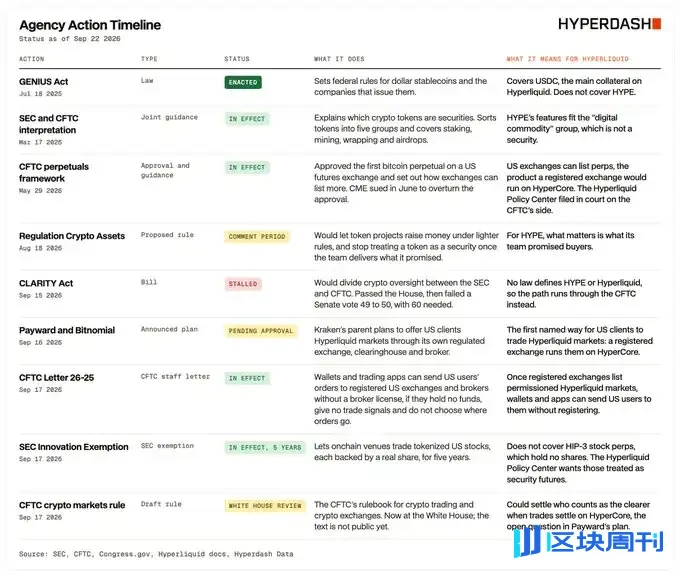
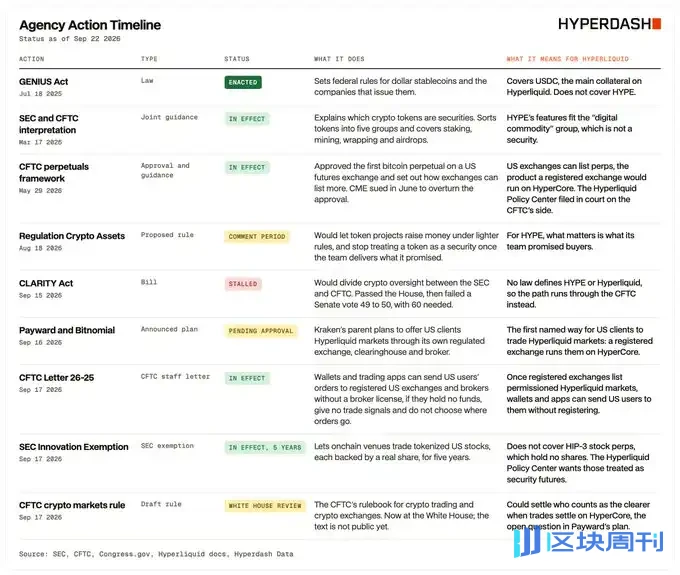
Das einzige Bundes-Kryptogesetz, das bisher tatsächlich zustande gekommen ist, ist der GENIUS Act vom Juli 2025, der auf Zahlungs-Stablecoins abzielt. Das Gesetz zur Marktstruktur, der CLARITY Act, sollte ursprünglich regulatorische Grenzen zwischen der SEC und der CFTC ziehen. Es passierte das Repräsentantenhaus im Juli 2025, doch am 15. September 2026 beendete der Senat die Debatte mit einer Abstimmung von 49 zu 50, und es wurde nicht verabschiedet. Mit einer Stimme wurde das Gesetz nicht Gesetz.
Jake Chervinsky vom Hyperliquid Policy Center sagte: "Wir haben diese Woche nicht Clarity bekommen, aber wir haben Gewissheit über den weiteren Weg." Der Autor interpretiert dies so: Als Nächstes gilt es, die CFTC zu beobachten, nicht die nächste Runde der Kongressabstimmungen.
Die Aufsichtsbehörden übernehmen: SEC und CFTC ebnen den Weg noch innerhalb des Jahres
Am 17. März erklärten die SEC und die CFTC gemeinsam, wie Wertpapiergesetze auf Krypto-Vermögenswerte anzuwenden sind, und ersetzten damit den SEC-Mitarbeiterrahmen von 2019. Digitale Wertpapiere, digitale Rohstoffe, Sammlerstücke und Werkzeuge wurden getrennt definiert: On-Chain-Aktien, -Anleihen und -Fondsanteile werden direkt als Wertpapiere reguliert; digitale Rohstoffe werden nicht als Wertpapiere reguliert; Stablecoins hängen letztlich von ihren Bedingungen ab.
Am 29. Mai genehmigte die CFTC den ersten Bitcoin-Perpetual-Kontrakt an einer US-Terminbörse. Am 6. Juni klagte die Chicago Mercantile Exchange (CME), um die Genehmigung aufzuheben. Ob Perpetuals an US-Handelsplätzen gehandelt werden dürfen, bleibt vor Gericht ungeklärt.
Am 18. August schlug die SEC die Crypto Asset Regulations vor: Token-Projekte könnten eine Ausgabebefreiung nutzen; der Safe Harbor besagt, dass der Token, nachdem der Emittent die ursprünglich versprochene Arbeit abgeschlossen oder aufgegeben hat, nicht mehr als Investitionsvertrag behandelt wird.
Am 17. September geschahen drei Dinge. Das CFTC-Schreiben Nr. 26-25 erlaubt es Frontends, Nutzer an registrierte US-Broker und -Börsen weiterzuleiten, ohne sich selbst als Introducing Broker registrieren zu müssen, vorausgesetzt, sie verwahren keine Gelder, bieten keine Handelssignale an und bestimmen nicht das Order-Routing. Dies dehnt die im März dieses Jahres separat der Wallet Phantom gewährte Befreiung faktisch auf alle qualifizierten Anwendungen aus. Im Juli hatten das Hyperliquid Policy Center und Phantom darum gebeten, diese Befreiung in eine formelle, für alle Wallets geltende Regel zu fassen. Am selben Tag genehmigte die SEC eine Innovationsbefreiung, die es On-Chain-Handelsplätzen erlaubt, US-Aktien zu handeln, die eins zu eins durch echte Aktien gedeckt sind. Ebenfalls am selben Tag übermittelte die CFTC Krypto-Handels- und Marktregeln an das Weiße Haus; sie befinden sich noch im Vorregelungsstadium, ohne öffentlichen Text. Ob On-Chain-Orderbücher als Clearing-Engines anerkannt werden können, so glaubt der Autor, steht in diesem noch nicht erschienenen Entwurf.
Am 19. August sagte Trump, dass der CFTC-Vorsitzende Selig darauf dränge, Hyperliquid "auf vollständig konforme und legale Weise" an Land zu holen. Das Schreiben Nr. 26-25 deckt Anwendungen ab, die an registrierte US-Handelsplätze weiterleiten, und Hyperliquid selbst ist noch kein solcher Handelsplatz. Der sich abzeichnende Ansatz verlangt keine Registrierung: Ein registriertes Unternehmen betreibt seinen eigenen Markt auf HyperCore, und dieses Unternehmen übernimmt die Kunden.
HYPE-Positionierung: Digitale-Rohstoff-Logik und Futures-Notierung
Unter der gemeinsamen Auslegung vom März stammt der Wert eines digitalen Rohstoffs aus dem nutzbaren Netzwerk sowie Angebot und Nachfrage, nicht aus der Verwaltung und dem Betrieb durch das Team; Inhaber haben keinen Anspruch auf Erträge, Gewinne oder Vermögenswerte. Der Autor bewertet HYPE nach dem Nutzen: Es bezahlt Gas auf HyperEVM; es wird bei Validatoren gestakt, um Sicherheit für den HyperBFT-Konsens zu bieten; HIP-3/4-Deployer müssen 500.000 HYPE als slashing-fähige Margin sperren; Inhaber haben keinen Anspruch auf Börsenerlöse.

Das Dokument nennt 16 digitale Rohstoffe, darunter BTC, ETH, SOL und XRP. Fußnote 51 gibt das Screening-Kriterium an: Jeder ist „das Underlying eines Futures-Kontrakts, der zum Handel an einem designierten Vertragsmarkt notiert ist, der bereits von der CFTC reguliert wird.“ HYPE hatte zu diesem Zeitpunkt keinen solchen Kontrakt, daher wurde es nicht genannt. Das bedeutet nicht, dass es ausgeschlossen ist; es bedeutet nur, dass die genannte Liste bereits notierten Futures folgt.
Am 18. Mai zertifizierte Coinbase Derivatives HYPE-Futures im Perpetual-Stil gemäß CFTC-Regel 40.2 selbst, und der Handel wurde am 8. Juni eröffnet, ohne ausgesetzt zu werden. Selbstzertifizierung bedeutet, dass die Börse nach Benachrichtigung der CFTC selbst notiert; es ist keine qualitative Entscheidung der Kommission. Aber dieser Kontrakt wurde als Rohstoff-Future notiert. Auf dieser Grundlage ist der Autor der Ansicht, dass HYPE bereits an US-Handelsplätzen als Rohstoff-Future gehandelt wird.
US-Eintrittsvorlage: Payward bündelt drei Lizenzen
Am 16. September kündigte Payward, die Muttergesellschaft von Kraken, seine Absicht an, ein lizenziertes HIP-3 zu verfolgen. Die Struktur gliedert sich in drei lizenzierte Einheiten:
- Bitnomial Exchange, ein designierter Vertragsmarkt, schafft, besitzt und verwaltet den lizenzierten HIP-3-Markt;
- Bitnomial Clearinghouse, eine Derivate-Clearing-Organisation, übernimmt Clearing und Abwicklung;
- NinjaTrader Clearing, ein Futures-Commission-Merchant, übernimmt Kontoeröffnung und Verwahrung.
Nur Konten, die über NinjaTrader eröffnet und sowohl von NinjaTrader als auch von Bitnomial auf die Whitelist gesetzt wurden, können diese Kontrakte handeln. Dies ist kein offenes globales Orderbuch, sondern ein US-Kundenbuch innerhalb einer berechtigten Liste. Payward erwarb Bitnomial am 1. Mai dieses Jahres mit dem Ziel, die drei Lizenzen zu erhalten: Börse, Clearinghaus und Futures-Brokerage. Das Startdatum, die Gebühren und die zugrunde liegenden Vermögenswerte wurden nicht bekannt gegeben, und der Plan wartet noch auf die behördliche Genehmigung.
Clearing-Arbeitsteilung: HyperCore gleicht ab, lizenziertes Clearinghaus als Rückhalt
Wie das Clearing aufgeteilt wird, ist der technischste und kritischste Teil des Artikels. HyperCore verwendet bereits Code, um zu mark-to-market, Margin einzufrieren und Liquidationen auszuführen. Ein registriertes Clearinghaus dient eher als Rückhalt: Über den Parameter modifyBackstopLiquidatorApproval bestimmt der Deployer, wer Positionen übernimmt, die nach der Zwangsliquidation nicht liquidiert bleiben. Bitnomial Clearinghouse ist der natürliche Träger dieses Platzes und der entsprechenden Verluste. Der Autor stellt klar: Dies ist das Ergebnis, das er für am wahrscheinlichsten hält, vorausgesetzt, die CFTC erkennt an, dass Protokollcode als Clearing-Engine dienen kann.
Payward ist das erste Unternehmen, das diese Struktur öffentlich offenlegt. Andere registrierte Börsen und Broker können dem folgen. In jedem Fall ist die eigene App des Brokers das natürlichste Frontend; Wallets und andere Handelsanwendungen können, solange sie die drei Beschränkungen in Schreiben Nr. 26-25 einhalten, US-Nutzer ebenfalls dorthin leiten, ohne selbst Broker werden zu müssen.
Folgebeobachtungen: Drei Dinge bestimmen das Tempo der Umsetzung
- Wann HIP-3 zum Mainnet geht;
- Ob Bitnomial die Listung gemäß Abschnitt 40.2 selbst zertifizieren wird oder den Genehmigungsprozess durchlaufen wird;
- Ob die Krypto-Marktregeln das Weiße Haus passieren können – ob ein On-Chain-Orderbuch als Clearingstelle dienen kann, steht genau dort in diesem Text.
Die Schlussfolgerung des Autors ist recht optimistisch: Die meisten Bausteine, um Hyperliquid auf konforme Weise mit den Vereinigten Staaten zu verbinden, liegen bereits auf dem Tisch; HYPE entspricht der institutionellen Definition einer digitalen Ware und wird bereits als Warentermin an einer US-Börse gehandelt; auch für lizenzierte Institutionen gibt es eine Vorlage – eine registrierte Börse stellt den Markt bereit, ein registrierter Broker-Dealer bringt Kunden an Bord, und HyperCore übernimmt Matching, Margin und Liquidationen. Payward hat als Erster gesprochen, und er glaubt nicht, dass es der Letzte sein wird.
Drei Teile müssen noch zusammenfallen: ob die CFTC anerkennt, dass Protokollcode die Clearing-Engine ist; ob die Anfechtung von CME gegen Perpetual-Kontrakte an US-Börsen scheitern wird; und ob HIP-3 zum Mainnet geht. Unter der derzeitigen Regierung, mit SEC und CFTC bereits am Steuer, erwartet der Autor, dass sich die Dinge künftig beschleunigen werden.
Dies sind die Roadmaps von Leuten innerhalb des Ökosystems, keine regulatorischen Genehmigungen. Selbst wenn ein permissionierter Markt eröffnet wird, bedeutet das nicht, dass das global permissionlose Hyperliquid automatisch für den US-Einzelhandel legal wird. Was wirklich noch verifiziert werden muss, ist nach wie vor jener noch unveröffentlichte Regelungstext aus dem Weißen Haus und ob Bitnomial die Kontrakte tatsächlich gelistet hat.