Огляд
Комісія з цінних паперів і бірж США 17 вересня 2026 року запровадила п'ятирічне Інноваційне виключення, створивши тимчасовий регуляторний шлях для торгівлі певними токенізованими американськими акціями в блокчейні. У рамках цієї структури кваліфіковані майданчики для токенізованих цінних паперів можуть сприяти торгівлі токенізованими акціями Національної ринкової системи через дозволені автоматизовані маркет-мейкери та пули ліквідності, не розглядаючись як зареєстровані біржі за звичайним визначенням, за умови дотримання детального набору умов. Постачальники ліквідності, які беруть участь у цих пулах, також можуть отримати обмежене умовне звільнення від законодавчого визначення дилера.
Цю політику не слід тлумачити як дозвіл SEC необмеженим криптоплатформам токенізувати будь-які американські акції. Прийнятні токенізовані акції повинні надавати інвесторам ті самі права та привілеї, що й відповідні традиційні акції, включаючи права голосу та права на дивіденди. Синтетичні токени, які лише відстежують ціну акції, не відповідають вимогам. Емітенти можуть заперечувати проти токенізації третьою стороною, смарт-контракти повинні бути публічними та перевіряними, а торгівля повинна зупинятися, коли базову акцію зупиняють на її первинній біржі.
Глибше значення цього виключення полягає в структурі ринку. SEC фактично дозволяє контрольований експеримент щодо того, чи можуть власність, надання ліквідності, торгівля та розрахунки переміститися на публічну блокчейн-інфраструктуру без відмови від основних засобів захисту законодавства про цінні папери. П'ятирічний термін вказує на те, що ця структура є проміжним експериментом, призначеним для отримання доказів для майбутнього нормотворення, а не постійною дерегуляцією американських ринків акцій.
Ключові висновки
- Інноваційне виключення SEC створює п'ятирічну умовну структуру для торгівлі токенізованими акціями в блокчейні.
- Прийнятні токенізовані акції повинні надавати ті самі економічні права та права акціонерів, що й традиційні акції NMS.
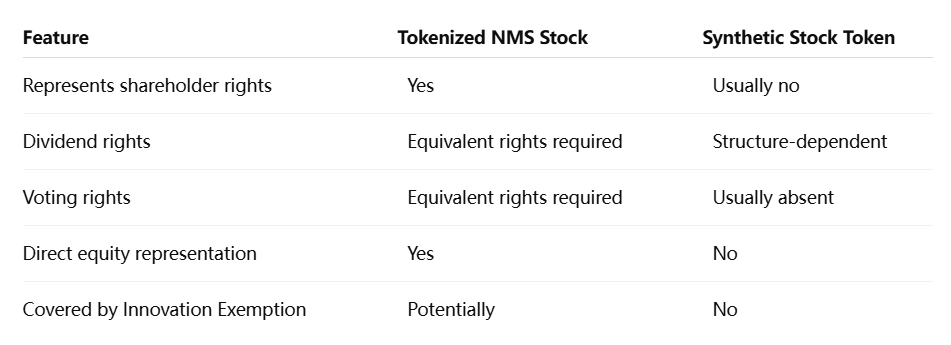
- Синтетичні токени акцій, які лише відтворюють цінову експозицію, не підпадають під виключення.
- Торгівля може використовувати дозволені AMM та пули ліквідності, але участь і ринкова активність залишаються предметом обмежень.
- Цю політику краще розуміти як регульований експеримент зі структури ринку, а не як необмежену бездозвільну торгівлю акціями.
Що таке Інноваційне виключення SEC?
П'ятирічний експеримент у торгівлі акціями в блокчейні
Інноваційне виключення надає тимчасове, умовне звільнення новій категорії ринкового оператора, відомій як майданчик для токенізованих цінних паперів, або TSV.
TSV може об'єднувати покупців і продавців токенізованих акцій NMS через один або кілька дозволених пулів ліквідності AMM. Учасники повинні відповідати стандартам доступу майданчика, що означає, що модель не є еквівалентом повністю відкритої децентралізованої біржі, де будь-який гаманець обов'язково може торгувати.
Згідно з наказом, кваліфіковані TSV отримують звільнення від визначення біржі в Законі про біржі. Певні постачальники ліквідності, які використовують власний капітал для надання токенізованих акцій у пул AMM, також можуть отримати умовне звільнення від визначення дилера. Положення федерального законодавства про цінні папери щодо боротьби з шахрайством і маніпуляціями продовжують застосовуватися.
Це важлива відмінність. SEC не призупинила дію законодавства США про цінні папери для акцій на основі блокчейну. Натомість вона тимчасово пом'якшила конкретні регуляторні класифікації, які інакше могли б перешкодити функціонуванню нових ринкових структур.
Тому професійний спосіб описати цю політику — обмежене експериментування. SEC дозволяє функціонування обмеженої ринкової структури, зберігаючи вимоги щодо захисту інвесторів і збираючи докази про те, як поводяться токенізовані ринки.
Чому п'ятирічний термін має значення
Виключення втрачає чинність через п'ять років після публікації.
Цей термін свідчить про те, що SEC не розглядає поточну структуру як остаточну архітектуру для ринків токенізованих акцій. Агентство також запросило публічні коментарі щодо можливих змін і майбутніх регуляторних кроків.
Комісари SEC прямо описали виключення як можливість спостерігати за тим, як торгуються токенізовані акції NMS, як взаємодіють блокчейн і традиційні ринки, і які регуляторні категорії зрештою мають сенс для майданчиків і постачальників ліквідності.
Це робить виключення настільки ж вправою зі збору даних, наскільки й регуляторною зміною.
Якщо токенізовані ринки продемонструють ефективне виявлення цін, надійний захист інвесторів, надійні розрахунки та ефективний нагляд, цей досвід може стати основою для більш довготривалих правил. Якщо виникнуть суттєві проблеми, SEC може скоригувати або замінити тимчасову структуру.
Тому п'ятирічний період слід розуміти як регуляторну лабораторію, а не як гарантію того, що поточна модель стане постійною.
Які токенізовані акції можуть торгуватися?
Інвестори повинні отримувати реальні права акціонерів
Інноваційне виключення проводить чітку межу між токенізованою власністю та синтетичною ціновою експозицією.
Токенізована акція NMS, доступна на TSV, повинна надавати власникам ті самі права та привілеї, що й традиційні акції відповідного класу. Це включає економічні та управлінські права, такі як дивіденди та права голосу.
Ця вимога є центральною для підходу SEC.
Якщо блокчейн-токен лише відстежує ціну Apple, Nvidia, Tesla або іншої публічної компанії, не представляючи фактичних прав, пов'язаних з базовою акцією, він не відповідає цій структурі.
Таким чином, юридична вимога має більше значення, ніж формат токена.
Блокчейн-представлення справжньої частки участі в капіталі потенційно може підпадати під виняток. Синтетичний дериватив, який лише відображає динаміку ціни акцій, залишається іншим типом фінансового продукту.
Емітенти можуть заперечувати проти токенізації третіми сторонами
Виняток також надає публічним компаніям важливий ступінь контролю.
Якщо третя сторона, не пов'язана з емітентом, хоче токенізувати акції компанії та зробити їх доступними на TSV, майданчик повинен надати емітенту письмове повідомлення та надати компанії можливість заперечити. Якщо емітент заперечує, токенізований цінний папір не може бути доступним за цим винятком.
Це положення суттєво обмежує ідею токенізації акцій без дозволу.
Блокчейн-платформа не може просто створити кваліфіковану токенізовану версію будь-якої акції, що котирується на біржі США, і покладатися на виняток незалежно від думки емітента.
Це зменшує потенційні конфлікти, пов'язані з реєстрами акціонерів, корпоративними діями, правами голосу, дивідендами та комунікаціями з інвесторами.
Це також показує, що SEC намагається інтегрувати блокчейн-інфраструктуру з існуючою правовою структурою публічних компаній, а не створити паралельну систему акціонерного капіталу, відокремлену від емітентів.
Чому SEC дозволяє AMM для акцій?
AMM впроваджують іншу мікроструктуру ринку
Традиційні акції США переважно торгуються через книги замовлень, де покупці та продавці подають заявки на купівлю та продаж, підтримувані біржами, брокерами-дилерами, маркет-мейкерами, кліринговими фірмами та іншими посередниками.
Автоматизований маркет-мейкер працює інакше.
Ліквідність вноситься до пулу, а смарт-контракти визначають, як відбуваються торги, відповідно до заздалегідь визначених механізмів. На крипторинках ця модель широко використовується для децентралізованої торгівлі. Виняток для інновацій SEC дозволяє тестувати дозволену версію цієї архітектури з токенізованими акціями NMS.
Значення полягає не просто в тому, що акції можуть існувати як токени.
А в тому, що базовий механізм забезпечення ліквідності може змінитися.
Якщо торгівля акціями на основі AMM стане життєздатною, ринки акцій зрештою можуть підтримувати нові форми програмованої ліквідності, автоматизованого розрахунку та безперервної передачі права власності. Ринкова інфраструктура може стати більш модульною, де смарт-контракти виконують функції, які наразі потребують кількох посередників.
Однак AMM також вносять незнайомі ризики на публічні ринки акцій.
Ефективність капіталу супроводжується новими питаннями ризику
Торгівля через AMM може пропонувати потенційні переваги, включаючи більш прозорі баланси пулів, програмований розрахунок, зменшене операційне тертя та потенційно довші торгові вікна.
Але модель породжує складні питання.
Постачальники ліквідності можуть стикатися з несприятливим відбором, коли інформовані трейдери взаємодіють з пулами, ціни яких коригуються механічно. Волатильні активи можуть створювати ризик запасів, тоді як погано розроблені формули ціноутворення можуть призвести до неефективного виконання. Вразливості смарт-контрактів вносять технологічний ризик, яким традиційні фондові біржі керують інакше.
Фрагментація ліквідності є ще однією проблемою.
Якщо одна й та сама акція торгується одночасно на традиційних біржах, кількох токенізованих майданчиках і кількох пулах ліквідності, виявлення ціни може ускладнитися. Арбітраж може підтримувати узгодженість цін, але він також вимагає ефективного руху капіталу та надійного ринкового зв'язку.
Ось чому SEC встановила обмеження на кількість символів і обсяг торгівлі за цим винятком, а не відкрила одразу весь ринок акцій США для необмеженої торгівлі через AMM.
Політика дозволяє тестувати ринкову структуру в контрольованому масштабі, перш ніж регулятори вирішать, чи слід її розширювати.
Чи означає виняток для інновацій, що акції США можуть торгуватися 24/7?
Не автоматично
Блокчейн-інфраструктура технічно здатна працювати безперервно, але виняток SEC не означає, що кожна токенізована акція США може негайно торгуватися цілодобово без обмежень.
Однією з явних умов є те, що TSV повинен припинити торгівлю токенізованою акцією, коли торгівля базовою акцією NMS зупиняється на її основній біржі лістингу.
Це зберігає зв'язок токенізованого ринку з основними засобами захисту на традиційному ринку акцій.
SEC окремо вивчає ширші питання щодо цілодобової торгівлі акціями, але токенізація не скасовує загальноринкові зупинки торгів, призупинення торгів для конкретних емітентів або інші регуляторні механізми контролю.
Краще тлумачення полягає в тому, що блокчейн-інфраструктура збільшує технічну можливість торгівлі в розширені години, тоді як регуляторна база продовжує визначати, коли торгівля дозволена.
Смарт-контракти повинні залишатися прозорими та підлягати аудиту
SEC також вимагає, щоб смарт-контракти, які використовуються TSV, були доступними для аудиту, публічними та розгорнутими на публічному розподіленому реєстрі без дозволів.
Це створює незвичайну гібридну модель.
Блокчейн-інфраструктура повинна бути публічною та без дозволів на рівні реєстру, але участь у самій TSV вимагає дозволу.
Така комбінація дозволяє транзакціям і логіці смарт-контрактів скористатися перевагами прозорості публічного блокчейну, водночас надаючи торговому майданчику контроль над тим, хто може отримати доступ до регульованої торгівлі цінними паперами.
Це суттєво відрізняється від повністю бездозвільного DeFi.
Це може стати важливою моделлю для ширшого впровадження блокчейну інституційними установами: публічна інфраструктура розрахунків у поєднанні з регульованим доступом на рівні застосунків.
Чи можуть токенізовані акції змінити біржі та брокерські компанії?
Ринкові функції можуть стати більш модульними
Потенційне порушення походить від розділення функцій, які наразі об'єднані в традиційній ринковій інфраструктурі.
Торгівля, розрахунки, зберігання, ведення обліку, забезпечення ліквідності та передача права власності можуть дедалі частіше виконуватися різними технологічними рівнями.
Токенізована акція теоретично могла б торгуватися через пул ліквідності смарт-контракту, розраховуватися ончейн і оновлювати записи про власність набагато швидше, ніж звичайна багатоетапна операція з цінними паперами.
Це не означає, що біржі, брокери, кастодіани або трансфер-агенти зникають. Натомість їхні ролі можуть змінитися.
Традиційні установи могли б самі керувати TSV, інтегрувати блокчейн-розрахунки, надавати регульоване зберігання, забезпечувати ліквідність для пулів AMM або створювати інтерфейси, які приховують складність блокчейну від інвесторів.
Нові учасники також могли б конкурувати з усталеними посередниками, якщо вони відповідають вимогам SEC.
Таким чином, ймовірний структурний вплив полягає не в простій заміні Волл-стріт на DeFi. Це посилення конкуренції за те, які частини інфраструктури ринку цінних паперів залишаються централізованими, а які функції стають програмованими.
Існуючі засоби захисту інвесторів все ще обмежують модель
Виняток зберігає кілька важливих обмежень.
Токенізовані акції NMS залишаються цінними паперами. Правила проти шахрайства та маніпулювання продовжують застосовуватися. Емітенти можуть заперечувати проти токенізації, не пов'язаної з ними. Торгові майданчики повинні розкривати інформацію про свою діяльність та торгівлю. Кількість цінних паперів і загальний обсяг торгів обмежені, а доступ вимагає дозволу.
Це суттєво обмежує порівняння з децентралізованими крипторинками.
SEC не дозволяє анонімну глобальну торгівлю американськими цінними паперами через необмежені пули. Вона тестує блокчейн-ринкову інфраструктуру в межах існуючого периметру законодавства про цінні папери.
Ця регуляторна межа буде важливою при оцінці того, які крипто-орієнтовані компанії, брокерські компанії, біржі та постачальники інституційних технологій можуть реально брати участь.
Інноваційний виняток більше стосується структури ринку, ніж токенізації
Найважливіша подія в Інноваційному винятку SEC полягає не просто в тому, що американські акції можуть бути представлені як блокчейн-токени.
Токенізовані цінні папери існували й раніше.
Змінюється те, що SEC явно дозволяє контрольовану форму ончейн-торгівлі на вторинному ринку з використанням дозволених AMM та публічної блокчейн-інфраструктури, надаючи цільові винятки з традиційних визначень біржі та дилера.
Це перетворює токенізацію з технології випуску на експеримент зі структури ринку.
Тому центральні питання протягом наступних п'яти років стосуватимуться якості виконання, ліквідності, захисту інвесторів, нагляду, ефективності розрахунків, сумісності з традиційними ринками та того, чи можуть структури AMM обробляти публічні акції без запровадження неприйнятних нових ризиків.
Потенційні переваги можуть бути значними. Блокчейн-розрахунки могли б зменшити операційні тертя, програмовані ринки могли б змінити забезпечення ліквідності, а публічні реєстри могли б підвищити прозорість у частинах життєвого циклу цінних паперів. Обмеження є однаково важливими: ризик смарт-контрактів, фрагментована ліквідність, права емітентів, регуляторний контроль доступу та необхідність збереження справедливих і впорядкованих ринків.
Сама SEC охарактеризувала виняток як тимчасовий та заснований на доказах, а не як постійну дерегуляцію.
Для інвесторів і компаній ринкової інфраструктури найкорисніший висновок, отже, полягає не в тому, що «Wall Street перейшов в ончейн». Точнішим висновком є те, що американські регулятори відкрили п’ятирічне вікно тестування, в якому ончейн-інфраструктура ринку акцій може довести, чи заслуговує вона на постійне місце поряд із традиційною системою цінних паперів.
Джерела
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Відмова від відповідальності щодо ризиків: Ця стаття призначена лише для довідкових цілей і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.