Біткойн увійшов у те, що засновник CryptoQuant Кі Йонг Джу описує як більш зрілий бичачий цикл, який може принести зростання в 3–5 разів, уникаючи 10-кратних ралі та 80% просідань, які спостерігалися в попередні епохи.
Резюме
- Кі Йонг Джу очікує, що поточний бичачий цикл Біткойна принесе зростання приблизно в три-п'ять разів.
- Співвідношення MVRV Біткойна залишалося вище одиниці протягом цього циклу, згідно з аналізом Джу у вівторок.
- Зростання реалізованої капіталізації вказує на приплив нового капіталу, тоді як старі кіти припинили продавати, каже Джу.
- Ф'ючерсні кіти побудували великі довгі позиції поблизу нещодавнього дна Біткойна, згідно з засновником CryptoQuant у вівторок.
- Біткойн торгується близько $87,000 після зростання більш ніж на 14% за останні сім днів у середу.
Засновник CryptoQuant Кі Йонг Джу сказав, що збільшення ринкового розміру Біткойна та інституційної власності зменшує крайнощі, які характеризували попередні цикли, де домінували роздрібні трейдери та спекулятивний капітал. Він очікує помірнішого бичачого ринку, за яким слідуватиме менш суворий ведмежий ринок, хоча його прогноз залишається прогнозом і не встановлює конкретну майбутню ціну Біткойна.
Джу не уточнив точну ціну або дату, від якої слід вимірювати його розрахунок 3–5x. Таким чином, прогноз описує масштаб, який він очікує від повного циклу, а не прогноз, що Біткойн зросте в три-п'ять разів від поточної ціни близько $87,000.
Бичачий цикл Біткойна може виробляти менші крайнощі
Аргумент Джу зосереджений на тому, як змінилася ринкова структура Біткойна зі зростанням його капіталізації.
CoinGecko показує, що Біткойн торгується близько $87,100 23 вересня, зростання приблизно на 14% за сім днів, з ринковою капіталізацією близько $1.75 трильйона. BTC різко відновився з близько $75,600 15 вересня і торгувався вище $86,000 цього тижня.
Ранні цикли Біткойна починалися з набагато менших оцінок, дозволяючи порівняно скромним припливам капіталу створювати великі відсоткові рухи. Джу протягом місяців стверджував, що цей зв'язок послабився зі зростанням Біткойна.
Біткойн тепер вимагає набагато більше капіталу для створення відсоткових зростань, які спостерігалися в попередніх циклах. Джу оцінив у липні, що приблизно $697 мільярдів зростання реалізованої капіталізації створили зростання на 689% протягом поточного циклу, тоді як близько $2.7 мільярда генерували зростання, що перевищує 55,000% у ранні роки Біткойна.
На той час він оцінив, що ще одне параболічне ралі може вимагати понад $1 трильйон додаткового реалізованого капіталу. Його останній прогноз 3–5x є більш виваженим, оскільки інституційна власність і більша оцінка Біткойна обмежують відсоткову реакцію на кожен новий долар, що надходить у мережу.
«Я очікую, що цей бичачий цикл Біткойна принесе 3–5x, а не ще одне 10x+ параболічне ралі, за яким слідуватиме помірніший ведмежий ринок», — написав Джу.
Прогноз не означає, що Біткойн не може зазнати різких корекцій. Твердження Джу полягає в тому, що амплітуда повних ринкових циклів зменшується в міру дозрівання активу.
MVRV залишається вище одиниці, підтримуючи тезу Джу про зрілість
Джу вказав на співвідношення ринкової вартості до реалізованої вартості Біткойна, або MVRV, як один із доказів.
MVRV порівнює ринкову капіталізацію Біткойна з реалізованою капіталізацією. CryptoQuant пояснює, що реалізована капіталізація оцінює кожну монету за ціною, коли вона востаннє рухалася, створюючи оцінку сукупної он-чейн собівартості власників.
Коефіцієнт MVRV нижче одиниці означає, що ринкова капіталізація впала нижче реалізованої капіталізації, що вказує на те, що середній власник перебуває в збитку згідно з цією моделлю.
Джу заявив, що MVRV жодного разу не опускався нижче одиниці протягом поточного циклу, навіть коли Bitcoin зазнавав значних просідань. Згідно з його інтерпретацією, Bitcoin таким чином уникнув глибокої капітуляції власників, яка відбувалася під час попередніх днів ведмежого ринку.
Методологія CryptoQuant визначає індекс PnL як комбінацію MVRV, чистого нереалізованого прибутку та збитку, а також показників прибутковості власників. Джу заявив, що індекс демонструє менш екстремальні вершини та дна циклів, тоді як формування дна відбувається на дедалі вищих рівнях сукупної прибутковості.
Його 365-денна ковзна середня зараз формує те, що Джу описав як «значущий перелом». Сигнал залишається аналітичною моделлю, заснованою на історичній поведінці он-чейн даних, і не гарантує продовження бичачого ринку.
Індикатор бичачого-ведмежого ринкового циклу CryptoQuant вже перейшов у бичачу зону раніше цього року. Циклічний сигнал CryptoQuant став бичачим вперше з березня 2023 року, оскільки його показник на основі PnL перевищив свій довгостроковий поріг.
Реалізована капіталізація показує надходження нового капіталу в Bitcoin
Ще одним аргументом Джу є зростання реалізованої капіталізації Bitcoin. Оскільки реалізована капіталізація зростає, коли монети переходять з рук у руки за вищими цінами, CryptoQuant використовує цей показник для оцінки обсягу капіталу, збереженого в мережі. Джу заявив, що його постійне зростання вказує на надходження свіжих грошей у Bitcoin, навіть коли зростання ціни стає менш вибуховим.
Останні дані підтверджують напрямок цієї тенденції. Реалізована капіталізація Bitcoin зросла більш ніж на 4,6 мільярда доларів протягом одного тижня в серпні, хоча контриб'ютор CryptoQuant Darkfost застеріг, що 30-денний темп зростання на той момент становив лише 0,4%.
Раніше Джу вказував на ще більшу структурну зміну. У червні він заявив, що реалізована капіталізація Bitcoin зросла на 467 мільярдів доларів за два роки, тоді як ціна майже не змінилася протягом виміряного ним періоду, що, на його думку, є свідченням того, що для створення такої ж цінової реакції, як у попередніх циклах, потрібно набагато більше капіталу.
Його останній пост додає до картини дві групи власників. Джу заявив, що «OG-кити», або великі ранні власники, припинили продавати, тоді як кити ф'ючерсного ринку наростили значні довгі позиції поблизу нещодавнього дна.
Ці твердження походять з когортного та деривативного аналізу CryptoQuant. Класифікація китів залежить від методології маркування гаманців і транзакцій компанії, тому їх не слід сприймати як доказ того, що кожен ранній власник Bitcoin припинив продавати.
Інституційний попит зростає, оскільки Bitcoin повертається вище 86 000 доларів
Джу частково пов'язав зниження волатильності циклу зі зростанням інституційної власності.
Американські спотові Bitcoin ETF забезпечують одне з вимірюваних джерел інституційного та брокерського попиту. Bitcoin-фонди залучили 433 мільйони доларів 18 вересня після великих виведень раніше того тижня, тоді як купівля зросла ще більше, коли Bitcoin подолав опір вище 82 000 доларів.
Припливи в Bitcoin ETF повернулися, коли BTC пробився вище 86 000 доларів, хоча дослідник HashKey Тім Сан застеріг, що потоки ETF часто підтверджують наявний ринковий рух, а не спричиняють його.
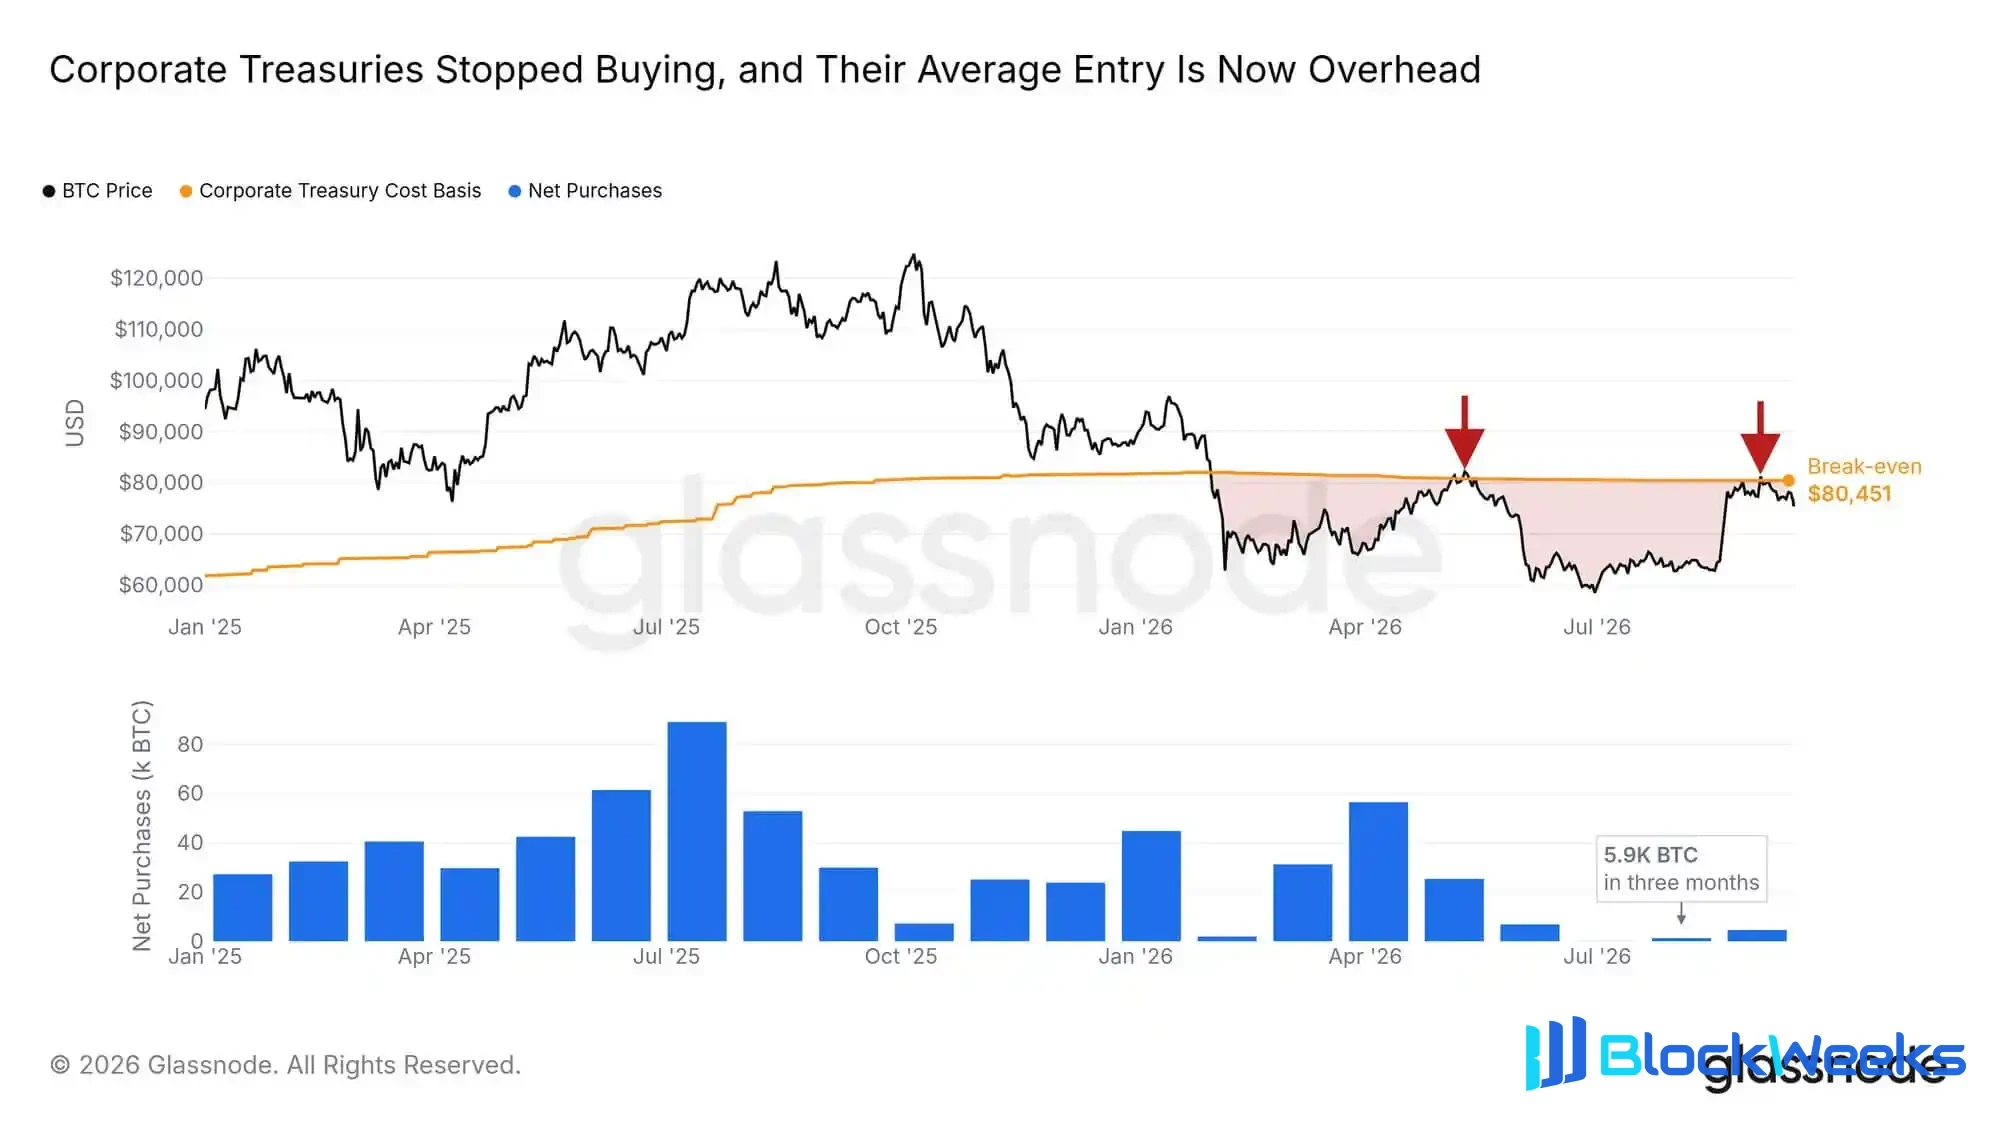
Попит корпоративних казначейств також зріс. Bernstein у червні оцінив, що ETF та покупці корпоративних казначейств забезпечили близько 12 мільярдів доларів сукупних припливів у Bitcoin протягом 2026 року, причому казначейські компанії на той момент становили більшість цього попиту. Оцінка походить з дослідження Bernstein і не є он-чейн показником усієї інституційної власності.
Джу розглядає зміну бази власників як компроміс. На його думку, глибша інституційна участь ускладнює ще один 10-кратний рух, водночас знижуючи ймовірність приблизно 80-відсоткових обвалів ведмежого ринку, які спостерігалися в попередніх циклах Bitcoin.
«Відмова від 10-кратної параболи також означає відмову від 80-відсоткового краху», — написав він.
Це твердження залишається прогнозним. Bitcoin досяг рекорду близько 126 000 доларів у жовтні 2025 року, перш ніж впасти до приблизно 60 000 доларів протягом 2026 року, що демонструє, що великі просідання залишаються можливими навіть при зростанні інституційної власності.
Прогноз Джу змінився, оскільки дані он-чейн покращилися
Останній прогноз відрізняється від деяких попередніх коментарів Джу щодо 2026 року.
Наприкінці травня Джу попереджав, що ведмежий ринок біткоїна може затягнутися до початку 2027 року, оскільки його індекс PnL ще не продемонстрував поєднання зростання нереалізованих прибутків і падіння реалізованих прибутків, яке він хотів побачити перед тим, як оголосити про розворот.
Раніше Джу заявляв, що ведмежий ринок біткоїна може тривати до початку 2027 року на основі історичних циклів прибутковості.
Відтоді біткоїн відновився від мінімумів поблизу $60 000, реалізована капіталізація відновила зростання, а циклічні індикатори CryptoQuant покращилися. Останні коментарі Джу зосереджені на тому, наскільки масштабним може стати бичачий цикл, якщо поточне відновлення продовжиться.
Зараз біткоїн торгується близько $87 000, тоді як Джу не надав фіксованої цільової ціни, дати піку циклу або математичного рівня, що відповідає його оцінці в 3–5 разів.
Його остання теза натомість зосереджена на структурі ринку: зростання реалізованого капіталу, збереження MVRV вище одиниці, зменшення продажів з боку давніх китів і довгих позицій, накопичених великими трейдерами деривативів поблизу дна.