Автор: Marc Arjoon, CFA (@marcarjoon)
Упорядковано: Shenchao TechFlow
Вступ Shenchao: Криптоіндустрія довго обговорювала орієнтири оцінки публічних блокчейнів: чи це дохід від протокольних зборів (REV), кількість активних адрес, обсяг торгів на DEX, чи закон мережевих ефектів, який може пояснити ринкову капіталізацію публічних блокчейнів? Сертифікований фінансовий аналітик (CFA) Marc Arjoon надає детальний тест даних через регресійний аналіз часових рядів основних активів Layer 1 за кілька років.
Емпіричне дослідження показує, що в короткостроковій перспективі коливання цін усіх основних Layer 1 все ще домінуються бета-коефіцієнтом Біткойна. Щодо довгострокової оцінки, Ethereum повністю відокремився від власного протокольного доходу, і он-чейн оцінка демонструє характеристики, високо корельовані із загальною заблокованою вартістю (TVL) та пропозицією стейблкоїнів, що відображає, що ринок наразі схильний розглядати токени публічних блокчейнів як монетарні активи, що конкурують за ліквідність, а не як традиційні підприємства з дисконтуванням грошових потоків.
Короткостроковий механізм ціноутворення: Токени Layer 1 по суті домінуються бета-коефіцієнтом Біткойна
Короткий висновок: у будь-якому інвестиційному горизонті, який цікавить трейдерів, торгові показники токенів Layer 1 по суті визначаються бета-коефіцієнтом Біткойна.
Я провів регресійний аналіз місячних логарифмічних змін ринкової капіталізації кожного Layer 1 відносно Біткойна, а потім додав чотири он-чейн часові ряди даних: реальний протокольний дохід, деномінований у рідних токенах (REV), активні адреси, обсяг торгів на DEX та пропозицію стейблкоїнів.
Графік: Регресійний аналіз змін ринкової капіталізації L1 відносно Біткойна та он-чейн метрик
Ілюзія доларової деномінації: Розрив між рідними токенами та реальним протокольним доходом
Якщо копнути глибше, метрики, деноміновані в доларах США, часто схильні прикрашати фундаментальні показники. Це тому, що коли ціни токенів зростають, збори, сплачені в рідних токенах, виглядають більшими в доларовому еквіваленті, а загальна заблокована вартість (TVL) значною мірою є лише результатом рідних токенів, розрахованих за ринковою капіталізацією.
Графік: Порівняння реального протокольного доходу в рідній токен-деномінації та доларовій деномінації
Відокремлення доходу Ethereum: Політичний дизайн, а не колапс попиту
Ethereum є найочевиднішим випадком відокремлення реального протокольного доходу (REV) від ринкової капіталізації мережі.
За тиждень оновлення Dencun сукупний реальний протокольний дохід Ethereum за останні 12 місяців становив 100 мільйонів доларів США, а до серпня 2025 року він впав до 100 мільйонів доларів США, зниження на 60%.
Однак водночас його ринкова капіталізація зросла всупереч тренду, піднявшись зі 100 мільйонів доларів США до 100 мільйонів доларів США. Це активний вибір політичного дизайну, а не колапс реального попиту. Впровадження зборів Blob та збільшення ліміту Gas були спочатку призначені для зниження ціни блокового простору Layer 1.
Зростання ціни Ethereum у 2025 році переважно спиралося на спотові ETF та попит на розподіл з боку казначейств публічних компаній.

Графік: Тенденція розходження між протокольним доходом Ethereum та ринковою капіталізацією за останні 12 місяців
Феномен резонансу Solana: протокольний дохід і ринкова капіталізація рухаються синхронно
Solana є типовим представником синхронних коливань двох кривих — протокольного доходу та ринкової капіталізації мережі.
З січня 2023 року протокольний дохід Solana за останні 12 місяців і її ринкова капіталізація обидва зросли приблизно в 15 разів і досягли піку в один і той самий тиждень — 100 мільйонів доларів США та 100 мільйонів доларів США відповідно.
З того часу обидва показники синхронно знижувалися і зараз впали до 100 мільйонів доларів США та 100 мільйонів доларів США відповідно.

Графік: Синхронна тенденція протокольного доходу та ринкової капіталізації Solana за останні 12 місяців
Активні адреси та обсяг торгів: слабка кореляція та циклічне розходження
Далі я розглянув активні адреси та обсяг торгів децентралізованих бірж (DEX). Протягом повного циклу активні адреси та ринкова капіталізація демонструють тенденцію до спільного дрейфу, і цей феномен найчіткіше проявляється на Solana та TRON.
Однак на тижневому рівні ця кореляція значно слабшає, і виникають величезні розходження.
З січня 2022 року кількість активних адрес на Ethereum зросла на 26%, але її ринкова капіталізація впала на 34%; тоді як кількість активних адрес на Solana зросла в 17 разів, але її ринкова капіталізація зросла лише на 17%.

Графік: Порівняння циклічних тенденцій між активними адресами та ринковою капіталізацією
Обсяг торгів DEX відстежує ринкову капіталізацію тісніше, ніж кількість адрес, особливо на Solana, де обидва показники стартували з мінімумів 2023 року і разом досягли піку.
Але слід зазначити, що обсяг торгів DEX номінований у доларах США, тому частина відповідності зумовлена ціновими коливаннями самих токенів. У міру зростання частки токенізованих активів в обсязі торгів ми можемо додатково перевірити, чи зберігається цей зв'язок.

Графік: Тенденція відстеження обсягу торгів DEX та ринкової капіталізації
Перевірка закону Меткалфа: вартість мережі близька до квадратного кореня кількості адрес
Закон Меткалфа пропонує класичну модель для оцінки цих Layer 1. Закон стверджує, що вартість мережі пропорційна квадрату кількості користувачів (показник 2).

Графік: Відповідність вартості мережі за законом Меткалфа
Апроксимація ринкової капіталізації за активними адресами дає показник еластичності 0,56 для Ethereum та 0,62 для Solana і BNB. Отже, фактична вартість масштабується ближче до квадратного кореня з кількості адрес, а не до квадрата.

Графік: Апроксимація коефіцієнта еластичності ринкової капіталізації за активними адресами
Основна проблема полягає в тому, що темпи зростання активних адрес поступово сповільнюватимуться в міру розвитку мережі, і це не просто питання величини показника степеня.
З січня 2016 року кількість активних адрес Bitcoin зросла лише в 1,3 раза, тоді як його ринкова капіталізація зросла у 252 рази. Ethereum не відійшов від цієї закономірності: з лютого 2018 року кількість його активних адрес зросла у 2,6 раза, ринкова капіталізація зросла у 4,5 раза, а зміни активних адрес пояснили 84% змін ринкової капіталізації. Поточний цикл Solana коротший, але загалом він усе ще слідує схожій траєкторії.

Графік: Довгострокове порівняння темпів зростання активних адрес і кратності ринкової капіталізації
Тестування мультиплікаторів оцінки публічних мереж: неспроможність повернення до середнього та прогностична сила доходу
Потім я протестував шість мультиплікаторів оцінки на цих мережах: мультиплікатор Меткалфа, мультиплікатор Одлизка (кількість користувачів, помножена на натуральний логарифм), NVT на основі обсягу переказів стейблкоїнів, відношення ринкової капіталізації до обсягу торгів на DEX, відношення ринкової капіталізації до доходу протоколу (Mcap/REV) та відношення ринкової капіталізації до загальної пропозиції стейблкоїнів.
Практично придатна модель оцінки вимагає, щоб її мультиплікатор надійно повертався до середнього та ефективно прогнозував майбутні дохідності, коли він перебуває в зоні недооцінки.
Однак тести показують, що жоден із мультиплікаторів стабільно не виявляє характеристик повернення до середнього. Відношення ринкової капіталізації до доходу протоколу (Mcap/REV) є єдиним індикатором, який може прогнозувати позитивні дохідності протягом наступних 13 тижнів при низьких процентилях оцінки в кількох публічних мережах (Ethereum і TRON).

Графік: Порівняння прогностичної ефективності шести поширених мультиплікаторів оцінки публічних мереж
Відмінності в структурі власників: осілий капітал і довгострокова база утримувачів
Судячи з поведінки утримувачів щодо володіння, жоден Layer 1 не має такої глибокої бази довгострокових утримувачів, як Bitcoin.
Навіть з урахуванням нативного стейкінгу, лише 4% пропозиції Solana та лише 10% пропозиції Ethereum залишалися нерухомими понад три роки, тоді як відповідна частка довгостроково нерухомих коштів у Bitcoin сягає 42%.

Графік: Порівняння частки пропозиції токенів, що утримується понад 3 роки
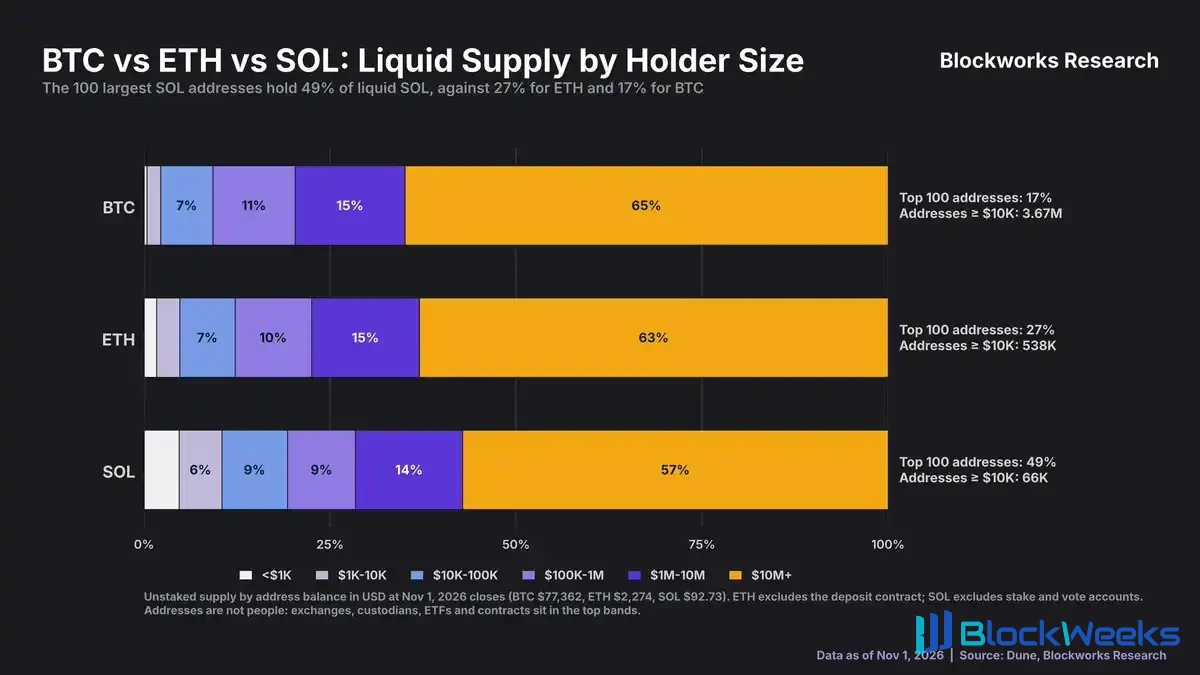
Водночас 100 найбільших нестейканих адрес Solana за обсягом утримуваних коштів контролюють 49% циркулюючого SOL, тоді як 100 найбільших адрес Ethereum утримують 27%, а Bitcoin — 17%.
За кількістю адрес, що утримують цінність від $10 000 і більше, Solana має лише близько 66 000, тоді як Ethereum має 538 000, а Bitcoin — 3,67 мільйона (це може більшою мірою відображати відмінності в загальній ринковій капіталізації кожного активу).

Графік: Концентрація нестейканих ліквідних токенів і розподіл адрес великих утримувачів
Справжній ціновий якір Ethereum: масштаб капіталу серед конкурентів, а не ончейн-активність
Якщо зосередитися на Ethereum, цікавим явищем є те, що його механізм ціноутворення працює відносно масштабу капіталу його конкурентів, а не на основі чистої ончейн-активності.
Серед порівняльної групи провідних публічних блокчейнів Ethereum становить 59% загальної частки ринкової капіталізації, 53% пропозиції стейблкоїнів, 60% обсягу переказів стейблкоїнів, 70% DeFi TVL, 75% токенізованих реальних активів (RWA) і 76% TVL кредитних протоколів.
Натомість частка Ethereum за активними адресами та кількістю ончейн-транзакцій є значно меншою — лише 5% і близько 1% відповідно.

Графік: Порівняння частки Ethereum у накопиченні капіталу та частки активності серед споріднених публічних блокчейнів
Тест крос-чейн кореляції: загальна заблокована вартість і стейблкоїни визначають рейтинги ринкової капіталізації
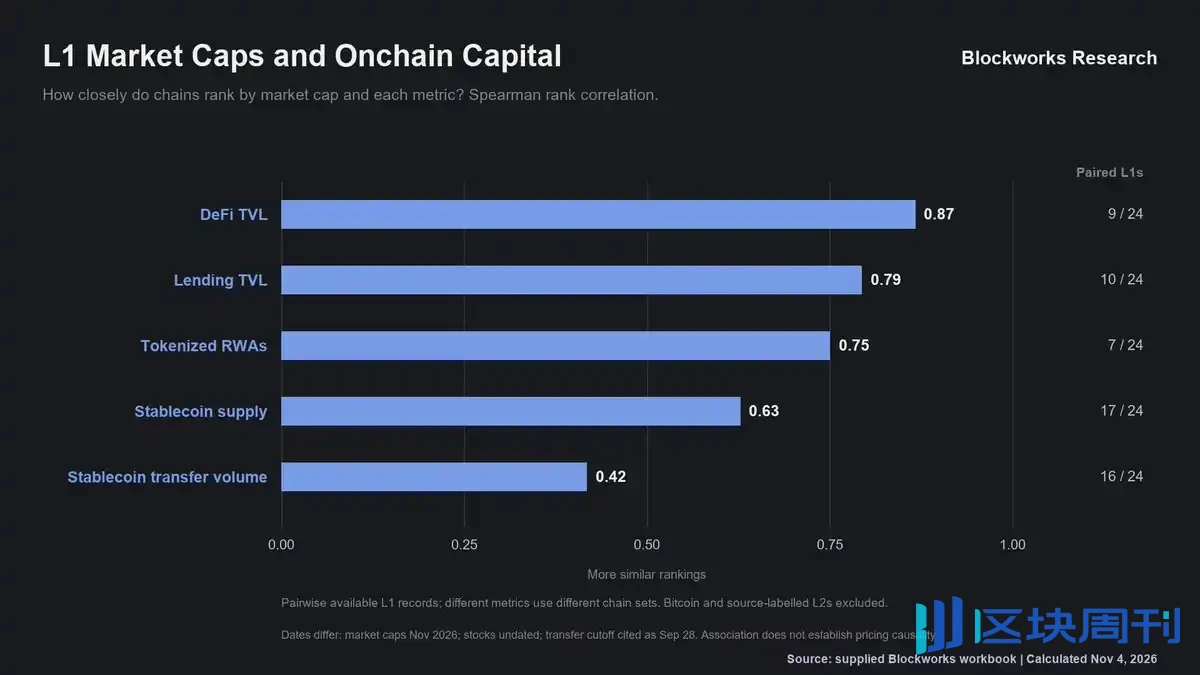
Ця закономірність широко зберігається для різних публічних блокчейнів. Якщо впорядкувати за ринковою капіталізацією, рейтинги різних публічних блокчейнів тісно збігаються з їхніми рейтингами за загальною заблокованою вартістю (TVL) (коефіцієнт рангової кореляції Спірмена 0,87), а також демонструють сильну кореляцію з рейтингами за пропозицією стейблкоїнів (0,63).
Однак коефіцієнт кореляції між рейтингами ринкової капіталізації та кількістю ончейн-транзакцій становить лише 0,17, а з кількістю активних адрес — лише 0,45, що свідчить про надзвичайно слабкий зв'язок.

Графік: Аналіз рангової кореляції ринкової капіталізації з TVL, пропозицією стейблкоїнів і транзакційною активністю
Варто зазначити, що в поточній структурі TVL на Ethereum сам ETH більше не становить переважну більшість, що значно зменшує автокореляцію цього показника та робить його більш цінним як орієнтир.

Графік: Еволюція структури активів загальної заблокованої вартості на Ethereum
Хоча це лише поперечний рейтинг, а не повна причинно-наслідкова модель, він тісно узгоджується з результатами регресій часових рядів (навіть коли вони виконувалися на вибірці з понад 40 публічних блокчейнів).
Ще одна помітна відмінність полягає у структурному складі власників токенів. Спотові ETF та казначейства публічно зареєстрованих компаній наразі володіють 11,9% загальної пропозиції Ethereum, що приблизно відповідає показнику Bitcoin у 12,2% і значно перевищує показник Solana у 7,9%.

Графік: Частка пропозиції кожного токена, що належить спотовим ETF та казначействам публічно зареєстрованих компаній
Остаточні думки щодо оцінки публічних блокчейнів: конкуренція за грошовий атрибут накопичення капіталу
Кінцевий ключовий висновок полягає в тому, що чинники оцінки Layer 1 меншою мірою залежать від того, скільки взаємодій у мережі обробляє мережа, і більшою мірою від того, скільки капіталу вона може залучити та накопичити.
Bitcoin залишається домінантною силою, що визначає короткострокові коливання цін. Принаймні наразі, коли ринок оцінює активи Layer 1, він розглядає їх менше як бізнеси, що отримують прибуток від комісійних грошових потоків, і більше як грошові активи, що конкурують за накопичення капіталу та частку ліквідності.