Автор: tranks (@heytranks, дані надані Bonanza Lab)
Упорядковано: Shenchao TechFlow
Вступ від Shenchao: Як один із глобальних центрів із найактивнішою роздрібною торгівлею криптовалютами, тенденції лістингу на південнокорейському ринку торгівлі в корейських вонах (KRW) історично мали значний ефект перетікання ліквідності на глобальні вторинні ринки. Однак після впровадження Закону про звітування та використання інформації про окремі фінансові операції у 2021 році та формування Альянсу цифрових активних бірж (DAXA) п'ятьма провідними біржами стандарти лістингу на корейському ринку зазнають глибоких інституційних змін.
Детальна статистика аналітичного центру он-чейн даних Bonanza Lab щодо Upbit, Bithumb, Coinone, Korbit і Gopax показує, що частка альткоїнів, розміщених лише в Кореї, різко впала з 85% до однозначних цифр після набуття чинності регулюванням, тоді як активи з понад дворічною зрілою історією торгівлі на провідних закордонних біржах стали центром перевірки. Хоча ця регуляторна еволюція значно знизила ризики інвестиційних попереджень і делістингу, вона також послабила дохід від торгових комісій, спричинений стрибками в перший день, змушуючи корейські біржі шукати кінцеву мету трансформації бізнесу.
Регуляторна база поступово набуває форми, частка лістингів лише в Кореї значно падає
Оскільки регуляторна база криптовалют у Південній Кореї поступово формувалася та вдосконалювалася, частка суто корейських лістингів різко впала.
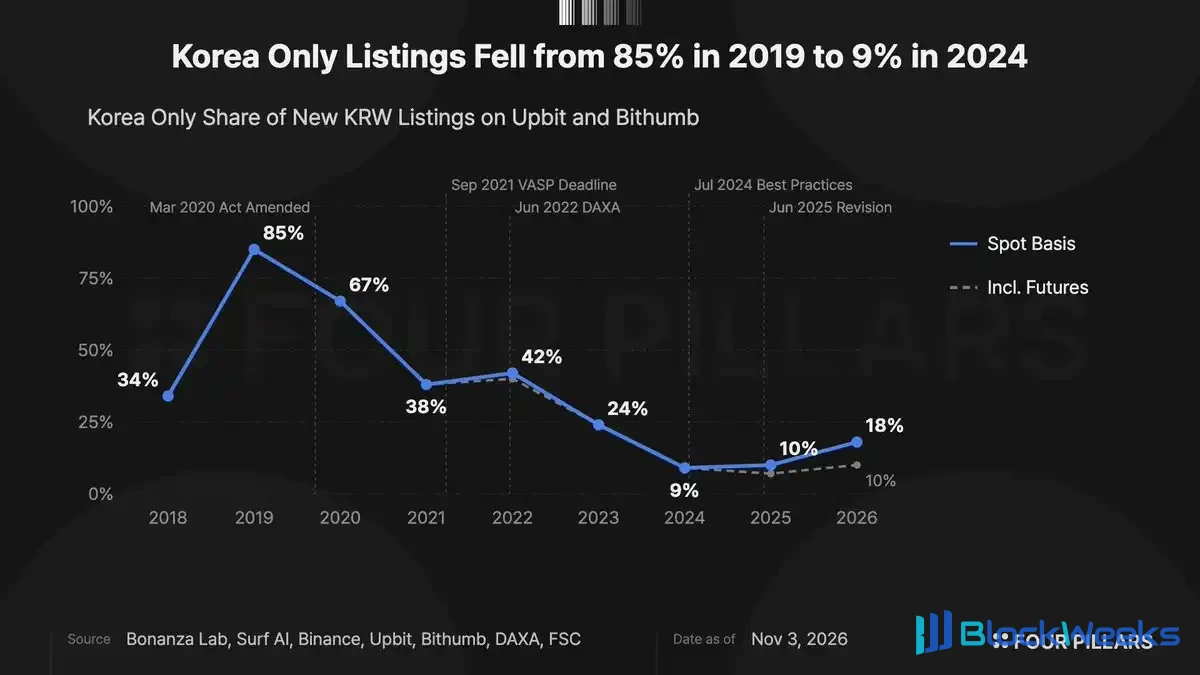
Графік: Тенденція частки лістингів лише в Кореї серед п'яти провідних бірж корейської вони (2019–2026)
Наведений вище графік показує еволюцію частки суто корейських активів серед новододаних торгових пар корейської вони на п'яти регульованих південнокорейських платформах торгівлі корейською воною (KRW): Upbit, Bithumb, Coinone, Korbit і Gopax.
Ця частка значно впала з 85% у 2019 році до 9% у 2024 році. Порівнюючи це з віхами розвитку регулювання віртуальних активів у Південній Кореї, шлях інституційної еволюції є дуже чітким.
Цей зсув розпочався із Закону про звітування та використання інформації про окремі фінансові операції (скорочено — Закон про окрему фінансову інформацію). Закон набув чинності в березні 2021 року та вимагав від торгових платформ завершити офіційну реєстрацію декларації з реальним ім'ям до вересня 2021 року.
Для ринку корейської вони отримання банківських рахунків із верифікацією за реальним ім'ям стало обов'язковою законодавчою вимогою, і біржі мали суворо дотримуватися стандартів відповідності щодо протидії відмиванню грошей (AML) на рівні традиційних фінансів. За оцінками, ці стандарти відповідності безпосередньо переформатували рішення бірж щодо лістингу.
Фактично кількість суто корейських лістингів різко впала з 19 на квартал до лише 3 у третьому кварталі 2021 року (квартал граничного терміну реєстраційної декларації), після чого цілі лістингу на корейському ринку повністю змістилися в бік активів, які вже мали історію торгівлі за кордоном.
Далі з'явилися стандарти перевірки лістингу, яких зазвичай дотримуються біржі. У 2022 році п'ять бірж корейської вони спільно сформували Альянс цифрових активних бірж (DAXA) і розробили уніфіковані настанови щодо перевірки, найкращі практики лістингу яких офіційно набули чинності в липні 2024 року.
Хоча настанови не роблять закордонний лістинг абсолютною обов'язковою передумовою, вони передбачають, що активи, які торгувалися понад два роки на сумісних закордонних біржах, можуть вважатися такими, що автоматично відповідають базовим вимогам перевірки, таким як білі книги та розкриття інформації.
У 2026 році (станом на жовтень), хоча частка суто корейських лістингів трохи відновилася до 18%, якщо виключити активи, які вперше торгувалися на закордонних ф'ючерсних ринках, фактична частка залишається на дуже низькому рівні 10%.
Загальна кількість лістингів зростає всупереч тенденції, терміни динамічно коригуються відповідно до ринкових циклів
Хоча частка суто корейських лістингів значно скоротилася, це не означає, що загальна кількість лістингів на корейських біржах зменшується.

Графік: Кількість нових лістингів на ринку корейської вони та розподіл структури часу закордонної торгівлі
Статистика показує, що загальна кількість нових лістингів на ринках корейської вони двох провідних платформ Upbit і Bithumb зросла з 43 у 2022 році до 116 у 2023 році, досягла 125 у 2024 році та піднялася до 238 у 2025 році.
Тривалість часу, протягом якого актив торгувався за кордоном до виходу на корейський ринок, демонструє високий ступінь циклічної кореляції із загальним станом ринку.
У 2025 році, коли біткоїн наближався до історичних максимумів у перерахунку на корейську вону, аж 111 активів було швидко введено на корейський ринок протягом 30 днів після закордонного лістингу, що становило 47% від загальної кількості лістингів того року.
На противагу цьому, у 2026 році зрілі активи, які торгувалися за кордоном понад один рік, стали основною силою нових надходжень, загалом 52 (31%), і навіть досвідчені токени, які торгувалися за кордоном понад шість років (такі як CRV і RSR), були офіційно введені на корейський ринок протягом цього періоду.
Таким чином, практика лістингу корейських бірж зазнала значних змін: з одного боку, вони дотримуються рамкової структури доступу, орієнтованої на активи, вже зареєстровані за кордоном, встановленої в період формування регулювання; з іншого боку, вони гнучко прискорюють або відкладають конкретні терміни лістингу відповідно до температури вторинного ринку.
Стабільність після лістингу покращується, рівень делістингу за замовчуванням зрілих закордонних активів значно знижується
Оскільки частка активів із закордонною торговою базою продовжує зростати, загальна стабільність токенів після лістингу в Кореї також значно покращилася.

Графік: Зміни частки активів, поміщених до інвестиційного попередження або делістингованих протягом двох років після лістингу
Частка активів, поміщених до списку "інвестиційного попередження" бірж або щодо яких оголошено про припинення торгівлі (делістинг), протягом двох років після лістингу неухильно знижувалася з 24% для когорти лістингів 2020 року до 10% для когорти 2024 року.
Активи з різними атрибутами лістингу демонструють надзвичайно значну дивергенцію в показниках ризику. Серед усіх активів, зареєстрованих між 2020 і 2024 роками, 44 з 148 суто внутрішніх токенів, зареєстрованих уперше (30%), були поміщені до попередження або делістинговані протягом двох років; тоді як для активів, які вперше торгувалися за кордоном, лише 26 з 279 (9%) зазнали таких ситуацій, причому рівень попередження про порушення становить менше однієї третини від показника суто внутрішніх токенів, зареєстрованих уперше.
Час закордонної інкубації та стійкість ціни: волатильність ціни в перший місяць має тенденцію до вирівнювання
Водночас тривалість часу, протягом якого актив торгувався за кордоном, мала вирішальний вплив на траєкторію ціни його вторинного ринку після лістингу в Південній Кореї.

Графік: Порівняння медіанного падіння ціни через 30 днів після лістингу для активів з різною історією закордонної торгівлі
Згідно зі статистичною медіаною, ті активи, які були терміново впроваджені в Південній Кореї протягом 30 днів після лістингу за кордоном, продемонстрували медіанне падіння ціни аж до 39% протягом 30 днів після лістингу в Південній Кореї; натомість зрілі активи з історією торгівлі за кордоном понад один рік показали медіанне падіння ціни лише 7% через 30 днів після лістингу.
Коротко кажучи, активи, які вперше торгувалися за кордоном, мають нижчу ймовірність бути поміщеними на інвестиційне попередження або делістингу після лістингу в Південній Кореї; і серед цих активів, чим довший час інкубації за кордоном, тим менша просадка ціни в ранній період після лістингу в Південній Кореї.
Оскільки рекомендації щодо лістингу за найкращими практиками ефективно зменшують навантаження на перевірку для таких зрілих активів, навіть якщо графіки лістингу динамічно тонко налаштовуються відповідно до умов бичачого та ведмежого ринків, фокус лістингу південнокорейських бірж, найімовірніше, залишатиметься в довгостроковій перспективі закріпленим на зрілих активах із тривалою історією торгівлі за кордоном.
Нові виклики для бірж: охолодження ліквідності та трансформація доходів поза межами лістингу
Однак модель лістингу, яка надмірно надає перевагу історії торгівлі за кордоном, не є цілком доброю новиною для бірж.

Графік: Частка обсягу торгів у перший день та модель залежності від біржових комісій
Це тому, що ті усталені активи, які вже повністю торгувалися за кордоном, часто генерують відносно обмежений спекулятивний обсяг торгів у свій перший день лістингу в Південній Кореї.
Оскільки переважна більшість операційного доходу південнокорейських бірж сильно залежить від комісій за спотову торгівлю, новолістовані токени, які не мають вибухового імпульсу в перший день, можуть безпосередньо погіршити прибутковість бірж.
Звичайно, якщо в майбутньому знову розпочнеться бичачий ринок, кількість лістингів нових популярних активів, які щойно були випущені за кордоном, може знову зрости, тим самим полегшуючи тиск на доходи в короткостроковій перспективі. Але якщо вони покладатимуться виключно на структуру лістингу, що слідує за течією, біржам буде важко побудувати стабільну та стійку до циклів модель сталого бізнесу.
У міру дозрівання системи регуляторної відповідності безпека та стабільність лістингованих активів справді значно покращилися. Основне завдання, з яким сьогодні справді стикаються південнокорейські біржі, полягає в тому, як розвивати цілком новий торговий попит та диверсифіковані джерела ділового доходу поза межами суто лістингового зростання.
Примітка: Дані та статистична підтримка для цієї статті надані дослідницькою установою он-чейн Bonanza Lab (https://bonanzalab.io).