Автор: Ріта
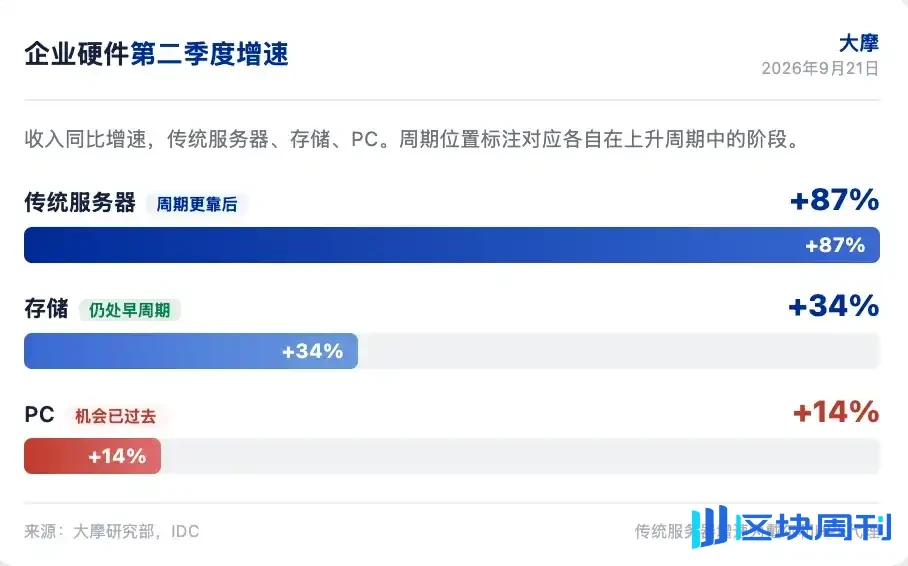
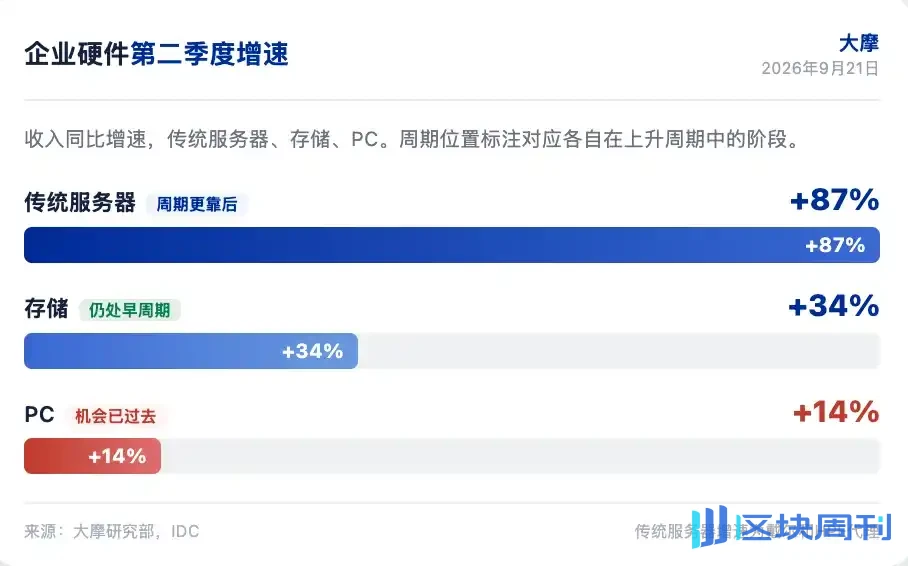
Витрати на корпоративне обладнання зросли за всіма напрямками у другому кварталі. Morgan Stanley зазначив у своєму звіті про ІТ-обладнання, опублікованому 21 вересня 2026 року, що дохід від традиційних серверів зріс на 87% у річному обчисленні, системи зберігання даних – на 34%, а ПК – на 14%, що є найвищими темпами зростання за понад десятиліття, за винятком пандемії. Але ринок уже розкусив цю хвилю зростання; 6 з 8 акцій корпоративного обладнання мали нижчі мультиплікатори оцінки після звітів, ніж до них, незважаючи на те, що EPS на наступний фінансовий рік було переглянуто в середньому на 12% вгору. Morgan Stanley вважає, що питання, чи є витрати сильними, більше не є ключовим; ключовим є те, як довго цей цикл може тривати.
Основне судження Morgan Stanley полягає в тому, що системи зберігання даних все ще перебувають на ранній стадії висхідного циклу, цикл серверів – пізніше, а ПК вже швидко погіршилися. Найбільші переваги фірми – P та SNX, далі HPE, нейтрально щодо Dell та з нижчою за ринкову вагою щодо HPQ. Dell має найсильніші показники виконання, але оцінка вже це відображає; HPQ стикається з подвійним тиском з боку попиту на ПК та прибуткових марж.
Витрати на корпоративне обладнання залишаються сильними
Зростання витрат на корпоративне обладнання посилилося за всіма напрямками у другому кварталі. Дохід від традиційних серверів зріс на 87% у річному обчисленні, системи зберігання даних – на 34%, прискорившись з 23% у першому кварталі, а дохід від ПК зріс на 14%. Morgan Stanley зазначив, що ці темпи зростання є найвищими за понад десятиліття, за винятком пандемії. Але ринок уже бачить крізь короткострокове зростання; 6 з 8 акцій корпоративних OEM, VAR та дистриб'юторів мали нижчі мультиплікатори оцінки після звітів, ніж до них, незважаючи на те, що консенсус-прогноз EPS на наступний фінансовий рік було переглянуто в середньому на 12% вгору, а мультиплікатори P/E стиснулися в середньому приблизно на 1 пункт.
Опитування AlphaWise від Morgan Stanley показує, що поточне зростання є переважно циклічним, зумовленим типовими циклами оновлення та достроковими закупівлями великих підприємств, при цьому більшість робочих навантажень ШІ все ще знаходяться в хмарі. Розгортання ШІ на місцях розширюється, але залишається меншістю, при цьому частка робочих навантажень ШІ на місцях знизиться на 3 відсоткові пункти протягом наступного року. Morgan Stanley вважає, що Dell та HPE мають можливість отримати вигоду від продовження розгортання ШІ на місцях, що є додатковим фактором, який стоїть за стійким перевищенням показників акцій цих двох компаній після звітів.
Системи зберігання даних все ще на ранній стадії циклу
Зростання систем зберігання даних прискорюється і перебуває на ранній стадії висхідного циклу. Morgan Stanley зазначив, що цикл серверів пізніший, а більшість можливостей на ринку ПК вже втрачено. Системи зберігання даних мають найдовший шлях зростання серед трьох. У даних про зовнішні OEM-системи зберігання даних за другий квартал P мала найбільше зростання частки відвантажень в EB та друге за величиною зростання частки доходу, поступаючись лише Dell. Ціноутворення P помірніше, ніж у NTAP, ефективність продуктів вища, і підприємства все більше схильні віддавати нові проекти зберігання даних P.
Morgan Stanley підтвердив свою рекомендацію "купувати" щодо P з цільовою ціною $119. Наразі P торгується за приблизно 29-кратним прибутком, що на 14% нижче за її трирічне середнє значення. Колеги з корпоративних OEM наразі торгуються більш ніж на 2 стандартних відхилення вище за їхню історичну середню оцінку. Morgan Stanley вважає, що ринок недооцінює потенціал перегляду прибутку P, особливо рекордне зростання та нові замовлення від гіпермасштабних клієнтів. День аналітика 23 вересня є важливим каталізатором, а довгостроковий прогноз операційної маржі – ключовим показником. Операційна маржа на рівні низьких 20% буде розчаруванням, середніх 20% – відповідатиме очікуванням, а середньо-високих 20% – позитивною несподіванкою.
Накопичення маржі серверів безпрецедентне
Накопичення маржі традиційних серверів досягло безпрецедентного рівня. І Dell, і HPE відчувають цю тенденцію. Візьмемо Dell як приклад: низькомаржинальні ШІ-сервери зросли з 49% доходу ISG рік тому до 52%, але валова маржа ISG розширилася на 200 базисних пунктів у річному обчисленні до 23,6%. Morgan Stanley оцінює, що навіть при зростанні валової маржі ШІ-серверів та систем зберігання даних у річному обчисленні, валова маржа традиційних серверів Dell вперше перевищила 30%, що приблизно на 9 відсоткових пунктів вище в річному обчисленні, тоді як ціни на NAND та DRAM зросли на 340% до 550% у річному обчисленні, а ці дві історично становили близько 40% специфікації традиційних серверів.
Dell і HPE активно переоцінюють ціни, а дефіцит пропозиції, насичені конфігурації та нееластичний попит разом штовхають спред між ціною та собівартістю далеко за межі історичних рівнів. Morgan Stanley оцінює, що якщо обсяги серверів Dell у F1Q27, середня ціна продажу та виручка залишаться незмінними, але валова маржа традиційних серверів нормалізується до низьких 20%, EPS за F1H27 буде на 13% нижчим, приблизно $1,52. Близько $3,75 EPS за FY27 надходить від накопичення маржі традиційних серверів. Morgan Stanley вважає, що поки ціни на пам'ять продовжують зростати, а пропозиція залишається обмеженою, накопичення маржі не зникне найближчим часом. Фірма підвищила валову маржу традиційних серверів Dell на FY27 і FY28 на 50–80 базисних пунктів і підвищила цільову ціну з $499 до $511.
Dell має найсильніше виконання, але високу оцінку
Виконання Dell надзвичайно сильне, і ринок готовий винагороджувати найкращого гравця. Виручка Dell за другий квартал зросла на 58% рік до року, чистий прибуток зріс на 189%, перевершивши Lenovo, HPE, P, NTAP і HPQ. Акції Dell зросли на 34% за 2,5 тижня, тоді як інші виробники апаратного забезпечення OEM зросли в середньому на 9%. Премія Dell відносно історичної оцінки також вища, ніж у конкурентів. Morgan Stanley зазначив, що Dell є всепогодним переможцем у групі OEM: переможець у хмарному ШІ, переможець у локальних рішеннях, геополітичний переможець і переможець у ланцюжку поставок.
Але Morgan Stanley зберігає нейтральний рейтинг для Dell з цільовою ціною $511. Причина в тому, що ринок уже відобразив сильне виконання, премія до оцінки очевидна, і існує невизначеність щодо стійкості прибутків на пізній стадії циклу. Попередні закупівлі традиційних серверів і накопичення маржі зрештою нормалізуються, і тоді для підтримки прибутків знадобляться зростання ШІ, збільшення частки ринку, перевага в зберіганні даних та операційний леверидж. Morgan Stanley вважає, що нещодавнє виконання Dell беззаперечне, але на поточних рівнях оцінки позитивна асиметрія співвідношення ризику та винагороди обмежена.
P і SNX — найкращі вибори
Найбільш бажаними назвами Morgan Stanley у сфері корпоративного апаратного забезпечення є P і SNX, далі HPE. P є лідером на ринку повністю флеш-масивів, постійно збільшуючи частку ринку, виграючи від того, що повністю флеш-рішення зростають швидше за загальний ринок корпоративного зберігання даних. Гіпермасштабний бізнес P забезпечує довгострокове зростання виручки та валової маржі, яке ринок ще не повністю врахував. Оцінка P нижча за її історичне середнє, тоді як колеги з корпоративних OEM перебувають більш ніж на два стандартні відхилення вище свого історичного середнього.
SNX виграє як від дистрибуції корпоративної інфраструктури, так і від капітальних витрат гіпермасштабних клієнтів. Morgan Stanley очікує, що виставлені рахунки дистрибуційного бізнесу SNX зростатимуть на 11% щорічно до FY28, випереджаючи конкурентів; виставлені рахунки контрактного виробництва Hyve зростатимуть на 64% щорічно, і в міру запуску нових гіпермасштабних проєктів його частка в операційному прибутку зросте до приблизно 50%, що забезпечить середньорічне зростання EPS понад 30%. SNX наразі торгується приблизно за 10-кратним EPS FY27 і 8-кратним EPS FY28, і Morgan Stanley вважає, що ринок недооцінює збільшення частки ринку, зростання прибутків і опціонну вартість Hyve. Цільова ціна $334.
HPQ стикається з подвійним тиском
HPQ стикається з подвійним тиском з боку попиту на ПК та прибуткових маржів. Операційна маржа Personal Systems за другий квартал становила 4,6%, приблизно 4,3% без урахування повернення тарифів, що на 110 базисних пунктів менше рік до року. Операційна маржа CSG Dell приблизно на 330 базисних пунктів вища за HPQ, розширившись приблизно на 120 базисних пунктів рік до року до 7,6%. Morgan Stanley зазначив, що розрив у виконанні серед виробників ПК OEM зростає. Керівництво HPQ вважає, що четвертий квартал є найнижчою точкою для маржі Personal Systems, і очікує відновлення у FY27, але Morgan Stanley вважає, що це відновлення стикається з тиском інфляції компонентів і слабких обсягів продажів.
HPQ торгується за 11-кратним EPS FY27 за Street і 12,5-кратним EPS за MSE, що Morgan Stanley вважає дедалі важче виправдати. HPQ є єдиним OEM у покритті, чий P/E розширився до прибутків, незважаючи на найменшу переоцінку прибутків. Історично HPQ торгувався приблизно за 7-кратним прибутком у періоди падіння виручки та прибутку. Morgan Stanley зберігає рейтинг underweight з цільовою ціною $19, що передбачає понад 40% зниження від поточних рівнів. Фірма очікує, що виручка HPQ за FY27 знизиться на 2%, а EPS — на 16%, обидва показники нижчі за консенсус ринку.
Каталізатори наближаються щільно
Найближчими тижнями є кілька важливих каталізаторів. 22 вересня зустріч COO Dell, де Morgan Stanley зосереджується на розподілі ланцюжка поставок, ціноутворенні традиційних серверів, економіці ШІ-серверів і приєднанні сховищ. 23 вересня день аналітика P, зосереджений на гіпермасштабній економіці та довгостроковому прогнозі операційної маржі. 24 вересня прибутки SNX, зосереджені на збільшенні частки дистрибуції та деталях Hyve. 30 вересня день аналітика мережевих рішень HPE, зосереджений на тому, чи інтеграція Aruba і Juniper трансформується в стійке зростання, та масштабі можливості AMD Helios.
На початку жовтня IDC оприлюднить попередні дані за третій квартал щодо ПК, що дасть змогу безпосередньо оцінити масштаби погіршення ситуації на ринку ПК. Місячна виручка тайванських ODM-виробників буде опублікована до 10 жовтня, що забезпечить прозорість щодо поставок AI-серверів, традиційних серверів і ноутбуків. Дані з ланцюжка поставок, особливо щодо пропозиції та ціноутворення DRAM і NAND, є ключовими для оцінки цінової спроможності OEM-виробників і стійкості накопичення маржі в сегменті серверів. Щомісячні перевірки VAR і опитування CIO дають підстави судити про те, чи досягли наміри щодо серверів піку і чи прискорюються темпи в сегментах зберігання даних і мережевого обладнання.
Якщо у 2027 році попит на зберігання даних і сервери й надалі перевищуватиме пропозицію, чи розвернеться стиснення оцінок акцій підприємств, що виробляють апаратне забезпечення, чи ринок і надалі завчасно закладатиме у ціни пік циклу?

Ця стаття є компіляцією та інтерпретацією Chaoxiang Research дослідницького звіту стороннього брокера (Morgan Stanley, 21 вересня 2026 року) у поєднанні з загальнодоступною ринковою інформацією. Рейтинги, цільові ціни, прогнози прибутку та відповідні судження, наведені в статті, є виключно поглядами аналітиків брокера і відображають лише позицію їхньої установи; вони не представляють поглядів Chaoxiang Research і не є жодною інвестиційною порадою.
Ринки несуть ризики, і рішення потрібно ухвалювати самостійно. Ця стаття не повинна використовуватися як підстава для купівлі чи продажу будь-яких цінних паперів.