Обзор
Комиссия по ценным бумагам и биржам США (SEC) создала пятилетний регуляторный путь для ограниченной торговли токенизированными американскими акциями на блокчейне, что стало одной из наиболее ясных на сегодняшний день попыток интегрировать блокчейн-ориентированную рыночную структуру в Национальную рыночную систему. 17 сентября 2026 года SEC выпустила «Инновационное исключение», предоставляющее временное и условное освобождение от требований квалифицированным площадкам для торговли токенизированными ценными бумагами (Tokenized Securities Venues, TSV), которые используют разрешённые автоматизированные маркет-мейкеры и пулы ликвидности для содействия торговле токенизированными акциями. Освобождение также распространяется на некоторых поставщиков ликвидности, которые в противном случае потенциально подпадали бы под определение дилера в Законе о биржах.
Эта мера значима, но она не является всеобъемлющим разрешением на свободную торговлю американскими акциями на блокчейне. Приемлемые токенизированные акции NMS подлежат ограничениям по тикерам и объёму торговли, должны сохранять те же права и привилегии, что и эквивалентные традиционные акции, и должны прекращать торговлю, когда базовые акции приостанавливаются на их основной бирже листинга. Смарт-контракты, используемые квалифицированными площадками, также должны быть публичными, поддающимися аудиту и развёрнутыми на публичных неразрешительных распределённых реестрах.
Таким образом, более глубокая импликация заключается не просто в том, что акции теперь могут быть представлены в виде токенов. SEC начинает проверять, могут ли регулируемые функции вторичного рынка — включая предоставление ликвидности, автоматизированное исполнение и торговый доступ — работать через блокчейн-инфраструктуру, не отказываясь от юридических прав, присущих обычным ценным бумагам.
Ключевые выводы
- SEC выпустила временную, условную пятилетнюю структуру для ограниченной торговли токенизированными акциями.
- Квалифицированные площадки для торговли токенизированными ценными бумагами могут использовать разрешённые AMM и пулы ликвидности.
- Приемлемые токенизированные акции NMS должны сохранять экономические и управленческие права эквивалентных традиционных акций.
- Структура налагает ограничения на тикеры, объём, раскрытие информации и приостановку торговли.
- Более масштабный эксперимент заключается в том, может ли регулируемая инфраструктура вторичного рынка США частично перейти на блокчейн.
Что SEC фактически открыла для торговли токенизированными акциями?
Инновационное исключение создаёт контролируемый эксперимент по рыночной структуре
Постановление SEC от 17 сентября предоставляет две связанные формы временного освобождения от требований. Во-первых, квалифицированные площадки для торговли токенизированными ценными бумагами могут получить освобождение от определения «биржи» в Законе о биржах, одновременно содействуя разрешённой торговле приемлемыми токенизированными акциями NMS через автоматизированные маркет-мейкеры и пулы ликвидности. Во-вторых, некоторые поставщики ликвидности, предоставляющие собственные токенизированные акции в эти пулы, могут получить условное освобождение от определения «дилера» в Законе о биржах. Оба исключения являются временными и истекают через пять лет после публикации.
Эта структура важна, потому что SEC не создаёт нерегулируемый параллельный рынок акций. Она временно смягчает конкретные регуляторные определения, чтобы участники рынка могли протестировать иную архитектуру исполнения в строго определённых условиях. Участники по-прежнему имеют дело с ценными бумагами, а токенизированные активы остаются связанными с правами базовых акций NMS. На практике регулятор разделяет вопрос о том, остаётся ли акция ценной бумагой, и вопрос о том, должна ли инфраструктура, используемая для торговли этой ценной бумагой, выглядеть точно так же, как традиционная биржа.
Это делает структуру ближе к контролируемому эксперименту по рыночной структуре, чем к программе дерегулирования. Председатель SEC Пол Аткинс описал исключение как мост к более долговечному нормотворчеству, указывая на то, что агентство намерено наблюдать за развитием этих рынков, прежде чем решать, какая долгосрочная регуляторная архитектура должна применяться.
Является ли это полным одобрением торговли акциями на блокчейне?
Нет. Сфера торговли токенизированными акциями в рамках исключения остаётся намеренно ограниченной. SEC требует ограничений на количество приемлемых тикеров и объём торговли, при этом сами площадки должны соблюдать операционные условия, условия раскрытия информации и доступа. Если базовые акции приостанавливаются на их основной бирже, соответствующий токенизированный инструмент также должен прекратить торговлю.
Это последнее требование особенно важно, поскольку оно предотвращает превращение блокчейн-площадки в независимый рынок ценового обнаружения во время официальной регуляторной приостановки. Токенизированный инструмент может использовать иной механизм исполнения, но он остаётся привязанным к регуляторному статусу базовой ценной бумаги. Это сохраняет прямую связь между площадкой на блокчейне и существующей Национальной рыночной системой, не позволяя возникнуть двум полностью отдельным рынкам.
Таким образом, структура даёт блокчейн-инфраструктуре пространство для инноваций, сохраняя при этом юридическую идентичность акции неизменной. Для инвесторов наиболее важное различие заключается в том, что токенизация меняет технологическое представление и рабочий процесс торговли; она не меняет автоматически юридическую природу ценной бумаги.
Чем отличается токенизированная акция, соответствующая требованиям SEC?
Токенизация не может лишить акционеров их прав
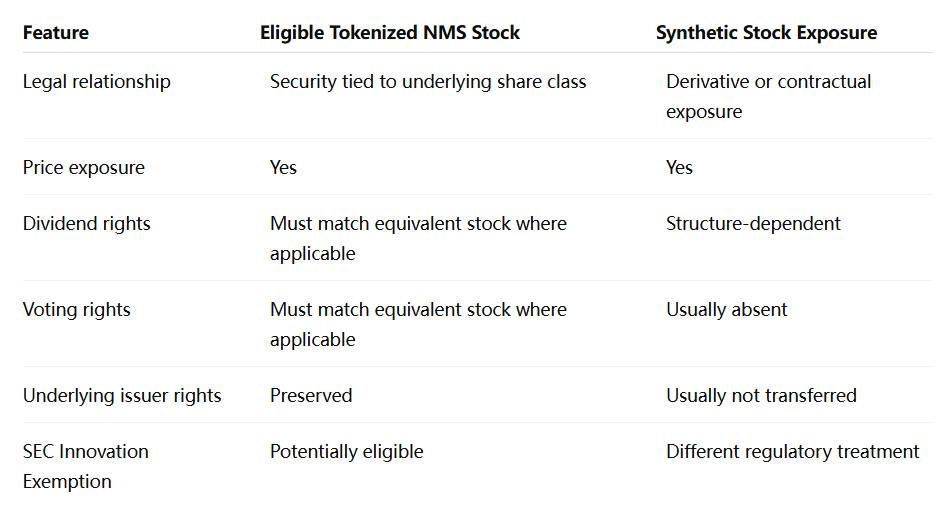
Одно из самых строгих условий в рамках SEC заключается в том, что токенизированная акция NMS, торгуемая через квалифицированную TSV, должна предоставлять держателям те же права и привилегии, что и эквивалентный класс традиционных акций. В заявлениях SEC особо указываются такие права, как получение дивидендов и осуществление права голоса.
Это отличает данную структуру от многих синтетических долевых продуктов, которые лишь отслеживают рыночную цену акции. Дериватив, привязанный к Apple, может обеспечивать ценовую экспозицию, не давая держателю никаких прав собственности на Apple. Напротив, соответствующая требованиям токенизированная акция Apple в рамках этой структуры SEC должна сохранять существенные права, связанные с эквивалентной традиционной ценной бумагой.
Это требование стратегически важно для всей индустрии токенизации. Если токенизированные акции должны стать частью основной инфраструктуры ценных бумаг, они не могут полагаться только на отслеживание цены. Инвесторам, эмитентам, брокерам и регуляторам нужна определённость в отношении дивидендов, голосования, записей о праве собственности, корпоративных действий и того, что произойдёт в случае несостоятельности провайдера токенизации.
Эмитенты сохраняют важную степень контроля
SEC также требует, чтобы TSV уведомляла эмитента до разрешения торговли токенизированной версией, созданной неаффилированной третьей стороной, и эмитенту должна быть предоставлена возможность возразить. Председатель SEC Аткинс заявил, что эмитенты могут предотвратить торговлю их ценной бумагой на TSV в рамках этого процесса.
Это условие затрагивает чувствительный вопрос в области токенизированных акций: должна ли несвязанная платформа иметь возможность создавать ончейн-представление акций публичной компании без участия эмитента. Структура SEC не запрещает полностью токенизацию третьими сторонами, но и не делает согласие эмитента несущественным.
С точки зрения структуры рынка это может повлиять на то, какая бизнес-модель станет доминирующей. Токенизация под руководством эмитента предлагает более сильную корпоративную интеграцию, но может развиваться медленно. Токенизация третьими сторонами может быстрее расширить охват, но ей нужны механизмы управления, предотвращающие вводящие в заблуждение или нежелательные представления ценных бумаг публичных компаний.
Почему AMM важны для торговли токенизированными акциями?
Инновация заключается в торговой архитектуре, а не только в токене
Токенизированные ценные бумаги существуют в различных формах уже много лет, но исключение SEC приобретает большее значение, поскольку оно касается того, как эти активы могут торговаться после выпуска. Квалифицированные TSV могут использовать разрешённые AMM и пулы ликвидности вместо того, чтобы полагаться исключительно на непрерывные центральные книги заявок, связанные с обычными фондовыми биржами.
Это фундаментальное различие в дизайне рынка. Традиционные акции торгуются через заявки на покупку и продажу, подаваемые участниками рынка и посредниками. AMM вместо этого может использовать объединённую ликвидность и алгоритмические правила ценообразования для облегчения транзакций. DeFi продемонстрировала, что эта модель может обеспечивать постоянно доступную ликвидность для цифровых активов, но её применение к регулируемым ценным бумагам создаёт новый набор вопросов вокруг спредов, формирования цены, риска запасов и защиты инвесторов.
Важно, что структура SEC сочетает открытую блокчейн-инфраструктуру с разрешённым доступом к рынку. Смарт-контракты должны быть публичными и проверяемыми и работать в публичном неразрешённом распределённом реестре, но участники, взаимодействующие с TSV, подчиняются стандартам доступа площадки.
Этот гибридный дизайн может оказаться более актуальным для институциональной токенизации, чем либо полностью закрытые частные блокчейны, либо полностью неразрешённые рынки ценных бумаг. Блокчейн может оставаться независимо наблюдаемым, в то время как доступ к торговле регулируемыми ценными бумагами остаётся контролируемым.
Публичные смарт-контракты могут изменить прозрачность рынка
Требование, чтобы смарт-контракты были публичными и проверяемыми, создаёт модель прозрачности, сильно отличающуюся от большей части обычной финансовой инфраструктуры. Участники рынка потенциально могут напрямую проверять логику исполнения, механику пулов и поведение контрактов, а не полагаться исключительно на проприетарные биржевые системы.
Эта прозрачность не устраняет риск. Смарт-контракты могут содержать ошибки, экономические допущения могут не сработать, и публичный код не гарантирует, что каждый инвестор понимает риски. Но модель создаёт возможность машинно-верифицируемой рыночной инфраструктуры, в которой ключевые правила исполнения могут непрерывно отслеживаться.
Если эксперимент удастся, долгосрочное влияние может поэтому выйти за пределы самих токенизированных акций. Исполнение на основе блокчейна может повлиять на то, как регуляторы думают о проверяемости, записях о расчётах и прозрачности на других рынках ценных бумаг.
Почему пятилетний период имеет значение?
SEC выигрывает время для нормотворчества, основанного на доказательствах
Пять лет необычайно значимы, потому что они дают участникам рынка достаточно времени для создания инфраструктуры и генерации реальных операционных данных, сохраняя при этом способность SEC изменить регуляторный подход позже. Агентство прямо характеризует послабление как временное и запросило публичные комментарии о возможных изменениях и дальнейших шагах.
Это создает регуляторный компромисс. Очень короткий пилот может провалиться просто потому, что у фирм недостаточно времени, чтобы оправдать затраты на создание соответствующей требованиям инфраструктуры. Постоянное послабление, с другой стороны, могло бы заставить регуляторов закрепить правила до того, как они поймут, как ончейн-рынки ведут себя в масштабе. Пятилетнее окно пытается расположиться между этими крайностями.
Для отрасли наиболее важным доказательством будет не количество анонсов токенизации. Регуляторы смогут наблюдать реальные объемы торгов, концентрацию ликвидности, участие инвесторов, инциденты со смарт-контрактами и то, как токенизированные рынки ведут себя в периоды волатильности. Эти наблюдения в конечном итоге могут сформировать постоянные правила для торговли ценными бумагами на блокчейне.
Таким образом, эту структуру следует рассматривать как начало фазы сбора регуляторных данных, а не как окончательный дизайн американских токенизированных рынков капитала.
Могут ли токенизированные акции повысить эффективность рынка?
Ончейн-рынки могут сжать торговые и расчетные процессы
Самый сильный долгосрочный аргумент в пользу токенизированных ценных бумаг не в том, что инвесторам нужна блокчейн-версия каждого биржевого тикера. Более значимая возможность — интеграция торговли, записей о владении и расчетов в программируемую инфраструктуру.
Традиционные рынки ценных бумаг разделяют множество функций между биржами, брокерами, клиринговыми организациями, кастодианами, трансфер-агентами и расчетными системами. Эта архитектура обеспечивает обширные гарантии, но также создает сложность сверки и операционную сложность. Токенизированная инфраструктура потенциально может позволить записям о владении и логике транзакций взаимодействовать более напрямую.
Само освобождение SEC не устраняет традиционные функции клиринга или расчетов и не доказывает, что AMM эффективнее книги заявок. Оно предоставляет контролируемую среду, в которой эти утверждения можно проверить на реальных ценных бумагах.
Таким образом, наиболее важные показатели будут включать транзакционные издержки, глубину ликвидности, надежность расчетов и то, находят ли институциональные участники значимые операционные преимущества. Если торговля токенизированными акциями лишь повторяет существующие рыночные функции с дополнительной блокчейн-сложностью, adoption может остаться ограниченным. Если она существенно повышает эффективность капитала или доступ, не ослабляя защиту инвесторов, аргументы становятся гораздо сильнее.
Каковы основные риски и ограничения?
Фрагментация ликвидности может быть важнее скорости блокчейна
Одной из потенциальных слабостей является фрагментация. Традиционные акции уже торгуются на нескольких биржах и альтернативных торговых системах, но эти площадки работают в рамках зрелой рыночной структуры с консолидированными данными и устоявшимися практиками маршрутизации. Добавление блокчейн-пулов ликвидности может создать дополнительные площадки, где одна и та же экономическая ценная бумага торгуется через разные механизмы.
Если токенизированные рынки останутся небольшими, спреды могут быть шире, а ценообразование может оставаться зависимым от традиционных бирж. Если они будут быстро расти, регуляторам придется определить, как ончейн-цены взаимодействуют с Национальной рыночной системой. Требование приостанавливать торговлю токенизированными активами вместе с основной биржей листинга демонстрирует, что SEC уже рассматривает эту связь как важную.
Риск смарт-контрактов также остается существенным. Публичный и проверяемый код повышает прозрачность, но не может гарантировать безупречное исполнение. Уязвимость программного обеспечения, затрагивающая площадку токенизированных акций, будет касаться регулируемых ценных бумаг, а не чисто крипто-нативных активов, что потенциально поднимает сложные вопросы об отмене сделок, записях о владении и компенсации инвесторам.
Наконец, само освобождение является временным. Участники рынка, строящие вокруг этой структуры, должны учитывать возможность того, что постоянные правила могут изменить их бизнес-модели до истечения пятилетнего периода.
Мнение MEXC: токенизация переходит от активов к рыночной структуре
Наиболее значимая часть действий SEC — не возможность разместить токен акции на блокчейне. Токенизация становится экономически важной, когда окружающие финансовые функции — торговля, предоставление ликвидности, расчеты и записи о владении — также начинают работать через программируемую инфраструктуру.
Для рынков цифровых активов это важное различие. Большая часть первого цикла RWA была сосредоточена на токенизированных фондах казначейских обязательств и других активах, чьей основной инновацией был цифровой выпуск. Структура SEC перемещает обсуждение в сторону архитектуры вторичного рынка. Разрешенные AMM, проверяемые смарт-контракты и токенизированные ценные бумаги с полными правами акционеров начинают проверять, может ли блокчейн изменить то, как функционируют регулируемые рынки, а не просто то, как представлены активы.
Таким образом, соответствующими показателями в ближайшие несколько лет будут ликвидность, торговые издержки, институциональное участие и надёжность токенизированных корпоративных действий. Если эти метрики улучшатся, токенизация может стать историей об инфраструктуре, а не просто историей о формате активов. Если активность останется фрагментированной и тонкой, традиционная рыночная архитектура может остаться более эффективной, несмотря на технологическую новизну.
Рамки SEC превращают токенизированные акции в реальный рыночный тест
Пятилетнее инновационное исключение SEC переводит торговлю токенизированными акциями в более значимую фазу. Соединённые Штаты больше не рассматривают только вопрос о том, могут ли ценные бумаги быть представлены на блокчейнах; теперь регулятор позволяет квалифицированным площадкам тестировать, как реальные акции NMS могут торговаться через разрешённые AMM и пулы ликвидности в рамках временных исключений из конкретных определений Закона о биржах.
Ограничения существенны. Приемлемые активы сталкиваются с ограничениями по тикерам и объёму, права акционеров должны быть сохранены, эмитенты могут возражать против токенизации неаффилированными третьими сторонами, смарт-контракты должны соответствовать требованиям прозрачности, а токенизированная торговля должна останавливаться при приостановке торгов базовой акцией. Эти условия ясно показывают, что это не неограниченная блокчейн-торговля.
Именно это ограничение делает эксперимент значимым. SEC пытается изолировать технологические инновации от правовых защит, присущих традиционным ценным бумагам. Если модель сработает, будущие правила могут позволить большей части инфраструктуры рынка ценных бумаг перейти к программируемой инфраструктуре, не требуя от инвесторов отказа от традиционных прав собственности.
Таким образом, следующие пять лет будут оцениваться меньше по количеству акций, получивших токенизированные версии, и больше по тому, смогут ли эти площадки продемонстрировать устойчивую ликвидность, надёжное исполнение и измеримые операционные преимущества. Торговля токенизированными акциями теперь имеет регуляторный путь в Соединённых Штатах; более сложная задача — доказать, что рыночная структура действительно лучше.
Источники
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Отказ от ответственности за риск: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.