Обзор
17 сентября 2026 года Комиссия по ценным бумагам и биржам США (SEC) ввела пятилетнее Инновационное исключение, создав временный регуляторный механизм для торговли определенными токенизированными американскими акциями в блокчейне. В рамках этой структуры квалифицированные площадки для токенизированных ценных бумаг (Tokenized Securities Venues, TSV) могут обеспечивать торговлю токенизированными акциями Национальной рыночной системы через разрешенные автоматизированные маркет-мейкеры и пулы ликвидности, не рассматриваясь при этом как зарегистрированные биржи в обычном понимании, при условии соблюдения подробного набора требований. Поставщики ликвидности, участвующие в таких пулах, также могут получить ограниченное условное освобождение от законодательного определения дилера.
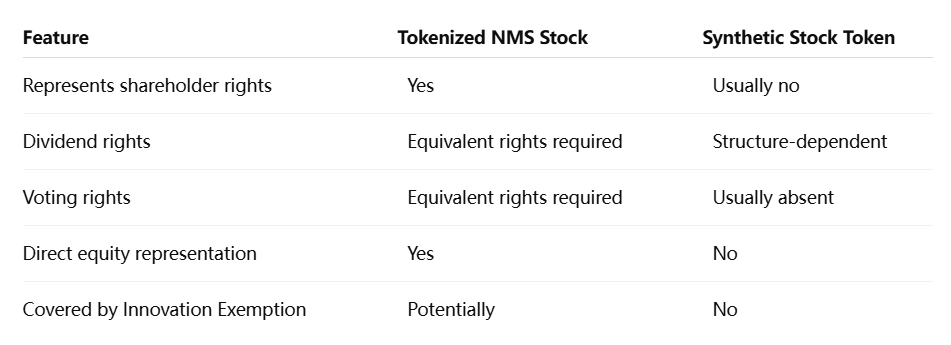
Эту политику не следует интерпретировать как разрешение SEC неограниченным криптоплатформам токенизировать любые американские акции. Токенизированные акции, имеющие право на участие, должны предоставлять инвесторам те же права и привилегии, что и соответствующие традиционные акции, включая права голоса и права на дивиденды. Синтетические токены, которые лишь отслеживают цену акции, не подпадают под действие исключения. Эмитенты могут возражать против токенизации третьими лицами, смарт-контракты должны быть публичными и поддающимися аудиту, а торговля должна останавливаться, когда торги базовой акцией приостанавливаются на ее основной бирже.
Более глубокое значение исключения заключается в структуре рынка. SEC фактически допускает контролируемый эксперимент по вопросу о том, могут ли владение, предоставление ликвидности, торговля и расчеты переместиться на инфраструктуру публичного блокчейна без отказа от основных защитных механизмов законодательства о ценных бумагах. Пятилетний срок указывает на то, что эта структура является промежуточным экспериментом, предназначенным для получения доказательств для будущего нормотворчества, а не постоянной дерегуляцией американских рынков акций.
Ключевые выводы
- Инновационное исключение SEC создает пятилетнюю условную структуру для торговли токенизированными акциями в блокчейне.
- Токенизированные акции, имеющие право на участие, должны предоставлять те же экономические права и права акционеров, что и традиционные акции NMS.
- Синтетические токены акций, которые лишь воспроизводят ценовое воздействие, не подпадают под исключение.
- Торговля может использовать разрешенные AMM и пулы ликвидности, но участие и рыночная активность остаются subject to restrictions.
- Эту политику лучше понимать как регулируемый эксперимент по структуре рынка, а не как неограниченную безразрешительную торговлю акциями.
Что такое Инновационное исключение SEC?
Пятилетний эксперимент по торговле акциями в блокчейне
Инновационное исключение предоставляет временное, условное освобождение новой категории рыночного оператора, известной как площадка для токенизированных ценных бумаг (Tokenized Securities Venue, TSV).
TSV может объединять покупателей и продавцов токенизированных акций NMS через один или несколько разрешенных пулов ликвидности AMM. Участники должны соответствовать стандартам доступа площадки, что означает, что модель не эквивалентна полностью открытой децентрализованной бирже, где любой кошелек обязательно может торговать.
Согласно распоряжению, квалифицированные TSV получают освобождение от определения биржи в Законе о биржах. Определенные поставщики ликвидности, использующие собственный капитал для предоставления токенизированных акций в пул AMM, также могут получить условное освобождение от определения дилера. Положения федерального законодательства о ценных бумагах о борьбе с мошенничеством и манипулированием продолжают применяться.
Это важное различие. SEC не приостановила действие законодательства США о ценных бумагах для акций на блокчейне. Вместо этого она временно ослабила конкретные регуляторные классификации, которые в противном случае могли бы препятствовать функционированию новых рыночных структур.
Таким образом, профессиональный способ описания этой политики — ограниченное экспериментирование. SEC разрешает функционирование ограниченной рыночной структуры, сохраняя при этом требования по защите инвесторов и собирая данные о том, как ведут себя токенизированные рынки.
Почему пятилетний срок имеет значение
Исключение истекает через пять лет после публикации.
Этот срок позволяет предположить, что SEC не рассматривает текущую структуру как окончательную архитектуру для рынков токенизированных акций. Агентство также запросило публичные комментарии о возможных изменениях и будущих регуляторных шагах.
Комиссары SEC прямо описали исключение как возможность наблюдать за тем, как торгуются токенизированные акции NMS, как взаимодействуют блокчейн и традиционные рынки и какие регуляторные категории в конечном итоге имеют смысл для площадок и поставщиков ликвидности.
Это делает исключение в такой же степени упражнением по сбору данных, как и регуляторным изменением.
Если токенизированные рынки продемонстрируют эффективное ценообразование, надежную защиту инвесторов, надежные расчеты и эффективный надзор, этот опыт может лечь в основу более долговечных правил. Если возникнут существенные проблемы, SEC сможет скорректировать или заменить временную структуру.
Таким образом, пятилетний период следует понимать как регуляторную лабораторию, а не как гарантию того, что текущая модель станет постоянной.
Какие токенизированные акции могут торговаться?
Инвесторы должны получать реальные права акционеров
Инновационное исключение проводит четкую границу между токенизированным владением и синтетическим ценовым воздействием.
Токенизированная акция NMS, доступная на TSV, должна предоставлять держателям те же права и привилегии, что и традиционная акция эквивалентного класса. Это включает экономические права и права на управление, такие как дивиденды и права голоса.
Это требование является центральным для подхода SEC.
Если блокчейн-токен лишь отслеживает цену Apple, Nvidia, Tesla или другой публичной компании, не представляя фактические права, связанные с базовой акцией, он не подпадает под эту структуру.
Таким образом, юридическое требование имеет большее значение, чем формат токена.
Блокчейн-представление подлинной доли в капитале потенциально может соответствовать исключению. Синтетический дериватив, который лишь отражает динамику цены акции, остаётся другим типом финансового продукта.
Эмитенты могут возражать против токенизации третьими лицами
Исключение также даёт публичным компаниям важную степень контроля.
Если третья сторона, не связанная с эмитентом, хочет токенизировать акции компании и сделать их доступными на TSV, площадка должна предоставить эмитенту письменное уведомление и дать компании возможность возразить. Если эмитент возражает, токенизированная ценная бумага не может быть предоставлена в рамках исключения.
Это положение существенно ограничивает идею безразрешительной токенизации акций.
Блокчейн-платформа не может просто создать соответствующую требованиям токенизированную версию любой акции, котирующейся в США, и полагаться на исключение независимо от мнения эмитента.
Это снижает потенциальные конфликты, касающиеся реестров акционеров, корпоративных действий, прав голоса, дивидендов и коммуникаций с инвесторами.
Это также показывает, что SEC пытается интегрировать блокчейн-инфраструктуру с существующей правовой структурой публичных компаний, а не создать параллельную систему акционерного капитала, оторванную от эмитентов.
Почему SEC разрешает AMM для акций?
AMM вводят иную микроструктуру рынка
Традиционные американские акции в основном торгуются через книги заявок, где покупатели и продавцы подают заявки на покупку и продажу, при поддержке бирж, брокеров-дилеров, маркет-мейкеров, клиринговых фирм и других посредников.
Автоматический маркет-мейкер работает иначе.
Ликвидность вносится в пул, и смарт-контракты определяют, как происходят сделки, согласно предопределённым механизмам. На крипторынках эта модель широко использовалась для децентрализованной торговли. Исключение для инноваций SEC позволяет протестировать разрешённую версию этой архитектуры с токенизированными акциями NMS.
Значение не просто в том, что акции могут существовать в виде токенов.
А в том, что базовый механизм предоставления ликвидности может измениться.
Если торговля акциями на основе AMM станет жизнеспособной, рынки акционерного капитала в конечном итоге могли бы поддерживать новые формы программируемой ликвидности, автоматизированного расчёта и непрерывной передачи права собственности. Рыночная инфраструктура могла бы стать более модульной, при этом смарт-контракты выполняли бы функции, которые в настоящее время требуют множества посредников.
Однако AMM также привносят незнакомые риски на публичные рынки акций.
Эффективность капитала сопровождается новыми вопросами о рисках
Торговля через AMM может предлагать потенциальные преимущества, включая более прозрачные балансы пулов, программируемые расчёты, снижение операционных трений и потенциально более длительные торговые окна.
Но модель поднимает сложные вопросы.
Поставщики ликвидности могут сталкиваться с неблагоприятным отбором, когда информированные трейдеры взаимодействуют с пулами, цены которых корректируются механически. Волатильные активы могут создавать риск запасов, а плохо разработанные формулы ценообразования могут приводить к неэффективному исполнению. Уязвимости смарт-контрактов вносят технологический риск, которым традиционные фондовые биржи управляют иначе.
Фрагментация ликвидности — ещё одна проблема.
Если одна и та же акция торгуется одновременно на традиционных биржах, нескольких токенизированных площадках и нескольких пулах ликвидности, ценовое открытие может стать более сложным. Арбитраж может поддерживать согласованность цен, но он также требует эффективного движения капитала и надёжной рыночной связности.
Именно поэтому SEC ввела ограничения на количество символов и объём торгов в рамках исключения, а не сразу открыла весь фондовый рынок США для неограниченной торговли через AMM.
Политика позволяет тестировать рыночную структуру в контролируемом масштабе, прежде чем регуляторы решат, следует ли её расширять.
Означает ли исключение для инноваций, что акции США могут торговаться 24/7?
Не автоматически
Блокчейн-инфраструктура технически способна работать непрерывно, но исключение SEC не означает, что каждая токенизированная акция США может немедленно торговаться круглосуточно без ограничений.
Одним из явных условий является то, что TSV должна прекратить торговлю токенизированной акцией всякий раз, когда торговля базовой акцией NMS приостанавливается на её основной бирже листинга.
Это сохраняет связь токенизированного рынка с ключевыми механизмами защиты традиционного фондового рынка.
SEC отдельно изучает более широкие вопросы, касающиеся круглосуточной торговли акциями, но токенизация не отменяет общерыночные остановки торгов, приостановки по конкретным эмитентам или другие регуляторные меры контроля.
Более правильная интерпретация состоит в том, что блокчейн-инфраструктура увеличивает техническую возможность торговли в расширенные часы, тогда как регуляторная база по-прежнему определяет, когда торговля разрешена.
Смарт-контракты должны оставаться прозрачными и поддающимися аудиту
SEC также требует, чтобы смарт-контракты, используемые TSV, были поддающимися аудиту, публичными и развернутыми в публичном распределенном реестре без необходимости разрешений.
Это создает необычную гибридную модель.
Блокчейн-инфраструктура должна быть публичной и без необходимости разрешений на уровне реестра, но участие в самом TSV требует разрешения.
Такое сочетание позволяет транзакциям и логике смарт-контрактов пользоваться преимуществами прозрачности публичного блокчейна, одновременно давая торговой площадке контроль над тем, кто может получить доступ к регулируемой торговле ценными бумагами.
Это существенно отличается от полностью безразрешительного DeFi.
Это может стать важной моделью для более широкого институционального внедрения блокчейна: публичная инфраструктура расчетов в сочетании с регулируемым доступом на уровне приложений.
Могут ли токенизированные акции изменить биржи и брокерские компании?
Рыночные функции могут стать более модульными
Потенциальное нарушение связано с разделением функций, которые в настоящее время объединены в традиционной рыночной инфраструктуре.
Торговля, расчеты, хранение, ведение учета, предоставление ликвидности и передача права собственности могут все чаще выполняться различными технологическими уровнями.
Токенизированная акция теоретически могла бы торговаться через пул ликвидности на смарт-контракте, рассчитываться ончейн и обновлять записи о праве собственности гораздо быстрее, чем обычная многоэтапная сделка с ценными бумагами.
Это не означает, что биржи, брокеры, кастодианы или трансфер-агенты исчезнут. Вместо этого их роли могут измениться.
Традиционные институты могли бы сами управлять TSV, интегрировать блокчейн-расчеты, предоставлять регулируемое хранение, поставлять ликвидность в пулы AMM или создавать интерфейсы, скрывающие сложность блокчейна от инвесторов.
Новые участники также могли бы конкурировать с устоявшимися посредниками, если они удовлетворяют требованиям SEC.
Таким образом, вероятное структурное воздействие состоит не в простой замене Уолл-стрит на DeFi. Это усиление конкуренции за то, какие части инфраструктуры рынка ценных бумаг останутся централизованными, а какие функции станут программируемыми.
Существующие меры защиты инвесторов по-прежнему ограничивают модель
Исключение сохраняет несколько важных ограничений.
Токенизированные акции NMS остаются ценными бумагами. Правила против мошенничества и манипулирования продолжают применяться. Эмитенты могут возражать против неаффилированной токенизации. Торговые площадки должны раскрывать информацию о своей деятельности и торговой активности. Количество ценных бумаг и общий объем торгов ограничены, а доступ требует разрешения.
Это существенно ограничивает сравнение с децентрализованными крипторынками.
SEC не разрешает анонимную глобальную торговлю американскими ценными бумагами через неограниченные пулы. Она тестирует рыночную инфраструктуру на основе блокчейна в рамках существующего периметра законодательства о ценных бумагах.
Эта регуляторная граница будет важна при оценке того, какие крипто-нативные компании, брокерские компании, биржи и поставщики институциональных технологий могут реально участвовать.
Исключение для инноваций в большей степени касается структуры рынка, чем токенизации
Самое важное событие в Исключении для инноваций SEC состоит не просто в том, что американские акции могут быть представлены в виде блокчейн-токенов.
Токенизированные ценные бумаги существовали и раньше.
Меняется то, что SEC явно разрешает контролируемую форму ончейн-торговли на вторичном рынке с использованием разрешительных AMM и публичной блокчейн-инфраструктуры, предоставляя при этом целевые исключения из традиционных определений биржи и дилера.
Это превращает токенизацию из технологии выпуска в эксперимент по структуре рынка.
Поэтому центральные вопросы в течение следующих пяти лет будут касаться качества исполнения, ликвидности, защиты инвесторов, надзора, эффективности расчетов, совместимости с традиционными рынками и того, смогут ли структуры AMM обрабатывать публичные акции, не внося неприемлемые новые риски.
Потенциальные выгоды могут быть значительными. Блокчейн-расчеты могли бы снизить операционное трение, программируемые рынки могли бы изменить предоставление ликвидности, а публичные реестры могли бы повысить прозрачность в некоторых частях жизненного цикла ценных бумаг. Ограничения столь же важны: риск смарт-контрактов, фрагментированная ликвидность, права эмитентов, регуляторный контроль доступа и необходимость сохранения справедливых и упорядоченных рынков.
Сама SEC охарактеризовала это исключение как временное и основанное на доказательствах, а не как постоянную дерегуляцию.
Для инвесторов и компаний рыночной инфраструктуры наиболее полезный вывод, следовательно, не в том, что «Уолл-стрит перешла в ончейн». Более точный вывод состоит в том, что американские регуляторы открыли пятилетнее окно тестирования, в течение которого ончейн-инфраструктура фондового рынка может доказать, заслуживает ли она постоянного места наряду с традиционной системой ценных бумаг.
Источники
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Отказ от ответственности за риски: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.