

Sete democratas do Senado reabriram as negociações sobre o CLARITY Act depois que a câmara rejeitou a cloture em uma votação de 49 a 50, deixando o projeto de lei de estrutura de mercado de criptomoedas 11 votos aquém dos 60 necessários para iniciar o debate.
Resumo
- Sete democratas que se opuseram à cloture disseram que o esforço do CLARITY Act "não é o fim".
- Neil Bergquist, da Coinme, disse que as regras federais de estrutura de mercado não substituiriam os requisitos de licenciamento estaduais.
- A autoridade pouco clara da SEC e da CFTC força as plataformas a avaliar os riscos legais e operacionais de cada token.
- Bergquist espera que a regulamentação das agências continue enquanto o projeto de lei permanece paralisado antes das eleições de meio de mandato.
Neil Bergquist, CEO e cofundador da Coinme, disse ao crypto.news que reviver o projeto de lei poderia reduzir a incerteza sobre a classificação de tokens, mas não removeria as licenças estaduais que as empresas de ativos digitais devem obter em todos os Estados Unidos.
O Senado rejeitou a cloture sobre a moção para prosseguir com o Digital Asset Market CLARITY Act em 15 de setembro. De acordo com a chamada nominal oficial, 49 senadores apoiaram a moção e 50 se opuseram, impedindo a câmara de abrir o debate naquele estágio.
Os senadores Kirsten Gillibrand, Angela Alsobrooks, Cory Booker, Catherine Cortez Masto, Ruben Gallego, Mark Warner e Raphael Warnock votaram contra a moção. Um dia depois, os sete democratas emitiram uma declaração conjunta descrevendo o resultado como "não o fim" de seu trabalho na legislação.
A declaração deles apontou para dois anos de negociações e prometeu continuar trabalhando em uma base bipartidária. No entanto, democratas e republicanos permanecem divididos sobre disposições éticas, incluindo restrições que abrangem funcionários eleitos e empreendimentos de ativos digitais.
CLARITY Act deixaria o licenciamento estadual intacto
Embora o projeto de lei estabelecesse regras federais para os mercados de ativos digitais, Bergquist disse que sua aprovação não eliminaria os requisitos de licenciamento separados impostos por estados individuais.
"Como o projeto de lei se concentrou na estrutura do mercado federal, os requisitos de licenciamento estado por estado não teriam mudado", disse ele. "Ele tratava principalmente de como os ativos digitais são classificados e qual agência os supervisiona (SEC vs. CFTC)."
Sob a estrutura proposta, a lei federal dividiria a responsabilidade pelos ativos digitais entre a Securities and Exchange Commission e a Commodity Futures Trading Commission. A classificação de um token ajudaria a determinar qual agência supervisiona a negociação e a atividade empresarial relacionadas.
Os governos estaduais, no entanto, poderiam continuar exigindo licenças de transmissor de dinheiro ou outras aprovações de empresas que atendem residentes dentro de suas fronteiras. Bergquist disse que essas obrigações poderiam permanecer em vigor "de qualquer maneira, com ou sem projeto de lei".
Para empresas que operam em vários estados, a distinção significa que a legislação federal de estrutura de mercado poderia responder a um conjunto de perguntas sem criar um sistema nacional único de licenciamento. As plataformas ainda teriam que gerenciar tanto os requisitos estaduais quanto as regras federais vinculadas aos seus produtos e ativos listados.
Papéis pouco claros da SEC e da CFTC afetam listagens de tokens
Sem um teste federal consistente que separe tokens de valores mobiliários de tokens de commodities, a Coinme revisa possíveis listagens por meio de um processo que cobre riscos legais e operacionais, disse Bergquist.
A empresa examina questões de valores mobiliários juntamente com fatores como segurança cibernética e liquidez. Mesmo após concluir essa avaliação, a plataforma enfrenta a possibilidade de que os reguladores classifiquem um ativo de forma diferente posteriormente.
"Sem orientação clara, há risco de que nossa interpretação de como o regulador classificará o token seja diferente de uma determinação futura", disse Bergquist.
A Coinme, portanto, depende de várias fontes ao revisar um ativo, incluindo declarações anteriores da SEC e da CFTC e ações de execução. Bergquist descreveu a decisão resultante como um "palpite fundamentado", porque nenhuma das agências mantém uma linha que dê às plataformas certeza completa em todas as categorias de tokens.
Mudanças nas administrações presidenciais criam outra camada de risco. Um novo presidente pode nomear líderes diferentes em ambas as agências, e os novos funcionários podem adotar interpretações que se afastam das posições de seus antecessores, disse ele.
A preocupação coincide com comentários de outros executivos do setor após a votação no Senado. Uma avaliação especializada anterior concluiu que altcoins, emissores de tokens, plataformas de finanças descentralizadas e exchanges dos EUA enfrentam mais incerteza do que o Bitcoin porque seu tratamento legal depende fortemente de regras de classificação não resolvidas.
O Bitcoin já é negociado por meio de fundos negociados em bolsa regulamentados nos EUA e é geralmente tratado como uma commodity. Muitos outros ativos carecem do mesmo nível de certeza, deixando as exchanges decidirem se listá-los pode trazer exposição futura às leis de valores mobiliários.
Classificações claras poderiam reduzir custos de conformidade
Um arcabouço federal de classificação poderia reduzir despesas ao diminuir a necessidade de as empresas desenvolverem sua própria análise jurídica para cada ativo e jurisdição, segundo Bergquist.
“O CLARITY poderia ter tanto reduzido custos quanto ampliado o acesso do consumidor”, disse ele.
Atualmente, as empresas precisam realizar análises de risco separadas para decidir como um token pode ser tratado onde quer que operem. Uma divisão clara da autoridade da SEC e da CFTC poderia padronizar parte desse trabalho, mesmo que as obrigações de licenciamento estaduais permaneçam inalteradas.
Bergquist também disse que a aprovação poderia atrair capital de empresas financeiras estabelecidas e fundos de investimento. Bancos, gestores de ativos e outras instituições frequentemente têm negócios lucrativos a proteger, tornando a exposição regulatória incerta mais difícil de justificar.
“Sem o CLARITY, navegar pela ambiguidade regulatória não vale o risco, especialmente para instituições com grandes negócios bem-sucedidos a proteger”, disse ele.
A participação institucional não depende apenas do Congresso. O diretor de investimentos da Bitwise, Matt Hougan, recentemente chamou o revés de “um obstáculo, não um bloqueio”, citando o desempenho do Bitcoin e os contínuos lançamentos de produtos do setor financeiro em uma perspectiva de mercado revisada.
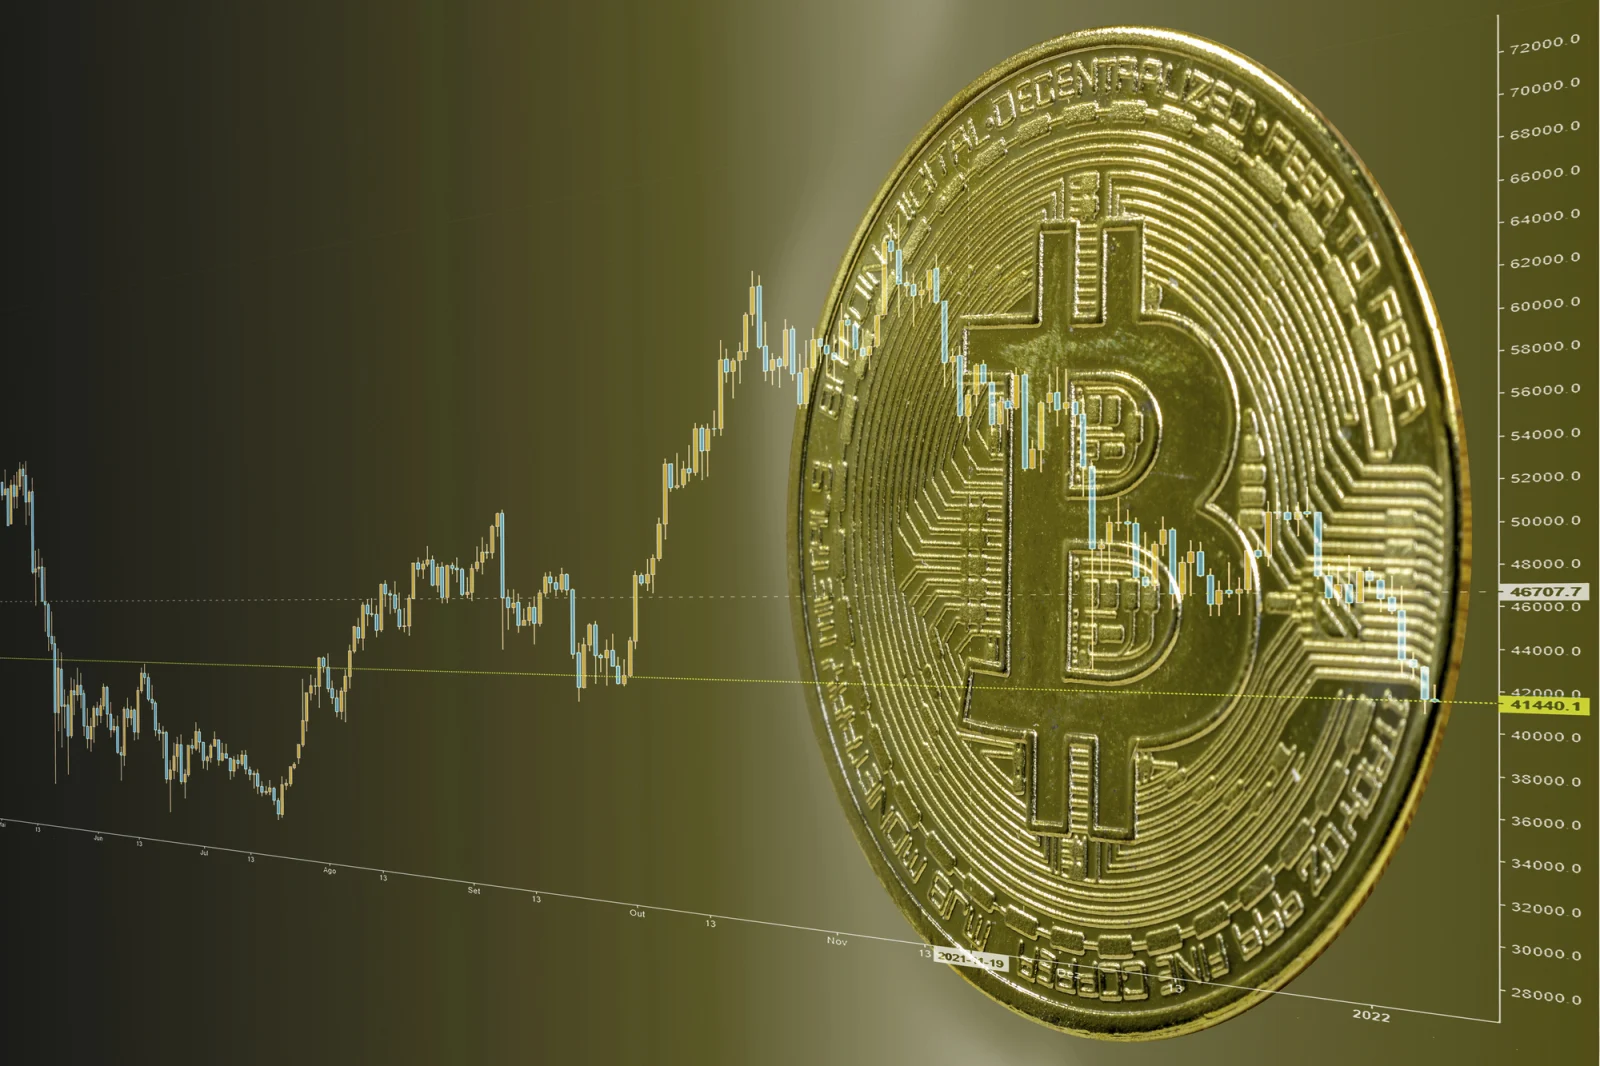
A avaliação de Hougan seguiu-se a um período em que o Bitcoin subiu de uma mínima de julho de cerca de US$ 57.950 para mais de US$ 80.000 no início de setembro, enquanto as probabilidades do mercado de previsão de o projeto se tornar lei diminuíram. A Bitwise tratou a divergência como evidência contra sua expectativa anterior de que a legislação fracassada necessariamente causaria outro período prolongado de negociação fraca de criptomoedas.
Sete democratas enfrentam um calendário apertado no Senado
A declaração democrata reabriu uma possível rota para negociações, mas nenhuma segunda votação de cloture foi agendada. Qualquer nova tentativa ainda exigiria senadores suficientes para montar uma coalizão de 60 votos.
Antes da votação, os democratas apresentaram uma contraproposta contendo suas mudanças preferidas. Os republicanos rejeitaram a oferta, enquanto Gillibrand havia identificado regras de ética como um requisito para o apoio democrata, incluindo restrições a legisladores que emitem memecoins.
A senadora Cynthia Lummis havia alertado antes da votação que a oportunidade era “agora ou nunca”. Após a derrota, ela disse que a legislação estava encerrada para o atual Congresso, colocando sua avaliação em desacordo com os sete democratas que buscam mais negociações.
Analistas da StoneX estimaram que o Senado tinha cerca de 14 dias úteis disponíveis antes que a campanha eleitoral consumisse o calendário do plenário. Mesmo que os senadores cheguem a um acordo, a medida ainda precisaria passar pela câmara e completar o processo legislativo restante.
Bergquist não espera um retorno antes das eleições de meio de mandato, com a forma final do projeto dependendo de qual partido controlar o próximo Congresso.
“Embora primeiro precisemos de uma votação bem-sucedida e os democratas tenham traçado uma linha dura sobre exatamente como querem implementar suas disposições de ética cripto”, disse ele.
Regulamentação da SEC e CFTC continua sem o Congresso
Enquanto a legislação permanece paralisada, Bergquist espera que as agências federais continuem desenvolvendo regras cripto sob sua autoridade existente.
“O que a perda realmente faz é deslocar os holofotes para a SEC e a CFTC, que já começaram a escrever regras sem esperar pelo Congresso”, disse ele.
Regras de agências podem fornecer orientação operacional, mas podem não oferecer a durabilidade de um estatuto porque lideranças futuras podem revisar ou reverter posições regulatórias. As preocupações de Bergquist sobre mudanças de administração também se aplicam a qualquer arcabouço criado exclusivamente por ação da SEC ou da CFTC.
O ex-presidente da CFTC, Chris Giancarlo, apresentou um argumento semelhante, afirmando que o trabalho sobre a política de ativos digitais pode continuar sob a liderança atual de ambas as agências sem nova legislação. Analistas da Bernstein também esperam que os reguladores abordem a classificação de tokens, a infraestrutura de finanças descentralizadas, as proteções de autocustódia e as ações tokenizadas.
O Congresso continuou o trabalho em medidas separadas sobre ativos digitais. Um dia após a votação de cloture fracassada, o Comitê de Meios e Recursos da Câmara avançou um projeto de lei de impostos sobre criptomoedas por 38-5.
O Digital Asset Tax Certainty Act inclui uma proposta de exceção de minimis para certas taxas de rede e de transação de até US$ 10. Também aborda empréstimos de ativos digitais, tratamento de wash-sale, recompensas de staking, regras para dealers e requisitos de relatórios, enquanto deixa as questões não resolvidas de estrutura de mercado do Senado para um processo legislativo separado.