Autor: Robbie Petersen
Compilado por: Deep Tide TechFlow
Introdução do Deep Tide: Este longo artigo da a16z crypto apresenta um julgamento contraintuitivo: o que a cripto realmente disrupta não é a eficiência de negociação, mas o lado da oferta do mercado. Quando emitir tokens, listar e fazer market making não exigem mais aprovação, qualquer risco pode se tornar um ativo negociável. Para market makers, exchanges e investidores, isso significa que um espaço de mercado totalmente novo está sendo aberto.
Durante a maior parte da história financeira, a oferta de novos mercados (em vez da demanda) tem sido o gargalo. A blockchain elimina esse gargalo. Acredito que isso desencadeará uma onda totalmente nova de explosões de mercado.
Mercados são mecanismos para transferir risco. Cada negociação é essencialmente duas contrapartes concordando em transferir alguma exposição a risco a um determinado preço. Abstratamente, o risco pode se desenrolar ao longo de duas dimensões independentes:
- Subjacente: a exposição ao risco subjacente (por exemplo, os fluxos de caixa de uma empresa, um barril de petróleo, o resultado de uma eleição, o crédito de um mutuário, uma hora de GPU)
- Instrumento: o mecanismo para transferir essa exposição (por exemplo, spot, futuros com data, contratos perpétuos, opções, contratos de eventos)
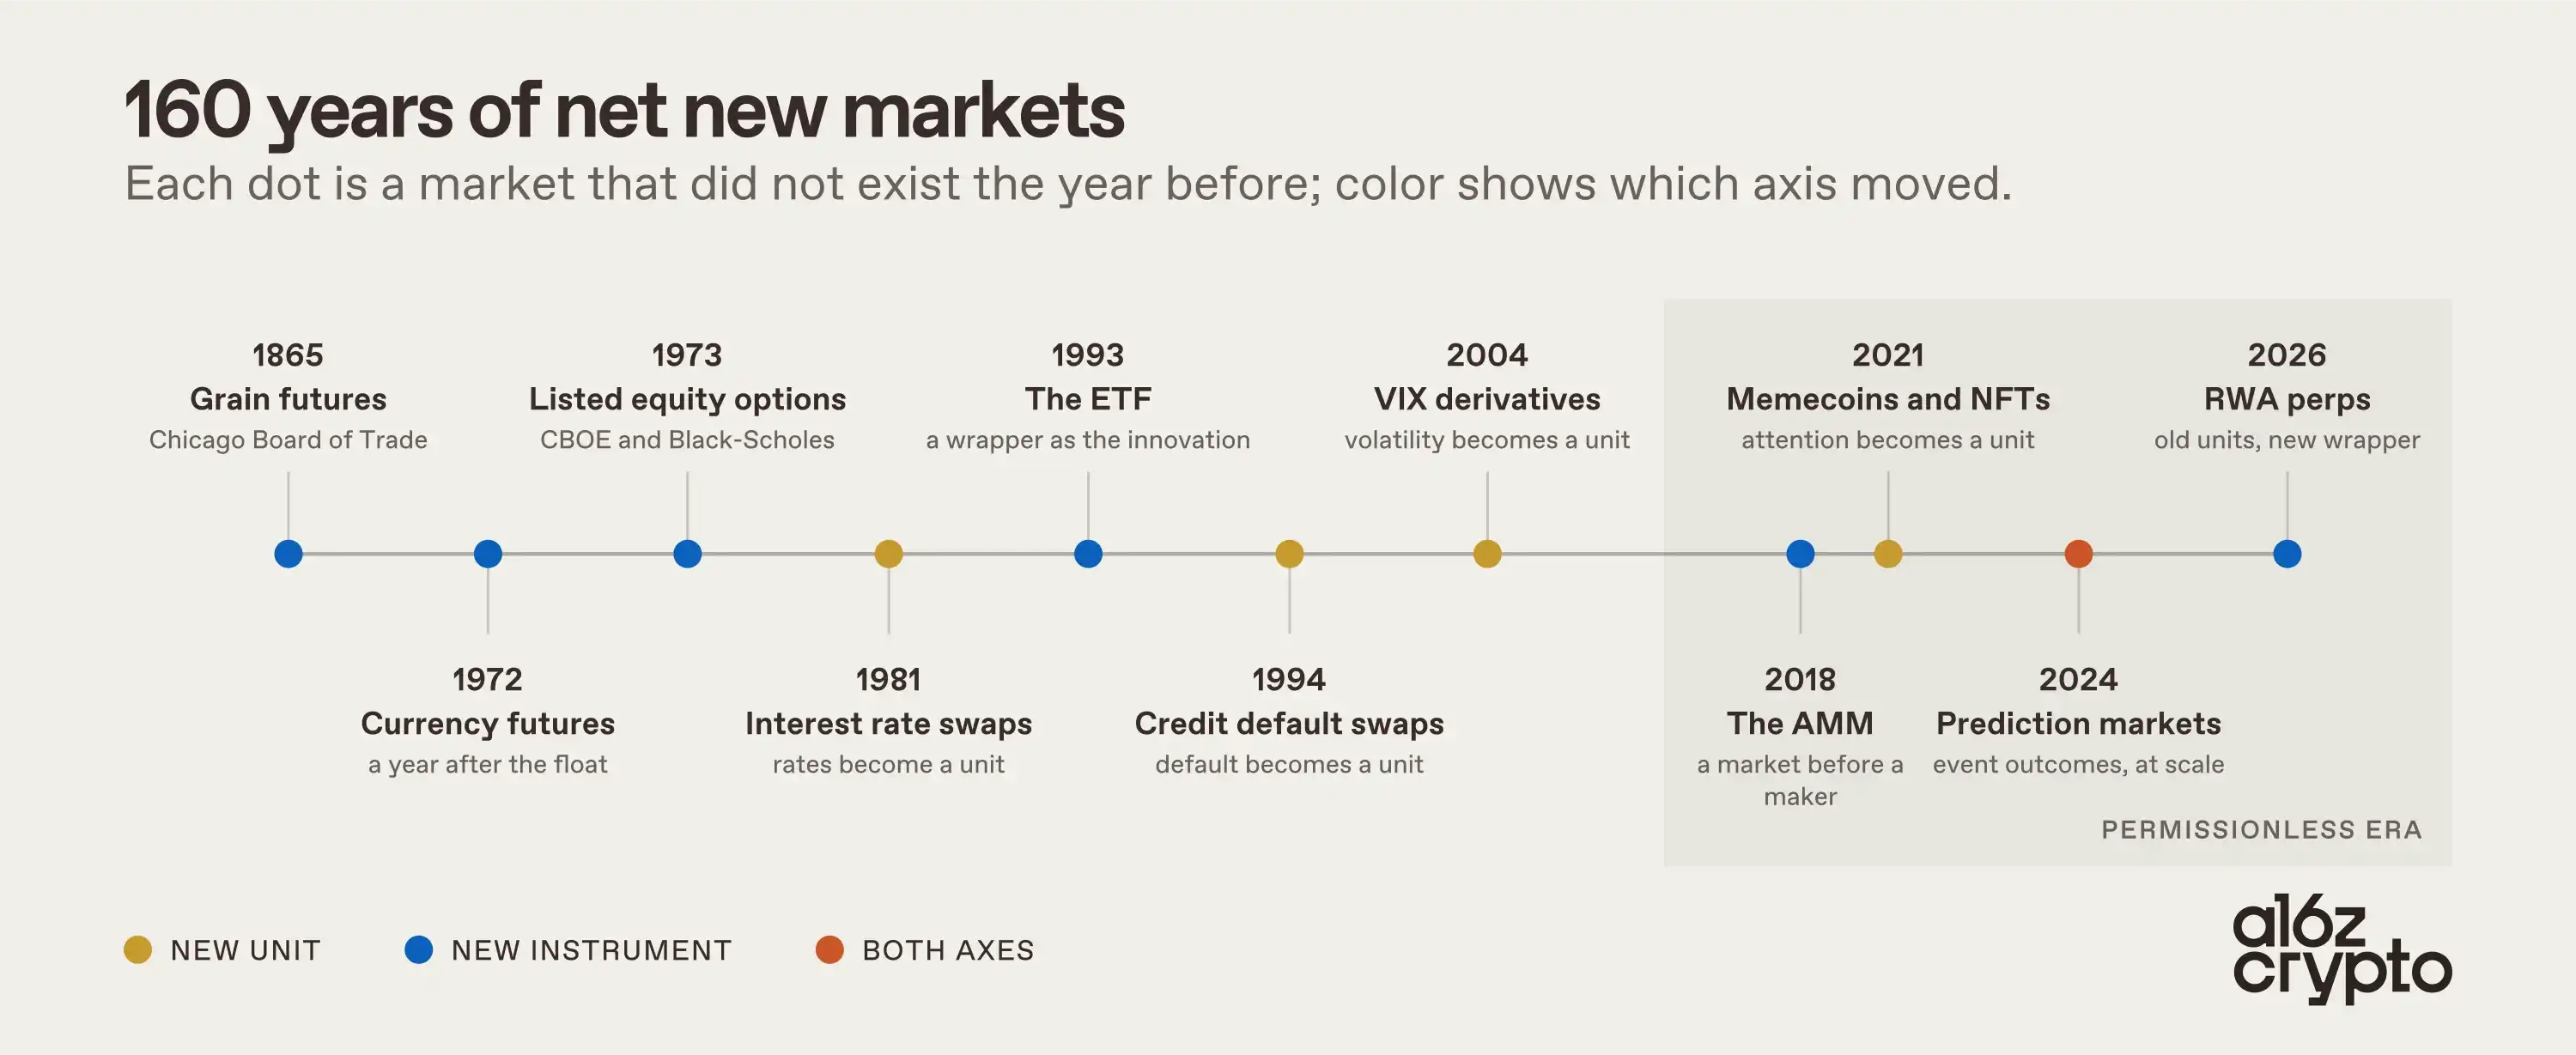
Quase toda a história financeira é uma história de inovação lenta ao longo de apenas uma dimensão por vez. Mercados spot de grãos existiram por milhares de anos antes de Chicago listar futuros de grãos em 1865. As moedas flutuaram em 1971, e os futuros só surgiram em 1972. Opções de ações existiram como contratos personalizados de dealers por séculos até se tornarem mercados listados após o CBOE e o Black-Scholes aparecerem em 1973. ETFs não existiram até 1993.
Novos subjacentes de risco são ainda mais raros. As taxas de juros não foram amplamente negociadas até 1981. O risco de inadimplência esperou até os credit default swaps em 1994. A volatilidade esperou até os derivativos do VIX em 2004. Resultados de eventos só se tornaram um verdadeiro mercado através de mercados de previsão nos últimos anos.
A demanda por esses mercados nunca foi o problema. Os agricultores queriam proteger suas colheitas muito antes do CBOT. Os credores queriam transferir o risco de inadimplência muito antes do CDS. O que sempre retardou o crescimento foi a oferta desses mercados. E, historicamente, dois fatores têm suprimido a oferta:
- Comitês de listagem e estruturas legais
- Fragmentação geográfica
A blockchain elimina ambos ao mesmo tempo. Ela torna a emissão sem permissão e a distribuição global. Na minha visão, esta é a forma mais pura do caso de uso matador: a blockchain é a primeira tecnologia que permite que a oferta de mercado alcance a demanda potencial global.
Este argumento também se sustenta empiricamente. Quase todas as conquistas que definem categorias em cripto são um resultado downstream deste caso de uso matador. De contratos perpétuos e exchanges spot descentralizadas a mercados de previsão, mercados de empréstimos, memecoins, NFTs e ativos do mundo real tokenizados, o valor fluiu para aqueles que têm o direito de emitir e/ou negociar mercados totalmente novos on-chain.
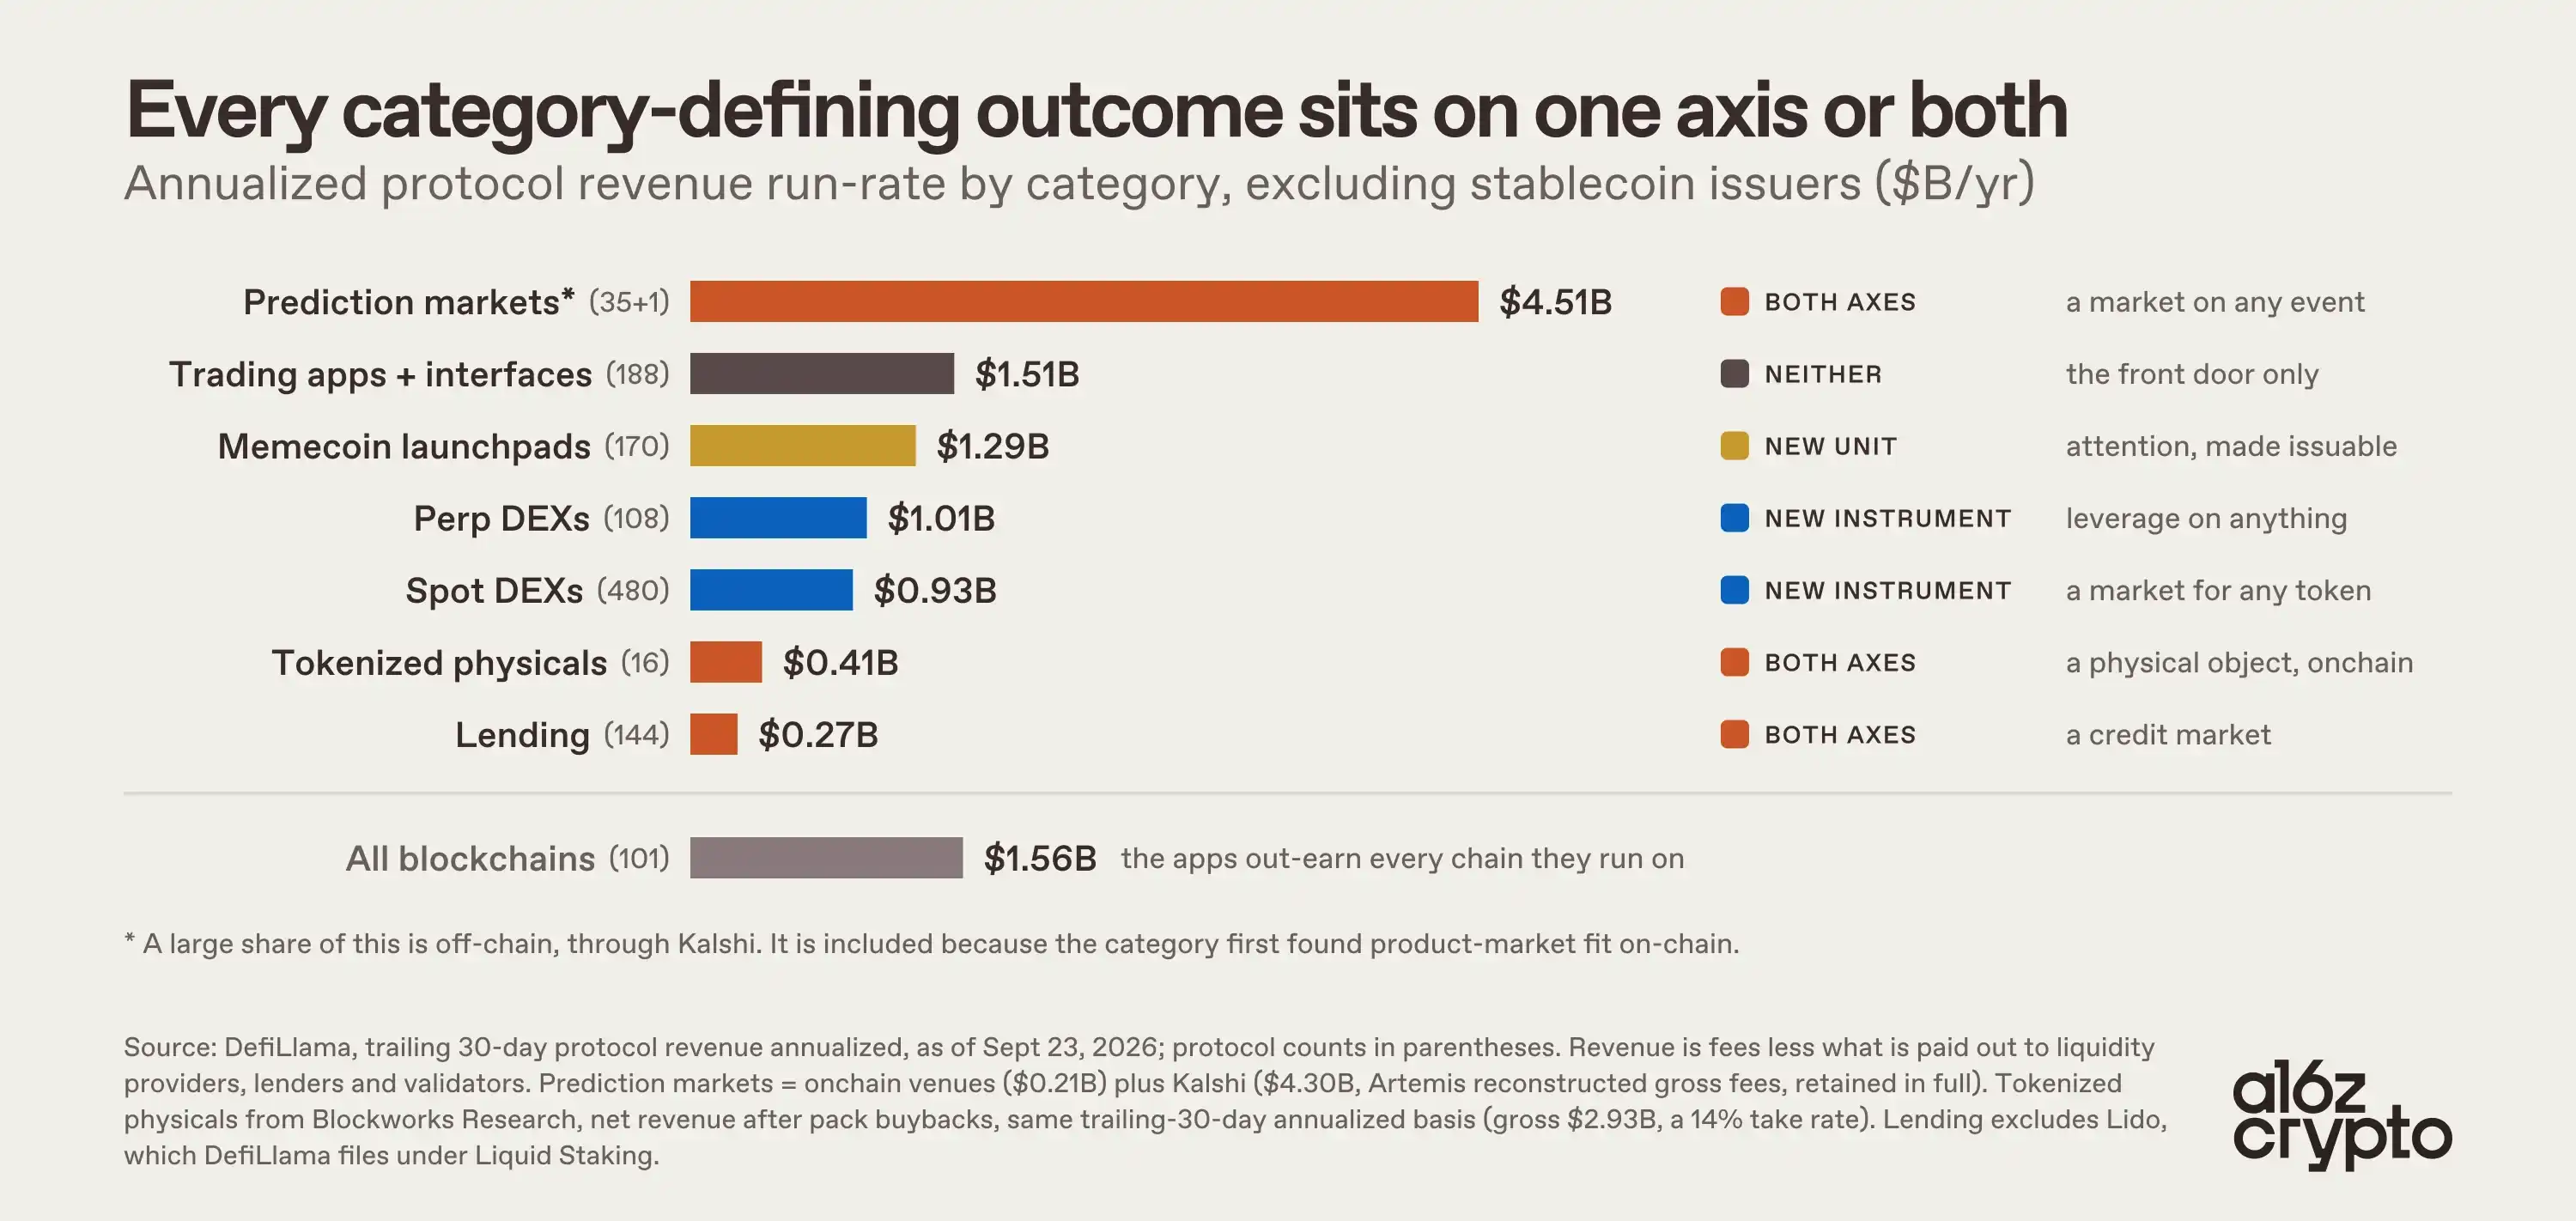
Cada uma dessas categorias ou criou um subjacente de risco totalmente novo de forma sem permissão, ou criou uma maneira totalmente nova de transferir risco.
No lado subjacente, as criptomoedas criaram exposições de risco que antes quase não tinham expressão financeira. Os mercados de previsão podem ser rastreados até os Iowa Electronic Markets, mas encontraram ajuste produto-mercado on-chain e explodiram, transformando eventos discretos (uma eleição, uma decisão do Fed, uma decisão judicial) em ativos subjacentes negociáveis. Os mercados de empréstimos ponto a ponto transformaram relações de crédito individuais em algo com precificação contínua em tempo real. Os mercados de pré-IPO transformaram exposições antes monopolizadas por alguns corretores secundários em algo que os usuários podem negociar e manter em escala. Até mesmo memecoins e NFTs transformaram ativos subjacentes de risco abstratos (como fluxos de atenção e relevância cultural) em mercados legíveis e negociáveis.
Além disso, as criptomoedas também criaram ou amplificaram mecanismos inteiramente novos para transferir esses ativos subjacentes de risco. Os formadores de mercado automatizados permitem que os mercados existam antes que um formador de mercado concorde em cotar. Os contratos perpétuos, propostos pela primeira vez em 1993, encontraram ajuste produto-mercado on-chain, comprimindo exposições datadas e fragmentadas em um único contrato equilibrado por taxas de financiamento. Os contratos binários transformaram resultados de eventos em um mercado negociável no valor de $1 ou zero. O empréstimo baseado em pools substituiu os empréstimos bilaterais por pools compartilhados e curvas de utilização. As curvas de vinculação fundiram emissão e descoberta de preço, dando aos ativos um mercado desde o primeiro comprador.
A emissão sem permissão também gera muito ruído. Este é o custo de remover os filtros de listagem. O ponto não é que todo novo mercado seja bom. O ponto é que o próprio mercado (em vez de algum comitê) se torna o mecanismo de autosseleção para quais mercados sobrevivem.
Contratos Perpétuos São a Prova
Não há nada que expresse esse argumento de forma mais pura do que os futuros perpétuos, e nenhuma evidência mais pura do que o recente crescimento no volume de negociação on-chain de ativos não cripto.
Como os contratos perpétuos são sintéticos, a restrição de listagem se reduz a duas coisas: um oráculo robusto e dois traders dispostos a serem contrapartes um do outro. Desde que essas duas condições sejam atendidas, um mercado alavancado pode existir para quase qualquer coisa. Nesse sentido, os contratos perpétuos são um dos mecanismos de coordenação mais eficazes já criados.
Pela mesma lógica, a Hyperliquid é a coisa mais próxima que temos de uma plataforma global de coordenação financeira. O HIP-3 e o HIP-4 permitem que os usuários emitam seus próprios derivativos, se conectem ao front end global da plataforma e ganhem de acordo. Reduzir a fricção de emissão de mercados significa mais mercados, e a demanda naturalmente selecionará os vencedores entre eles.

Não é coincidência que um dos mercados de crescimento mais rápido em cripto (e cada vez mais um dos mercados de crescimento mais rápido em todas as finanças) seja emitido sem permissão on-chain e distribuído globalmente. Em julho, o volume de negociação de contratos perpétuos de RWA on-chain atingiu uma taxa anualizada de $1,4 trilhão, representando metade do livro da Hyperliquid. Abstratamente, isso é apenas ativos subjacentes de risco existentes (ações, petróleo, meme stocks) encontrando um novo instrumento de transferência de forma sem permissão. A jusante, essa recombinação trouxe uma explosão no volume de negociação.
Observe também que a cada trimestre algum mercado inteiramente novo assume o domínio. O quarto trimestre de 2025 foi de ações dos EUA e commodities; o primeiro semestre de 2026 foi de petróleo, gás natural e metais; mais recentemente, tem sido de semicondutores e meme stocks. Isso novamente reflete o argumento central. A oferta de mercados inteiramente novos está alcançando o que o mundo quer negociar a cada trimestre.

No entanto, a implicação mais profunda a jusante é que a negociação sem permissão, 24 horas por dia, 7 dias por semana, tornou-se uma cunha para a descoberta de preços on-chain. Durante o choque do petróleo deste ano, quando a CME estava fechada, o WTI encontrou descoberta de preços na trade.xyz como um dos mercados mais líquidos do mundo. Da mesma forma, vimos mercados de pré-IPO para Cerebras e SpaceX precificarem IPOs com mais precisão do que os banqueiros, com a diferença marginal entre o preço da última hora dos perpétuos de pré-IPO e o preço real de abertura sendo mínima.
O mercado está cada vez mais provando que as restrições estruturais dos mercados tradicionais (falta de negociação 24/7, restrições geográficas, falta de acesso pré-IPO, isolamento de margem) são vantagens competitivas sustentáveis para os mercados on-chain.
Os mercados transferem instrumentos de risco. Durante quase toda a história das finanças, eles foram limitados pela geografia, por comitês de listagem e por estruturas legais. Essas restrições agora desapareceram. O espaço endereçável dos mercados on-chain não é o conjunto de ativos que existem hoje, mas qualquer risco que qualquer pessoa (ou qualquer agente) em qualquer lugar queira negociar.
Isso significa que continuaremos a ver um crescimento explosivo de novos mercados on-chain. Há novas maneiras de transferir riscos antigos: perpétuos de commodities e de câmbio, índices, exposição a ações 24 horas por dia. Há também unidades de risco inteiramente novas: futuros de computação, perpétuos sobre indicadores macroeconômicos como o CPI, música, tendências sociais, esportes e qualquer coisa que possa ser capturada por um oráculo e tenha tanto o lado comprado quanto o lado vendido. As aplicações e os protocolos que emitem esses mercados, bem como os locais que os negociam, são os objetos finais que capturam valor.