Visão Geral
Os perpétuos de RWA estão se tornando uma das pontes de crescimento mais rápido entre os mercados tradicionais e a negociação nativa de criptomoedas. Análises recentes do setor citadas pela MEXC indicam que a atividade onchain de perpétuos de RWA em julho de 2026 atingiu uma taxa anualizada de negociação de aproximadamente US$ 1,4 trilhão, refletindo o rápido crescimento em contratos perpétuos vinculados a ações, commodities, câmbio, índices e outros mercados de referência offchain.
O número exige uma qualificação importante. US$ 1,4 trilhão é uma taxa anualizada derivada de um período de atividade de negociação observada; isso não significa que US$ 1,4 trilhão em contratos perpétuos de RWA foram negociados durante julho, nem representa TVL, interesse aberto ou ativos do mundo real tokenizados mantidos onchain. Esses produtos são derivativos que fornecem exposição de preço sem necessariamente dar aos traders a propriedade da ação, commodity ou título subjacente.
Essa distinção ajuda a explicar seu crescimento. Tokenizar um título real pode exigir custódia, integração com agente de transferência, direitos de acionista e estruturas regulatórias específicas de cada jurisdição. Um contrato perpétuo exige principalmente precificação de referência confiável, garantia, liquidez e um motor de liquidação funcional. Plataformas como a Hyperliquid, por meio de seu framework de perpétuos HIP-3 implantado por construtores, reduziram significativamente a barreira de infraestrutura para a criação de novos mercados.
O resultado é um caminho paralelo para a adoção de RWA: a propriedade legal pode migrar para onchain gradualmente, enquanto a exposição econômica pode se mover muito mais rápido.
Principais Conclusões
- A atividade onchain de perpétuos de RWA atingiu uma taxa anualizada estimada de US$ 1,4 trilhão com base na negociação de julho.
- O número mede o volume de negociação anualizado, não o TVL de RWA ou a propriedade real de ativos tokenizados.
- Os perpétuos de RWA fornecem exposição sintética a ativos tradicionais sem exigir a custódia do título subjacente.
- O framework HIP-3 da Hyperliquid permite que construtores qualificados implantem novos mercados perpétuos com seu próprio oráculo e especificações de contrato.
- Os derivativos podem trazer o risco do mercado tradicional para onchain substancialmente mais rápido do que a propriedade legal de ativos tradicionais.
O que US$ 1,4 trilhão em perpétuos de RWA realmente significa?
É uma taxa de negociação anualizada, não US$ 1,4 trilhão em ativos
A primeira distinção é entre volume de negociação e valor de ativos. Os mercados perpétuos medem o valor nocional dos contratos negociados ao longo do tempo. A mesma garantia pode suportar muitas transações separadas à medida que os traders abrem, fecham e invertem posições, o que significa que o volume de negociação pode se tornar muito maior do que o capital depositado na plataforma.
A anualização adiciona outra camada. Um período de atividade de negociação observada é extrapolado ao longo de um ano completo para mostrar como seria o volume se o mesmo ritmo continuasse. O número de US$ 1,4 trilhão, portanto, descreve a velocidade do mercado, e não um ano de negociação já concluído.
Essa distinção é essencial para interpretar o crescimento do mercado de RWA. Uma taxa de negociação anualizada de um trilhão de dólares não significa que um trilhão de dólares em ações, commodities ou títulos do Tesouro migraram para blockchains públicas. Em muitos casos, nenhum ativo do mundo real subjacente se move.
O Relatório Diário On-Chain da MEXC destacou o número anualizado de US$ 1,4 trilhão juntamente com a expansão mais ampla dos mercados onchain de RWA. Para contexto de longo prazo, a MEXC também acompanhou os mercados perpétuos de RWA da Hyperliquid ultrapassando US$ 500 bilhões em volume de negociação acumulado.
Esses US$ 1,4 trilhão são de ativos do mundo real tokenizados?
Não. Os perpétuos de RWA e os RWAs tokenizados resolvem problemas diferentes. Uma ação tokenizada ou fundo do Tesouro visa representar propriedade, uma reivindicação legal ou um interesse benéfico em um ativo subjacente. Um derivativo perpétuo pode, em vez disso, reproduzir os ganhos e perdas econômicos associados a esse ativo sem transferir a propriedade.
Se um trader abre uma posição comprada alavancada em um perpétuo de ação, o trader está assumindo risco de preço relacionado à ação, mas não se torna automaticamente um acionista. Geralmente não há direitos de voto, dividendos diretos ou relação com o emissor simplesmente porque o perpétuo faz referência ao preço das ações da empresa.
Essa estrutura sintética é precisamente por que os mercados perpétuos de RWA podem escalar rapidamente. Eles evitam muitas das etapas operacionais necessárias para mover o próprio título subjacente para a infraestrutura blockchain.
Por que os perpétuos de RWA estão crescendo mais rápido que os ativos tokenizados?
Os perpétuos removem grande parte do gargalo de emissão
Criar uma ação pública tokenizada genuína pode envolver análise de leis de valores mobiliários, custódia das ações subjacentes, infraestrutura de registro de acionistas, restrições de transferência e um processo para lidar com dividendos, desdobramentos, fusões e direitos de voto. Mesmo depois que o ativo é emitido, o mercado ainda precisa de liquidez e descoberta de preço confiável.
Um contrato perpétuo simplifica o problema drasticamente. A plataforma precisa principalmente de uma referência subjacente economicamente significativa, uma metodologia de oráculo, garantia, regras de margem e liquidez suficiente para manter um mercado ordenado. O produto pode, portanto, dar aos traders exposição a um ativo muito antes de a infraestrutura legal existir para tokenizar o próprio ativo.
Essa diferença ajuda a explicar por que os derivativos historicamente escalaram rapidamente no mercado cripto. Os traders geralmente se importam mais com exposição direcional, alavancagem e liquidez do que com a propriedade física. Se o objetivo é negociar movimentos no ouro, em um índice de ações ou em uma ação de tecnologia, um contrato perpétuo pode satisfazer essa demanda sem exigir que a exchange mantenha o ativo subjacente para cada trader.
O trade-off é que a exposição econômica e a propriedade se separam. Os perpétuos podem democratizar o acesso ao risco de preço, ao mesmo tempo que não oferecem nenhum dos direitos de governança ou de propriedade associados ao título subjacente.
O Produto se Encaixa no Comportamento de Negociação Cripto-Nativo
Os futuros perpétuos já são um dos formatos de negociação dominantes no mercado cripto. Os traders entendem de colateral, taxas de financiamento e mecânicas de liquidação, enquanto as exchanges e os formadores de mercado possuem infraestrutura extensa projetada em torno de livros de ordens de perpétuos.
Adicionar ativos de referência do mercado tradicional, portanto, exige menos mudança comportamental do que introduzir um modelo de valores mobiliários totalmente novo. Um trader familiarizado com perpétuos de BTC ou ETH pode interagir com um perpétuo vinculado a ações ou commodities por meio essencialmente da mesma interface e do mesmo sistema de margem.
Essa é uma vantagem subestimada. A adoção financeira frequentemente se acelera quando um novo ativo pode entrar em um fluxo de trabalho existente, em vez de exigir que os usuários aprendam uma estrutura de mercado completamente diferente.
Quais Mercados os Perpétuos de RWA Podem Trazer Onchain?
O universo endereçável se estende muito além de ações tokenizadas. A infraestrutura de perpétuos de RWA pode, teoricamente, suportar qualquer ativo de referência com uma fonte de preço robusta e demanda de mercado suficiente.
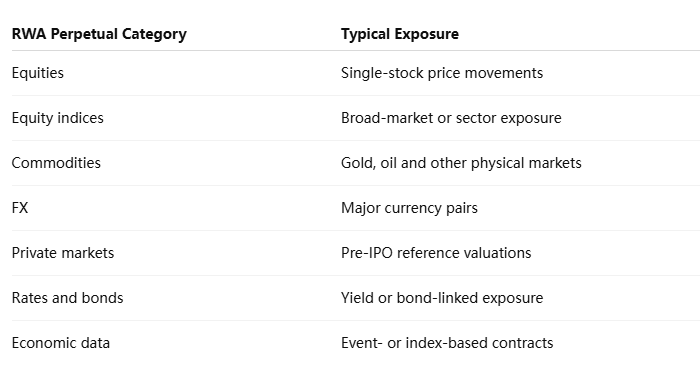
A facilidade de criar exposição sintética poderia expandir o número de mercados negociáveis muito além do que as exchanges tradicionais normalmente listam. Ativos com forte relevância econômica, mas com arranjos de custódia difíceis, são particularmente adequados para acesso baseado em derivativos.
No entanto, um ativo ser tecnicamente listável não significa que ele crie um mercado perpétuo sólido. Precificação externa confiável é essencial. Ativos de referência com pouca liquidez, atualizados com pouca frequência ou facilmente manipuláveis podem criar problemas sérios para cálculos de margem e liquidações.
É por isso que o desenho de mercado se torna tão importante quanto a criação de mercado. A capacidade de lançar um contrato rapidamente deve ser equilibrada com a questão de saber se a referência subjacente pode suportar negociação alavancada contínua.
Por Que o HIP-3 da Hyperliquid Importa?
A Criação de Mercado Está se Tornando Mais Permissionless
Oframework HIP-3 da Hyperliquid permite que construtores que atendam aos requisitos do protocolo implantem seus próprios mercados de DEX perpétuas, em vez de esperar que cada ativo seja listado por um operador de exchange centralizada. Cada mercado implantado por um construtor pode definir especificações de contrato, metodologia de oráculo, limites de alavancagem e outros parâmetros, enquanto usa a infraestrutura de livro de ordens e margem do HyperCore.
Isso muda a economia da listagem. Em um modelo de exchange tradicional, a plataforma decide quais mercados justificam integração e recursos operacionais. Sob infraestrutura implantada por construtores, equipes especializadas podem criar mercados em torno de demanda que uma exchange de propósito geral pode considerar pequena demais ou experimental demais.
Para perpétuos de RWA, isso pode acelerar o desenvolvimento de mercados de nicho. Um construtor focado em commodities, ações ou instrumentos macroeconômicos pode desenvolver infraestrutura especializada de oráculo e de formação de mercado sem precisar que a própria Hyperliquid opere centralmente cada contrato.
Criação de mercado permissionless não significa criação de mercado sem risco. A Hyperliquid enfatiza explicitamente a qualidade do oráculo e exige que os implantadores considerem se os preços de referência são economicamente significativos e resistentes à manipulação. O protocolo também usa condições de staking e slashing destinadas a criar responsabilização para mercados implantados por construtores.
A Camada de Criação de Mercado Pode se Tornar Seu Próprio Fosso Competitivo
Se a infraestrutura de perpétuos se tornar modular, as exchanges podem competir cada vez mais com base na qualidade dos construtores e dos mercados construídos sobre elas, em vez de apenas com base em listagens selecionadas centralmente. Isso se assemelha à forma como as plataformas de contratos inteligentes cresceram ao permitir que desenvolvedores criassem aplicações sem exigir que a rede base projetasse cada aplicação por conta própria.
Para a negociação, isso poderia gerar uma cauda longa muito mais ampla de mercados. Ações, moedas, commodities e referências de empresas privadas podem ser listadas de acordo com a demanda dos traders, em vez de de acordo com o cronograma da infraestrutura financeira convencional.
O lado negativo é a fragmentação. Mais mercados significam mais variação na qualidade do oráculo, na liquidez e no desenho do contrato. Os traders precisam entender não apenas o ativo subjacente, mas também quem opera o mercado e como a liquidação e o acerto são tratados.
Os Perpétuos de RWA Podem Ser Negociados Quando Wall Street Está Fechada?
Acesso 24/7 É Valioso, mas Cria um Problema de Descoberta de Preço
Uma das atrações mais fortes dos perpétuos de RWA onchain é que a infraestrutura cripto pode permanecer disponível durante os fins de semana e períodos noturnos, quando muitos mercados tradicionais estão fechados. Um trader reagindo a notícias geopolíticas no sábado não precisa necessariamente esperar até segunda-feira para expressar uma visão sobre petróleo, ações ou risco macro.
Essa conveniência cria uma questão difícil de precificação. Quando o mercado à vista subjacente está fechado, pode não haver um preço autoritativo continuamente atualizado para ancorar o perpétuo. O contrato, em vez disso, reflete as expectativas dos traders ativos na plataforma cripto, juntamente com instrumentos relacionados que ainda podem estar sendo negociados.
O preço resultante pode conter informações úteis, mas também pode se tornar menos confiável. A liquidez pode ser mais fina, os formadores de mercado podem exigir spreads mais amplos e o perpétuo pode abrir uma base significativa em relação ao próximo preço oficial do mercado à vista.
Isso significa que a negociação contínua não deve ser automaticamente equiparada a uma descoberta de preço superior. Os mercados onchain podem fornecer uma expectativa ao vivo dos preços futuros durante horários fora do expediente, mas a qualidade dessa expectativa depende da liquidez e da arquitetura do oráculo.
Perpétuos de RWA vs RWAs Tokenizados
Exposição Econômica e Propriedade São Dois Caminhos Onchain Diferentes
CaracterísticaPerpétuo de RWARWA TokenizadoPropriedade subjacenteNãopotencialmente simInstrumentoDerivadoAtivo ou título tokenizadoExpiraçãoGeralmente nenhumaNão aplicávelAlavancagemComumGeralmente propriedade à vistaDireitos de votoNãoDepende da estruturaDireitos de dividendosRefletidos indiretamente, se tantoPodem ser preservadosNegociação 24/7PossívelPossívelPrincipal necessidade de infraestruturaOráculo + liquidez + margemJurídico + custódia + propriedadeRisco principalAlavancagem e precificaçãoEstrutura legal e custódia
A distinção ajuda a explicar por que os dois mercados podem crescer simultaneamente. Ativos tokenizados abordam propriedade e liquidação. Perpétuos de RWA abordam acesso ao risco.
Um investidor institucional que precisa de propriedade legalmente reconhecida de um fundo do Tesouro não pode substituir esse requisito por um contrato perpétuo. Um trader que deseja apenas exposição de curto prazo aos rendimentos do Tesouro ou a um índice de ações pode ter pouca razão para exigir propriedade direta.
Em vez de um modelo substituir o outro, os mercados financeiros onchain provavelmente desenvolverão camadas separadas para propriedade de investimento e negociação de derivativos.
Quais São os Principais Riscos?
A alavancagem continua sendo o risco mais imediato. Os perpétuos de RWA permitem que os traders amplifiquem movimentos relativamente pequenos em ativos tradicionais, e a liquidação pode ocorrer mesmo quando o próprio ativo subjacente permanece relativamente estável. A combinação de alavancagem no estilo cripto com ativos de referência do mercado tradicional pode, portanto, criar volatilidade que não existe no mercado à vista.
O design do oráculo é igualmente importante. Um contrato perpétuo é tão confiável quanto o mecanismo de precificação usado para calcular marcas, financiamento e liquidações. Fechamentos de mercado, interrupções de negociação e ativos ilíquidos tornam o problema mais difícil.
O tratamento regulatório também permanece fragmentado. Um contrato que faz referência a um título pode atrair considerações legais muito diferentes de um perpétuo cripto, particularmente entre jurisdições. A disponibilidade de mercado pode, portanto, permanecer geograficamente desigual.
Finalmente, a exposição sintética introduz risco de base. O preço do perpétuo pode divergir materialmente da referência subjacente, especialmente quando os mercados tradicionais estão fechados ou a liquidez fica estressada.
Visão da MEXC: Derivativos Podem Trazer o Risco do TradFi Onchain Primeiro
O insight estrutural mais importante do crescimento dos perpétuos de RWA é que a exposição financeira pode se mover mais rápido que a propriedade financeira. Tokenizar um título real exige acordos legais, custódia e infraestrutura de acionistas; criar um mercado de derivativos exige um preço confiável e liquidez suficiente para gerenciar o risco.
Essa assimetria pode moldar a próxima fase da adoção de RWA. Os traders podem obter exposição 24/7 a ações, commodities e variáveis macro, enquanto os ativos subjacentes permanecem inteiramente dentro dos sistemas financeiros tradicionais. Na prática, o risco se move onchain antes do ativo.
Para a infraestrutura de mercado, isso cria uma competição diferente da tokenização. As plataformas que tiverem sucesso podem ser aquelas que oferecem o design de oráculo mais forte, liquidez e controles de risco em um universo crescente de mercados de referência. A métrica importante, portanto, não é apenas quantos RWAs existem onchain, mas quanto risco offchain economicamente significativo pode ser negociado com segurança por meio da infraestrutura onchain.
Perpétuos de RWA Mostram que o Acesso ao Mercado Pode Superar a Tokenização
A taxa de negociação anualizada estimada em US$ 1,4 trilhão para perpétuos de RWA ilustra quão rapidamente os derivativos podem conectar a exposição ao mercado tradicional com a liquidez nativa de criptomoedas. O número não significa que US$ 1,4 trilhão em ativos foram tokenizados, nem representa um ano completo de negociação. Ele mede a velocidade de um mercado de derivativos cada vez mais ativo.
A razão para essa aceleração é estrutural. Um contrato perpétuo pode fornecer exposição sem resolver o problema legal completo de mover o ativo subjacente para os trilhos da blockchain. Isso permite que ações, commodities, câmbio e outros mercados de referência alcancem os traders de criptomoedas mais rapidamente do que a tokenização patrocinada por emissores pode atingir escala equivalente.
Essa vantagem vem com um risco significativo. Alavancagem, design de oráculos, precificação fora do horário e incerteza regulatória tornam-se centrais quando os contratos são negociados continuamente contra ativos cujos mercados primários podem estar fechados. Portanto, mais mercados não produzem automaticamente mercados melhores.
Mesmo assim, os perpétuos de RWA revelam uma direção importante para as finanças onchain. O futuro pode se desenvolver em duas trilhas paralelas: a propriedade de ativos reais gradualmente se torna tokenizada, enquanto a exposição sintética a esses ativos escala muito mais rapidamente por meio de derivativos. No momento, a segunda trilha está demonstrando quão rapidamente o acesso ao mercado pode se expandir quando a propriedade legal não é mais um pré-requisito para a negociação.
Fontes
Documentação oficial HIP-3 da Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Documentação do mercado perpétuo da Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.