Przegląd
Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) utworzyła pięcioletnią ścieżkę regulacyjną dla ograniczonego obrotu tokenizowanymi amerykańskimi akcjami na łańcuchu, co stanowi jedną z najwyraźniejszych jak dotąd prób włączenia struktury rynkowej opartej na blockchainie do Krajowego Systemu Rynkowego. W dniu 17 września 2026 r. SEC wydała swoje „Zwolnienie Innowacyjne”, przyznając tymczasowe i warunkowe ulgi kwalifikującym się Platformom Tokenizowanych Papierów Wartościowych, czyli TSV, które wykorzystują autoryzowane automatyczne animatorzy rynku i pule płynności do ułatwiania obrotu tokenizowanymi akcjami. Ulga obejmuje również niektórych dostawców płynności, którzy w przeciwnym razie potencjalnie podlegaliby definicji dealera zawartej w Ustawie o Giełdach.
Środek ten jest istotny, ale nie stanowi blankietowego zezwolenia na swobodny obrót amerykańskimi akcjami na łańcuchu. Kwalifikujące się tokenizowane akcje NMS podlegają ograniczeniom dotyczącym symboli i wolumenu obrotu, muszą zachować te same prawa i przywileje co równoważne tradycyjne akcje oraz muszą zaprzestać obrotu, gdy akcja bazowa zostanie zawieszona na jej głównej giełdzie notowań. Kontrakty inteligentne wykorzystywane przez kwalifikujące się platformy muszą być również publiczne, audytowalne i wdrożone na publicznych, nieautoryzowanych rozproszonych rejestrach.
Głębsza implikacja nie polega zatem wyłącznie na tym, że akcje mogą być teraz reprezentowane jako tokeny. SEC zaczyna testować, czy regulowane funkcje rynku wtórnego—w tym dostarczanie płynności, automatyczne wykonywanie i dostęp do obrotu—mogą działać poprzez infrastrukturę blockchain bez rezygnacji z praw prawnych związanych z konwencjonalnymi papierami wartościowymi.
Najważniejsze wnioski
- SEC wydała tymczasowe, warunkowe pięcioletnie ramy dla ograniczonego obrotu tokenizowanymi akcjami.
- Kwalifikujące się Platformy Tokenizowanych Papierów Wartościowych mogą korzystać z autoryzowanych AMM i pul płynności.
- Kwalifikujące się tokenizowane akcje NMS muszą zachować prawa ekonomiczne i governance równoważnych tradycyjnych akcji.
- Ramy nakładają ograniczenia dotyczące symboli, wolumenu, ujawniania informacji i zawieszania obrotu.
- Większy eksperyment dotyczy tego, czy regulowana infrastruktura amerykańskiego rynku wtórnego może częściowo przenieść się na łańcuch.
Co SEC faktycznie otworzyła dla obrotu tokenizowanymi akcjami?
Zwolnienie Innowacyjne tworzy kontrolowany eksperyment struktury rynkowej
Postanowienie SEC z 17 września przyznaje dwie powiązane formy tymczasowej ulgi zwalniającej. Po pierwsze, kwalifikujące się Platformy Tokenizowanych Papierów Wartościowych mogą otrzymać ulgę od definicji „giełdy” zawartej w Ustawie o Giełdach, jednocześnie ułatwiając autoryzowany obrót kwalifikującymi się tokenizowanymi akcjami NMS poprzez automatycznych animatorów rynku i pule płynności. Po drugie, niektórzy dostawcy płynności dostarczający zastrzeżone tokenizowane akcje do tych pul mogą otrzymać warunkową ulgę od definicji „dealera” zawartej w Ustawie o Giełdach. Obie ulgi są tymczasowe i wygasają pięć lat po publikacji.
Ta struktura ma znaczenie, ponieważ SEC nie tworzy nieregulowanego równoległego rynku akcji. Tymczasowo łagodzi konkretne definicje regulacyjne, aby uczestnicy rynku mogli przetestować odmienną architekturę wykonawczą w ściśle określonych warunkach. Uczestnicy nadal mają do czynienia z papierami wartościowymi, a tokenizowane aktywa pozostają powiązane z prawami bazowej akcji NMS. W praktyce regulator oddziela kwestię, czy akcja pozostaje papierem wartościowym, od kwestii, czy infrastruktura używana do obrotu tym papierem wartościowym musi wyglądać dokładnie jak tradycyjna giełda.
Czyni to ramy bliższymi kontrolowanemu eksperymentowi struktury rynkowej niż programowi deregulacji. Przewodniczący SEC Paul Atkins opisał zwolnienie jako pomost w kierunku trwalszego stanowienia przepisów, wskazując, że agencja zamierza obserwować, jak rozwijają się te rynki, zanim zdecyduje, jaka długoterminowa architektura regulacyjna powinna mieć zastosowanie.
Czy to pełna zgoda na obrót akcjami na łańcuchu?
Nie. Zakres obrotu tokenizowanymi akcjami w ramach zwolnienia pozostaje celowo ograniczony. SEC wymaga limitów dotyczących liczby kwalifikujących się symboli i wolumenu obrotu, podczas gdy same platformy muszą spełniać warunki operacyjne, dotyczące ujawniania informacji i dostępu. Jeśli akcja bazowa zostanie zawieszona na jej głównej giełdzie, odpowiedni tokenizowany instrument również musi zaprzestać obrotu.
To ostatnie wymaganie jest szczególnie ważne, ponieważ uniemożliwia platformie blockchain stania się niezależnym rynkiem odkrywania cen podczas formalnego zawieszenia regulacyjnego. Tokenizowany instrument może wykorzystywać inny mechanizm wykonawczy, ale pozostaje powiązany ze statusem regulacyjnym bazowego papieru wartościowego. Zachowuje to bezpośrednie połączenie między platformą na łańcuchu a istniejącym Krajowym Systemem Rynkowym, zamiast pozwalać na powstanie dwóch całkowicie odrębnych rynków.
Ramy te dają zatem infrastrukturze blockchain przestrzeń do innowacji, jednocześnie zachowując tożsamość prawną akcji. Dla inwestorów najważniejsze rozróżnienie polega na tym, że tokenizacja zmienia technologiczną reprezentację i przepływ pracy w obrocie; nie zmienia automatycznie prawnego charakteru papieru wartościowego.
Co wyróżnia tokenizowaną akcję kwalifikującą się do SEC?
Tokenizacja nie może pozbawiać praw akcjonariuszy
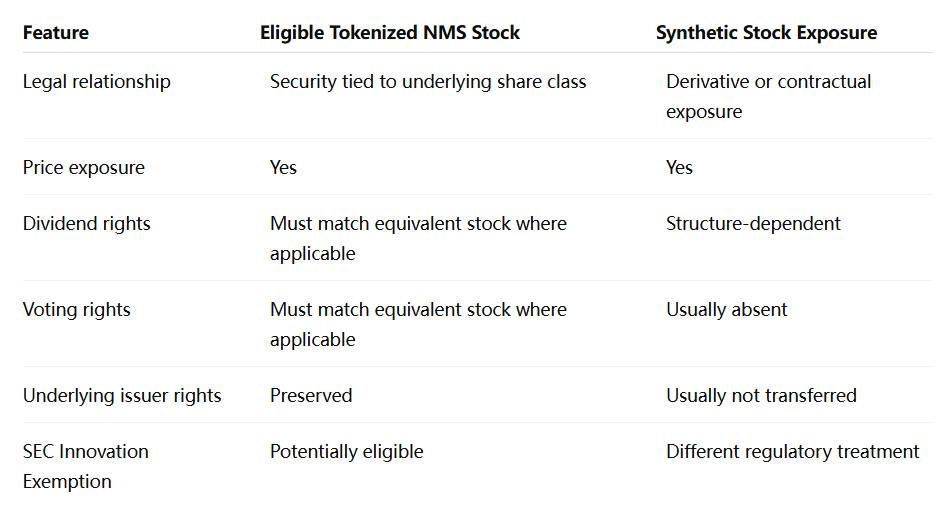
Jednym z najsilniejszych warunków w ramach SEC jest to, że tokenizowana akcja NMS handlowana za pośrednictwem kwalifikującego się TSV musi zapewniać posiadaczom takie same prawa i przywileje jak równoważna klasa tradycyjnej akcji. Oświadczenia SEC wyraźnie wskazują na prawa takie jak otrzymywanie dywidend i wykonywanie praw głosu.
To odróżnia te ramy od wielu syntetycznych produktów kapitałowych, które jedynie śledzą cenę rynkową akcji. Instrument pochodny powiązany z Apple może zapewniać ekspozycję na cenę bez przyznawania posiadaczowi jakichkolwiek praw własności w Apple. Natomiast kwalifikująca się tokenizowana akcja Apple w ramach tych ram SEC musi zachować istotne prawa związane z równoważnym tradycyjnym papierem wartościowym.
To wymaganie ma strategiczne znaczenie dla szerszego przemysłu tokenizacji. Jeśli tokenizowane akcje mają stać się częścią głównego nurtu infrastruktury papierów wartościowych, nie mogą opierać się wyłącznie na śledzeniu ceny. Inwestorzy, emitenci, brokerzy i regulatorzy potrzebują pewności co do dywidend, głosowania, rejestrów własności, działań korporacyjnych oraz tego, co się stanie, jeśli dostawca tokenizacji zawiedzie.
Emitenci zachowują istotny stopień kontroli
SEC wymaga również, aby TSV powiadomił emitenta przed zezwoleniem na handel tokenizowaną wersją utworzoną przez niepowiązaną stronę trzecią, a emitentowi musi być dana możliwość sprzeciwu. Przewodniczący SEC Atkins stwierdził, że emitenci mogą zapobiec handlowi swoim papierem wartościowym na TSV w ramach tego procesu.
Ten warunek odnosi się do wrażliwej kwestii w tokenizowanych akcjach: czy niepowiązana platforma powinna móc tworzyć reprezentację onchain akcji spółki publicznej bez udziału emitenta. Ramy SEC nie zabraniają całkowicie tokenizacji przez strony trzecie, ale nie posuwają się do uczynienia zgody emitenta nieistotną.
Z perspektywy struktury rynku może to wpłynąć na to, który model biznesowy stanie się dominujący. Tokenizacja prowadzona przez emitenta oferuje silniejszą integrację korporacyjną, ale może rozwijać się powoli. Tokenizacja przez strony trzecie może szybciej rozszerzyć zasięg, ale wymaga mechanizmów zarządzania, które zapobiegają wprowadzającym w błąd lub niechcianym reprezentacjom papierów wartościowych spółek publicznych.
Dlaczego AMM są ważne dla handlu tokenizowanymi akcjami?
Innowacja tkwi w architekturze handlu, nie tylko w tokenie
Tokenizowane papiery wartościowe istnieją w różnych formach od lat, ale wyłączenie SEC staje się bardziej istotne, ponieważ odnosi się do tego, jak te aktywa mogą być handlowane po emisji. Kwalifikujące się TSV mogą używać AMM z ograniczonym dostępem i pul płynności, zamiast polegać wyłącznie na ciągłych centralnych księgach zleceń związanych z konwencjonalnymi giełdami papierów wartościowych.
To fundamentalna różnica w projektowaniu rynku. Tradycyjne akcje są handlowane poprzez oferty kupna i sprzedaży składane przez uczestników rynku i pośredników. AMM może zamiast tego wykorzystywać połączoną płynność i algorytmiczne zasady wyceny do ułatwiania transakcji. DeFi udowodniło, że ten model może zapewnić zawsze dostępną płynność dla aktywów cyfrowych, ale zastosowanie go do regulowanych papierów wartościowych tworzy nowy zestaw pytań dotyczących spreadów, kształtowania cen, ryzyka zapasów i ochrony inwestorów.
Co ważne, ramy SEC łączą otwartą infrastrukturę blockchain z dostępem do rynku wymagającym uprawnień. Inteligentne kontrakty muszą być publiczne i audytowalne oraz działać na publicznym, nie wymagającym uprawnień rozproszonym rejestrze, ale uczestnicy wchodzący w interakcję z TSV podlegają standardom dostępu tego miejsca handlu.
Ten hybrydowy projekt może okazać się bardziej istotny dla instytucjonalnej tokenizacji niż całkowicie zamknięte prywatne blockchainy lub całkowicie nie wymagające uprawnień rynki papierów wartościowych. Blockchain może pozostać niezależnie obserwowalny, podczas gdy dostęp do regulowanego handlu papierami wartościowymi pozostaje kontrolowany.
Publiczne inteligentne kontrakty mogą zmienić przejrzystość rynku
Wymóg, aby inteligentne kontrakty były publiczne i audytowalne, tworzy model przejrzystości bardzo różny od znacznej części konwencjonalnej infrastruktury finansowej. Uczestnicy rynku mogą potencjalnie bezpośrednio sprawdzać logikę wykonania, mechanikę pul i zachowanie kontraktów, zamiast polegać wyłącznie na zastrzeżonych systemach giełdowych.
Ta przejrzystość nie eliminuje ryzyka. Inteligentne kontrakty mogą zawierać błędy, założenia ekonomiczne mogą zawodzić, a publiczny kod nie gwarantuje, że każdy inwestor rozumie ryzyko. Ale model stwarza możliwość maszynowo weryfikowalnej infrastruktury rynkowej, w której kluczowe zasady wykonania mogą być monitorowane w sposób ciągły.
Jeśli eksperyment się powiedzie, długoterminowy wpływ może zatem wykraczać poza same tokenizowane akcje. Wykonanie oparte na blockchainie może wpłynąć na to, jak regulatorzy myślą o audytowalności, rejestrach rozliczeń i przejrzystości na innych rynkach papierów wartościowych.
Dlaczego okres pięciu lat ma znaczenie?
SEC kupuje czas na stanowienie przepisów opartych na dowodach
Pięć lat jest niezwykle istotne, ponieważ daje uczestnikom rynku wystarczająco dużo czasu na zbudowanie infrastruktury i wygenerowanie rzeczywistych danych operacyjnych, jednocześnie zachowując zdolność SEC do zmiany podejścia regulacyjnego w przyszłości. Agencja wyraźnie określa to zwolnienie jako tymczasowe i zwróciła się o publiczne komentarze dotyczące potencjalnych modyfikacji i kolejnych kroków.
Tworzy to kompromis regulacyjny. Bardzo krótki pilotaż mógłby się nie powieść po prostu dlatego, że firmy nie mają wystarczająco dużo czasu, aby uzasadnić koszt budowy zgodnej infrastruktury. Z drugiej strony trwałe zwolnienie mogłoby zablokować regulatorów w przepisach, zanim zrozumieją, jak rynki onchain zachowują się na skalę. Pięcioletnie okno próbuje znaleźć się pomiędzy tymi skrajnościami.
Dla branży najważniejszym dowodem nie będzie liczba ogłoszeń o tokenizacji. Regulatorzy będą mogli obserwować rzeczywiste wolumeny obrotu, koncentrację płynności, udział inwestorów, incydenty związane z inteligentnymi kontraktami oraz sposób, w jaki tokenizowane rynki zachowują się w okresach zmienności. Te obserwacje mogą ostatecznie ukształtować trwałe przepisy dotyczące obrotu papierami wartościowymi opartymi na blockchainie.
Ramę tę należy zatem postrzegać jako początek fazy gromadzenia danych regulacyjnych, a nie ostateczny projekt amerykańskich tokenizowanych rynków kapitałowych.
Czy tokenizowane akcje mogą poprawić efektywność rynku?
Rynki onchain mogą skompresować przepływy pracy związane z obrotem i rozliczeniami
Najsilniejszym długoterminowym argumentem za tokenizowanymi papierami wartościowymi nie jest to, że inwestorzy potrzebują blockchainowej wersji każdego tickera giełdowego. Bardziej doniosłą szansą jest zintegrowanie obrotu, rejestrów własności i rozliczeń w programowalną infrastrukturę.
Tradycyjne rynki papierów wartościowych rozdzielają wiele funkcji między giełdy, brokerów, podmioty rozliczeniowe, depozytariuszy, agentów transferowych i systemy rozliczeniowe. Ta architektura zapewnia rozległe zabezpieczenia, ale tworzy również złożoność uzgodnień i operacji. Tokenizowana infrastruktura mogłaby potencjalnie pozwolić rejestrom własności i logice transakcji na bardziej bezpośrednią interakcję.
Samo zwolnienie SEC nie eliminuje tradycyjnych funkcji rozliczeniowych ani rozrachunkowych, ani nie dowodzi, że AMM jest bardziej wydajny niż księga zleceń. Zapewnia jednak kontrolowane środowisko, w którym te twierdzenia można przetestować na rzeczywistych papierach wartościowych.
Najważniejsze wskaźniki będą zatem obejmować koszty transakcyjne, głębokość płynności, niezawodność rozliczeń oraz to, czy uczestnicy instytucjonalni dostrzegą istotne korzyści operacyjne. Jeśli obrót tokenizowanymi akcjami jedynie replikuje istniejące funkcje rynkowe z dodatkową złożonością blockchain, adopcja może pozostać ograniczona. Jeśli w istotny sposób poprawi efektywność kapitałową lub dostęp bez osłabiania ochrony inwestorów, argument staje się znacznie silniejszy.
Jakie są główne ryzyka i ograniczenia?
Fragmentacja płynności może być ważniejsza niż szybkość blockchaina
Jedną z potencjalnych słabości jest fragmentacja. Tradycyjne akcje są już przedmiotem obrotu na wielu giełdach i alternatywnych systemach obrotu, ale te miejsca działają w dojrzałej strukturze rynkowej ze skonsolidowanymi danymi i ustalonymi praktykami kierowania zleceń. Dodanie blockchainowych pul płynności mogłoby stworzyć dodatkowe miejsca, w których ten sam papier wartościowy jest przedmiotem obrotu za pośrednictwem różnych mechanizmów.
Jeśli tokenizowane rynki pozostaną małe, spready mogą być szersze, a odkrywanie cen może pozostać zależne od konwencjonalnych giełd. Jeśli będą szybko rosnąć, regulatorzy będą musieli ustalić, jak ceny onchain współdziałają z Krajowym Systemem Rynkowym. Wymóg wstrzymania obrotu tokenizowanymi akcjami równolegle z główną giełdą notowań pokazuje, że SEC już traktuje to powiązanie jako istotne.
Ryzyko związane z inteligentnymi kontraktami również pozostaje istotne. Publiczny i audytowalny kod poprawia przejrzystość, ale nie może zagwarantować bezbłędnego wykonania. Luka w oprogramowaniu wpływająca na miejsce obrotu tokenizowanymi akcjami dotyczyłaby regulowanych papierów wartościowych, a nie wyłącznie aktywów kryptowalutowych, co potencjalnie rodziłoby trudne pytania dotyczące odwracania transakcji, rejestrów własności i rekompensat dla inwestorów.
Wreszcie samo zwolnienie jest tymczasowe. Uczestnicy rynku budujący wokół tych ram muszą rozważyć możliwość, że trwałe przepisy mogą zmienić ich modele biznesowe przed upływem pięcioletniego okresu.
Perspektywa MEXC: Tokenizacja przechodzi od aktywów do struktury rynku
Najistotniejszą częścią działania SEC nie jest możliwość umieszczenia tokena akcji na blockchainie. Tokenizacja staje się istotna gospodarczo, gdy otaczające ją funkcje finansowe — obrót, zapewnianie płynności, rozliczenia i rejestry własności — również zaczynają działać za pośrednictwem programowalnej infrastruktury.
Dla rynków aktywów cyfrowych jest to ważne rozróżnienie. Duża część pierwszego cyklu RWA koncentrowała się na tokenizowanych funduszach skarbowych i innych aktywach, których główną innowacją była cyfrowa emisja. Ramy SEC przesuwają dyskusję w kierunku architektury rynku wtórnego. Uprawnione AMM, audytowalne inteligentne kontrakty i tokenizowane papiery wartościowe z pełnymi prawami akcjonariuszy zaczynają testować, czy blockchain może zmienić sposób działania regulowanych rynków, a nie tylko sposób reprezentacji aktywów.
Odpowiednie wskaźniki w ciągu najbliższych kilku lat będą zatem dotyczyć płynności, kosztów transakcyjnych, uczestnictwa instytucjonalnego oraz niezawodności tokenizowanych działań korporacyjnych. Jeśli te metryki się poprawią, tokenizacja może stać się historią infrastruktury, a nie tylko historią formatu aktywów. Jeśli aktywność pozostanie rozdrobniona i cienka, konwencjonalna architektura rynkowa może pozostać bardziej efektywna pomimo nowości technologicznej.
Ramy SEC zamieniają tokenizowane akcje w prawdziwy test rynkowy
Pięcioletnie zwolnienie innowacyjne SEC przenosi handel tokenizowanymi akcjami w bardziej doniosłą fazę. Stany Zjednoczone nie badają już tylko, czy papiery wartościowe mogą być reprezentowane na blockchainach; regulator pozwala teraz kwalifikującym się platformom testować, w jaki sposób rzeczywiste akcje NMS mogą być przedmiotem obrotu za pośrednictwem uprawnionych AMM i pul płynności na podstawie tymczasowych zwolnień z określonych definicji Exchange Act.
Ograniczenia są znaczne. Kwalifikujące się aktywa podlegają limitom symboli i wolumenu, prawa akcjonariuszy muszą być zachowane, emitenci mogą sprzeciwić się tokenizacji przez niepowiązane strony trzecie, inteligentne kontrakty muszą spełniać wymogi przejrzystości, a handel tokenizowany musi zostać zatrzymany, gdy akcja bazowa jest wstrzymana. Te warunki jasno pokazują, że nie jest to nieograniczony handel na blockchainie.
To ograniczenie jest również tym, co czyni eksperyment znaczącym. SEC próbuje oddzielić innowację technologiczną od ochrony prawnej związanej z tradycyjnymi papierami wartościowymi. Jeśli model się sprawdzi, przyszłe przepisy mogą pozwolić większej części stosu rynku papierów wartościowych przesunąć się w kierunku programowalnej infrastruktury bez wymagania od inwestorów rezygnacji z konwencjonalnych praw własności.
Najbliższe pięć lat będzie zatem oceniane mniej po liczbie akcji, które otrzymają tokenizowane wersje, a bardziej po tym, czy te platformy będą w stanie wykazać trwałą płynność, niezawodne wykonanie i mierzalne przewagi operacyjne. Handel tokenizowanymi akcjami ma teraz ścieżkę regulacyjną w Stanach Zjednoczonych; trudniejszym zadaniem jest udowodnienie, że struktura rynku jest rzeczywiście lepsza.
Źródła
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.