Przegląd
Amerykańska Komisja Papierów Wartościowych i Giełd wprowadziła 17 września 2026 r. pięcioletnie Zwolnienie Innowacyjne, tworząc tymczasową ścieżkę regulacyjną dla niektórych tokenizowanych akcji amerykańskich do obrotu onchain. W ramach tych ram kwalifikujące się Platformy Tokenizowanych Papierów Wartościowych mogą umożliwiać obrót tokenizowanymi akcjami Narodowego Systemu Rynkowego poprzez autoryzowane automatyczne animatorzy rynku i pule płynności, bez bycia traktowanymi jako zarejestrowane giełdy w zwykłym rozumieniu, pod warunkiem spełnienia szczegółowego zestawu warunków. Dostawcy płynności uczestniczący w tych pulach mogą również otrzymać ograniczone warunkowe zwolnienie z ustawowej definicji dealera.
Polityki tej nie należy interpretować jako zezwolenia SEC dla nieograniczonych platform kryptowalutowych na tokenizację dowolnych akcji amerykańskich. Kwalifikujące się tokenizowane akcje muszą zapewniać inwestorom takie same prawa i przywileje jak odpowiadające im tradycyjne akcje, w tym prawa głosu i prawa do dywidendy. Tokeny syntetyczne, które jedynie śledzą cenę akcji, nie kwalifikują się. Emitenci mogą sprzeciwić się tokenizacji przez strony trzecie, inteligentne kontrakty muszą być publiczne i audytowalne, a obrót musi zostać zatrzymany, gdy akcje bazowe zostaną wstrzymane na ich giełdzie pierwotnej.
Głębsze znaczenie tego zwolnienia dotyczy struktury rynku. SEC w efekcie zezwala na kontrolowany eksperyment sprawdzający, czy własność, dostarczanie płynności, obrót i rozliczenie mogą przenieść się na publiczną infrastrukturę blockchain bez rezygnacji z podstawowych ochron prawnych dotyczących papierów wartościowych. Pięcioletni limit wskazuje, że ramy te są tymczasowym eksperymentem mającym na celu wygenerowanie dowodów na potrzeby przyszłych regulacji, a nie trwałą deregulacją amerykańskich rynków akcji.
Najważniejsze wnioski
- Zwolnienie Innowacyjne SEC tworzy pięcioletnie warunkowe ramy dla obrotu tokenizowanymi akcjami onchain.
- Kwalifikujące się tokenizowane akcje muszą zapewniać takie same prawa ekonomiczne i akcjonariuszy jak tradycyjne akcje NMS.
- Syntetyczne tokeny akcji, które jedynie replikują ekspozycję cenową, są poza zakresem zwolnienia.
- Obrót może wykorzystywać autoryzowane AMM i pule płynności, ale uczestnictwo i aktywność rynkowa pozostają objęte ograniczeniami.
- Politykę lepiej rozumieć jako regulowany eksperyment dotyczący struktury rynku niż nieograniczony, bezzezwoleniowy obrót akcjami.
Czym jest Zwolnienie Innowacyjne SEC?
Pięcioletni eksperyment w obrocie akcjami onchain
Zwolnienie Innowacyjne zapewnia tymczasowe, warunkowe zwolnienie dla nowej kategorii operatora rynku znanej jako Platforma Tokenizowanych Papierów Wartościowych, czyli TSV.
TSV może łączyć kupujących i sprzedających tokenizowane akcje NMS poprzez jedną lub więcej autoryzowanych pul płynności AMM. Uczestnicy muszą spełniać standardy dostępu platformy, co oznacza, że model ten nie jest równoważny całkowicie otwartej zdecentralizowanej giełdzie, na której każde portfel może z konieczności handlować.
Zgodnie z tym postanowieniem kwalifikujące się TSV otrzymują zwolnienie z definicji giełdy zawartej w Ustawie o Giełdach. Niektórzy dostawcy płynności wykorzystujący kapitał własny do dostarczania tokenizowanych akcji do puli AMM mogą również otrzymać warunkowe zwolnienie z definicji dealera. Przepisy federalnego prawa papierów wartościowych dotyczące zwalczania oszustw i manipulacji nadal mają zastosowanie.
To ważne rozróżnienie. SEC nie zawiesiła amerykańskiego prawa papierów wartościowych dla akcji opartych na blockchainie. Zamiast tego tymczasowo złagodziła określone klasyfikacje regulacyjne, które w przeciwnym razie mogłyby uniemożliwić funkcjonowanie nowych struktur rynkowych.
Profesjonalnym sposobem opisania tej polityki jest zatem ograniczony eksperyment. SEC zezwala na funkcjonowanie ograniczonej struktury rynkowej, zachowując wymogi ochrony inwestorów i gromadząc dowody na temat zachowania tokenizowanych rynków.
Dlaczego pięcioletni limit ma znaczenie
Zwolnienie wygasa pięć lat po publikacji.
Ten harmonogram sugeruje, że SEC nie postrzega obecnych ram jako ostatecznej architektury dla tokenizowanych rynków akcji. Agencja zwróciła się również o publiczne komentarze dotyczące możliwych modyfikacji i przyszłych kroków regulacyjnych.
Komisarze SEC wyraźnie opisali zwolnienie jako okazję do obserwowania, jak handluje się tokenizowanymi akcjami NMS, jak współdziałają rynki onchain i tradycyjne oraz które kategorie regulacyjne ostatecznie mają sens dla platform i dostawców płynności.
Czyni to zwolnienie w równym stopniu ćwiczeniem gromadzenia danych, co zmianą regulacyjną.
Jeśli tokenizowane rynki wykażą efektywne odkrywanie cen, solidną ochronę inwestorów, niezawodne rozliczenia i skuteczny nadzór, doświadczenie to może posłużyć do opracowania trwalszych przepisów. Jeśli pojawią się istotne problemy, SEC może dostosować lub zastąpić tymczasowe ramy.
Pięcioletni okres należy zatem rozumieć jako laboratorium regulacyjne, a nie gwarancję, że obecny model stanie się trwały.
Jakie rodzaje tokenizowanych akcji mogą być przedmiotem obrotu?
Inwestorzy muszą otrzymać rzeczywiste prawa akcjonariuszy
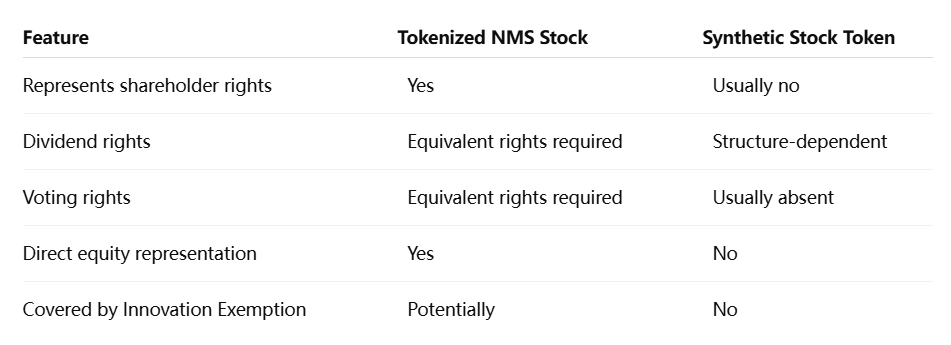
Zwolnienie Innowacyjne wyznacza wyraźną granicę między tokenizowaną własnością a syntetyczną ekspozycją cenową.
Tokenizowane akcje NMS udostępniane na TSV muszą dawać posiadaczom takie same prawa i przywileje jak tradycyjne akcje równoważnej klasy. Obejmuje to prawa ekonomiczne i korporacyjne, takie jak dywidendy i prawa głosu.
To wymaganie ma kluczowe znaczenie dla podejścia SEC.
Jeśli token blockchain jedynie śledzi cenę Apple, Nvidii, Tesli lub innej spółki giełdowej, nie reprezentując rzeczywistych praw związanych z akcją bazową, nie kwalifikuje się w ramach tego frameworku.
Dlatego roszczenie prawne ma większe znaczenie niż format tokena.
Reprezentacja rzeczywistego udziału kapitałowego w blockchainie może potencjalnie mieścić się w ramach wyłączenia. Syntetyczny instrument pochodny, który jedynie odzwierciedla wyniki cenowe akcji, pozostaje innym rodzajem produktu finansowego.
Emitenci mogą sprzeciwić się tokenizacji przez strony trzecie
Wyłączenie daje również spółkom publicznym istotny stopień kontroli.
Jeśli strona trzecia niepowiązana z emitentem chce tokenizować akcje spółki i udostępnić je na TSV, platforma musi przekazać emitentowi pisemne powiadomienie i dać spółce możliwość sprzeciwu. Jeśli emitent wniesie sprzeciw, tokenizowany papier wartościowy nie może być udostępniony w ramach wyłączenia.
To postanowienie w istotny sposób ogranicza ideę bezzezwoleniowej tokenizacji akcji.
Platforma blockchain nie może po prostu stworzyć kwalifikującej się tokenizowanej wersji dowolnej akcji notowanej w USA i polegać na wyłączeniu niezależnie od stanowiska emitenta.
To zmniejsza potencjalne konflikty dotyczące rejestrów akcjonariuszy, działań korporacyjnych, praw głosu, dywidend i komunikacji z inwestorami.
Pokazuje to również, że SEC próbuje zintegrować infrastrukturę blockchain z istniejącą strukturą prawną spółek publicznych, a nie stworzyć równoległy system akcji oderwany od emitentów.
Dlaczego SEC zezwala na AMM dla akcji?
AMM wprowadzają odmienną mikrostrukturę rynku
Tradycyjne akcje w USA są przede wszystkim przedmiotem obrotu za pośrednictwem ksiąg zleceń, w których kupujący i sprzedający składają oferty kupna i sprzedaży, wspierani przez giełdy, brokerów-dealerów, animatorów rynku, firmy rozliczeniowe i innych pośredników.
Zautomatyzowany animator rynku działa inaczej.
Płynność jest deponowana w puli, a inteligentne kontrakty określają, w jaki sposób odbywa się handel zgodnie z predefiniowanymi mechanizmami. Na rynkach kryptowalut ten model jest szeroko stosowany w handlu zdecentralizowanym. Wyłączenie innowacyjne SEC pozwala na przetestowanie wersji tej architektury z ograniczonym dostępem na tokenizowanych akcjach NMS.
Znaczenie nie polega wyłącznie na tym, że akcje mogą istnieć jako tokeny.
Chodzi o to, że sam mechanizm zapewniania płynności może się zmienić.
Jeśli handel akcjami oparty na AMM stanie się wykonalny, rynki akcji mogłyby ostatecznie wspierać nowe formy programowalnej płynności, zautomatyzowanego rozliczania i ciągłego transferu własności. Infrastruktura rynkowa mogłaby stać się bardziej modułowa, a inteligentne kontrakty wykonywałyby funkcje, które obecnie wymagają wielu pośredników.
Jednak AMM wprowadzają również nieznane ryzyka na publiczne rynki akcji.
Efektywność kapitałowa wiąże się z nowymi pytaniami o ryzyko
Handel AMM może oferować potencjalne korzyści, w tym bardziej przejrzyste salda pul, programowalne rozliczenia, zmniejszone tarcia operacyjne i potencjalnie dłuższe okna handlowe.
Ale model ten rodzi trudne pytania.
Dostawcy płynności mogą napotkać niekorzystną selekcję, gdy poinformowani traderzy wchodzą w interakcje z pulami, których ceny dostosowują się mechanicznie. Zmienne aktywa mogą tworzyć ryzyko zapasów, a źle zaprojektowane formuły cenowe mogą prowadzić do nieefektywnego wykonania. Luki w inteligentnych kontraktach wprowadzają ryzyko technologiczne, którym tradycyjne giełdy akcji zarządzają w inny sposób.
Fragmentacja płynności to kolejny problem.
Jeśli ta sama akcja jest przedmiotem obrotu jednocześnie na tradycyjnych giełdach, wielu tokenizowanych platformach i kilku pulach płynności, odkrywanie cen może stać się bardziej złożone. Arbitraż może utrzymywać ceny w zgodzie, ale wymaga również efektywnego przepływu kapitału i niezawodnej łączności rynkowej.
Dlatego SEC nałożyła limity na liczbę symboli i wolumen obrotu w ramach wyłączenia, zamiast natychmiast otwierać cały amerykański rynek akcji na nieograniczony handel AMM.
Polityka pozwala na przetestowanie struktury rynku w kontrolowanej skali, zanim regulatorzy zdecydują, czy należy ją rozszerzyć.
Czy wyłączenie innowacyjne oznacza, że akcje w USA mogą być przedmiotem obrotu 24/7?
Nie automatycznie
Infrastruktura blockchain jest technicznie zdolna do ciągłego działania, ale wyłączenie SEC nie oznacza, że każda tokenizowana akcja w USA może natychmiast być przedmiotem obrotu przez całą dobę bez ograniczeń.
Jednym z wyraźnych warunków jest to, że TSV musi zaprzestać handlu tokenizowaną akcją, gdy handel akcją bazową NMS zostanie wstrzymany na jej głównej giełdzie notowań.
To utrzymuje tokenizowany rynek powiązany z podstawowymi zabezpieczeniami na tradycyjnym rynku akcji.
SEC osobno bada szersze kwestie dotyczące całodobowego handlu akcjami, ale tokenizacja nie unieważnia ogólnorynkowych wstrzymań, zawieszeń dotyczących konkretnych emitentów ani innych regulacyjnych mechanizmów kontrolnych.
Lepsza interpretacja jest taka, że infrastruktura blockchain zwiększa techniczną możliwość handlu w wydłużonych godzinach, podczas gdy ramy regulacyjne nadal określają, kiedy handel jest dozwolony.
Inteligentne kontrakty muszą pozostać przejrzyste i audytowalne
SEC wymaga również, aby inteligentne kontrakty używane przez TSV były audytowalne, publiczne i wdrożone na publicznym, bezzezwoleniowym rejestrze rozproszonym.
Tworzy to nietypowy model hybrydowy.
Infrastruktura blockchain musi być publiczna i bezzezwoleniowa na poziomie rejestru, ale uczestnictwo w samym TSV jest zezwoleniowe.
Ta kombinacja pozwala transakcjom i logice inteligentnych kontraktów korzystać z przejrzystości publicznego blockchain, jednocześnie dając platformie kontrolę nad tym, kto może uzyskać dostęp do regulowanego handlu papierami wartościowymi.
To zasadniczo różni się od w pełni bezzezwoleniowego DeFi.
Może stać się ważnym modelem dla szerszej adopcji blockchain przez instytucje: publiczna infrastruktura rozliczeniowa połączona z regulowanym dostępem na warstwie aplikacji.
Czy tokenizowane akcje mogą zmienić giełdy i domy maklerskie?
Funkcje rynkowe mogą stać się bardziej modułowe
Potencjalne zakłócenie wynika z rozdzielenia funkcji, które obecnie są łączone w tradycyjnej infrastrukturze rynkowej.
Handel, rozliczenia, przechowywanie, prowadzenie rejestrów, zapewnianie płynności i przenoszenie własności mogą być coraz częściej obsługiwane przez różne warstwy technologiczne.
Tokenizowana akcja mogłaby teoretycznie być przedmiotem obrotu za pośrednictwem puli płynności opartej na inteligentnych kontraktach, rozliczać się onchain i aktualizować rejestry własności znacznie szybciej niż konwencjonalna wieloetapowa transakcja papierami wartościowymi.
Nie oznacza to, że giełdy, brokerzy, depozytariusze lub agenci transferowi znikną. Zamiast tego ich role mogą się zmienić.
Tradycyjne instytucje mogłyby same obsługiwać TSV, integrować rozliczenia blockchain, zapewniać regulowane przechowywanie, dostarczać płynność do puli AMM lub budować interfejsy, które ukrywają złożoność blockchain przed inwestorami.
Nowi uczestnicy mogliby również konkurować z ustalonymi pośrednikami, jeśli spełnią wymagania SEC.
Prawdopodobny wpływ strukturalny nie polega zatem na prostym zastąpieniu Wall Street przez DeFi. Chodzi o zwiększoną konkurencję o to, które części infrastruktury rynku papierów wartościowych pozostaną scentralizowane, a które funkcje staną się programowalne.
Istniejące zabezpieczenia inwestorów nadal ograniczają model
Zwolnienie zachowuje kilka ważnych ograniczeń.
Tokenizowane akcje NMS pozostają papierami wartościowymi. Zasady przeciwdziałania oszustwom i manipulacjom nadal obowiązują. Emitenci mogą sprzeciwić się niepowiązanej tokenizacji. Platformy muszą ujawniać informacje o swojej działalności i aktywności handlowej. Liczba papierów wartościowych i całkowity wolumen obrotu są ograniczone, a dostęp jest zezwoleniowy.
To zasadniczo ogranicza porównanie ze zdecentralizowanymi rynkami kryptowalut.
SEC nie zezwala na anonimowy globalny handel amerykańskimi papierami wartościowymi za pośrednictwem nieograniczonych puli. Testuje infrastrukturę rynkową opartą na blockchain w ramach istniejącego obwodu prawa papierów wartościowych.
Ta granica regulacyjna będzie ważna przy ocenie, które firmy krypto-natywne, domy maklerskie, giełdy i dostawcy technologii instytucjonalnych mogą realistycznie uczestniczyć.
Zwolnienie innowacyjne dotyczy bardziej struktury rynku niż tokenizacji
Najważniejszym osiągnięciem w Zwolnieniu Innowacyjnym SEC nie jest po prostu to, że amerykańskie akcje mogą być reprezentowane jako tokeny blockchain.
Tokenizowane papiery wartościowe istniały już wcześniej.
Zmienia się to, że SEC wyraźnie zezwala na kontrolowaną formę handlu na rynku wtórnym onchain przy użyciu zezwoleniowych AMM i publicznej infrastruktury blockchain, zapewniając jednocześnie ukierunkowane zwolnienia z tradycyjnych definicji giełdy i dealera.
To zamienia tokenizację z technologii emisji w eksperyment dotyczący struktury rynku.
Kluczowe pytania w ciągu najbliższych pięciu lat będą zatem dotyczyć jakości wykonania, płynności, ochrony inwestorów, nadzoru, efektywności rozliczeń, interoperacyjności z tradycyjnymi rynkami oraz tego, czy struktury AMM mogą obsługiwać akcje publiczne bez wprowadzania niedopuszczalnych nowych ryzyk.
Potencjalne korzyści mogą być znaczące. Rozliczenia blockchain mogłyby zmniejszyć tarcia operacyjne, programowalne rynki mogłyby zmienić zapewnianie płynności, a publiczne rejestry mogłyby poprawić przejrzystość w niektórych częściach cyklu życia papierów wartościowych. Ograniczenia są równie ważne: ryzyko inteligentnych kontraktów, fragmentacja płynności, prawa emitentów, regulacyjne kontrole dostępu oraz potrzeba zachowania sprawiedliwych i uporządkowanych rynków.
Same SEC określiło zwolnienie jako tymczasowe i oparte na dowodach, a nie jako trwałą deregulację.
Dla inwestorów i spółek infrastruktury rynkowej najbardziej użyteczny wniosek nie polega zatem na tym, że „Wall Street przeniosła się onchain”. Dokładniejszy wniosek jest taki, że amerykańskie organy regulacyjne otworzyły pięcioletnie okno testowe, w którym infrastruktura rynku akcji onchain może udowodnić, czy zasługuje na stałe miejsce obok tradycyjnego systemu papierów wartościowych.
Źródła
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.