Napisane przez: Rita
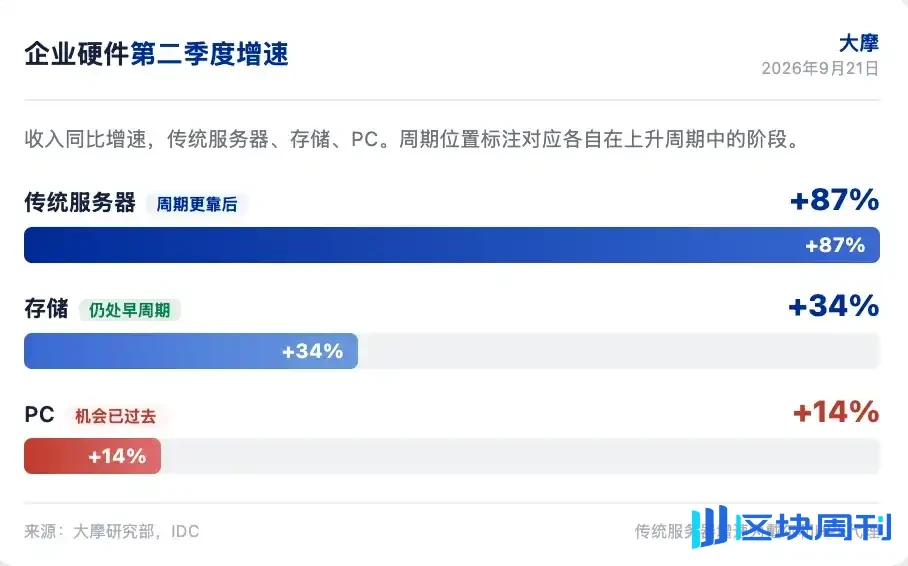
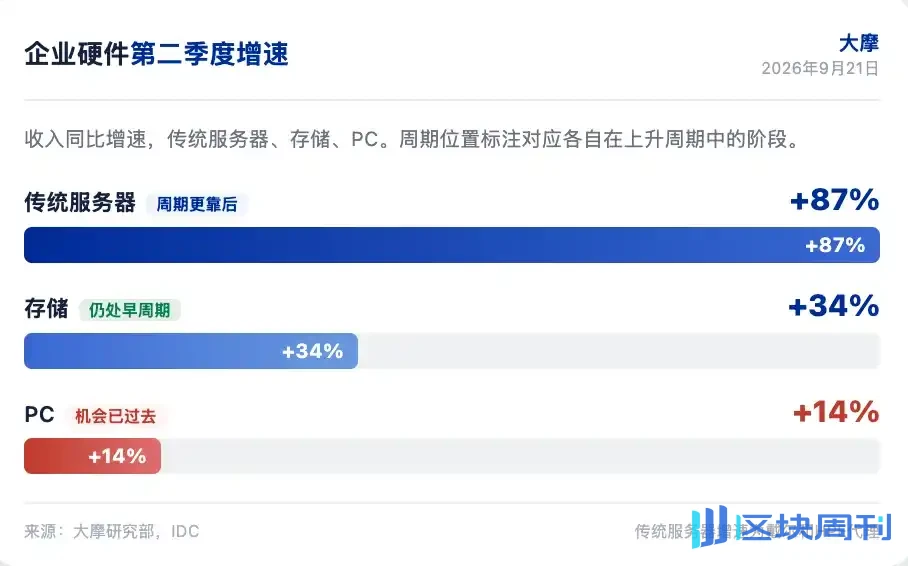
Wydatki na sprzęt dla przedsiębiorstw wzmocniły się we wszystkich kategoriach w drugim kwartale. Morgan Stanley wskazał w swoim raporcie o sprzęcie IT opublikowanym 21 września 2026 r., że przychody z tradycyjnych serwerów wzrosły o 87% rok do roku, pamięć masowa wzrosła o 34%, a komputery PC o 14%, osiągając najwyższe stopy wzrostu od ponad dekady, z wyłączeniem pandemii. Ale rynek już przejrzał tę rundę siły; 6 z 8 akcji sprzętu dla przedsiębiorstw miało niższe mnożniki wyceny po wynikach niż przed, mimo że EPS na następny rok obrotowy został zrewidowany w górę średnio o 12%. Morgan Stanley uważa, że czy wydatki są silne, nie jest już kluczowym pytaniem; jak długo ten cykl może trwać, jest kluczowe.
Podstawowym osądem Morgan Stanley jest to, że pamięć masowa jest wciąż na wczesnym etapie cyklu wzrostowego, cykl serwerów jest późniejszy, a komputery PC już gwałtownie się pogorszyły. Preferencje firmy to P i SNX, następnie HPE, neutralnie wobec Dell i niedoważone wobec HPQ. Dell ma najsilniejszą realizację, ale wycena już to odzwierciedla; HPQ stoi w obliczu podwójnej presji ze strony popytu na komputery PC i marż zysku.
Wydatki na sprzęt dla przedsiębiorstw pozostają silne
Wzrost wydatków na sprzęt dla przedsiębiorstw wzmocnił się we wszystkich kategoriach w drugim kwartale. Przychody z tradycyjnych serwerów wzrosły o 87% rok do roku, pamięć masowa wzrosła o 34%, przyspieszając z 23% w pierwszym kwartale, a przychody z komputerów PC wzrosły o 14%. Morgan Stanley wskazał, że te stopy wzrostu są na najwyższych poziomach od ponad dekady, z wyłączeniem pandemii. Ale rynek już przejrzał krótkoterminową siłę; 6 z 8 akcji OEM, VAR i dystrybutorów sprzętu dla przedsiębiorstw miało niższe mnożniki wyceny po wynikach niż przed, mimo że konsensus EPS na następny rok obrotowy został zrewidowany w górę średnio o 12%, a mnożniki P/E skompresowały się średnio o około 1 obrót.
Badanie AlphaWise Morgan Stanley pokazuje, że obecna siła jest głównie cykliczna, napędzana typowymi cyklami odświeżania i przyspieszonymi zakupami dużych przedsiębiorstw, przy czym większość obciążeń AI wciąż znajduje się w chmurze. Rozbudowa AI na miejscu rozszerza się, ale pozostaje mniejszościowym wdrożeniem, a udział obciążeń AI na miejscu spada o 3 punkty procentowe w ciągu następnego roku. Morgan Stanley uważa, że Dell i HPE mają szansę skorzystać z kontynuacji AI na miejscu, co jest czynnikiem przyrostowym stojącym za utrzymującą się przewagą akcji obu firm po wynikach.
Pamięć masowa wciąż na wczesnym etapie cyklu
Wzrost pamięci masowej przyspiesza i jest na wczesnym etapie cyklu wzrostowego. Morgan Stanley wskazał, że cykl serwerów jest późniejszy, a większość szansy na komputery PC już minęła. Pamięć masowa ma najdłuższą drogę spośród trzech. W danych o zewnętrznej pamięci masowej OEM za drugi kwartał, P miał największy wzrost udziału w dostawach EB i drugi największy wzrost udziału w przychodach, ustępując tylko Dell. Ceny P są bardziej umiarkowane niż NTAP, wydajność produktów jest wyższa, a przedsiębiorstwa coraz częściej skłaniają się do powierzania nowych projektów pamięci masowej P.
Morgan Stanley powtórzył swoją rekomendację przeważenia dla P z ceną docelową 119 dolarów. P obecnie handluje przy około 29-krotności zysków, 14% poniżej swojej trzyletniej średniej. Konkurenci z sektora OEM dla przedsiębiorstw handlują obecnie ponad 2 odchylenia standardowe powyżej swojej historycznej średniej wyceny. Morgan Stanley uważa, że rynek nie docenia potencjału rewizji zysków P, zwłaszcza rekordowego wzrostu i nowych zamówień od klientów hiperskali. Dzień analityka 23 września jest ważnym katalizatorem, a długoterminowe wytyczne dotyczące marży operacyjnej są kluczowym wskaźnikiem. Niska marża operacyjna na poziomie 20% byłaby rozczarowująca, średnia na poziomie 20% zgodna z oczekiwaniami, a średnia do wysoka na poziomie 20% pozytywnym zaskoczeniem.
Bezprecedensowe kumulowanie marż na serwerach
Kumulowanie marż na tradycyjnych serwerach osiągnęło bezprecedensowy poziom. Zarówno Dell, jak i HPE doświadczają tego trendu. Weźmy Dell jako przykład: serwery AI o niskiej marży wzrosły z 49% przychodów ISG rok temu do 52%, ale marża brutto ISG wzrosła o 200 punktów bazowych rok do roku do 23,6%. Morgan Stanley szacuje, że nawet przy wzroście marż brutto serwerów AI i pamięci masowej rok do roku, marża brutto tradycyjnych serwerów Dell przekroczyła 30% po raz pierwszy, około 9 punktów procentowych wyżej rok do roku, podczas gdy ceny NAND i DRAM wzrosły o 340% do 550% rok do roku, a te dwa historycznie stanowiły około 40% BOM tradycyjnego serwera.
Dell i HPE aktywnie zmieniają ceny, a niedobór podaży, bogate konfiguracje i nieelastyczny popyt wspólnie napędzają spread między ceną a kosztem znacznie powyżej historycznych poziomów. Morgan Stanley szacuje, że jeśli jednostki serwerów Dell na F1Q27, ASP i przychody pozostaną niezmienione, ale marża brutto na tradycyjnych serwerach znormalizuje się do niskich 20%, EPS na F1H27 byłby o 13% niższy, około 1,52 USD. Około 3,75 USD EPS na FY27 pochodzi z kumulacji marży na tradycyjnych serwerach. Morgan Stanley uważa, że dopóki ceny pamięci będą nadal rosnąć, a podaż pozostanie ograniczona, kumulacja marży nie zniknie szybko. Firma podniosła prognozę marży brutto na tradycyjnych serwerach Dell na FY27 i FY28 o 50 do 80 punktów bazowych oraz podniosła cenę docelową z 499 USD do 511 USD.
Dell ma najsilniejszą egzekucję, ale wysoką wycenę
Egzekucja Dell jest niezwykle silna, a rynek jest skłonny nagradzać najlepszego gracza. Przychody Dell w drugim kwartale wzrosły o 58% rok do roku, zysk netto wzrósł o 189%, przewyższając Lenovo, HPE, P, NTAP i HPQ. Akcje Dell wzrosły o 34% w ciągu 2,5 tygodnia, podczas gdy inne firmy OEM sprzętu wzrosły średnio o 9%. Premia Dell w stosunku do historycznej wyceny jest również wyższa niż u konkurentów. Morgan Stanley wskazał, że Dell jest zwycięzcą w grupie OEM w każdych warunkach: zwycięzcą w chmurze AI, zwycięzcą w rozwiązaniach lokalnych, zwycięzcą geopolitycznym i zwycięzcą w łańcuchu dostaw.
Ale Morgan Stanley utrzymuje neutralną ocenę dla Dell z ceną docelową 511 USD. Powodem jest to, że rynek już odzwierciedlił silną egzekucję, premia w wycenie jest oczywista, a istnieje niepewność co do trwałości zysków w późnej fazie cyklu. Przedwczesne zakupy tradycyjnych serwerów i kumulacja marży ostatecznie się znormalizują, w którym to momencie wzrost AI, zdobywanie udziałów w rynku, lepsze wyniki w zakresie pamięci masowych i dźwignia operacyjna będą potrzebne do wsparcia zysków. Morgan Stanley uważa, że ostatnia egzekucja Dell jest bezdyskusyjna, ale przy obecnych poziomach wyceny dodatnia asymetria ryzyka i zysku jest ograniczona.
P i SNX to najlepsze wybory
Najbardziej preferowanymi przez Morgan Stanley nazwami w zakresie sprzętu dla przedsiębiorstw są P i SNX, a następnie HPE. P jest liderem na rynku macierzy all-flash, stale zdobywając udziały w rynku, korzystając z faktu, że all-flash rośnie szybciej niż ogólny rynek pamięci masowych dla przedsiębiorstw. Działalność P w zakresie hyperscale zapewnia długoterminowy wzrost przychodów i marży brutto, którego rynek jeszcze w pełni nie wycenił. Wycena P jest poniżej jej historycznej średniej, podczas gdy konkurenci z sektora OEM dla przedsiębiorstw są ponad dwa odchylenia standardowe powyżej swojej historycznej średniej.
SNX korzysta zarówno z dystrybucji infrastruktury dla przedsiębiorstw, jak i z wydatków inwestycyjnych klientów hyperscale. Morgan Stanley oczekuje, że rozliczenia w segmencie dystrybucji SNX będą rosły w tempie 11% do FY28, wyprzedzając konkurentów; rozliczenia w kontraktowej produkcji Hyve będą rosły o 64% rocznie, a wraz z uruchamianiem nowych projektów hyperscale, jego udział w zysku operacyjnym wzrośnie do około 50%, napędzając roczny wzrost EPS o ponad 30%. SNX jest obecnie notowany przy około 10-krotności EPS na FY27 i 8-krotności EPS na FY28, a Morgan Stanley uważa, że rynek nie docenia zdobywania udziałów w rynku, wzrostu zysków i wartości opcyjnej Hyve. Cena docelowa 334 USD.
HPQ stoi w obliczu podwójnej presji
HPQ stoi w obliczu podwójnej presji ze strony popytu na komputery PC i marż zysku. Marża operacyjna Personal Systems w drugim kwartale wyniosła 4,6%, około 4,3% z wyłączeniem zwrotów ceł, spadek o około 110 punktów bazowych rok do roku. Marża operacyjna CSG Dell jest o około 330 punktów bazowych wyższa niż HPQ, rosnąc o około 120 punktów bazowych rok do roku do 7,6%. Morgan Stanley wskazał, że luka w egzekucji wśród producentów OEM komputerów PC się powiększa. Zarząd HPQ uważa, że czwarty kwartał jest najniższym punktem dla marż Personal Systems i oczekuje ożywienia w FY27, ale Morgan Stanley uważa, że to ożywienie stoi w obliczu presji ze strony inflacji komponentów i słabych wolumenów.
HPQ jest notowany przy 11-krotności EPS na FY27 według Street i 12,5-krotności EPS według MSE, co Morgan Stanley uważa za coraz trudniejsze do uzasadnienia. HPQ jest jedynym producentem OEM wśród objętych analizą, którego wskaźnik P/E wzrósł przed wynikami, mimo że miał najmniejszą korektę zysków. Historycznie HPQ był notowany przy około 7-krotności zysków w okresach spadających przychodów i zysków. Morgan Stanley utrzymuje rekomendację niedoważaj z ceną docelową 19 USD, co implikuje ponad 40% spadku od obecnych poziomów. Firma oczekuje, że przychody HPQ na FY27 spadną o 2%, a EPS spadnie o 16%, oba poniżej konsensusu rynkowego.
Katalizatory nadchodzą gęsto
W nadchodzących tygodniach jest kilka ważnych katalizatorów. 22 września spotkanie COO Dell, na którym Morgan Stanley koncentruje się na alokacji łańcucha dostaw, cenach tradycyjnych serwerów, ekonomii serwerów AI i dołączaniu pamięci masowych. 23 września dzień analityka P, skupiający się na ekonomii hyperscale i długoterminowych wytycznych dotyczących marży operacyjnej. 24 września wyniki SNX, skupiające się na zdobywaniu udziałów w dystrybucji i szczegółach Hyve. 30 września dzień analityka sieci HPE, skupiający się na tym, czy integracja Aruba i Juniper przełoży się na trwały wzrost, oraz na skali szansy AMD Helios.
Na początku października wstępne dane IDC dotyczące komputerów PC za trzeci kwartał, dające bezpośredni wgląd w skalę pogorszenia sytuacji na rynku PC. Miesięczne przychody tajwańskich producentów ODM mają zostać opublikowane przed 10 października, zapewniając przejrzystość w zakresie dostaw serwerów AI, serwerów tradycyjnych i notebooków. Punkty danych z łańcucha dostaw, zwłaszcza podaż i ceny DRAM i NAND, mają kluczowe znaczenie dla oceny siły cenowej producentów OEM oraz trwałości kumulacji marż na serwerach. Miesięczne kontrole VAR i ankiety CIO dostarczają dowodów na to, czy zamierzenia dotyczące serwerów osiągnęły szczyt oraz czy pamięci masowe i sieci przyspieszają.
Jeśli popyt na pamięci masowe i serwery będzie nadal przewyższał podaż w 2027 roku, czy kompresja wyceny akcji przedsiębiorstw sprzętowych odwróci się, czy rynek nadal będzie wyprzedzająco dyskontował szczyt cyklu?

Ten artykuł jest opracowaniem i interpretacją Chaoxiang Research raportu badawczego zewnętrznego domu maklerskiego (Morgan Stanley, 21 września 2026 r.), w połączeniu z publicznie dostępnymi informacjami rynkowymi. Cytowane w artykule oceny, ceny docelowe, prognozy zysków i powiązane opinie są poglądami analityków domu maklerskiego i reprezentują wyłącznie stanowisko ich instytucji; nie reprezentują poglądów Chaoxiang Research i nie stanowią żadnej porady inwestycyjnej.
Rynki niosą ryzyko, a decyzje należy podejmować samodzielnie. Ten artykuł nie powinien być wykorzystywany jako podstawa do kupna lub sprzedaży jakichkolwiek papierów wartościowych.