Aperçu
La Securities and Exchange Commission des États-Unis a créé un parcours réglementaire de cinq ans pour la négociation onchain limitée d'actions américaines tokenisées, marquant l'une des tentatives les plus claires à ce jour d'intégrer une structure de marché native de la blockchain dans le Système de Marché National. Le 17 septembre 2026, la SEC a publié son « Innovation Exemption », accordant un allègement temporaire et conditionnel aux Plateformes de Titres Tokenisés qualifiées, ou TSV, qui utilisent des teneurs de marché automatisés permissionnés et des pools de liquidité pour faciliter la négociation d'actions tokenisées. L'allègement couvre également certains fournisseurs de liquidité qui, autrement, pourraient potentiellement relever de la définition de dealer au sens de l'Exchange Act.
La mesure est importante, mais elle ne constitue pas une autorisation générale pour que les actions américaines se négocient librement onchain. Les actions NMS tokenisées éligibles sont soumises à des limites sur les symboles et le volume de négociation, doivent préserver les mêmes droits et privilèges que les actions traditionnelles équivalentes, et doivent cesser de se négocier lorsque l'action sous-jacente est suspendue sur sa bourse de cotation principale. Les contrats intelligents utilisés par les plateformes qualifiées doivent également être publics, auditables et déployés sur des registres distribués publics sans permission.
L'implication plus profonde n'est donc pas simplement que les actions peuvent désormais être représentées sous forme de tokens. La SEC commence à tester si les fonctions réglementées du marché secondaire—y compris la fourniture de liquidité, l'exécution automatisée et l'accès à la négociation—peuvent fonctionner via une infrastructure blockchain sans abandonner les droits légaux attachés aux titres conventionnels.
Points Clés
- La SEC a publié un cadre temporaire et conditionnel de cinq ans pour la négociation limitée d'actions tokenisées.
- Les Plateformes de Titres Tokenisés qualifiées peuvent utiliser des AMM permissionnés et des pools de liquidité.
- Les actions NMS tokenisées éligibles doivent préserver les droits économiques et de gouvernance des actions traditionnelles équivalentes.
- Le cadre impose des restrictions sur les symboles, le volume, la divulgation et la suspension de négociation.
- La plus grande expérience consiste à déterminer si l'infrastructure réglementée du marché secondaire américain peut partiellement passer onchain.
Qu'a réellement ouvert la SEC pour la négociation d'actions tokenisées ?
L'Innovation Exemption crée une expérience contrôlée de structure de marché
L'ordonnance du 17 septembre de la SEC accorde deux formes liées d'allègement temporaire. Premièrement, les Plateformes de Titres Tokenisés qualifiées peuvent bénéficier d'un allègement de la définition d'« exchange » au sens de l'Exchange Act tout en facilitant la négociation permissionnée d'actions NMS tokenisées éligibles via des teneurs de marché automatisés et des pools de liquidité. Deuxièmement, certains fournisseurs de liquidité approvisionnant ces pools en actions tokenisées pour compte propre peuvent bénéficier d'un allègement conditionnel de la définition de « dealer » au sens de l'Exchange Act. Les deux exemptions sont temporaires et expirent cinq ans après leur publication.
Cette structure est importante car la SEC ne crée pas un marché parallèle d'actions non réglementé. Elle assouplit temporairement des définitions réglementaires spécifiques afin que les participants au marché puissent tester une architecture d'exécution différente dans des conditions strictement définies. Les participants traitent toujours des valeurs mobilières, et les actifs tokenisés restent liés aux droits de l'action NMS sous-jacente. En termes pratiques, le régulateur sépare la question de savoir si une action reste une valeur mobilière de celle de savoir si l'infrastructure utilisée pour négocier cette valeur mobilière doit ressembler exactement à une bourse traditionnelle.
Cela rend le cadre plus proche d'une expérience contrôlée de structure de marché que d'un programme de déréglementation. Le président de la SEC, Paul Atkins, a décrit l'exemption comme un pont vers une réglementation plus durable, indiquant que l'agence entend observer comment ces marchés se développent avant de décider quelle architecture réglementaire à plus long terme devrait s'appliquer.
S'agit-il d'une approbation complète de la négociation d'actions onchain ?
Non. La portée de la négociation d'actions tokenisées dans le cadre de l'exemption reste délibérément limitée. La SEC exige des limites sur le nombre de symboles éligibles et le volume négocié, tandis que les plateformes elles-mêmes doivent se conformer à des conditions opérationnelles, de divulgation et d'accès. Si l'action sous-jacente est suspendue sur sa bourse principale, l'instrument tokenisé correspondant doit également cesser de se négocier.
Cette dernière exigence est particulièrement importante car elle empêche la plateforme blockchain de devenir un marché indépendant de découverte des prix lors d'une suspension réglementaire formelle. L'instrument tokenisé peut utiliser un mécanisme d'exécution différent, mais il reste lié au statut réglementaire du titre sous-jacent. Cela préserve un lien direct entre la plateforme onchain et le Système de Marché National existant plutôt que de permettre l'émergence de deux marchés complètement séparés.
Le cadre donne donc à l'infrastructure blockchain la marge nécessaire pour innover tout en préservant l'identité juridique de l'action. Pour les investisseurs, la distinction la plus importante est que la tokenisation modifie la représentation technologique et le flux de négociation ; elle ne change pas automatiquement la nature juridique du titre.
Qu'est-ce qui différencie une action tokenisée éligible à la SEC ?
La tokenisation ne peut pas supprimer les droits des actionnaires
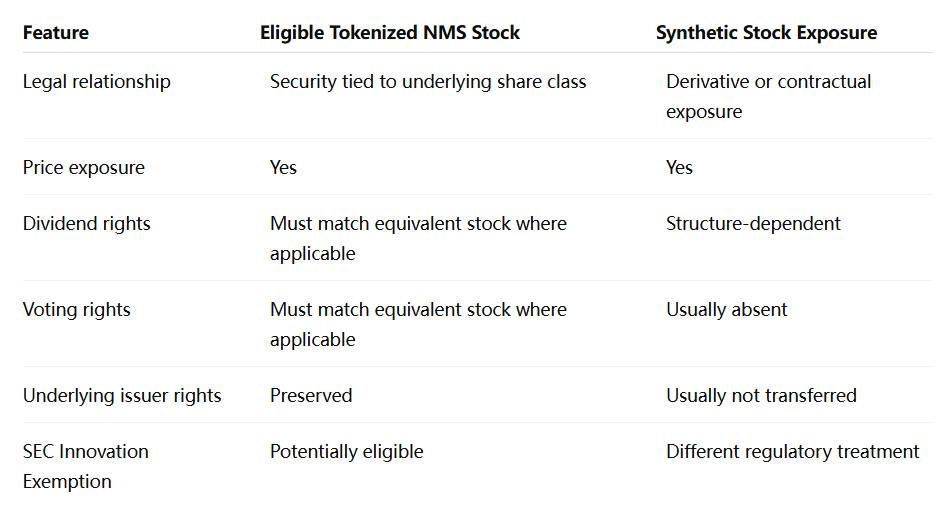
L'une des conditions les plus strictes du cadre de la SEC est qu'une action NMS tokenisée négociée via un TSV admissible doit offrir à ses détenteurs les mêmes droits et privilèges que la classe équivalente d'actions traditionnelles. Les déclarations de la SEC mentionnent spécifiquement des droits tels que la perception de dividendes et l'exercice des droits de vote.
Cela distingue ce cadre de nombreux produits d'actions synthétiques qui se contentent de suivre le prix de marché d'une action. Un produit dérivé lié à Apple peut offrir une exposition au prix sans conférer au détenteur le moindre droit de propriété sur Apple. En revanche, une action Apple tokenisée admissible au titre de ce cadre de la SEC doit préserver les droits substantiels associés au titre traditionnel équivalent.
Cette exigence est stratégiquement importante pour l'ensemble du secteur de la tokenisation. Si les actions tokenisées doivent s'intégrer à l'infrastructure boursière grand public, elles ne peuvent pas reposer uniquement sur le suivi des prix. Les investisseurs, les émetteurs, les courtiers et les régulateurs ont besoin de certitudes concernant les dividendes, le vote, les registres de propriété, les opérations sur titres et ce qui se passe en cas de défaillance du fournisseur de tokenisation.
Les émetteurs conservent un degré de contrôle important
La SEC exige également qu'un TSV notifie un émetteur avant d'autoriser la négociation d'une version tokenisée créée par un tiers non affilié, et l'émetteur doit avoir la possibilité de s'y opposer. Le président de la SEC, Atkins, a déclaré que les émetteurs peuvent empêcher la négociation de leur titre sur un TSV dans le cadre de ce processus.
Cette condition aborde une question sensible dans le domaine des actions tokenisées : une plateforme non liée devrait-elle pouvoir créer une représentation onchain des actions d'une société cotée sans l'implication de l'émetteur ? Le cadre de la SEC n'interdit pas complètement la tokenisation par des tiers, mais il évite de rendre le consentement de l'émetteur sans importance.
Du point de vue de la structure de marché, cela pourrait influencer le modèle économique qui deviendra dominant. La tokenisation menée par l'émetteur offre une meilleure intégration corporate mais peut se développer lentement. La tokenisation par des tiers peut étendre la couverture plus rapidement, mais elle nécessite des contrôles de gouvernance empêchant des représentations trompeuses ou non souhaitées de titres de sociétés cotées.
Pourquoi les AMM sont-ils importants pour la négociation d'actions tokenisées ?
L'innovation réside dans l'architecture de négociation, pas seulement dans le token
Les titres tokenisés existent sous diverses formes depuis des années, mais l'exemption de la SEC devient plus déterminante car elle traite de la manière dont ces actifs peuvent être négociés après leur émission. Les TSV admissibles peuvent utiliser des AMM permissionnés et des pools de liquidité plutôt que de dépendre exclusivement des carnets d'ordres à cours continu centralisés associés aux bourses d'actions conventionnelles.
Il s'agit d'une différence fondamentale de conception de marché. Les actions traditionnelles sont négociées via des offres d'achat et de vente soumises par les participants au marché et les intermédiaires. Un AMM peut au contraire utiliser une liquidité mutualisée et des règles de tarification algorithmiques pour faciliter les transactions. La DeFi a démontré que ce modèle peut fournir une liquidité toujours disponible pour les actifs numériques, mais son application à des titres réglementés crée un nouvel ensemble de questions autour des spreads, de la formation des prix, du risque de stock et de la protection des investisseurs.
Il est important de noter que le cadre de la SEC combine une infrastructure blockchain ouverte avec un accès au marché permissionné. Les contrats intelligents doivent être publics et auditables et fonctionner sur un registre distribué public et sans permission, mais les participants interagissant avec le TSV sont soumis aux normes d'accès de la plateforme.
Cette conception hybride pourrait s'avérer plus pertinente pour la tokenisation institutionnelle que les blockchains privées entièrement fermées ou les marchés de titres totalement sans permission. La blockchain peut rester observable de manière indépendante tandis que l'accès à la négociation de titres réglementés reste contrôlé.
Des contrats intelligents publics pourraient changer la transparence du marché
Exiger que les contrats intelligents soient publics et auditables crée un modèle de transparence très différent d'une grande partie de l'infrastructure financière conventionnelle. Les participants au marché peuvent potentiellement inspecter directement la logique d'exécution, la mécanique des pools et le comportement des contrats plutôt que de dépendre exclusivement de systèmes boursiers propriétaires.
Cette transparence n'élimine pas le risque. Les contrats intelligents peuvent contenir des bugs, les hypothèses économiques peuvent échouer et un code public ne garantit pas que chaque investisseur comprenne les risques. Mais le modèle crée la possibilité d'une infrastructure de marché vérifiable par machine, dans laquelle les règles d'exécution clés peuvent être surveillées en continu.
Si l'expérience réussit, l'impact à plus long terme pourrait donc s'étendre au-delà des actions tokenisées elles-mêmes. L'exécution basée sur la blockchain pourrait influencer la façon dont les régulateurs envisagent l'auditabilité, les registres de règlement et la transparence sur d'autres marchés de titres.
Pourquoi la période de cinq ans est-elle importante ?
La SEC se donne du temps pour une réglementation fondée sur des preuves
Cinq ans est exceptionnellement significatif car cela donne aux participants du marché suffisamment de temps pour construire des infrastructures et générer des données opérationnelles réelles, tout en préservant la capacité de la SEC à modifier l'approche réglementaire ultérieurement. L'agence qualifie explicitement l'allègement de temporaire et a demandé des commentaires publics sur les modifications potentielles et les prochaines étapes.
Cela crée un compromis réglementaire. Un pilote très court pourrait échouer simplement parce que les entreprises manquent de temps pour justifier le coût de construction d'une infrastructure conforme. Un allègement permanent, en revanche, pourrait enfermer les régulateurs dans des règles avant qu'ils ne comprennent comment les marchés onchain se comportent à grande échelle. Une fenêtre de cinq ans tente de se situer entre ces deux extrêmes.
Pour l'industrie, les preuves les plus importantes ne seront pas le nombre d'annonces de tokenisation. Les régulateurs pourront observer les volumes de négociation réels, la concentration de liquidité, la participation des investisseurs, les incidents liés aux contrats intelligents et la manière dont les marchés tokenisés se comportent pendant les périodes de volatilité. Ces observations pourraient finalement façonner des règles permanentes pour la négociation de titres basés sur la blockchain.
Le cadre devrait donc être considéré comme le début d'une phase de collecte de données réglementaires plutôt que comme la conception finale des marchés de capitaux tokenisés aux États-Unis.
Les actions tokenisées pourraient-elles améliorer l'efficacité du marché ?
Les marchés onchain pourraient compresser les flux de négociation et de règlement
L'argument le plus solide à long terme en faveur des titres tokenisés n'est pas que les investisseurs ont besoin d'une version blockchain de chaque ticker boursier. L'opportunité plus conséquente est d'intégrer la négociation, les registres de propriété et le règlement dans une infrastructure programmable.
Les marchés de titres traditionnels séparent de multiples fonctions entre les bourses, les courtiers, les entités de compensation, les dépositaires, les agents de transfert et les systèmes de règlement. Cette architecture offre de nombreuses garanties, mais elle crée également une complexité de rapprochement et d'exploitation. L'infrastructure tokenisée pourrait potentiellement permettre aux registres de propriété et à la logique transactionnelle d'interagir plus directement.
L'exemption de la SEC n'élimine pas en soi les fonctions traditionnelles de compensation ou de règlement, et ne prouve pas non plus qu'un AMM est plus efficace qu'un carnet d'ordres. Ce qu'elle fournit, c'est un environnement contrôlé dans lequel ces affirmations peuvent être testées contre de vrais titres.
Les paramètres les plus importants incluront donc les coûts de transaction, la profondeur de liquidité, la fiabilité du règlement et la question de savoir si les participants institutionnels trouvent des avantages opérationnels significatifs. Si la négociation d'actions tokenisées ne fait que reproduire les fonctions existantes du marché avec une complexité blockchain supplémentaire, l'adoption pourrait rester limitée. Si elle améliore matériellement l'efficacité du capital ou l'accès sans affaiblir la protection des investisseurs, l'argument devient beaucoup plus fort.
Quels sont les principaux risques et limites ?
La fragmentation de la liquidité peut être plus importante que la vitesse de la blockchain
Une faiblesse potentielle est la fragmentation. Les actions traditionnelles se négocient déjà sur plusieurs bourses et systèmes de négociation alternatifs, mais ces plateformes opèrent dans une structure de marché mature avec des données consolidées et des pratiques de routage établies. L'ajout de pools de liquidité blockchain pourrait créer des plateformes supplémentaires où le même titre économique se négocie par différents mécanismes.
Si les marchés tokenisés restent petits, les écarts pourraient être plus larges et la découverte des prix pourrait rester dépendante des bourses conventionnelles. S'ils se développent rapidement, les régulateurs devront déterminer comment les prix onchain interagissent avec le Système national de marché. L'exigence d'arrêter la négociation tokenisée en même temps que la bourse de cotation principale démontre que la SEC considère déjà ce lien comme important.
Le risque lié aux contrats intelligents reste également matériel. Un code public et auditable améliore la transparence mais ne peut pas garantir une exécution sans faille. Une vulnérabilité logicielle affectant une plateforme d'actions tokenisées impliquerait des titres réglementés plutôt que des actifs purement cryptographiques, soulevant potentiellement des questions difficiles sur les annulations de transactions, les registres de propriété et l'indemnisation des investisseurs.
Enfin, l'exemption elle-même est temporaire. Les participants du marché qui construisent autour du cadre doivent envisager la possibilité que des règles permanentes modifient leurs modèles d'affaires avant la fin de la période de cinq ans.
Point de vue de MEXC : La tokenisation passe des actifs à la structure du marché
La partie la plus conséquente de l'action de la SEC n'est pas la capacité de placer un jeton d'action sur une blockchain. La tokenisation devient économiquement importante lorsque les fonctions financières environnantes—négociation, fourniture de liquidité, règlement et registres de propriété—commencent également à fonctionner via une infrastructure programmable.
Pour les marchés d'actifs numériques, il s'agit d'une distinction importante. Une grande partie du premier cycle RWA s'est concentrée sur les fonds du Trésor tokenisés et d'autres actifs dont l'innovation principale était l'émission numérique. Le cadre de la SEC déplace la discussion vers l'architecture du marché secondaire. Les AMM permissionnés, les contrats intelligents auditables et les titres tokenisés avec tous les droits des actionnaires commencent à tester si la blockchain peut changer la façon dont les marchés réglementés fonctionnent plutôt que simplement la façon dont les actifs sont représentés.
Les indicateurs pertinents au cours des prochaines années seront donc la liquidité, les coûts de transaction, la participation institutionnelle et la fiabilité des opérations d’entreprise tokenisées. Si ces paramètres s’améliorent, la tokenisation pourrait devenir une histoire d’infrastructure plutôt qu’une simple histoire de format d’actif. Si l’activité reste fragmentée et limitée, l’architecture de marché conventionnelle pourrait demeurer plus efficace malgré la nouveauté technologique.
Le cadre de la SEC transforme les actions tokenisées en un véritable test de marché
L’exemption d’innovation de cinq ans de la SEC fait passer le trading d’actions tokenisées dans une phase plus décisive. Les États-Unis n’examinent plus seulement si les titres peuvent être représentés sur des blockchains ; le régulateur permet désormais aux plateformes admissibles de tester comment de véritables actions NMS peuvent être négociées via des AMM permissionnés et des pools de liquidité dans le cadre d’exemptions temporaires de certaines définitions de l’Exchange Act.
Les contraintes sont substantielles. Les actifs éligibles sont soumis à des limites de symbole et de volume, les droits des actionnaires doivent être préservés, les émetteurs peuvent s’opposer à la tokenisation par des tiers non affiliés, les contrats intelligents doivent satisfaire à des exigences de transparence et le trading tokenisé doit cesser lorsque l’action sous-jacente est suspendue. Ces conditions montrent clairement qu’il ne s’agit pas d’un trading blockchain sans restrictions.
Cette limitation est aussi ce qui rend l’expérience significative. La SEC tente d’isoler l’innovation technologique des protections juridiques attachées aux titres traditionnels. Si le modèle fonctionne, les règles futures pourraient permettre à une plus grande partie de la pile du marché des titres d’évoluer vers une infrastructure programmable sans exiger des investisseurs qu’ils renoncent aux droits de propriété conventionnels.
Les cinq prochaines années seront donc jugées moins par le nombre d’actions ayant reçu des versions tokenisées que par la capacité de ces plateformes à démontrer une liquidité durable, une exécution fiable et des avantages opérationnels mesurables. Le trading d’actions tokenisées dispose désormais d’une voie réglementaire aux États-Unis ; la tâche plus difficile est de prouver que la structure de marché est véritablement meilleure.
Sources
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.