Aperçu
La négociation d'actions tokenisées a atteint un nouveau jalon de liquidité, générant environ 20,9 milliards de dollars de volume sur les échanges décentralisés au cours des 30 derniers jours. Uniswap a représenté 60,1 % de cette activité, avec Uniswap v4 représentant 40,7 % et v3 19,4 % supplémentaires, soit environ 12,6 milliards de dollars de volume de négociation combiné. Les chiffres montrent que les actions tokenisées dépassent l'émission et l'accès via courtage pour évoluer vers un marché secondaire onchain de plus en plus actif.
Les chiffres nécessitent une interprétation prudente. Les 20,9 milliards de dollars représentent un chiffre d'affaires cumulé de négociation, et non la TVL des actions tokenisées, les avoirs des investisseurs ou les nouveaux capitaux entrant sur le marché. Les mêmes actifs peuvent être négociés de manière répétée et contribuer ainsi plusieurs fois au volume. Néanmoins, la concentration de l'activité sur les échanges décentralisés est importante car elle montre où la découverte des prix et la liquidité commencent à se former.
L'évolution plus profonde est que les tokens liés aux actions se comportent de plus en plus comme des actifs financiers programmables. Ils peuvent potentiellement circuler entre portefeuilles, être négociés via des teneurs de marché automatisés et interagir avec des infrastructures de prêt ou de produits structurés. Cela crée des opportunités que les positions de courtage traditionnelles ne peuvent pas facilement reproduire, tout en introduisant de nouvelles questions autour des droits des actionnaires, de la conception des oracles, de la concentration de la liquidité et de la négociation en dehors des heures de marché conventionnelles. La négociation d'actions tokenisées passe donc d'une histoire d'émission à une histoire de structure de marché.
Points clés à retenir
- Les actions tokenisées ont généré environ 20,9 milliards de dollars de volume de négociation sur les DEX en 30 jours.
- Uniswap a contrôlé 60,1 % de l'activité, avec v4 représentant à lui seul 40,7 %.
- Le volume de négociation mesure le chiffre d'affaires plutôt que le capital investi ou la TVL.
- La liquidité devient un avantage concurrentiel plus important que la simple émission de davantage de tokens d'actions.
- La propriété légale, les opérations sur titres et la tarification hors heures restent des défis structurels majeurs.
Pourquoi la négociation d'actions tokenisées a-t-elle atteint 20,9 milliards de dollars ?
Le chiffre de 20,9 milliards de dollars mesure l'activité du marché, et non les entrées de capitaux
La première distinction analytique est celle entre le chiffre d'affaires et les actifs. Un échange décentralisé enregistre la valeur notionnelle de chaque échange, de sorte que le même million de dollars de capital peut générer plusieurs millions de dollars de volume s'il change de mains de manière répétée. Les teneurs de marché, les arbitragistes et les traders actifs peuvent donc produire un chiffre d'affaires substantiel sans augmentation comparable des avoirs sous-jacents en actions tokenisées. Décrire le chiffre de 20,9 milliards de dollars comme « des capitaux affluant vers les actions tokenisées » surestimerait matériellement ce que les données montrent.
Même avec cette limitation, l'accélération du chiffre d'affaires est pertinente car des marchés secondaires liquides sont nécessaires si les titres tokenisés doivent évoluer au-delà de simples enveloppes numériques autour d'actifs traditionnels. Émettre un token représentant une exposition à des actions est techniquement simple comparé à la construction d'un marché où les utilisateurs peuvent entrer et sortir efficacement de positions, où les prix restent proches des titres sous-jacents et où la liquidité persiste pendant la volatilité. Une activité de négociation élevée suggère que les actions tokenisées commencent à développer cette seconde couche.
La question suivante est la qualité du marché. Une adoption durable devrait à terme produire non seulement un volume plus élevé, mais aussi des écarts plus serrés, une liquidité plus profonde, des contreparties plus diverses et une activité constante dans toutes les conditions de marché. Si le volume est généré principalement par une spéculation de courte durée ou un arbitrage répété autour d'un ensemble limité de tokens, la signification économique est plus étroite. Le jalon de 20,9 milliards de dollars est donc la preuve d'une activité de marché croissante, et non la preuve que les actions tokenisées ont déjà atteint une adoption mature.
Pourquoi la part de 60,1 % d'Uniswap est importante
La part combinée de 60,1 % d'Uniswap montre que la liquidité des actions tokenisées se concentre déjà autour d'un nombre relativement restreint de lieux d'exécution. Uniswap v4 a représenté 40,7 % du volume total des DEX, tandis que v3 a contribué à hauteur de 19,4 %. Cette concentration peut être bénéfique lors du développement précoce d'un marché émergent, car les traders, les arbitragistes et les fournisseurs de liquidité savent où les contreparties sont les plus susceptibles de se trouver, réduisant la fragmentation qui résulterait d'une liquidité dispersée sur des dizaines de protocoles.
Uniswap est également entré dans Robinhood Chain en tant que son principal AMM public, prenant en charge les Stock Tokens à travers son interface, son portefeuille, son API et plusieurs versions de protocole. Cette distribution donne aux actions tokenisées accès à une infrastructure initialement conçue pour les actifs natifs de la crypto, mais de plus en plus capable de gérer des RWA. L'avantage concurrentiel important n'est donc pas simplement la marque d'Uniswap ou son volume DEX existant ; c'est une pile de liquidité mature qui peut être réutilisée à mesure que de nouvelles classes d'actifs passent onchain.
Cependant, la concentration crée son propre risque. Si plus de la moitié de la négociation d'actions tokenisées dépend d'une seule famille de protocoles, des défaillances de contrats intelligents, le comportement des fournisseurs de liquidité ou des changements de routage pourraient avoir des effets disproportionnés. La maturité du marché devrait à terme être mesurée par la résilience autant que par la part de marché.
Pourquoi Uniswap v4 est-il déjà en tête du trading d'actions tokenisées ?
Une infrastructure de liquidité flexible devient de plus en plus importante
La part de 40,7 % d'Uniswap v4 est notable car elle suggère que les actifs tokenisés se déplacent directement vers une infrastructure de liquidité plus récente plutôt que de simplement rester sur la version la plus établie du protocole. V4 introduit une architecture plus flexible dans laquelle les développeurs peuvent utiliser des hooks pour personnaliser le comportement des pools, les frais et d'autres fonctions de marché. Ces capacités peuvent éventuellement devenir utiles pour des actifs dont les conditions de négociation diffèrent des jetons cryptographiques standard.
Il serait prématuré d'attribuer toute la croissance des actions tokenisées directement aux hooks de v4, car le volume de négociation dépend de la disponibilité des actifs, des incitations à la liquidité, du routage des utilisateurs et de la participation des teneurs de marché, ainsi que de la conception du protocole. La conclusion la plus solide est que la liquidité des actions tokenisées se révèle capable de migrer relativement rapidement vers une nouvelle infrastructure de DEX.
Cela compte car les actions créent des exigences de conception de marché que les jetons natifs de la crypto n'ont pas toujours. Les marchés boursiers comportent des enchères d'ouverture et de clôture, des suspensions de négociation, des opérations sur titres et des sessions définies. Une architecture AMM programmable pourrait éventuellement aider les développeurs à construire un comportement spécialisé autour de ces exigences, bien que l'infrastructure réglementaire et juridique doive encore le soutenir. L'opportunité n'est donc pas simplement « des actions sur un AMM », mais des AMM s'adaptant de plus en plus aux caractéristiques des actifs financiers réglementés.
En quoi le trading d'actions tokenisées diffère-t-il du trading d'actions traditionnel ?
La couche d'exécution change, mais l'économie sous-jacente ne disparaît pas
Les actions traditionnelles se négocient principalement via des bourses, des systèmes de négociation alternatifs et une infrastructure de courtiers-négociants utilisant des carnets d'ordres et des mécanismes de tenue de marché établis. Les actions tokenisées peuvent plutôt se négocier via des pools de liquidité basés sur la blockchain dans lesquels des contrats intelligents exécutent des transactions directement contre la liquidité disponible. Cela modifie la manière dont l'exécution, la garde et le règlement peuvent interagir, permettant potentiellement aux actifs de circuler entre applications sans revenir constamment à un courtier centralisé.
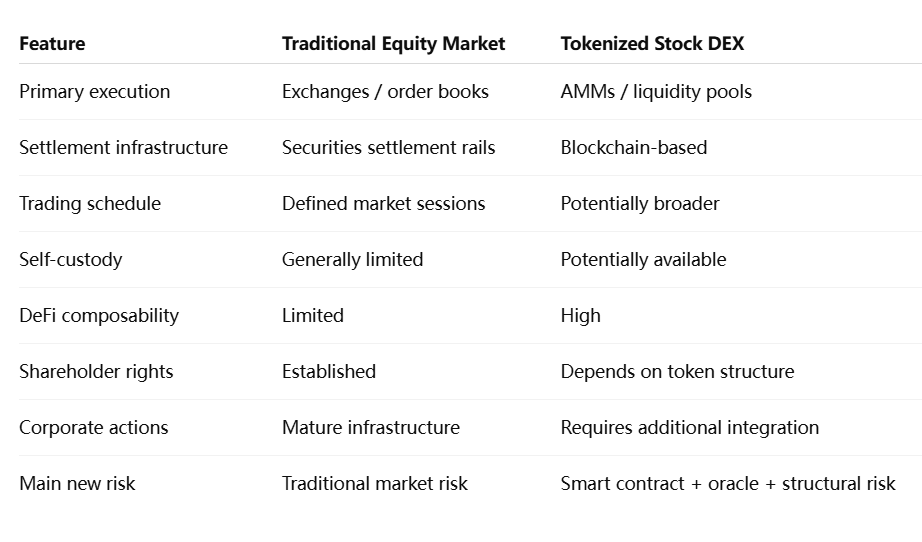
Le point analytique important est que la composabilité de la blockchain ne résout pas automatiquement la complexité du marché des valeurs mobilières. Une action est plus qu'un simple ticker de prix. La propriété détermine les droits aux dividendes, le vote, les offres publiques d'achat, les divisions, les fusions et autres opérations sur titres. Un jeton peut se négocier efficacement sur un DEX tout en offrant une relation juridique matériellement différente avec l'émetteur sous-jacent.
Cela rend l'architecture juridique de plus en plus importante à mesure que le volume de négociation augmente. L'industrie commence à passer de la simple question de savoir si les actions peuvent se négocier onchain à la question plus difficile de ce que le détenteur du jeton possède exactement.
20,9 milliards de dollars signifient-ils que les actions tokenisées sont devenues grand public ?
Le volume seul est une mesure d'adoption incomplète
Non. Un turnover élevé est un signal de liquidité important, mais une adoption grand public nécessiterait un ensemble plus large de preuves. La croissance du nombre de détenteurs, les soldes conservés, l'accès géographique, la profondeur de liquidité, la participation institutionnelle et la quantité d'actions tokenisées utilisées comme collatéral fourniraient une image plus complète.
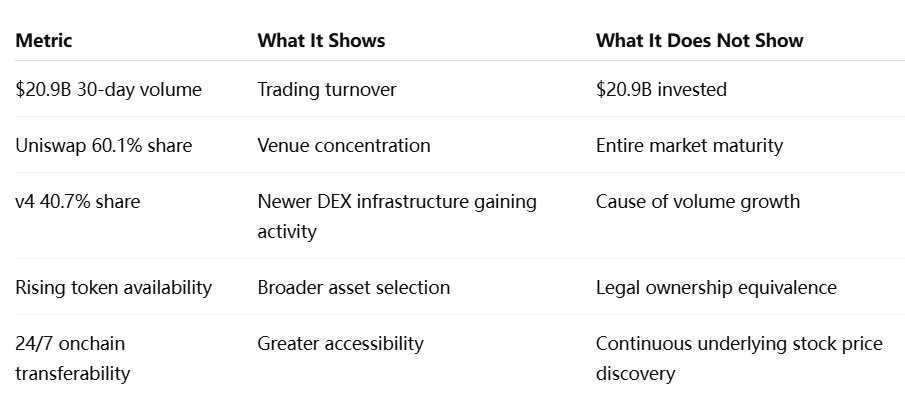
Cette distinction devient particulièrement importante lorsque les actifs tokenisés se négocient en dehors des heures conventionnelles des marchés d'actions américains. Un marché blockchain peut rester opérationnel le week-end, mais le titre sous-jacent peut ne pas avoir de prix de marché primaire actif. Un jeton peut donc développer une prime ou une décote temporaire basée sur les attentes plutôt que sur des transactions simultanées sur le marché au comptant.
Pour que le trading d'actions tokenisées arrive à maturité, les participants au marché auront besoin d'approches robustes pour la tarification de référence, les fermetures de marché et les opérations sur titres, plutôt que simplement d'une liquidité AMM plus profonde.
Pourquoi les droits des actionnaires deviennent le prochain enjeu majeur
Un jeton négociable n'est pas automatiquement une action
La croissance rapide du trading d'actions tokenisées expose une distinction structurelle qui était moins importante lorsque le marché était petit : l'exposition économique et la propriété juridique des actions ne sont pas la même chose. Certains produits représentent des titres reconnus par l'émetteur, tandis que d'autres sont des créances, des représentations en dépôt ou des instruments synthétiques conçus principalement pour suivre les prix des actions.
Cette distinction affecte ce qui se passe au-delà de l'achat et de la vente. Un actionnaire conventionnel participe à un système de propriété comprenant des registres officiels d'actionnaires, des processus de vote, des dividendes et des communications d'entreprise. Si un jeton est déconnecté de cette infrastructure, l'utilisateur peut recevoir une exposition au prix sans recevoir la même position juridique qu'un actionnaire.
Cela deviendra probablement l'une des questions concurrentielles déterminantes pour les actions tokenisées. Les marchés onchain ont rendu les actifs financiers techniquement composables ; le prochain défi consiste à atteindre ce que l'on pourrait appeler la composabilité juridique—en veillant à ce que le mouvement du jeton à travers les portefeuilles et les protocoles reste compatible avec la propriété reconnue, les opérations sur titres et les protections des investisseurs.
L'émergence d'initiatives sectorielles axées sur la tokenisation parrainée par l'émetteur reflète cette transition. La liquidité peut rendre un marché attractif, mais la clarté juridique détermine si les actions tokenisées peuvent finalement fonctionner comme une forme crédible de propriété de titres.
Que pourrait faire la DeFi avec les actions tokenisées ?
L'utilité en tant que collatéral pourrait compter plus que le volume de négociation au comptant
La prochaine phase de développement pourrait être moins motivée par le volume des DEX au comptant que par ce qui peut être construit au-dessus des actions tokenisées. Si des jetons d'actions juridiquement et techniquement appropriés deviennent un collatéral acceptable, les utilisateurs pourraient potentiellement emprunter des stablecoins contre des portefeuilles d'actions, construire des stratégies de couverture automatisées ou combiner des actions avec des bons du Trésor tokenisés et d'autres RWA dans des portefeuilles programmables.
Cela étendrait la DeFi au-delà d'une base de collatéral dominée par des actifs natifs de la crypto. Les actions introduisent des caractéristiques de flux de trésorerie et des moteurs de marché différents de ceux du BTC ou de l'ETH, créant potentiellement des marchés de crédit onchain plus diversifiés.
La difficulté réside dans la gestion des risques. Un protocole acceptant des actions doit tenir compte des fermetures de marché, des suspensions de négociation, des dividendes, des fractionnements et des événements d'entreprise soudains. Des données de marché fiables et une infrastructure d'oracle deviennent essentielles car un prix d'action inexact peut générer des liquidations inappropriées même lorsque le contrat intelligent lui-même fonctionne correctement.
La tokenisation pousse donc plusieurs parties de l'infrastructure financière onchain simultanément. Les actifs, la liquidité, les données de marché et les registres de propriété doivent de plus en plus évoluer ensemble.
Quels sont les principaux risques ?
La concentration de la liquidité et la structure juridique comptent plus que la vitesse brute de la blockchain
Le marché actuel fait face à plusieurs risques interconnectés. Premièrement, la liquidité concentrée augmente la dépendance à un petit nombre de protocoles. Deuxièmement, différentes structures de jetons peuvent donner aux utilisateurs des droits juridiques très différents même lorsque les produits semblent similaires dans une interface. Troisièmement, la négociation continue sur la blockchain crée des désalignements de prix potentiels lorsque les bourses sous-jacentes sont fermées.
Le risque lié aux contrats intelligents et aux oracles ajoute une autre dimension. Une action Apple tokenisée peut finalement faire référence à l'un des titres les plus liquides au monde, mais sa représentation onchain peut toujours souffrir d'un bug de contrat ou d'une entrée de prix incorrecte. La tokenisation ajoute donc un nouveau risque d'infrastructure sans éliminer le risque conventionnel des actions.
La fragmentation réglementaire pourrait également affecter la liquidité. Si le même produit ne peut être négocié que par des utilisateurs de certaines juridictions, la liquidité onchain mondiale pourrait rester segmentée malgré l'ouverture technique des réseaux blockchain.
Point de vue de MEXC : La liquidité devient le véritable fossé des RWA
L'émission de jetons devient plus facile. L'avantage concurrentiel plus difficile à obtenir est de créer une liquidité durable, une découverte des prix fiable et une utilité financière autour de l'actif tokenisé. Le chiffre de 20,9 milliards de dollars de volume est significatif car il suggère que le marché des actions tokenisées commence à rivaliser au niveau de l'exécution plutôt qu'au seul niveau de l'émission.
La part de 60,1 % d'Uniswap illustre la force des effets de réseau dans cette transition. Une fois qu'une plateforme attire une liquidité significative, les traders, les teneurs de marché et les applications ont intérêt à y acheminer une activité supplémentaire, renforçant ainsi sa position. Mais cette même concentration signifie que la prochaine phase devrait être évaluée en fonction de la qualité et de la résilience de l'exécution plutôt que de la part de marché seule.
Le marché plus large des RWA pourrait suivre un schéma similaire. Les AUM tokenisés identifient où les actifs existent ; la liquidité et l'utilisation en tant que collatéral montrent si ces actifs sont devenus des instruments financiers fonctionnels.
La négociation d'actions tokenisées passe de l'émission à la liquidité
La négociation d'actions tokenisées atteignant environ 20,9 milliards de dollars de volume DEX sur 30 jours marque une transition importante pour les actions onchain. Ce chiffre ne représente pas 20,9 milliards de dollars de nouveaux capitaux d'investissement, mais il démontre que l'exposition aux actions tokenisées génère une rotation substantielle sur le marché secondaire. La part de 60,1 % d'Uniswap montre en outre qu'une couche d'exécution reconnaissable commence à émerger.
Le développement plus important est ce qui vient ensuite. Le marché a largement démontré que les jetons liés aux actions peuvent être émis et négociés. Il doit maintenant démontrer que ces marchés peuvent maintenir une liquidité profonde, une tarification de référence fiable et un traitement cohérent des droits des actionnaires et des opérations sur titres.
C'est ici que les actions tokenisées deviennent plus qu'une simple catégorie de RWA. Si les actifs peuvent combiner une liquidité décentralisée avec des structures de propriété crédibles et, à terme, servir de garantie dans la finance onchain, ils pourraient créer une nouvelle couche de marché des valeurs mobilières plutôt que de simplement reproduire l'exposition au courtage sur une blockchain.
Le jalon de 20,9 milliards de dollars importe donc non pas parce que les actions tokenisées ont déjà remplacé les marchés boursiers traditionnels, mais parce que la négociation d'actions tokenisées commence à développer sa propre infrastructure de liquidité. La capacité de cette infrastructure à soutenir également la propriété institutionnelle, la gestion des risques et la gouvernance d'entreprise déterminera l'importance que ce marché finira par acquérir.
Sources
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.