




Auteur : Flow Brief par Alea Research
Compilé par : Deep Tide TechFlow
Introduction de Deep Tide : Derive a collecté 360 millions de dollars de primes d'options en 9 mois cette année, capturant près de 90 % du marché des options on-chain, les contrats perpétuels contribuant à 40 % des frais. Plus important encore, il a surpassé l'émission par des rachats pendant 9 mois consécutifs, ce qui est rare dans le secteur des dérivés on-chain qui dépend de l'émission de jetons pour survivre : une augmentation hebdomadaire de 158 % du jeton n'est pas sans raison. Pour ceux qui surveillent le secteur des options DeFi, cet article explique clairement « pourquoi lui seul a survécu ».
Les primes ont augmenté de 191,9 % pour atteindre 362,5 millions de dollars, les contrats perpétuels ont contribué à 40 % des frais, et les rachats ont été en avance sur l'émission pendant neuf mois consécutifs
Derive a collecté 362,5 millions de dollars de primes d'options cette année. Cela représente 87,4 % de toutes les primes d'options on-chain, en hausse de 191,9 % par rapport à 124,2 millions de dollars pour l'ensemble de l'année 2025. Le 17 septembre, DRV a clôturé à un niveau record de 0,2877 $. Samedi, le prix a atteint 0,3857 $ (capitalisation boursière en circulation de 385 millions de dollars ; valorisation entièrement diluée de 577 millions de dollars), en hausse de 158 % en une semaine. Coinbase a dépensé 2,9 milliards de dollars pour acquérir Deribit en mai 2025.

Graphique : Part de Derive dans les primes d'options on-chain, stable au-dessus de 80 % depuis le printemps.
Derive a complètement pris le contrôle des options on-chain. Cette année, le total des primes d'options on-chain était de 414,9 millions de dollars, dont il a pris 362,5 millions de dollars, contre seulement 124,2 millions de dollars pour l'ensemble de l'année 2025.
La place au-dessus de lui est Deribit. Derive négocie 162,6 millions de dollars d'options par jour, tandis que toutes les plateformes avec des données publiques combinées ont négocié 7,74 milliards de dollars.
Les contrats perpétuels ne sont pas un rôle de soutien. Il a gagné 1,76 million de dollars sur les 4,51 millions de dollars de frais cette année, soit 39,1 %, et a surpassé l'activité d'options en février.
Les frais atteignent les détenteurs par le biais de rachats. Cette plateforme a retenu 3,37 millions de dollars sur les 4,51 millions de dollars de frais, utilisant 35 % de ceux-ci pour racheter des DRV, ayant brûlé 16,6 millions de jetons cette année, tandis que les récompenses de staking n'ont émis que 6,1 millions de jetons.
Le taux de frais sur options est passé de 2,94 cents par 100 $ négociés à 1,27 cents, mais le marché a réévalué son multiple de bénéfices de 22,5x à 48,7x.
L'année où Derive a cessé de partager avec les autres
En janvier, il y avait plusieurs plateformes d'options on-chain. Maintenant, il n'y en a qu'une, et la deuxième place est trop proche pour même être appelée concurrence.
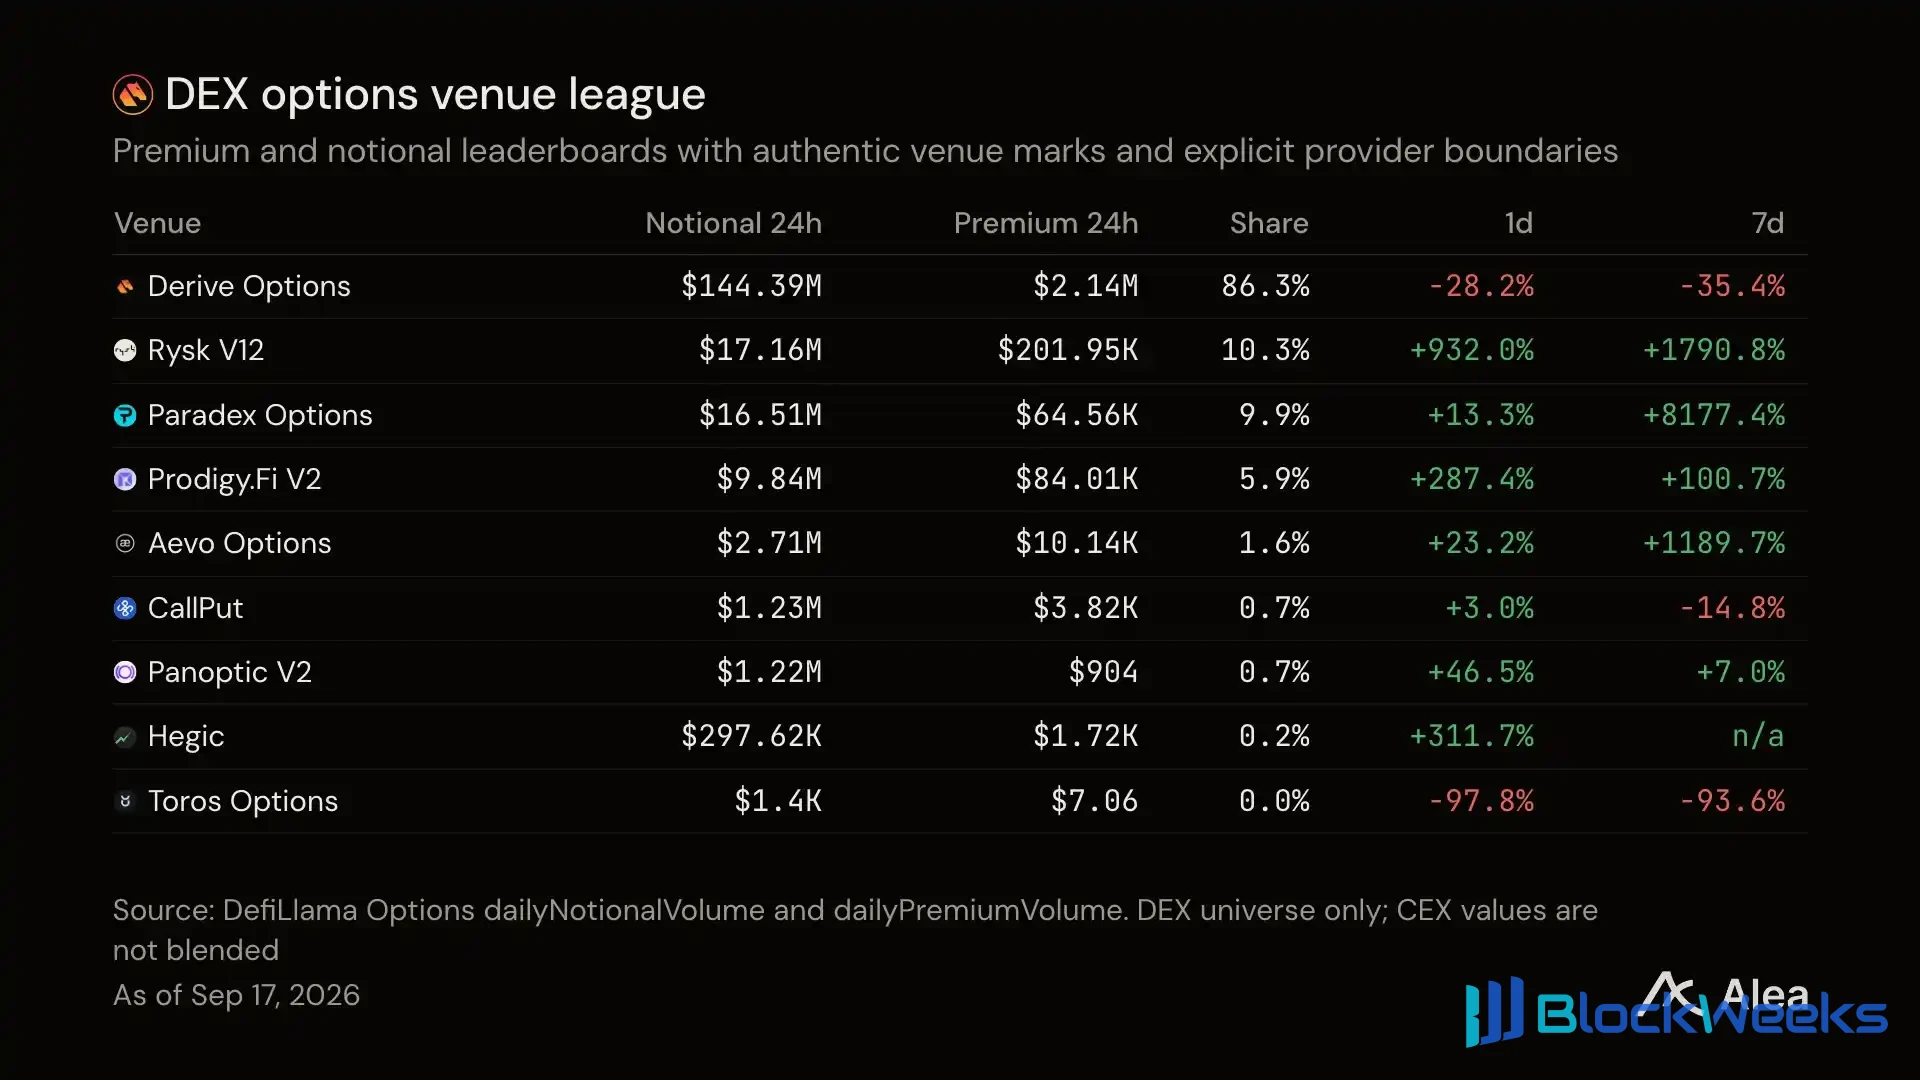
Graphique : Chaque plateforme d'options on-chain classée par primes collectées cette année, en USD.
Deribit négocie encore 3,56 milliards de dollars d'options par jour, tandis que Derive ne négocie que 162,6 millions de dollars, une différence de près de 22 fois.
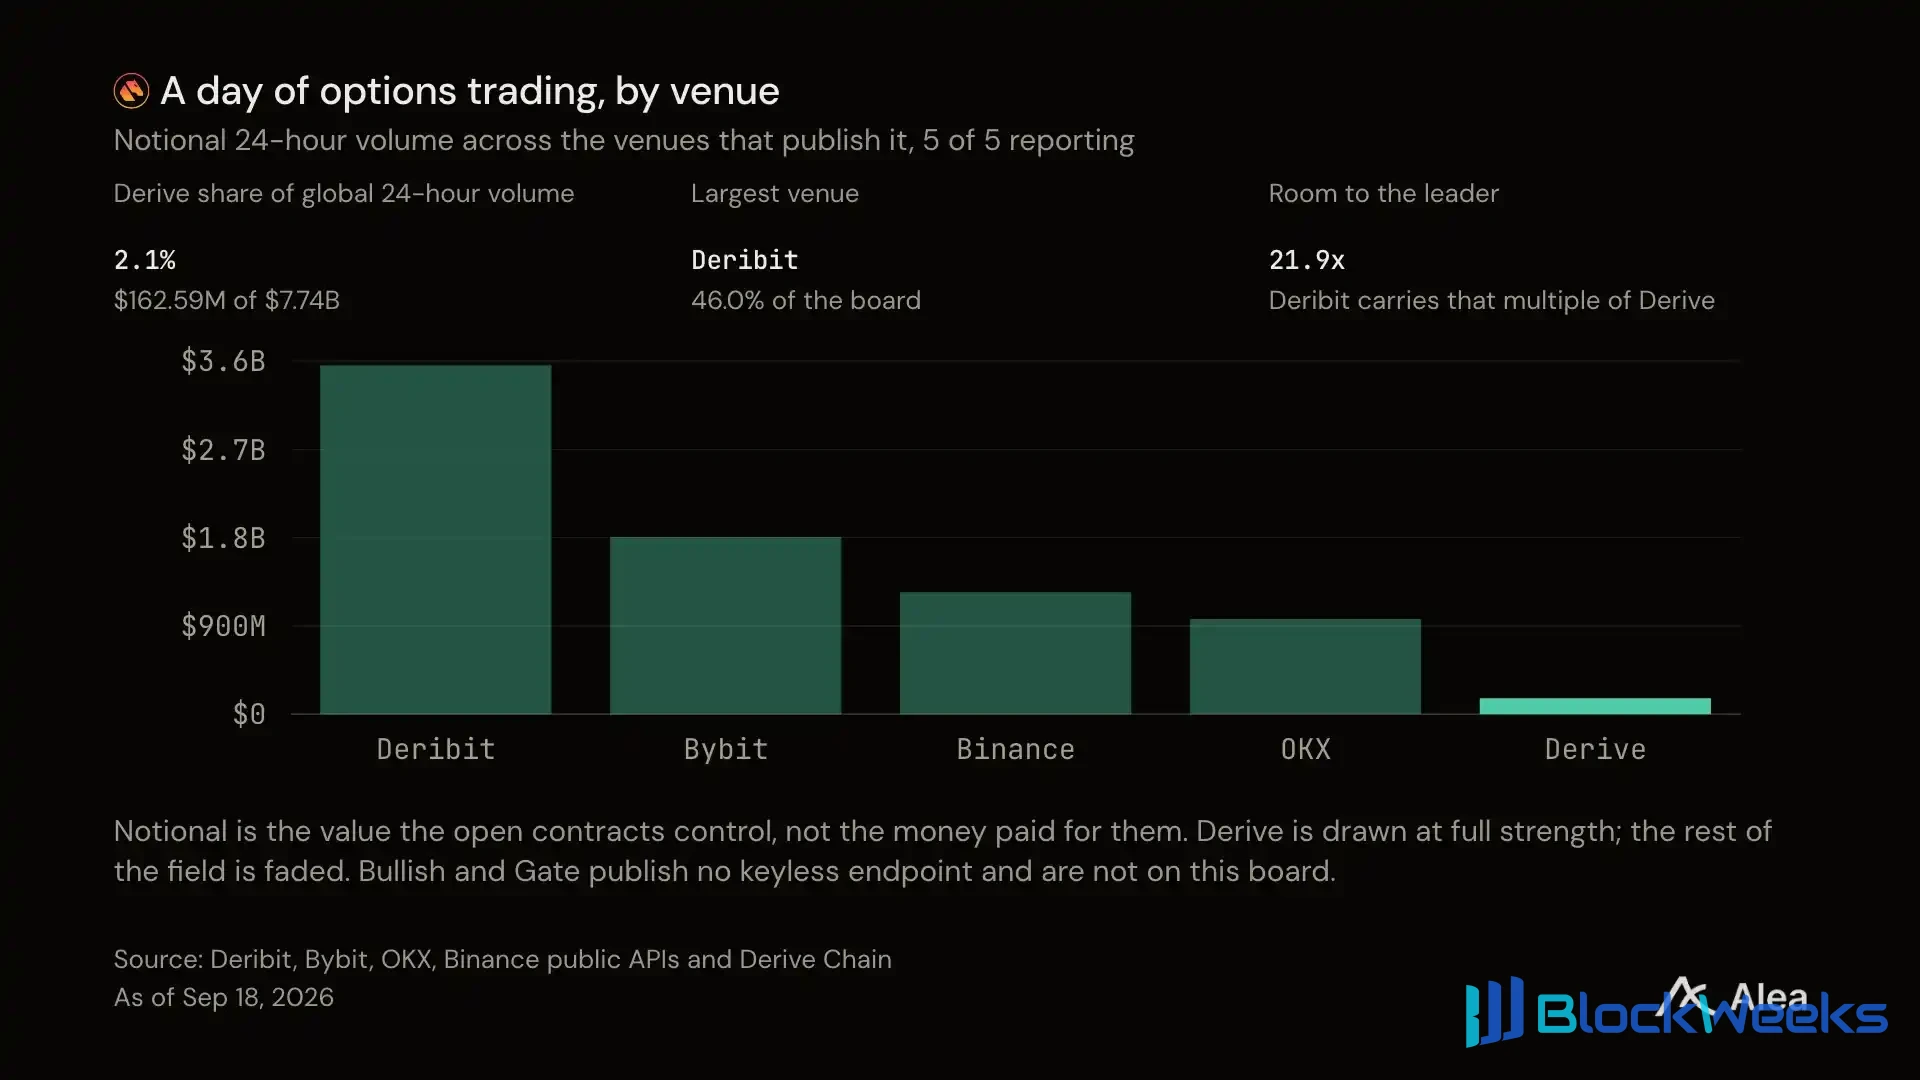
Graphique : Volume quotidien de négociation d'options par plateforme, calculé comme la valeur en USD des actifs contrôlés par les contrats. Derive représente 162,6 millions de dollars sur un total de 7,74 milliards de dollars.
L'intérêt ouvert raconte la même histoire. Derive détient 1,59 milliard de dollars de positions sur un pool de 50,22 milliards de dollars, soit 3,2 %. Deribit à lui seul représente 78,8 %.

Graphique : Intérêt ouvert nominal par plateforme, en USD.
Neuf mois ont fait près de trois fois l'année dernière
Les primes sont l'argent payé par les acheteurs, elles nous disent si une plateforme est utilisée et à quel point. Le volume de négociation nominal est passé de 5,38 milliards de dollars à 12,46 milliards de dollars.

Graphique : Flux d'options natives de Derive par mois, en USD.
Les acheteurs ont acheté plus d'exposition et ont payé plus pour chaque dollar d'exposition.
Combien vaut un dollar d'exposition
La prime divisée par le notionnel est le rapport entre le prix d'une option et l'exposition qu'elle contrôle. Plus l'échéance est longue, plus le prix d'exercice est proche du prix actuel, et plus la volatilité attendue du marché est élevée, plus ce rapport est élevé.

Graphique : Chaque barre représente le pourcentage de la prime d'un mois par rapport au notionnel qu'elle contrôle.
Les neuf mois de 2026 ont tous dépassé la médiane de 2,10 % de 2025, et même le mois le moins cher était de 2,23 %. Sur la même période, la volatilité implicite à 30 jours a chuté de 7,0 %. Les acheteurs ont payé plus pour chaque dollar d'exposition alors que la volatilité baissait.
Cela montre davantage d'options avec des échéances plus longues et des prix d'exercice plus proches du prix actuel. Derive est utilisé comme Deribit.
Comparaison avec les cotations de cette salle ci-dessus
Avant de changer de plateforme, les traders ne veulent qu'un seul chiffre : combien coûte le même risque dans chacun des deux endroits.

Graphique : Volatilité implicite à la monnaie par échéance, en pourcentage, Derive contre Deribit.

Graphique : La différence de volatilité implicite entre les deux plateformes de négociation aux mêmes prix d'exercice, en points de pourcentage, couvrant toutes les échéances cotées le 17 septembre.
Les cotations ne sont qu'une moitié de l'histoire. L'autre moitié est le coût de négociation à travers le spread.

Graphique : Le coût d'exécution immédiate au meilleur prix aux mêmes prix d'exercice sur les deux plateformes de négociation, en cents pour 100 $.
Les vendeurs ont-ils été payés pour avoir pris le risque
La volatilité implicite est ce que les acheteurs paient pour la volatilité. La volatilité réalisée est la volatilité qui se produit réellement. L'écart entre les deux constitue l'année du vendeur d'options : la volatilité implicite a chuté de 7,0 % sur l'année.

Graphique : Volatilité implicite à un mois par rapport à la volatilité réalisée sur 30 jours, en pourcentage.

Graphique : La courbe représente la fourchette de volatilité valorisée pour chaque échéance, en USD.
Ce qu'il y a dans le registre
L'intérêt ouvert est la valeur en dollars des positions encore ouvertes. Un lieu où les gens ne font que passer pour négocier et un lieu où les gens garent leurs positions sont différents.

Graphique : Intérêt ouvert des options lu depuis Derive Chain, en USD, sur l'année complète.
Où se situent les positions
L'échéance et le prix d'exercice déterminent qui est exposé au prochain mouvement.

Graphique : Intérêt ouvert des calls et des puts à chaque prix d'exercice pour les échéances sélectionnées, en USD.

Graphique : Gamma par strike, le montant en dollars correspondant à chaque mouvement de prix de un pour cent. Le gamma mesure la vitesse à laquelle l'exposition aux options change lorsque le prix évolue.
Qui trade réellement
Les block trades et les transactions négociées sont la façon dont les institutions construisent des positions sans faire bouger le marché. La part des frais qu'elles contribuent révèle qui est de l'autre côté.

Graphique : Part des frais contribués par les plus grands comptes et les transactions négociées, en pourcentage.
L'autre registre
Derive gère également des contrats perpétuels, une sorte de pari sur le prix qui ne se règle jamais. Ce registre a réalisé 5,2 milliards de dollars de volume notionnel cette année, contribuant à 39,1 % des frais de la plateforme.

Graphique : Volume notionnel quotidien des perpétuels et intérêt ouvert à la clôture quotidienne, en USD ; 5,2 milliards de dollars échangés cette année, tandis que l'intérêt ouvert à la dernière clôture était de 66,5 millions de dollars.
Le volume quotidien de la plateforme est de 0,30 fois son intérêt ouvert. Les traders restent stationnés ici plutôt que de faire des allers-retours.

Graphique : Chaque marché perpétuel actif classé par volume sur 24 heures et son intérêt ouvert : 15 marchés, 47,49 millions de dollars de volume, 66,12 millions de dollars d'intérêt ouvert.
Un total de 15 marchés sont listés. Deux d'entre eux représentent 82,3 % du volume.
Les taux de financement sont des paiements périodiques entre les positions longues et courtes, et ne bougent que lorsqu'un côté est surchargé. Sur la plupart des marchés de Derive, ils ne bougent pas du tout.

Graphique : Taux de financement annualisé pour chaque marché qui s'écarte du taux de référence, en pourcentage annualisé.
Cinq marchés ont découvert leurs propres taux : Bitcoin, Ethereum, Solana, Hyperliquid et l'or tokenisé. Sept marchés sont restés au taux annuel de référence de la plateforme de 10,95 % pendant plus de quatre-vingt-dix pour cent du temps. Ces cinq marchés qui ont découvert leurs taux se sont également calmés. Les taux de financement sur ces marchés ont atteint jusqu'à 128,5 % annualisés avant mai, puis 44,6 %, tandis que la lecture négative la plus profonde a été réduite de moitié, passant de 173,0 % à 92,2 %.

Graphique : Chaque marché perpétuel lancé et la date de son premier taux de financement réglé. Au 17 septembre, 15 ont été lancés, 12 ont réglé des taux, et 3 n'ont jamais réglé.
Le rythme de l'expansion des instruments de trading a dépassé le rythme du remplissage de la liquidité, en particulier sur les marchés plus récents.
Où va le capital passif
Les coffres sont l'endroit où va le capital lorsqu'il veut des stratégies de plateforme mais ne veut pas les exploiter lui-même. Sur Derive, les coffres ne font que l'une de deux choses : vendre des options et conserver la prime ; ou acheter un actif, le vendre à découvert sur le marché à terme, et gagner l'écart entre les deux prix.

Graphique : Variation sur 30 jours des actifs des coffres, en USD, répartie entre nouveau capital et rendement.
Le nouveau capital et la performance des stratégies sont des raisons différentes de la croissance des coffres, et une seule d'entre elles montre que la stratégie fonctionne.

Graphique : Rendement du coffre de base, en pourcentage annualisé, réparti entre taux de financement et intérêts en espèces.

Graphique : Rendement de l'écart réalisé par le coffre de base pendant la période, en USD.
Ce que les déposants reçoivent finalement dépend des frais facturés par le coffre et de la capacité restante.

Graphique : Frais de gestion, plafond de dépôt et valeur du compte pour chaque coffre, en pourcentage et en USD.
Une partie du volume de trading de la plateforme a été achetée, pas gagnée.

Graphique : Récompenses DRV versées pour 100 $ de volume de trading couvert, en cents, au cours des 30 derniers jours.
Ce que la plateforme a gagné, et qui en a bénéficié
Les frais sont payés par les traders. Le revenu est la portion que la plateforme conserve : 3,37 millions de dollars cette année.

Graphique : Répartition mensuelle des frais entre le registre d'options et le registre de perpétuels, en USD.
Le registre d'options a gagné 2,74 millions de dollars, et le registre de perpétuels a gagné 1,76 million de dollars, soit 60,9 % contre 39,1 %. En février, le registre de perpétuels a gagné plus que le registre d'options.

Graphique : Frais d'options en tant que part de la valeur notionnelle des contrats contrôlée, par mois : 2,94 cents pour 100 $ en janvier, 1,27 cent en septembre.
Le taux de frais d'options est passé de 2,94 cents pour 100 $ échangés en janvier à 1,27 cent en septembre, soit une baisse de 56,7 % depuis le début de l'année. Le volume de transactions a augmenté sur la même période, et les frais totaux ont tout de même progressé.

Graphique : La répartition de chaque dollar de frais entre les traders de devis, la plateforme elle-même et les détenteurs de jetons.
Derive utilise sa part de frais pour des rachats plutôt que pour des distributions. Elle brûle l'offre au lieu de payer les détenteurs de jetons.

Graphique : Chaque barre représente les rachats financés par les frais moins les DRV payés aux stakers au cours d'un mois, en millions de DRV.
Les neuf mois ont été positifs : 16,6 millions de DRV brûlés, 6,1 millions émis. La DAO a brûlé un total de 27 645 461 DRV, soit 35 % des frais. En avril, elle a porté ce ratio de 25 % à 35 % et réduit l'émission hebdomadaire de staking de 250 000 DRV à 100 000, faisant passer le taux d'émission annualisé de 3,8 % à 1,5 %. La période de déstaking a été raccourcie de 28 jours à 7 jours.

Graphique : DRV stakés et leur part de l'offre en circulation, en DRV et en pourcentage.
Cette année, l'offre en circulation a augmenté de 17,1 %, tandis que la part de staking est passée de 39,1 % à 28,6 %.

Graphique : Frais mensuels et part des revenus que la plateforme conserve, en USD.

Graphique : Capitalisation boursière divisée par les revenus annualisés des 90 derniers jours, variation quotidienne.
Ce multiple a évolué plus que tout autre chiffre cette année. En janvier, le marché payait 22,5 fois les revenus annualisés de la plateforme ; il en paie désormais 48,7 fois, soit une hausse de 116,3 %. Le point bas était de 14,3 fois. Les revenus ont continué de croître au cours des mêmes mois, ce qui signifie que la réévaluation n'a pas été causée par un dénominateur en baisse.

Graphique : La capitalisation boursière implicite correspondant à un scénario de revenus donné, multipliée par le multiple, en USD, et la variation requise depuis la dernière clôture pour chaque scénario.
À 48,7x, les revenus correspondant au prix doivent continuer de croître pour soutenir la valorisation. Le tableau ci-dessus évalue chaque hypothèse.
Accords établis
Le 14 septembre, un membre a soumis une proposition visant à déployer Derive V3. Le matching et les transitions d'état du séquenceur s'exécuteront au sein d'une machine virtuelle à connaissance nulle et se règleront sur Ethereum. Les fonds des utilisateurs seront détenus dans des contrats Ethereum. Une fois les positions, soldes et récompenses de la V2 migrés vers l'état genesis de la V3, Derive Chain sera progressivement arrêtée. L'objectif déclaré est d'atteindre le stade 1 de L2Beat, le niveau auquel les utilisateurs peuvent sortir sans l'assistance d'un opérateur.
Le 16 septembre, Derive a déclaré avoir nommé Alex van Voorhees au poste de directeur juridique et de la conformité. Il venait auparavant de FalconX, où il était responsable des affaires juridiques liées aux produits dérivés et occupait le poste de responsable de la conformité par intérim.
La V3 se règle sur Ethereum, et le registre ZEC court actuellement jusqu'en mars 2027. La plateforme a rapporté que sur les 89 100 options d'achat ETH de ce mois, 96 % avaient des prix d'exercice de 5 000 $ et 7 000 $, toutes détenues sur Derive.