Auteur : Cooper Duschang
Compilé par : Shenchao TechFlow
Introduction de Shenchao : La plus grande différence entre ce cycle du marché des altcoins et les précédents est que le capital ne poursuit plus aveuglément les Memes, mais se dirige plutôt vers des protocoles qui peuvent réellement générer des profits. Les privacy coins reviennent en force en raison de leur utilité, tandis que les leaders du lending et des DEX utilisent leurs revenus pour racheter des tokens. L'implication pour les investisseurs est directe : cessez de ne regarder que les narratives et examinez les registres des protocoles.
Points clés à retenir
- Alors que les investisseurs continuent de se concentrer sur l'utilité des tokens et des protocoles, les plateformes de lancement de Meme coins et les privacy coins ont attiré davantage d'intérêt. Dans la classification MSCI, le rendement médian depuis le début de l'année pour les Meme coins est de -27 %.
- Les investisseurs se tournent vers des protocoles générateurs de revenus, tels qu'Aave, qui devrait générer 47 millions de dollars de revenus grâce au protocole de lending sur Ethereum. La monétisation des services devient une mesure de plus en plus importante pour évaluer la croissance des protocoles.
- Des protocoles tels que Hyperliquid et Uniswap utilisent leurs revenus pour racheter et réduire l'offre en circulation de tokens. Depuis l'annonce de son plan de rachat, Uniswap a brûlé plus de 12 millions de dollars de tokens UNI.
Introduction
Le BTC représente environ 56 % de la capitalisation boursière totale des cryptomonnaies. Historiquement, le marché des cryptomonnaies a été dominé par la surveillance des rendements du Bitcoin et de sa réaction aux conditions macroéconomiques. Bien que le Bitcoin puisse représenter une grande partie du marché des cryptomonnaies, il ne représente pas l'ensemble de l'industrie.
Lors des précédents marchés haussiers, le capital affluait généralement d'abord vers les blue chips et les grands actifs cryptographiques (BTC, ETH, SOL), puis vers les monnaies alternatives ou altcoins. Ce n'est plus le cas aujourd'hui. Désormais, les altcoins reçoivent parfois autant, voire plus, d'attention que les grands actifs cryptographiques. Les divers secteurs et sous-secteurs cryptographiques qui composent les altcoins offrent aux investisseurs de nombreuses opportunités de générer des rendements excédentaires.
Lors du récent rebond du marché, l'intérêt des investisseurs pour les altcoins pendant les périodes d'optimisme croissant s'est davantage concentré sur quelques secteurs et protocoles. Dans ce numéro du rapport Network State, nous explorerons certaines des tendances qui animent la performance des privacy coins et des Meme coins, le passage des Meme coins aux protocoles générateurs de revenus, et mettrons en lumière les protocoles qui utilisent leurs revenus pour racheter des tokens afin de restituer de la valeur aux détenteurs de tokens.
Privacy Coins
La nature pseudonyme des blockchains permet aux utilisateurs d'identifier les habitudes de dépenses, les contreparties et d'autres informations, limitant le nombre d'activités sensibles pouvant être exécutées on-chain. L'une des principales solutions de préservation de la confidentialité est le réseau Zcash. Zcash a été forkée du code source de Bitcoin en 2016 et a introduit des fonctionnalités optionnelles de transactions privées et d'adresses. Depuis le début de l'année, Zcash a réalisé un rendement de 218 %.
Source : Talos CM Market Data Pro
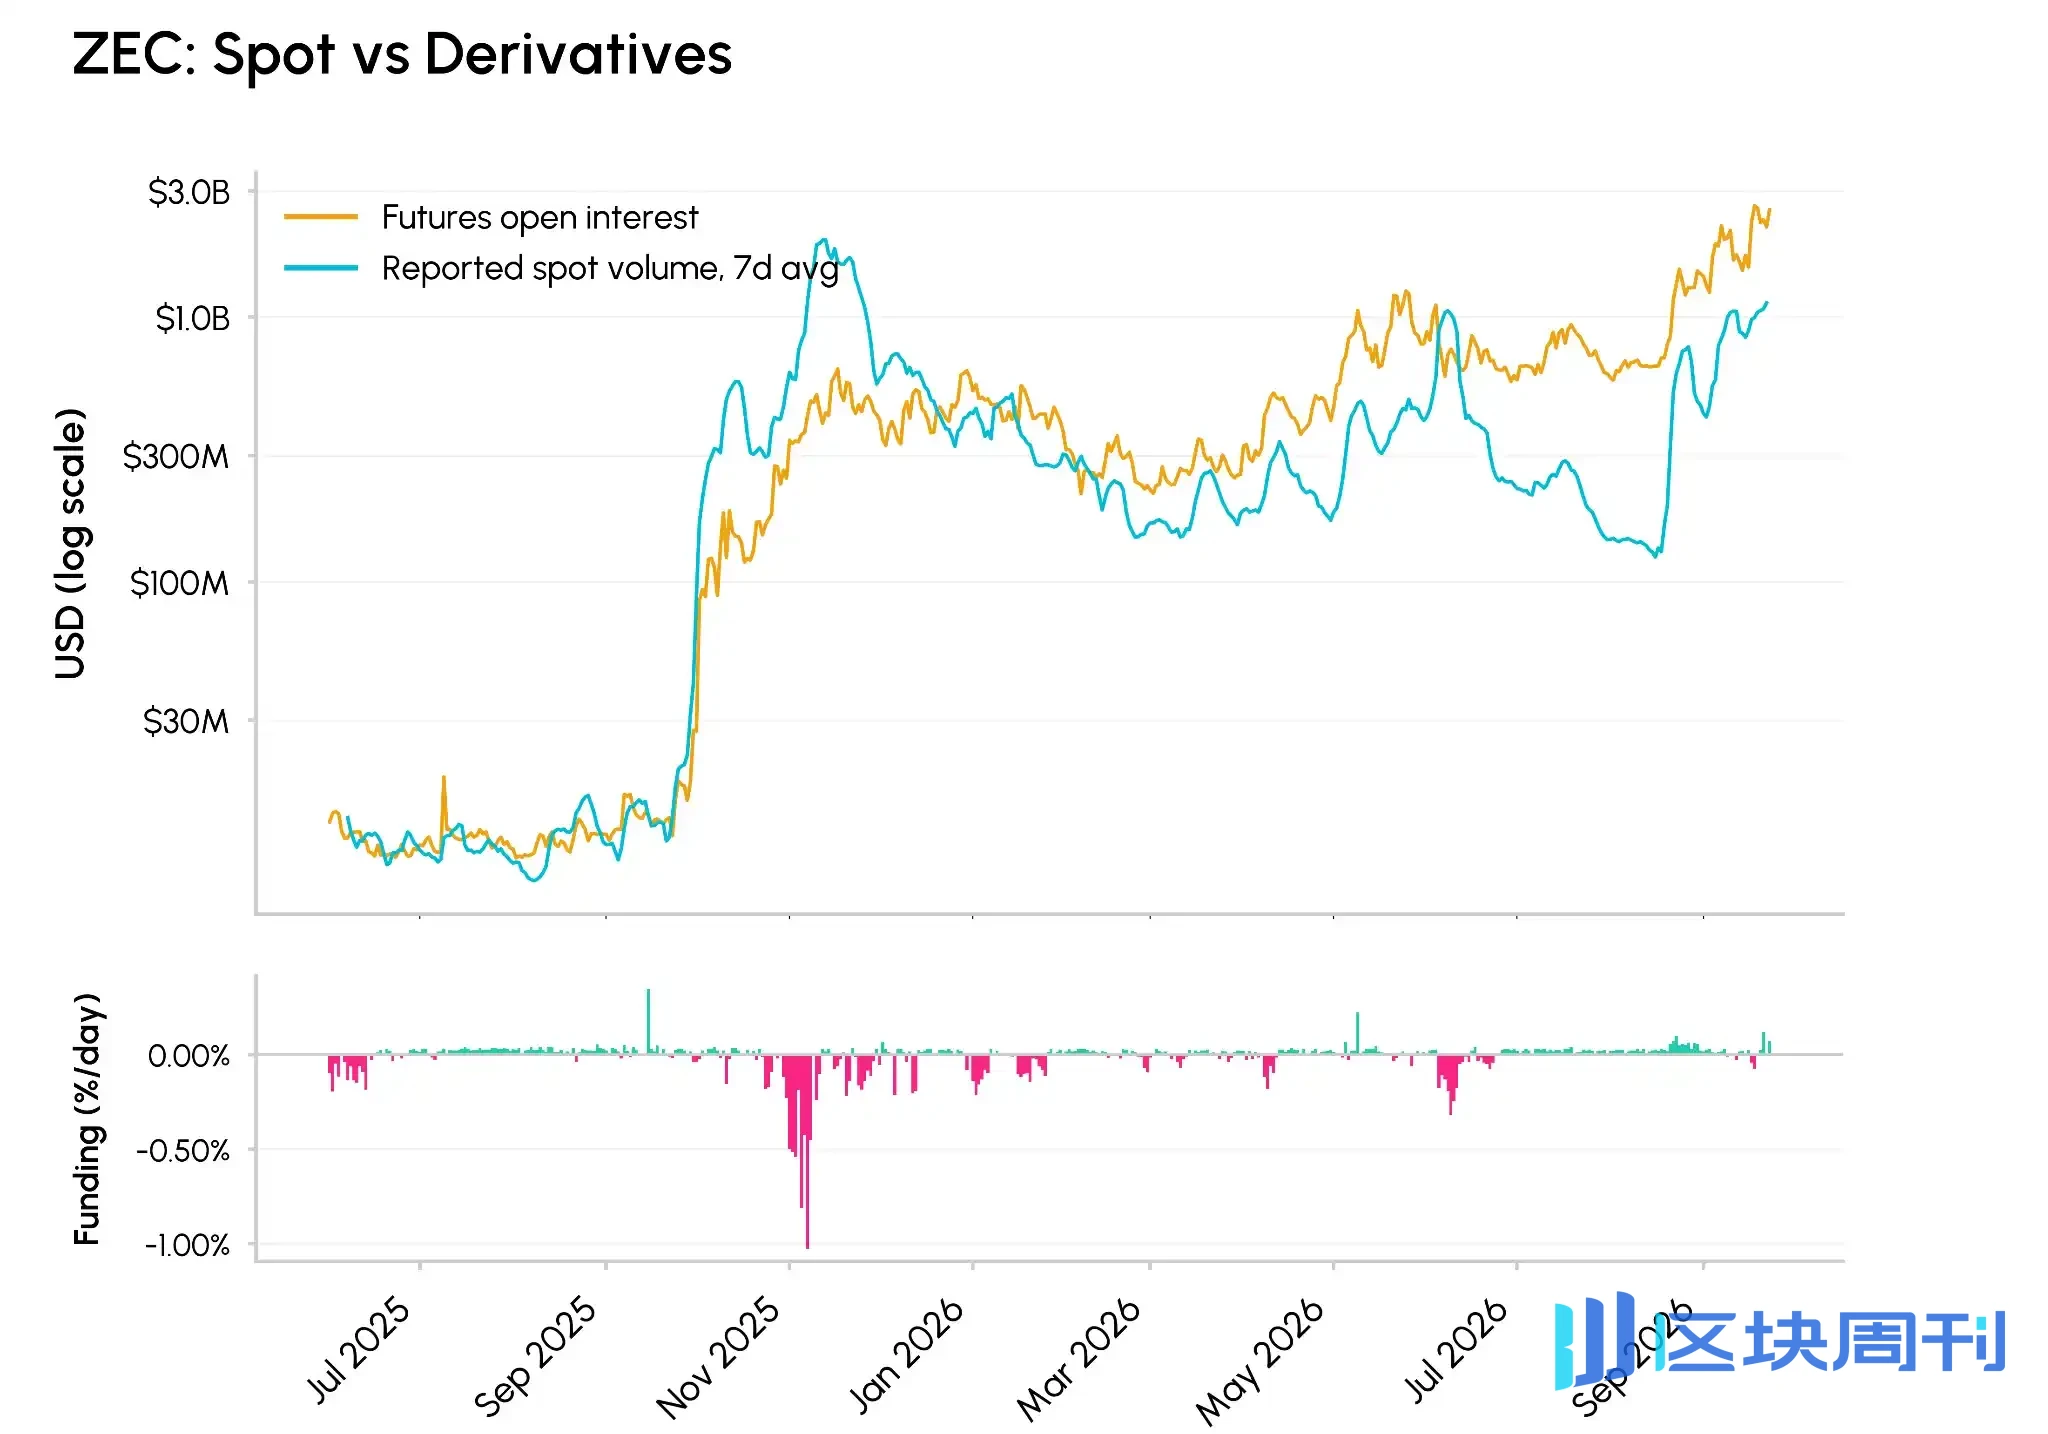
Les contrats à terme sur ZEC ont explosé en octobre 2025, avec un intérêt ouvert dépassant 300 millions de dollars avant 2026. Après que les taux de financement sont devenus négatifs et ont déclenché un renversement, l'intérêt ouvert a continué de grimper et a maintenant dépassé 2 milliards de dollars.

Source: Talos CM Network Data Pro
Zcash prend en charge deux fonctionnalités clés pour renforcer la confidentialité : les pools protégés et les transactions protégées. Les pools protégés offrent des propriétés de sécurité cryptographique et de confidentialité personnalisées. Les transactions protégées utilisent des preuves à divulgation nulle de connaissance pour garder les détails de transaction tels que les participants et les montants cachés.
En 2026, l'offre de ZEC protégée a atteint un nouveau sommet, avec un peu plus de 30 % de l'offre de ZEC détenue dans des adresses protégées ou privées. Les transactions protégées représentaient 52 % du volume total des transactions Zcash, montrant l'adoption par les utilisateurs de la technologie préservant la confidentialité. Dans un contexte de regain d'intérêt pour le marché des cryptomonnaies, l'utilisation a bondi en août 2026.
Meme Coins
Les meme coins ont historiquement aidé les réseaux à amorcer leur liquidité et à attirer des capitaux. Les plateformes de lancement spécifiques à chaque écosystème gagnent du terrain. Les utilisateurs migrent principalement vers Pump.fun sur Solana et Pons sur la chaîne Robinhood ; le token PUMP est en hausse de 134 % depuis le début de l'année.

Source: Talos CM Prices
Tous les meme coins ne sont pas créés égaux : parmi les meme coins, très peu de tokens ont généré des rendements positifs depuis le début de l'année. Dans le sous-secteur MSCI Datonomy, la perte médiane des meme coins est de 27 %.
Les meme coins qui réussissent adoptent de nouvelles méthodes de distribution. Certains meme coins ont créé des pools qui associent le token correspondant à des actions tokenisées. Cette pratique est devenue populaire sur la chaîne Robinhood, où le pool tente de faire monter le prix à la fois du meme coin et de l'action tokenisée en manipulant l'offre en circulation de l'action tokenisée.

Source: Talos CM Network Data Pro
Exemple : un développeur crée un pool Uniswap « MEME/action tokenisée AMC (AMC) ». Les utilisateurs achètent de l'AMC et l'échangent dans le pool pour acheter du MEME. Plus il y a d'AMC dans le pool, plus le prix du token MEME augmente, car la quantité disponible pour l'échange diminue. Lorsque les investisseurs se précipitent pour acquérir du MEME, cela fait monter le prix de l'action tokenisée AMC, car l'offre d'AMC est limitée. Pour répondre à la demande d'AMC, les teneurs de marché autorisés doivent acheter des actions AMC sur les bourses traditionnelles, les tokeniser et les vendre aux acheteurs. Cette pression d'achat vise à faire monter le cours de l'action AMC en découplant le prix de la variante tokenisée de l'action sous-jacente.
Protocoles générateurs de revenus
À l'autre extrémité du spectre, les investisseurs allouent également des fonds à des protocoles qui ont réussi à monétiser leurs services, tels que les plateformes de lancement de meme coins.
La proposition UNIfication d'Uniswap permet au protocole Uniswap de capturer une partie des frais de volume de trading des pools v2 et v3. Avec le mécanisme de commutateur de frais activé, Uniswap peut financer des projets, des incitations et des initiatives supplémentaires qui favorisent la croissance du protocole. En août 2026, sur Ethereum, les pools v3 représentaient environ 47 % du volume de trading d'Uniswap.

Source: Talos CM Market Data Pro
Les protocoles de prêt ont également atteint un espace de croissance durable. Chaque marché de prêt Aave dispose d'un facteur de réserve qui prélève un certain pourcentage des frais d'intérêt gagnés sur les emprunteurs directement dans la trésorerie d'Aave. En raison de la stabilité des prix et de la liquidité profonde, le prêt de stablecoins est très populaire. Sur Ethereum, cinq stablecoins sur Aave représentent environ 68 % du total des revenus de frais. Sur une base annualisée, Aave devrait générer environ 47 millions de dollars de revenus provenant des protocoles de prêt Ethereum.

Source : Talos CM Network Data Pro
Rachats et brûlages de tokens
Une utilisation populaire des revenus du protocole consiste à racheter des tokens sur le marché ouvert et à les brûler ou à les retirer de l'offre. Un nombre croissant de protocoles annoncent des rachats de tokens pour restituer de la valeur aux détenteurs de tokens.

Source : Talos CM Market Data Pro
Hyperliquid utilise continuellement les revenus pour racheter et brûler des tokens HYPE. Les services et produits qui génèrent des revenus pour Hyperliquid incluent :
Volume de trading : Le volume de trading sur les marchés HyperCore, les marchés HIP-3 HyperEVM et les marchés de résultats HIP-4 génère des frais de trading, dont une partie est gérée par Hyperliquid.
Enchères HIP-1 et HIP-3 : Les constructeurs HIP-1 et HIP-3 enchérissent en HYPE pour remporter des enchères. Après avoir remporté une enchère, le constructeur HIP-1 ou HIP-3 peut déployer respectivement des marchés au comptant ou perpétuels sur HyperEVM. Les tokens HYPE misés par le soumissionnaire gagnant sont brûlés.
USDC comme AQAv2 : USDC est un Aligned Quote Asset v2 (AQAv2). Pour chaque 1 $ de rendement gagné sur les Treasuries et actifs à court terme soutenus par USDC sur Hyperliquid, Circle et Coinbase doivent partager environ 90 % du rendement de réserve avec Hyperliquid.
Frais HyperEVM : Les frais pour interagir avec le réseau HyperEVM peuvent être collectés par les validateurs Hyperliquid participant à la sécurité du réseau.
D'autres protocoles générant des revenus, notamment Uniswap et Aave, rachètent et brûlent également des tokens. Sur Ethereum, Uniswap a brûlé plus de 12 millions de dollars de UNI. Les dernières directives émises par la SEC soutiennent que les protocoles fonctionnant correctement peuvent racheter des tokens sans être considérés comme des valeurs mobilières.

Source : Talos CM Network Data Pro
Perspectives
Le récent rallye des altcoins a été plus concentré que par le passé et est considéré comme de meilleure qualité. Les meme coins représentent encore une partie du rallye, mais nous observons une rotation des capitaux vers des tokens de protocole exposés à des thèmes dominants, dont les services des protocoles génèrent des revenus et améliorent le protocole par le réinvestissement ou les rachats de tokens.