Resumen
La Comisión de Bolsa y Valores de Estados Unidos introdujo una Exención de Innovación de cinco años el 17 de septiembre de 2026, creando una vía regulatoria temporal para que ciertas acciones estadounidenses tokenizadas se negocien en cadena. Bajo el marco, los Centros de Valores Tokenizados que cumplan los requisitos pueden facilitar la negociación de acciones tokenizadas del Sistema Nacional de Mercado a través de creadores de mercado automatizados con permiso y fondos de liquidez sin ser tratados como bolsas registradas bajo la definición habitual, siempre que cumplan con un conjunto detallado de condiciones. Los proveedores de liquidez que participan en esos fondos también pueden recibir un alivio condicional limitado de la definición legal de distribuidor.
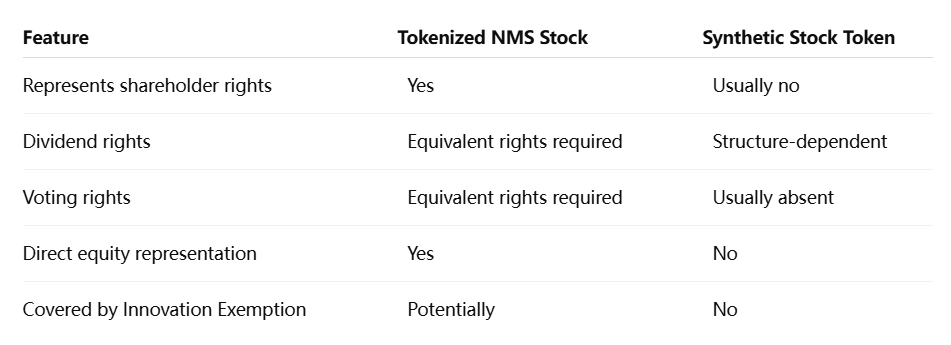
La política no debe interpretarse como que la SEC permite a plataformas cripto sin restricciones tokenizar cualquier acción estadounidense. Las acciones tokenizadas elegibles deben proporcionar a los inversores los mismos derechos y privilegios que la acción tradicional correspondiente, incluidos los derechos de voto y dividendos. Los tokens sintéticos que simplemente siguen el precio de una acción no califican. Los emisores pueden oponerse a la tokenización por terceros, los contratos inteligentes deben ser públicos y auditables, y la negociación debe detenerse cuando la acción subyacente se detiene en su bolsa principal.
La importancia más profunda de la exención es la estructura del mercado. La SEC está permitiendo efectivamente un experimento controlado sobre si la propiedad, el suministro de liquidez, la negociación y la liquidación pueden trasladarse a la infraestructura de blockchain pública sin abandonar las protecciones centrales de la ley de valores. El límite de cinco años indica que el marco es un experimento interino destinado a generar evidencia para futuras reglamentaciones en lugar de una desregulación permanente de los mercados de acciones estadounidenses.
Puntos Clave
- La Exención de Innovación de la SEC crea un marco condicional de cinco años para la negociación de acciones tokenizadas en cadena.
- Las acciones tokenizadas elegibles deben proporcionar los mismos derechos económicos y de accionistas que las acciones tradicionales del NMS.
- Los tokens de acciones sintéticos que solo replican la exposición al precio quedan fuera de la exención.
- La negociación puede utilizar AMM con permiso y fondos de liquidez, pero la participación y la actividad del mercado siguen sujetas a restricciones.
- La política se entiende mejor como un experimento regulado de estructura de mercado que como una negociación de acciones sin permiso y sin restricciones.
¿Qué es la Exención de Innovación de la SEC?
Un experimento de cinco años en la negociación de acciones en cadena
La Exención de Innovación proporciona un alivio temporal y condicional a una nueva categoría de operador de mercado conocido como Centro de Valores Tokenizados, o TSV.
Un TSV puede reunir a compradores y vendedores de acciones tokenizadas del NMS a través de uno o más fondos de liquidez AMM con permiso. Los participantes deben cumplir con los estándares de acceso del centro, lo que significa que el modelo no es equivalente a un intercambio descentralizado completamente abierto donde cualquier billetera necesariamente puede negociar.
Según la orden, los TSV que cumplan los requisitos reciben alivio de la definición de bolsa de la Ley de Bolsa. Ciertos proveedores de liquidez que utilizan capital propio para suministrar acciones tokenizadas a un fondo AMM también pueden recibir alivio condicional de la definición de distribuidor. Las disposiciones antifraude y antimanipulación de la ley federal de valores continúan aplicándose.
Esta es una distinción importante. La SEC no ha suspendido la ley de valores de EE. UU. para acciones basadas en blockchain. En cambio, ha relajado temporalmente clasificaciones regulatorias específicas que de otro modo podrían impedir que operen nuevas estructuras de mercado.
La forma profesional de describir la política es, por lo tanto, experimentación acotada. La SEC está permitiendo que opere una estructura de mercado limitada mientras mantiene los requisitos de protección del inversor y recopila evidencia sobre cómo se comportan los mercados tokenizados.
Por qué importa el límite de cinco años
La exención expira cinco años después de su publicación.
Ese cronograma sugiere que la SEC no ve el marco actual como la arquitectura final para los mercados de acciones tokenizadas. La agencia también ha solicitado comentarios públicos sobre posibles modificaciones y pasos regulatorios futuros.
Los comisionados de la SEC describieron explícitamente la exención como una oportunidad para observar cómo se negocian las acciones tokenizadas del NMS, cómo interactúan los mercados en cadena y tradicionales, y qué categorías regulatorias eventualmente tienen sentido para los centros y proveedores de liquidez.
Esto hace que la exención sea tanto un ejercicio de recopilación de datos como un cambio regulatorio.
Si los mercados tokenizados demuestran un descubrimiento de precios eficiente, una protección robusta del inversor, una liquidación confiable y una vigilancia efectiva, la experiencia podría informar reglas más duraderas. Si surgen problemas materiales, la SEC puede ajustar o reemplazar el marco temporal.
El período de cinco años debe entenderse, por lo tanto, como un laboratorio regulatorio en lugar de una garantía de que el modelo actual se volverá permanente.
¿Qué tipo de acciones tokenizadas pueden negociarse?
Los inversores deben recibir derechos reales de accionista
La Exención de Innovación traza una línea clara entre la propiedad tokenizada y la exposición sintética al precio.
Una acción tokenizada del NMS puesta a disposición en un TSV debe otorgar a los tenedores los mismos derechos y privilegios que las acciones tradicionales de la clase equivalente. Eso incluye derechos económicos y de gobernanza, como dividendos y derechos de voto.
Este requisito es central en el enfoque de la SEC.
Si un token de blockchain simplemente sigue el precio de Apple, Nvidia, Tesla u otra empresa cotizada sin representar los derechos reales asociados con la acción subyacente, no cumple con este marco.
Por lo tanto, la reclamación legal importa más que el formato del token.
Una representación en blockchain de un interés accionario genuino puede potencialmente encajar dentro de la exención. Un derivado sintético que solo refleja el rendimiento del precio de las acciones sigue siendo un tipo diferente de producto financiero.
Los emisores pueden oponerse a la tokenización por terceros
La exención también otorga a las empresas públicas un grado importante de control.
Si un tercero no afiliado al emisor quiere tokenizar las acciones de una empresa y ponerlas a disposición en un TSV, el recinto debe proporcionar aviso por escrito al emisor y dar a la empresa la oportunidad de oponerse. Si el emisor se opone, el valor tokenizado no puede ponerse a disposición bajo la exención.
Esta disposición limita materialmente la idea de la tokenización de acciones sin permiso.
Una plataforma de blockchain no puede simplemente crear una versión tokenizada calificada de cualquier acción cotizada en EE. UU. y confiar en la exención independientemente de la opinión del emisor.
Eso reduce posibles conflictos relacionados con registros de accionistas, acciones corporativas, derechos de voto, dividendos y comunicaciones con inversores.
También muestra que la SEC está intentando integrar la infraestructura de blockchain con la estructura legal existente de las empresas públicas en lugar de crear un sistema de capital paralelo separado de los emisores.
¿Por qué la SEC permite AMM para acciones?
Los AMM introducen una microestructura de mercado diferente
Las acciones tradicionales de EE. UU. se negocian principalmente a través de libros de órdenes donde los compradores y vendedores envían ofertas y demandas, respaldados por bolsas, corredores-distribuidores, creadores de mercado, cámaras de compensación y otros intermediarios.
Un creador de mercado automatizado funciona de manera diferente.
La liquidez se deposita en un fondo, y los contratos inteligentes determinan cómo ocurren las operaciones según mecanismos predefinidos. En los mercados de criptomonedas, este modelo se ha utilizado ampliamente para el comercio descentralizado. La Exención de Innovación de la SEC permite probar una versión con permisos de esta arquitectura con acciones NMS tokenizadas.
La importancia no es simplemente que las acciones puedan existir como tokens.
Es que el mecanismo subyacente de provisión de liquidez puede cambiar.
Si el comercio de acciones basado en AMM se vuelve viable, los mercados de capital podrían eventualmente soportar nuevas formas de liquidez programable, liquidación automatizada y transferencia continua de propiedad. La infraestructura de mercado podría volverse más modular, con contratos inteligentes realizando funciones que actualmente requieren múltiples intermediarios.
Sin embargo, los AMM también introducen riesgos desconocidos en los mercados de capital públicos.
La eficiencia del capital viene con nuevas preguntas sobre riesgos
El comercio con AMM puede ofrecer beneficios potenciales, incluidos saldos de fondos más transparentes, liquidación programable, fricción operativa reducida y ventanas de negociación potencialmente más largas.
Pero el modelo plantea preguntas difíciles.
Los proveedores de liquidez pueden enfrentar selección adversa cuando los operadores informados interactúan con fondos cuyos precios se ajustan mecánicamente. Los activos volátiles pueden crear riesgo de inventario, mientras que las fórmulas de precios mal diseñadas pueden llevar a una ejecución ineficiente. Las vulnerabilidades de los contratos inteligentes introducen un riesgo tecnológico que las bolsas de valores tradicionales gestionan de manera diferente.
La fragmentación de la liquidez es otro problema.
Si la misma acción se negocia simultáneamente en bolsas tradicionales, múltiples recintos tokenizados y varios fondos de liquidez, el descubrimiento de precios puede volverse más complejo. El arbitraje puede mantener los precios alineados, pero también requiere un movimiento eficiente de capital y una conectividad de mercado confiable.
Es por eso que la SEC impuso límites en el número de símbolos y el volumen de negociación bajo la exención en lugar de abrir inmediatamente todo el mercado de valores de EE. UU. al comercio AMM sin restricciones.
La política permite probar la estructura de mercado a escala controlada antes de que los reguladores decidan si debería expandirse.
¿Significa la Exención de Innovación que las acciones de EE. UU. pueden negociarse 24/7?
No automáticamente
La infraestructura de blockchain es técnicamente capaz de operar continuamente, pero la exención de la SEC no significa que cada acción tokenizada de EE. UU. pueda negociarse inmediatamente las 24 horas sin restricciones.
Una de las condiciones explícitas es que un TSV debe detener la negociación de una acción tokenizada siempre que la negociación de la acción NMS subyacente se detenga en su bolsa de cotización principal.
Esto mantiene el mercado tokenizado vinculado a las protecciones centrales del mercado de valores tradicional.
La SEC está examinando por separado cuestiones más amplias en torno a la negociación de acciones las 24 horas, pero la tokenización no anula las suspensiones de todo el mercado, las suspensiones específicas de emisores ni otros controles regulatorios.
La mejor interpretación es que la infraestructura blockchain aumenta la posibilidad técnica de negociación en horario extendido, mientras que el marco regulatorio sigue determinando cuándo se permite negociar.
Los contratos inteligentes deben seguir siendo transparentes y auditables
La SEC también exige que los contratos inteligentes utilizados por los TSV sean auditables, públicos y estén desplegados en un libro mayor distribuido público y sin permisos.
Esto crea un modelo híbrido inusual.
La infraestructura blockchain debe ser pública y sin permisos a nivel del libro mayor, pero la participación en el propio TSV está sujeta a permisos.
Esa combinación permite que las transacciones y la lógica de los contratos inteligentes se beneficien de la transparencia de la blockchain pública, al tiempo que otorga al centro de negociación el control sobre quién puede acceder a la negociación de valores regulados.
Esto es sustancialmente diferente de las DeFi totalmente sin permisos.
Puede convertirse en un modelo importante para la adopción institucional de blockchain de manera más amplia: infraestructura de liquidación pública combinada con acceso regulado en la capa de aplicación.
¿Podrían las acciones tokenizadas cambiar las bolsas y las corredurías?
Las funciones del mercado podrían volverse más modulares
La posible disrupción proviene de separar funciones que actualmente están agrupadas en toda la infraestructura del mercado tradicional.
La negociación, la liquidación, la custodia, el mantenimiento de registros, el suministro de liquidez y la transferencia de propiedad pueden ser gestionados cada vez más por diferentes capas tecnológicas.
Una acción tokenizada podría, en teoría, negociarse a través de un fondo de liquidez de contrato inteligente, liquidarse en la cadena y actualizar los registros de propiedad mucho más rápido que una transacción de valores convencional de varios pasos.
Eso no significa que las bolsas, los corredores, los custodios o los agentes de transferencia desaparezcan. En cambio, sus roles pueden cambiar.
Las instituciones tradicionales podrían operar TSV ellas mismas, integrar la liquidación en blockchain, proporcionar custodia regulada, suministrar liquidez a los fondos AMM o construir interfaces que oculten la complejidad de la blockchain a los inversores.
Los nuevos participantes también podrían competir con los intermediarios establecidos si cumplen con los requisitos de la SEC.
Por lo tanto, el impacto estructural probable no es un simple reemplazo de Wall Street por las DeFi. Es una mayor competencia sobre qué partes de la infraestructura del mercado de valores permanecen centralizadas y qué funciones se vuelven programables.
Las protecciones existentes de los inversores aún limitan el modelo
La exención conserva varias restricciones importantes.
Las acciones NMS tokenizadas siguen siendo valores. Las normas antifraude y antimanipulación siguen aplicándose. Los emisores pueden oponerse a la tokenización no afiliada. Los centros de negociación deben divulgar información sobre sus operaciones y actividad de negociación. El número de valores y el volumen total de negociación están limitados, y el acceso está sujeto a permisos.
Esto limita sustancialmente la comparación con los mercados cripto descentralizados.
La SEC no está permitiendo la negociación global anónima de valores estadounidenses a través de fondos sin restricciones. Está probando infraestructura de mercado basada en blockchain dentro de un perímetro existente de la ley de valores.
Ese límite regulatorio será importante al evaluar qué empresas nativas de cripto, corredurías, bolsas y proveedores de tecnología institucional pueden participar de manera realista.
La exención de innovación se centra más en la estructura del mercado que en la tokenización
El desarrollo más importante en la Exención de Innovación de la SEC no es simplemente que las acciones estadounidenses puedan representarse como tokens de blockchain.
Los valores tokenizados han existido antes.
Lo que cambia es que la SEC está permitiendo explícitamente una forma controlada de negociación secundaria en la cadena utilizando AMM con permisos e infraestructura de blockchain pública, al tiempo que proporciona exenciones específicas de las definiciones tradicionales de bolsa y distribuidor.
Eso convierte la tokenización de una tecnología de emisión en un experimento de estructura de mercado.
Por lo tanto, las cuestiones centrales durante los próximos cinco años se referirán a la calidad de ejecución, la liquidez, la protección de los inversores, la vigilancia, la eficiencia de la liquidación, la interoperabilidad con los mercados tradicionales y si las estructuras AMM pueden manejar acciones públicas sin introducir nuevos riesgos inaceptables.
El potencial es significativo. La liquidación en blockchain podría reducir la fricción operativa, los mercados programables podrían cambiar el suministro de liquidez y los libros mayores públicos podrían mejorar la transparencia en partes del ciclo de vida de los valores. Las limitaciones son igualmente importantes: riesgo de contratos inteligentes, liquidez fragmentada, derechos de los emisores, controles de acceso regulatorios y la necesidad de preservar mercados justos y ordenados.
La propia SEC ha enmarcado la exención como temporal y basada en evidencia, en lugar de una desregulación permanente.
Para los inversores y las empresas de infraestructura de mercado, la conclusión más útil, por lo tanto, no es que "Wall Street se haya trasladado onchain". La conclusión más precisa es que los reguladores de EE. UU. han abierto una ventana de prueba de cinco años en la que la infraestructura onchain del mercado de valores puede demostrar si merece un lugar permanente junto al sistema tradicional de valores.
Fuentes
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.