Escrito por: Rita
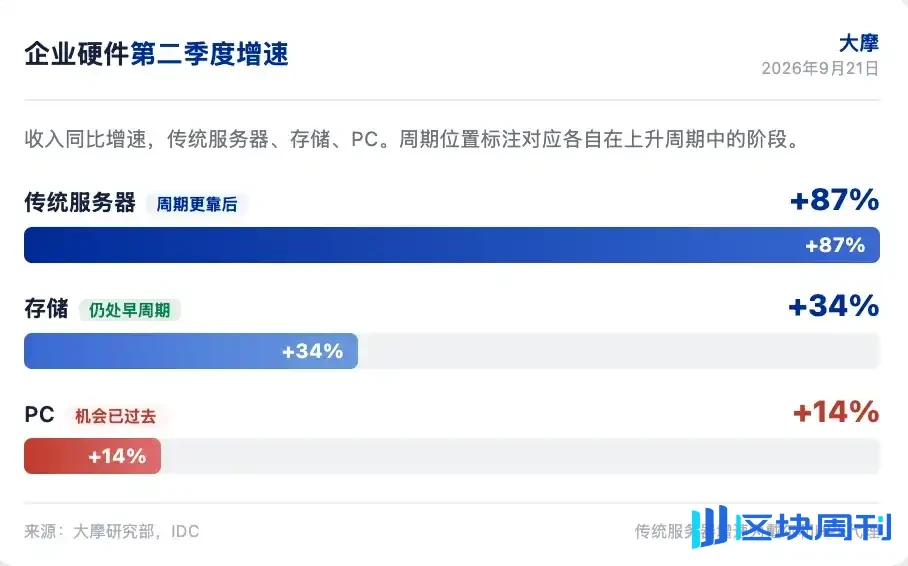
El gasto empresarial en hardware se fortaleció en todos los ámbitos en el segundo trimestre. Morgan Stanley señaló en su informe de hardware de TI publicado el 21 de septiembre de 2026 que los ingresos de servidores tradicionales crecieron un 87% interanual, el almacenamiento creció un 34% y los PC crecieron un 14%, alcanzando todos las tasas de crecimiento más altas en más de una década excluyendo la pandemia. Pero el mercado ya ha calado en esta ronda de fortaleza; 6 de 8 acciones de hardware empresarial tuvieron múltiplos de valoración más bajos después de los resultados que antes, a pesar de que el EPS del próximo año fiscal se revisó al alza en un promedio del 12%. Morgan Stanley cree que si el gasto es fuerte ya no es la pregunta clave; cuánto puede durar este ciclo es lo clave.
El juicio central de Morgan Stanley es que el almacenamiento aún está en la etapa temprana de un ciclo alcista, el ciclo de servidores es más tardío y el PC ya se ha deteriorado rápidamente. Las principales preferencias de la firma son P y SNX, seguidas de HPE, neutral en Dell y con sobreponderación en HPQ. Dell tiene la ejecución más fuerte, pero la valoración ya lo refleja; HPQ enfrenta una doble presión de la demanda de PC y los márgenes de beneficio.
El gasto empresarial en hardware se mantiene fuerte
El crecimiento del gasto empresarial en hardware se fortaleció en todos los ámbitos en el segundo trimestre. Los ingresos de servidores tradicionales crecieron un 87% interanual, el almacenamiento creció un 34%, acelerándose desde el 23% en el primer trimestre, y los ingresos de PC crecieron un 14%. Morgan Stanley señaló que estas tasas de crecimiento están todas en los niveles más altos en más de una década excluyendo la pandemia. Pero el mercado ya está viendo a través de la fortaleza a corto plazo; 6 de 8 acciones de OEM empresariales, VAR y distribución tuvieron múltiplos de valoración más bajos después de los resultados que antes, a pesar de que el EPS de consenso del próximo año fiscal se revisó al alza en un promedio del 12%, con múltiplos P/E comprimiéndose alrededor de 1 vuelta en promedio.
La encuesta AlphaWise de Morgan Stanley muestra que la fortaleza actual es principalmente cíclica, impulsada por ciclos de renovación típicos y compras anticipadas de grandes empresas, con la mayoría de las cargas de trabajo de IA aún en la nube. La implementación de IA en las instalaciones se está expandiendo, pero sigue siendo un despliegue minoritario, con la cuota de carga de trabajo de IA en las instalaciones disminuyendo 3 puntos porcentuales durante el próximo año. Morgan Stanley cree que Dell y HPE tienen la oportunidad de beneficiarse de la IA continua en las instalaciones, lo que es un factor incremental detrás del rendimiento sostenido de las acciones de ambas compañías después de los resultados.
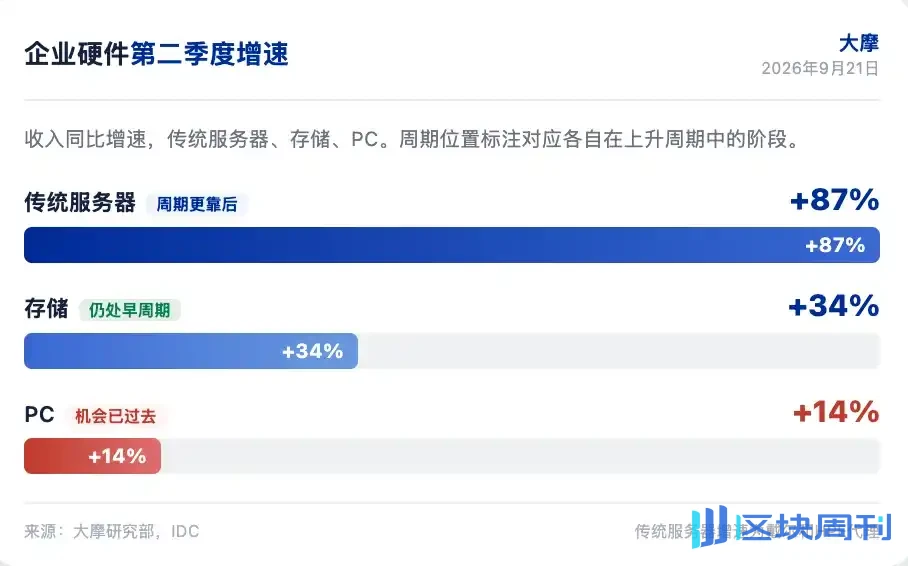
El almacenamiento aún está en la etapa temprana del ciclo
El crecimiento del almacenamiento se está acelerando y se encuentra en la etapa temprana de un ciclo alcista. Morgan Stanley señaló que el ciclo de servidores es más tardío y que la mayor parte de la oportunidad en PC ya ha pasado. El almacenamiento tiene la pista más larga entre los tres. En los datos de almacenamiento OEM externo del segundo trimestre, P tuvo el mayor aumento en la cuota de envío de EB y el segundo mayor aumento en la cuota de ingresos, solo por detrás de Dell. El precio de P es más moderado que el de NTAP, la eficiencia del producto es mayor y las empresas se inclinan cada vez más por dar nuevos proyectos de almacenamiento a P.
Morgan Stanley reiteró su calificación de sobreponderación sobre P con un precio objetivo de $119. P cotiza actualmente a aproximadamente 29 veces sus ganancias, un 14% por debajo de su promedio de tres años. Los pares OEM empresariales cotizan actualmente más de 2 desviaciones estándar por encima de su valoración promedio histórica. Morgan Stanley cree que el mercado subestima el potencial de revisión de ganancias de P, especialmente el crecimiento récord y los nuevos pedidos de clientes de hiperescala. El día del analista del 23 de septiembre es un catalizador importante, con la guía de margen operativo a largo plazo como la métrica clave. Un margen operativo bajo del 20% sería decepcionante, un 20% medio estaría en línea y un 20% medio-alto sería una sorpresa positiva.
Acumulación de márgenes de servidores sin precedentes
La acumulación de márgenes de servidores tradicionales ha alcanzado niveles sin precedentes. Tanto Dell como HPE están experimentando esta tendencia. Tomemos a Dell como ejemplo: los servidores de IA de bajo margen aumentaron del 49% de los ingresos de ISG hace un año al 52%, pero el margen bruto de ISG se expandió 200 puntos básicos interanuales hasta el 23,6%. Morgan Stanley estima que incluso con los márgenes brutos de servidores de IA y almacenamiento aumentando interanualmente, el margen bruto de servidores tradicionales de Dell superó el 30% por primera vez, aproximadamente 9 puntos porcentuales más interanual, mientras que los precios de NAND y DRAM aumentaron entre un 340% y un 550% interanual, y estos dos representaron históricamente alrededor del 40% de la lista de materiales de servidores tradicionales.
Dell y HPE están ajustando activamente sus precios, con escasez de suministro, configuraciones ricas y demanda inelástica que juntas impulsan el diferencial precio-costo mucho más allá de los niveles históricos. Morgan Stanley estima que si las unidades de servidores, el ASP y los ingresos de Dell para el F1Q27 permanecen sin cambios, pero el margen bruto de servidores tradicionales se normaliza a un dígito bajo del 20%, el EPS del F1H27 sería un 13% menor, alrededor de $1.52. Aproximadamente $3.75 del EPS del FY27 proviene del apilamiento de márgenes de servidores tradicionales. Morgan Stanley cree que mientras los precios de la memoria sigan subiendo y la oferta permanezca restringida, el apilamiento de márgenes no desaparecerá pronto. La firma elevó el margen bruto de servidores tradicionales de Dell para el FY27 y FY28 en 50 a 80 puntos básicos, y elevó su precio objetivo de $499 a $511.
Dell tiene la ejecución más sólida pero una valoración alta
La ejecución de Dell es extremadamente sólida, y el mercado está dispuesto a recompensar al mejor jugador. Los ingresos del segundo trimestre de Dell crecieron un 58% interanual, el ingreso neto creció un 189%, superando a Lenovo, HPE, P, NTAP y HPQ. Las acciones de Dell subieron un 34% en 2.5 semanas, mientras que otros OEM de hardware subieron un promedio del 9%. La prima de Dell en relación con la valoración histórica también es mayor que la de sus pares. Morgan Stanley señaló que Dell es el ganador para todo clima dentro del grupo de OEM: ganador en IA en la nube, ganador en las instalaciones, ganador geopolítico y ganador en la cadena de suministro.
Pero Morgan Stanley mantiene una calificación neutral sobre Dell con un precio objetivo de $511. La razón es que el mercado ya ha reflejado una ejecución sólida, la prima de valoración es obvia y existe incertidumbre sobre la sostenibilidad de las ganancias en la etapa posterior del ciclo. Las compras adelantadas de servidores tradicionales y el apilamiento de márgenes eventualmente se normalizarán, momento en el cual el crecimiento de la IA, las ganancias de participación, el rendimiento superior del almacenamiento y el apalancamiento operativo serán necesarios para respaldar las ganancias. Morgan Stanley cree que la ejecución reciente de Dell es indiscutible, pero a los niveles de valoración actuales, la asimetría positiva de riesgo-recompensa es limitada.
P y SNX son las principales selecciones
Los nombres de hardware empresarial más preferidos de Morgan Stanley son P y SNX, seguidos por HPE. P es el líder en el mercado de matrices todo flash, ganando participación continuamente, beneficiándose de que todo flash crece más rápido que el mercado general de almacenamiento empresarial. El negocio de hiperescala de P proporciona un potencial de ingresos y margen bruto a largo plazo que el mercado aún no ha valorado completamente. La valoración de P está por debajo de su promedio histórico, mientras que los pares OEM empresariales están más de dos desviaciones estándar por encima de su promedio histórico.
SNX se beneficia tanto de la distribución de infraestructura empresarial como del capex de clientes de hiperescala. Morgan Stanley espera que la facturación del negocio de distribución de SNX se componga a una tasa del 11% hasta el FY28, superando a sus pares; la facturación de la fabricación por contrato de Hyve se componga anualmente al 64%, y a medida que nuevos proyectos de hiperescala se aceleren, su participación en el beneficio operativo aumente a alrededor del 50%, impulsando un crecimiento anual compuesto del EPS de más del 30%. SNX cotiza actualmente a aproximadamente 10 veces el EPS del FY27 y 8 veces el EPS del FY28, y Morgan Stanley cree que el mercado subestima las ganancias de participación, el crecimiento de las ganancias y el valor de opción de Hyve. Precio objetivo $334.
HPQ enfrenta doble presión
HPQ enfrenta una doble presión por la demanda de PC y los márgenes de beneficio. El margen operativo de Personal Systems del segundo trimestre fue del 4.6%, aproximadamente 4.3% excluyendo los reembolsos de aranceles, una caída de aproximadamente 110 puntos básicos interanual. El margen operativo de CSG de Dell es aproximadamente 330 puntos básicos superior al de HPQ, expandiéndose alrededor de 120 puntos básicos interanual hasta el 7.6%. Morgan Stanley señaló que la brecha de ejecución entre los OEM de PC se está ampliando. La dirección de HPQ cree que el cuarto trimestre es el punto más bajo para los márgenes de Personal Systems y espera una recuperación en el FY27, pero Morgan Stanley cree que esta recuperación enfrenta presión por la inflación de componentes y unidades débiles.
HPQ cotiza a 11 veces el EPS del FY27 de Street y 12.5 veces el EPS de MSE, lo que Morgan Stanley encuentra cada vez más difícil de justificar. HPQ es el único OEM en cobertura cuyo P/E se expandió antes de las ganancias, a pesar de tener la revisión de ganancias más pequeña. Históricamente, HPQ ha cotizado a aproximadamente 7 veces las ganancias durante períodos de ingresos y beneficios en declive. Morgan Stanley mantiene una calificación de infraponderar con un precio objetivo de $19, lo que implica una caída de más del 40% desde los niveles actuales. La firma espera que los ingresos de HPQ para el FY27 disminuyan un 2% y el EPS disminuya un 16%, ambos por debajo del consenso del mercado.
Catalizadores próximos densos
Hay varios catalizadores importantes en las próximas semanas. 22 de septiembre reunión del COO de Dell, donde Morgan Stanley se centra en la asignación de la cadena de suministro, los precios de servidores tradicionales, la economía de servidores de IA y el attach de almacenamiento. 23 de septiembre día del analista de P, centrado en la economía de hiperescala y la guía de margen operativo a largo plazo. 24 de septiembre ganancias de SNX, centrado en las ganancias de participación en distribución y detalles de Hyve. 30 de septiembre día del analista de redes de HPE, centrado en si la integración de Aruba y Juniper se traduce en crecimiento sostenido, y la escala de la oportunidad de AMD Helios.
A principios de octubre, los datos preliminares del tercer trimestre de IDC sobre PC, que ofrecen una lectura de primera mano sobre la gravedad del deterioro de los PC. Los ingresos mensuales de los ODM de Taiwán se publicarán antes del 10 de octubre, lo que proporcionará transparencia sobre los envíos de servidores de IA, servidores tradicionales y portátiles. Los puntos de datos de la cadena de suministro, especialmente la oferta y los precios de DRAM y NAND, son clave para juzgar el poder de fijación de precios de los OEM y la sostenibilidad del apilamiento de márgenes de los servidores. Las verificaciones mensuales de los VAR y las encuestas a los CIO, que proporcionan evidencia sobre si las intenciones de servidores han alcanzado su punto máximo y si el almacenamiento y las redes se están acelerando.
Si la demanda de almacenamiento y servidores continúa superando la oferta en 2027, ¿se revertirá la compresión de valoración de las acciones de hardware empresarial, o el mercado seguirá descontando un pico del ciclo de forma anticipada?

Este artículo es una recopilación e interpretación de Chaoxiang Research de un informe de investigación de un corredor de bolsa externo (Morgan Stanley, 21 de septiembre de 2026), combinado con información de mercado disponible públicamente. Las calificaciones, precios objetivo, previsiones de beneficios y juicios relacionados citados en el artículo son todas las opiniones de los analistas del corredor de bolsa y representan únicamente la posición de su institución; no representan las opiniones de Chaoxiang Research y no constituyen ningún consejo de inversión.
Los mercados conllevan riesgo, y las decisiones deben tomarse de forma independiente. Este artículo no debe utilizarse como base para comprar o vender ningún valor.