Überblick
Die U.S. Securities and Exchange Commission hat einen fünfjährigen Regulierungsweg für den begrenzten Onchain-Handel mit tokenisierten US-Aktien geschaffen, was einen der bisher klarsten Versuche darstellt, eine blockchain-native Marktstruktur in das National Market System zu integrieren. Am 17. September 2026 erließ die SEC ihre „Innovation Exemption“, die qualifizierten Tokenized Securities Venues, oder TSVs, vorübergehende und bedingte Erleichterungen gewährt, die permissioned Automated Market Maker und Liquiditätspools nutzen, um den Handel mit tokenisierten Aktien zu ermöglichen. Die Erleichterung erstreckt sich auch auf bestimmte Liquiditätsanbieter, die andernfalls möglicherweise unter die Definition eines Dealers im Exchange Act fallen könnten.
Die Maßnahme ist bedeutend, stellt jedoch keine pauschale Genehmigung für den freien Onchain-Handel mit US-Aktien dar. Berechtigte tokenisierte NMS-Aktien unterliegen Beschränkungen hinsichtlich der Symbole und des Handelsvolumens, müssen dieselben Rechte und Privilegien wie die entsprechenden traditionellen Aktien wahren und müssen den Handel einstellen, wenn die zugrunde liegende Aktie an ihrer primären Börse ausgesetzt wird. Smart Contracts, die von qualifizierten Handelsplätzen verwendet werden, müssen ebenfalls öffentlich, auditierbar und auf öffentlichen, permissionless verteilten Ledgern bereitgestellt sein.
Die tiefere Implikation ist daher nicht einfach, dass Aktien nun als Token dargestellt werden können. Die SEC beginnt zu testen, ob regulierte Sekundärmarktfunktionen – einschließlich Liquiditätsbereitstellung, automatisierter Ausführung und Handelszugang – über Blockchain-Infrastruktur betrieben werden können, ohne die mit konventionellen Wertpapieren verbundenen gesetzlichen Rechte aufzugeben.
Wichtige Erkenntnisse
- Die SEC hat einen vorübergehenden, bedingten Fünfjahresrahmen für den begrenzten Handel mit tokenisierten Aktien erlassen.
- Qualifizierte Tokenized Securities Venues können permissioned AMMs und Liquiditätspools nutzen.
- Berechtigte tokenisierte NMS-Aktien müssen die wirtschaftlichen und Governance-Rechte entsprechender traditioneller Aktien wahren.
- Der Rahmen sieht Beschränkungen hinsichtlich Symbolen, Volumen, Offenlegung und Handelsaussetzungen vor.
- Das größere Experiment besteht darin, ob sich die regulierte US-Sekundärmarktinfrastruktur teilweise onchain verlagern kann.
Was hat die SEC tatsächlich für den Handel mit tokenisierten Aktien geöffnet?
Die Innovation Exemption schafft ein kontrolliertes Marktstruktur-Experiment
Die Anordnung der SEC vom 17. September gewährt zwei miteinander verbundene Formen vorübergehender Ausnahmeerleichterungen. Erstens können qualifizierte Tokenized Securities Venues eine Erleichterung von der Definition einer „Exchange“ im Exchange Act erhalten, während sie den permissioned Handel mit berechtigten tokenisierten NMS-Aktien über Automated Market Maker und Liquiditätspools ermöglichen. Zweitens können bestimmte Liquiditätsanbieter, die proprietäre tokenisierte Aktien für diese Pools bereitstellen, eine bedingte Erleichterung von der Definition eines „Dealers“ im Exchange Act erhalten. Beide Ausnahmen sind vorübergehend und laufen fünf Jahre nach der Veröffentlichung aus.
Diese Struktur ist wichtig, weil die SEC keinen unregulierten parallelen Aktienmarkt schafft. Sie lockert vorübergehend bestimmte regulatorische Definitionen, damit Marktteilnehmer eine andere Ausführungsarchitektur unter eng definierten Bedingungen testen können. Die Teilnehmer handeln weiterhin mit Wertpapieren, und die tokenisierten Vermögenswerte bleiben mit den Rechten der zugrunde liegenden NMS-Aktie verbunden. In praktischer Hinsicht trennt die Aufsichtsbehörde die Frage, ob eine Aktie ein Wertpapier bleibt, von der Frage, ob die Infrastruktur, die zum Handel mit diesem Wertpapier verwendet wird, genau wie eine traditionelle Börse aussehen muss.
Dadurch ähnelt der Rahmen eher einem kontrollierten Marktstruktur-Experiment als einem Deregulierungsprogramm. SEC-Vorsitzender Paul Atkins beschrieb die Ausnahme als Brücke zu dauerhafterer Regelsetzung, was darauf hindeutet, dass die Behörde beabsichtigt zu beobachten, wie sich diese Märkte entwickeln, bevor sie entscheidet, welche langfristige Regulierungsarchitektur gelten soll.
Ist dies eine vollständige Genehmigung des Onchain-Aktienhandels?
Nein. Der Umfang des Handels mit tokenisierten Aktien im Rahmen der Ausnahme bleibt bewusst begrenzt. Die SEC verlangt Beschränkungen hinsichtlich der Anzahl berechtigter Symbole und des gehandelten Volumens, während die Handelsplätze selbst betriebliche, Offenlegungs- und Zugangsbedingungen einhalten müssen. Wenn die zugrunde liegende Aktie an ihrer primären Börse ausgesetzt wird, muss auch der entsprechende tokenisierte Instrument den Handel einstellen.
Diese letzte Anforderung ist besonders wichtig, weil sie verhindert, dass der Blockchain-Handelsplatz während einer förmlichen regulatorischen Aussetzung zu einem unabhängigen Markt für Preisbildung wird. Das tokenisierte Instrument kann einen anderen Ausführungsmechanismus verwenden, bleibt jedoch an den regulatorischen Status des zugrunde liegenden Wertpapiers gebunden. Dies bewahrt eine direkte Verbindung zwischen dem Onchain-Handelsplatz und dem bestehenden National Market System, anstatt dass zwei völlig getrennte Märkte entstehen.
Der Rahmen gibt der Blockchain-Infrastruktur daher Raum für Innovation, während die rechtliche Identität der Aktie intakt bleibt. Für Anleger ist der wichtigste Unterschied, dass die Tokenisierung die technologische Darstellung und den Handelsablauf verändert; sie ändert nicht automatisch die rechtliche Natur des Wertpapiers.
Was macht eine SEC-konforme tokenisierte Aktie anders?
Tokenisierung kann Aktionärsrechte nicht beseitigen
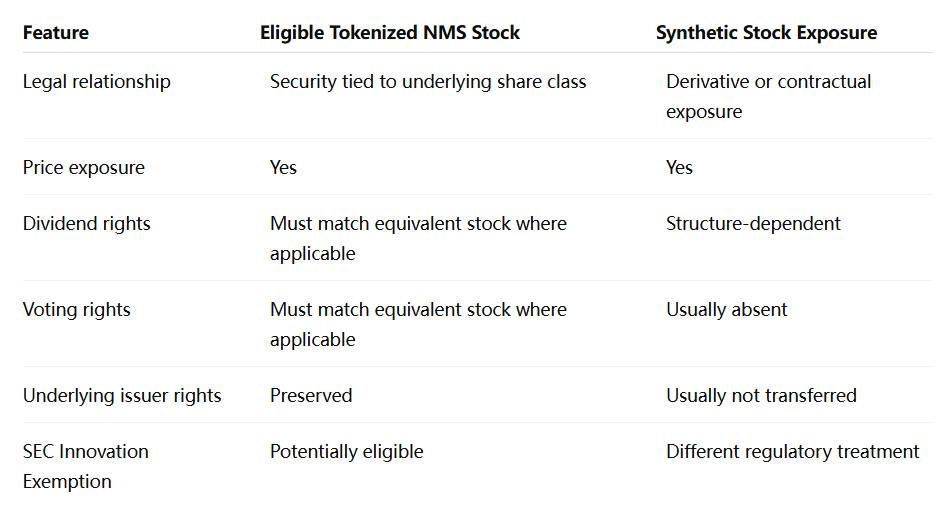
Eine der strengsten Bedingungen im SEC-Rahmenwerk ist, dass eine tokenisierte NMS-Aktie, die über einen qualifizierten TSV gehandelt wird, den Inhabern dieselben Rechte und Privilegien bieten muss wie die entsprechende Klasse traditioneller Aktien. SEC-Erklärungen verweisen speziell auf Rechte wie den Erhalt von Dividenden und die Ausübung von Stimmrechten.
Dies unterscheidet das Rahmenwerk von vielen synthetischen Eigenkapitalprodukten, die lediglich den Marktpreis einer Aktie nachbilden. Ein an Apple gebundenes Derivat kann ein Preisengagement vermitteln, ohne dem Inhaber Eigentumsrechte an Apple zu gewähren. Eine qualifizierte tokenisierte Apple-Aktie unter diesem SEC-Rahmenwerk muss dagegen die substanziellen Rechte bewahren, die mit dem entsprechenden traditionellen Wertpapier verbunden sind.
Diese Anforderung ist strategisch wichtig für die breitere Tokenisierungsbranche. Wenn tokenisierte Aktien Teil der Mainstream-Wertpapierinfrastruktur werden sollen, können sie sich nicht allein auf die Preisnachbildung verlassen. Anleger, Emittenten, Broker und Aufsichtsbehörden benötigen Klarheit über Dividenden, Stimmrechte, Eigentumsnachweise, Unternehmensmaßnahmen und darüber, was passiert, wenn der Tokenisierungsanbieter ausfällt.
Emittenten behalten ein wichtiges Maß an Kontrolle
Die SEC verlangt außerdem, dass ein TSV einen Emittenten benachrichtigt, bevor der Handel mit einer von einem nicht verbundenen Dritten erstellten tokenisierten Version ermöglicht wird, und dem Emittenten muss die Möglichkeit gegeben werden, Einspruch zu erheben. SEC-Vorsitzender Atkins erklärte, dass Emittenten verhindern können, dass ihr Wertpapier im Rahmen dieses Verfahrens an einem TSV gehandelt wird.
Diese Bedingung befasst sich mit einem sensiblen Thema bei tokenisierten Aktien: ob eine unabhängige Plattform in der Lage sein sollte, eine Onchain-Repräsentation der Aktien eines börsennotierten Unternehmens ohne Beteiligung des Emittenten zu erstellen. Das SEC-Rahmenwerk verbietet die Tokenisierung durch Dritte nicht vollständig, geht aber nicht so weit, die Zustimmung des Emittenten für irrelevant zu erklären.
Aus marktstruktureller Sicht könnte dies beeinflussen, welches Geschäftsmodell dominant wird. Emittentengeführte Tokenisierung bietet eine stärkere Unternehmensintegration, könnte sich aber langsam entwickeln. Tokenisierung durch Dritte kann die Abdeckung schneller erweitern, benötigt jedoch Governance-Kontrollen, die irreführende oder unerwünschte Repräsentationen von Wertpapieren börsennotierter Unternehmen verhindern.
Warum sind AMMs für den Handel mit tokenisierten Aktien wichtig?
Die Innovation liegt in der Handelsarchitektur, nicht nur im Token
Tokenisierte Wertpapiere existieren seit Jahren in verschiedenen Formen, aber die SEC-Ausnahme wird bedeutsamer, weil sie regelt, wie diese Vermögenswerte nach der Emission gehandelt werden können. Qualifizierte TSVs können permissionierte AMMs und Liquiditätspools nutzen, anstatt sich ausschließlich auf die kontinuierlichen zentralen Limit-Orderbücher zu verlassen, die mit herkömmlichen Börsen verbunden sind.
Das ist ein grundlegender Unterschied im Marktdesign. Traditionelle Aktien werden über Geld- und Briefkurse gehandelt, die von Marktteilnehmern und Intermediären eingereicht werden. Ein AMM kann stattdessen gepoolte Liquidität und algorithmische Preisregeln nutzen, um Transaktionen zu erleichtern. DeFi hat gezeigt, dass dieses Modell stets verfügbare Liquidität für digitale Vermögenswerte bereitstellen kann, aber seine Anwendung auf regulierte Wertpapiere wirft eine neue Reihe von Fragen zu Spreads, Preisbildung, Bestandsrisiko und Anlegerschutz auf.
Wichtig ist, dass das SEC-Rahmenwerk eine offene Blockchain-Infrastruktur mit permissioniertem Marktzugang kombiniert. Smart Contracts müssen öffentlich und auditierbar sein und auf einem öffentlichen, permissionlosen Distributed Ledger operieren, aber Teilnehmer, die mit dem TSV interagieren, unterliegen den Zugangsstandards des Handelsplatzes.
Dieses hybride Design könnte sich für die institutionelle Tokenisierung als relevanter erweisen als entweder vollständig geschlossene private Blockchains oder völlig permissionlose Wertpapiermärkte. Die Blockchain kann unabhängig beobachtbar bleiben, während der Zugang zum regulierten Wertpapierhandel kontrolliert bleibt.
Öffentliche Smart Contracts könnten die Markttransparenz verändern
Die Anforderung, dass Smart Contracts öffentlich und auditierbar sein müssen, schafft ein Transparenzmodell, das sich stark von einem Großteil der konventionellen Finanzinfrastruktur unterscheidet. Marktteilnehmer können potenziell die Ausführungslogik, die Pool-Mechanik und das Vertragsverhalten direkt inspizieren, anstatt sich ausschließlich auf proprietäre Börsensysteme zu verlassen.
Diese Transparenz beseitigt Risiken nicht. Smart Contracts können Fehler enthalten, wirtschaftliche Annahmen können fehlschlagen und öffentlicher Code garantiert nicht, dass jeder Anleger die Risiken versteht. Aber das Modell schafft die Möglichkeit einer maschinenverifizierbaren Marktinfrastruktur, in der zentrale Ausführungsregeln kontinuierlich überwacht werden können.
Wenn das Experiment gelingt, könnte die langfristige Wirkung daher über tokenisierte Aktien selbst hinausgehen. Blockchain-basierte Ausführung könnte beeinflussen, wie Aufsichtsbehörden über Auditierbarkeit, Abwicklungsaufzeichnungen und Transparenz in anderen Wertpapiermärkten denken.
Warum ist der Fünfjahreszeitraum wichtig?
Die SEC verschafft sich Zeit für evidenzbasierte Regelsetzung
Fünf Jahre sind ungewöhnlich bedeutsam, weil sie den Marktteilnehmern genügend Zeit geben, Infrastruktur aufzubauen und echte Betriebsdaten zu generieren, während die SEC die Möglichkeit behält, den regulatorischen Ansatz später zu ändern. Die Behörde bezeichnet die Erleichterung ausdrücklich als vorübergehend und hat um öffentliche Stellungnahmen zu möglichen Änderungen und nächsten Schritten gebeten.
Dies schafft einen regulatorischen Zielkonflikt. Ein sehr kurzer Pilot könnte allein deshalb scheitern, weil Unternehmen nicht genügend Zeit haben, die Kosten für den Aufbau konformer Infrastruktur zu rechtfertigen. Eine dauerhafte Erleichterung hingegen könnte Regulierungsbehörden an Regeln binden, bevor sie verstehen, wie sich Onchain-Märkte im großen Maßstab verhalten. Ein Fünfjahresfenster versucht, zwischen diesen Extremen zu liegen.
Für die Branche werden die wichtigsten Belege nicht die Anzahl der Tokenisierungsankündigungen sein. Regulierungsbehörden werden echte Handelsvolumina, Liquiditätskonzentration, Anlegerbeteiligung, Smart-Contract-Vorfälle und das Verhalten tokenisierter Märkte in Phasen der Volatilität beobachten können. Diese Beobachtungen könnten schließlich dauerhafte Regeln für den blockchainbasierten Wertpapierhandel prägen.
Der Rahmen sollte daher als Beginn einer regulatorischen Datenerfassungsphase betrachtet werden und nicht als endgültiges Design der tokenisierten US-Kapitalmärkte.
Könnten tokenisierte Aktien die Markteffizienz verbessern?
Onchain-Märkte könnten Handels- und Abwicklungsabläufe komprimieren
Das stärkste langfristige Argument für tokenisierte Wertpapiere ist nicht, dass Anleger eine Blockchain-Version jedes Aktientickers benötigen. Die folgenreichere Chance ist die Integration von Handel, Eigentumsnachweisen und Abwicklung in programmierbare Infrastruktur.
Traditionelle Wertpapiermärkte trennen mehrere Funktionen über Börsen, Broker, Clearingstellen, Verwahrer, Transferstellen und Abwicklungssysteme. Diese Architektur bietet umfangreiche Schutzmaßnahmen, schafft aber auch Abstimmungs- und Betriebskomplexität. Tokenisierte Infrastruktur könnte es potenziell ermöglichen, dass Eigentumsnachweise und Transaktionslogik direkter interagieren.
Die SEC-Ausnahme beseitigt nicht selbst traditionelle Clearing- oder Abwicklungsfunktionen und beweist auch nicht, dass ein AMM effizienter ist als ein Orderbuch. Was sie bietet, ist eine kontrollierte Umgebung, in der diese Behauptungen an echten Wertpapieren getestet werden können.
Die wichtigsten Kennzahlen werden daher Transaktionskosten, Liquiditätstiefe, Abwicklungszuverlässigkeit und die Frage umfassen, ob institutionelle Teilnehmer bedeutende operative Vorteile erkennen. Wenn der tokenisierte Aktienhandel lediglich bestehende Marktfunktionen mit zusätzlicher Blockchain-Komplexität repliziert, könnte die Akzeptanz begrenzt bleiben. Wenn er die Kapitaleffizienz oder den Zugang wesentlich verbessert, ohne den Anlegerschutz zu schwächen, wird der Fall deutlich stärker.
Was sind die Hauptrisiken und Einschränkungen?
Liquiditätsfragmentierung könnte wichtiger sein als Blockchain-Geschwindigkeit
Eine potenzielle Schwäche ist die Fragmentierung. Traditionelle Aktien werden bereits über mehrere Börsen und alternative Handelssysteme gehandelt, aber diese Handelsplätze operieren innerhalb einer ausgereiften Marktstruktur mit konsolidierten Daten und etablierten Routing-Praktiken. Die Hinzufügung von Blockchain-Liquiditätspools könnte zusätzliche Handelsplätze schaffen, an denen dasselbe wirtschaftliche Wertpapier über unterschiedliche Mechanismen gehandelt wird.
Wenn tokenisierte Märkte klein bleiben, könnten die Spreads breiter sein und die Preisbildung weiterhin von konventionellen Börsen abhängen. Wenn sie schnell wachsen, müssen Regulierungsbehörden bestimmen, wie Onchain-Preise mit dem National Market System interagieren. Die Anforderung, den tokenisierten Handel zusammen mit der primären Börsennotierung auszusetzen, zeigt, dass die SEC diese Verknüpfung bereits als wichtig erachtet.
Auch das Smart-Contract-Risiko bleibt erheblich. Öffentlicher und prüfbarer Code verbessert die Transparenz, kann aber eine fehlerfreie Ausführung nicht garantieren. Eine Software-Schwachstelle, die einen tokenisierten Aktienhandelsplatz betrifft, würde regulierte Wertpapiere und nicht rein krypto-native Vermögenswerte betreffen, was potenziell schwierige Fragen zu Handelsrückabwicklungen, Eigentumsnachweisen und Anlegerentschädigung aufwerfen könnte.
Schließlich ist die Ausnahme selbst vorübergehend. Marktteilnehmer, die um den Rahmen herum aufbauen, müssen die Möglichkeit berücksichtigen, dass dauerhafte Regeln ihre Geschäftsmodelle vor Ablauf des Fünfjahreszeitraums ändern könnten.
MEXC-Ansicht: Tokenisierung bewegt sich von Vermögenswerten zur Marktstruktur
Der folgenreichste Teil der SEC-Maßnahme ist nicht die Möglichkeit, einen Aktien-Token auf einer Blockchain zu platzieren. Tokenisierung wird wirtschaftlich bedeutsam, wenn auch die umliegenden Finanzfunktionen – Handel, Liquiditätsbereitstellung, Abwicklung und Eigentumsnachweise – beginnen, über programmierbare Infrastruktur zu operieren.
Für digitale Vermögensmärkte ist dies ein wichtiger Unterschied. Ein Großteil des ersten RWA-Zyklus konzentrierte sich auf tokenisierte Treasury-Fonds und andere Vermögenswerte, deren primäre Innovation die digitale Emission war. Der SEC-Rahmen verschiebt die Diskussion in Richtung Sekundärmarktarchitektur. Permissioned AMMs, prüfbare Smart Contracts und tokenisierte Wertpapiere mit vollen Aktionärsrechten beginnen zu testen, ob Blockchain ändern kann, wie regulierte Märkte funktionieren, und nicht nur, wie Vermögenswerte dargestellt werden.
Die relevanten Indikatoren in den nächsten Jahren werden daher Liquidität, Handelskosten, institutionelle Beteiligung und die Zuverlässigkeit tokenisierter Unternehmensmaßnahmen sein. Wenn sich diese Kennzahlen verbessern, könnte die Tokenisierung zu einer Infrastrukturgeschichte werden und nicht nur zu einer Geschichte des Anlageformats. Wenn die Aktivität fragmentiert und dünn bleibt, könnte die konventionelle Marktarchitektur trotz der technologischen Neuheit effizienter bleiben.
Der SEC-Rahmen macht tokenisierte Aktien zu einem echten Markttest
Die fünfjährige Innovationsausnahme der SEC versetzt den tokenisierten Aktienhandel in eine folgenreichere Phase. Die Vereinigten Staaten prüfen nicht mehr nur, ob Wertpapiere auf Blockchains dargestellt werden können; die Aufsichtsbehörde erlaubt nun qualifizierten Handelsplätzen zu testen, wie tatsächliche NMS-Aktien über permissionierte AMMs und Liquiditätspools unter vorübergehenden Ausnahmen von bestimmten Definitionen des Exchange Act gehandelt werden können.
Die Einschränkungen sind erheblich. Förderfähige Vermögenswerte unterliegen Symbol- und Volumengrenzen, Aktionärsrechte müssen gewahrt bleiben, Emittenten können gegen die Tokenisierung durch nicht verbundene Dritte Einspruch erheben, Smart Contracts müssen Transparenzanforderungen erfüllen und der tokenisierte Handel muss eingestellt werden, wenn die zugrunde liegende Aktie ausgesetzt wird. Diese Bedingungen machen deutlich, dass es sich nicht um uneingeschränkten Blockchain-Handel handelt.
Diese Einschränkung ist auch das, was das Experiment bedeutsam macht. Die SEC versucht, technologische Innovation von den rechtlichen Schutzmechanismen zu trennen, die an traditionelle Wertpapiere geknüpft sind. Wenn das Modell funktioniert, könnten künftige Regeln es ermöglichen, dass sich ein größerer Teil des Wertpapiermarktstapels in Richtung programmierbarer Infrastruktur bewegt, ohne dass Anleger herkömmliche Eigentumsrechte aufgeben müssen.
Die nächsten fünf Jahre werden daher weniger an der Anzahl der Aktien gemessen, die tokenisierte Versionen erhalten, sondern vielmehr daran, ob diese Handelsplätze dauerhafte Liquidität, zuverlässige Ausführung und messbare operative Vorteile nachweisen können. Der tokenisierte Aktienhandel hat nun einen regulatorischen Weg in den Vereinigten Staaten; die schwierigere Aufgabe besteht darin, zu beweisen, dass die Marktstruktur tatsächlich besser ist.
Quellen
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/rules-regulations/2026/09/4-927
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.