Überblick
Die U.S. Securities and Exchange Commission führte am 17. September 2026 eine fünfjährige Innovationsausnahme ein, die einen vorübergehenden regulatorischen Weg für bestimmte tokenisierte US-Aktien schafft, die onchain gehandelt werden können. Im Rahmen dieses Rahmens können qualifizierte Tokenized Securities Venues den Handel mit tokenisierten National Market System-Aktien über permissionierte automatisierte Market Maker und Liquiditätspools ermöglichen, ohne als registrierte Börsen im üblichen Sinne behandelt zu werden, sofern sie eine detaillierte Reihe von Bedingungen einhalten. Liquiditätsanbieter, die an diesen Pools teilnehmen, können ebenfalls eine begrenzte bedingte Erleichterung von der gesetzlichen Definition eines Dealers erhalten.
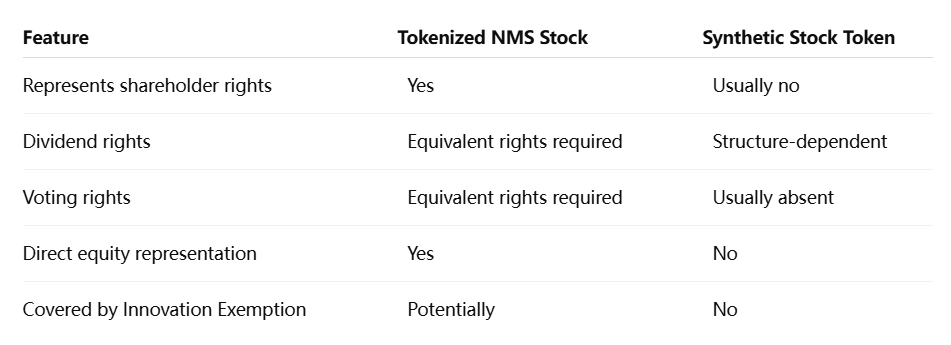
Die Politik sollte nicht dahingehend interpretiert werden, dass die SEC uneingeschränkten Krypto-Plattformen erlaubt, jede US-Aktie zu tokenisieren. Berechtigte tokenisierte Aktien müssen Anlegern die gleichen Rechte und Privilegien wie die entsprechende traditionelle Aktie bieten, einschließlich Stimm- und Dividendenrechten. Synthetische Token, die lediglich einen Aktienkurs nachbilden, qualifizieren sich nicht. Emittenten können gegen die Tokenisierung durch Dritte Einspruch erheben, Smart Contracts müssen öffentlich und auditierbar sein, und der Handel muss eingestellt werden, wenn die zugrunde liegende Aktie an ihrer Primärbörse ausgesetzt wird.
Die tiefere Bedeutung der Ausnahme liegt in der Marktstruktur. Die SEC erlaubt effektiv ein kontrolliertes Experiment, ob Eigentum, Liquiditätsbereitstellung, Handel und Abwicklung auf öffentliche Blockchain-Infrastruktur verlagert werden können, ohne grundlegende wertpapierrechtliche Schutzmaßnahmen aufzugeben. Die fünfjährige Begrenzung deutet darauf hin, dass der Rahmen ein vorläufiges Experiment ist, das dazu dienen soll, Erkenntnisse für zukünftige Regelungen zu gewinnen, und nicht eine dauerhafte Deregulierung der US-Aktienmärkte.
Wichtige Erkenntnisse
- Die SEC-Innovationsausnahme schafft einen fünfjährigen bedingten Rahmen für den Onchain-Handel mit tokenisierten Aktien.
- Berechtigte tokenisierte Aktien müssen die gleichen wirtschaftlichen und Aktionärsrechte wie traditionelle NMS-Aktien bieten.
- Synthetische Aktien-Token, die nur das Kursengagement nachbilden, fallen nicht unter die Ausnahme.
- Der Handel kann permissionierte AMMs und Liquiditätspools nutzen, aber Teilnahme und Marktaktivität bleiben Beschränkungen unterworfen.
- Die Politik ist besser als reguliertes Marktstruktur-Experiment zu verstehen denn als uneingeschränkter permissionless Aktienhandel.
Was ist die SEC-Innovationsausnahme?
Ein fünfjähriges Experiment im Onchain-Aktienhandel
Die Innovationsausnahme bietet vorübergehende, bedingte Erleichterungen für eine neue Kategorie von Marktbetreibern, die als Tokenized Securities Venue oder TSV bekannt ist.
Eine TSV kann Käufer und Verkäufer tokenisierter NMS-Aktien über einen oder mehrere permissionierte AMM-Liquiditätspools zusammenbringen. Teilnehmer müssen die Zugangsstandards des Handelsplatzes erfüllen, was bedeutet, dass das Modell nicht mit einer vollständig offenen dezentralen Börse gleichzusetzen ist, an der grundsätzlich jede Wallet handeln kann.
Gemäß der Anordnung erhalten qualifizierte TSVs Erleichterung von der Definition einer Börse im Exchange Act. Bestimmte Liquiditätsanbieter, die Eigenkapital verwenden, um tokenisierte Aktien einem AMM-Pool zuzuführen, können ebenfalls bedingte Erleichterung von der Definition eines Dealers erhalten. Die Betrugs- und Manipulationsbekämpfungsvorschriften des Bundeswertpapierrechts gelten weiterhin.
Dies ist eine wichtige Unterscheidung. Die SEC hat das US-Wertpapierrecht für blockchainbasierte Aktien nicht ausgesetzt. Stattdessen hat sie vorübergehend bestimmte regulatorische Klassifizierungen gelockert, die andernfalls neue Marktstrukturen am Betrieb hindern könnten.
Die professionelle Art, die Politik zu beschreiben, ist daher begrenztes Experimentieren. Die SEC erlaubt den Betrieb einer begrenzten Marktstruktur, behält jedoch Anlegerschutzanforderungen bei und sammelt Erkenntnisse darüber, wie sich tokenisierte Märkte verhalten.
Warum die fünfjährige Begrenzung wichtig ist
Die Ausnahme läuft fünf Jahre nach Veröffentlichung aus.
Dieser Zeitrahmen deutet darauf hin, dass die SEC den aktuellen Rahmen nicht als endgültige Architektur für tokenisierte Aktienmärkte betrachtet. Die Behörde hat auch um öffentliche Stellungnahmen zu möglichen Änderungen und zukünftigen regulatorischen Schritten gebeten.
Die SEC-Kommissare beschrieben die Ausnahme ausdrücklich als Gelegenheit zu beobachten, wie tokenisierte NMS-Aktien gehandelt werden, wie Onchain- und traditionelle Märkte interagieren und welche regulatorischen Kategorien schließlich für Handelsplätze und Liquiditätsanbieter sinnvoll sind.
Dies macht die Ausnahme ebenso sehr zu einer Datenerhebungsübung wie zu einer regulatorischen Änderung.
Wenn tokenisierte Märkte effiziente Preisbildung, robusten Anlegerschutz, zuverlässige Abwicklung und wirksame Überwachung demonstrieren, könnten die Erfahrungen informativ für dauerhaftere Regeln sein. Wenn wesentliche Probleme auftreten, kann die SEC den vorübergehenden Rahmen anpassen oder ersetzen.
Der Fünfjahreszeitraum sollte daher als regulatorisches Labor verstanden werden und nicht als Garantie dafür, dass das aktuelle Modell dauerhaft wird.
Welche Art von tokenisierten Aktien kann gehandelt werden?
Anleger müssen echte Aktionärsrechte erhalten
Die Innovationsausnahme zieht eine klare Grenze zwischen tokenisiertem Eigentum und synthetischem Kursengagement.
Eine tokenisierte NMS-Aktie, die auf einer TSV verfügbar gemacht wird, muss Inhabern die gleichen Rechte und Privilegien wie traditionelle Aktien der entsprechenden Klasse gewähren. Dazu gehören wirtschaftliche und Governance-Rechte wie Dividenden- und Stimmrechte.
Diese Anforderung ist zentral für den Ansatz der SEC.
Wenn ein Blockchain-Token lediglich den Preis von Apple, Nvidia, Tesla oder eines anderen börsennotierten Unternehmens abbildet, ohne die tatsächlichen Rechte zu repräsentieren, die mit der zugrunde liegenden Aktie verbunden sind, qualifiziert er sich nicht unter diesem Rahmen.
Der rechtliche Anspruch ist daher wichtiger als das Token-Format.
Eine Blockchain-Repräsentation eines echten Eigenkapitalanteils kann möglicherweise unter die Ausnahme fallen. Ein synthetisches Derivat, das nur die Aktienkursentwicklung nachbildet, bleibt eine andere Art von Finanzprodukt.
Emittenten können gegen die Tokenisierung durch Dritte Einspruch erheben
Die Ausnahme gibt börsennotierten Unternehmen auch ein wichtiges Maß an Kontrolle.
Wenn ein Dritter, der nicht mit dem Emittenten verbunden ist, die Aktien eines Unternehmens tokenisieren und auf einem TSV verfügbar machen möchte, muss der Handelsplatz dem Emittenten eine schriftliche Mitteilung zukommen lassen und dem Unternehmen die Möglichkeit geben, Einspruch zu erheben. Wenn der Emittent Einspruch erhebt, kann das tokenisierte Wertpapier nicht unter der Ausnahme verfügbar gemacht werden.
Diese Bestimmung schränkt die Idee der genehmigungsfreien Aktien-Tokenisierung erheblich ein.
Eine Blockchain-Plattform kann nicht einfach eine qualifizierende tokenisierte Version einer beliebigen US-börsennotierten Aktie erstellen und sich unabhängig von der Ansicht des Emittenten auf die Ausnahme verlassen.
Das reduziert potenzielle Konflikte in Bezug auf Aktionärsregister, Unternehmensmaßnahmen, Stimmrechte, Dividenden und Investorenkommunikation.
Es zeigt auch, dass die SEC versucht, die Blockchain-Infrastruktur in die bestehende Rechtsstruktur börsennotierter Unternehmen zu integrieren, anstatt ein paralleles Eigenkapitalsystem zu schaffen, das von den Emittenten losgelöst ist.
Warum erlaubt die SEC AMMs für Aktien?
AMMs führen eine andere Marktmikrostruktur ein
Traditionelle US-Aktien werden in erster Linie über Orderbücher gehandelt, in denen Käufer und Verkäufer Gebote und Angebote einreichen, unterstützt von Börsen, Broker-Dealern, Market Makern, Clearing-Firmen und anderen Intermediären.
Ein automatisierter Market Maker funktioniert anders.
Liquidität wird in einen Pool eingezahlt, und Smart Contracts bestimmen, wie Trades nach vordefinierten Mechanismen ablaufen. In Kryptomärkten wurde dieses Modell weit verbreitet für dezentralen Handel genutzt. Die SEC Innovation Exemption erlaubt es, eine genehmigungspflichtige Version dieser Architektur mit tokenisierten NMS-Aktien zu testen.
Die Bedeutung liegt nicht einfach darin, dass Aktien als Token existieren können.
Es geht darum, dass sich der zugrunde liegende Mechanismus der Liquiditätsbereitstellung ändern kann.
Wenn AMM-basierter Aktienhandel lebensfähig wird, könnten Aktienmärkte irgendwann neue Formen programmierbarer Liquidität, automatisierter Abwicklung und kontinuierlicher Eigentumsübertragung unterstützen. Die Marktinfrastruktur könnte modularer werden, wobei Smart Contracts Funktionen übernehmen, die derzeit mehrere Intermediäre erfordern.
Allerdings bringen AMMs auch ungewohnte Risiken in die öffentlichen Aktienmärkte.
Kapital Effizienz bringt neue Risikofragen mit sich
Der AMM-Handel kann potenzielle Vorteile bieten, darunter transparentere Pool-Guthaben, programmierbare Abwicklung, reduzierte operative Reibung und möglicherweise längere Handelsfenster.
Aber das Modell wirft schwierige Fragen auf.
Liquiditätsanbieter können einer adversen Selektion ausgesetzt sein, wenn informierte Händler mit Pools interagieren, deren Preise sich mechanisch anpassen. Volatile Vermögenswerte können Bestandsrisiken erzeugen, während schlecht konzipierte Preisformeln zu ineffizienter Ausführung führen können. Schwachstellen in Smart Contracts führen zu einem Technologierisiko, das traditionelle Aktienbörsen anders handhaben.
Liquiditätsfragmentierung ist ein weiteres Problem.
Wenn dieselbe Aktie gleichzeitig an traditionellen Börsen, mehreren tokenisierten Handelsplätzen und mehreren Liquiditätspools gehandelt wird, kann die Preisermittlung komplexer werden. Arbitrage kann die Preise in Einklang halten, erfordert aber auch effiziente Kapitalbewegungen und zuverlässige Marktkonnektivität.
Deshalb hat die SEC Beschränkungen für die Anzahl der Symbole und das Handelsvolumen im Rahmen der Ausnahme auferlegt, anstatt sofort den gesamten US-Aktienmarkt für uneingeschränkten AMM-Handel zu öffnen.
Die Politik erlaubt es, die Marktstruktur in kontrolliertem Umfang zu testen, bevor die Regulierungsbehörden entscheiden, ob sie ausgeweitet werden soll.
Bedeutet die Innovation Exemption, dass US-Aktien rund um die Uhr gehandelt werden können?
Nicht automatisch
Die Blockchain-Infrastruktur ist technisch in der Lage, kontinuierlich zu arbeiten, aber die SEC-Ausnahme bedeutet nicht, dass jede tokenisierte US-Aktie sofort ohne Einschränkungen rund um die Uhr gehandelt werden kann.
Eine der ausdrücklichen Bedingungen ist, dass ein TSV den Handel mit einer tokenisierten Aktie einstellen muss, wann immer der Handel mit der zugrunde liegenden NMS-Aktie an ihrer primären Börsennotierung ausgesetzt wird.
Dies hält den tokenisierten Markt mit den Kernschutzmechanismen des traditionellen Aktienmarktes verbunden.
Die SEC prüft separat umfassendere Fragen rund um den 24-Stunden-Aktienhandel, aber die Tokenisierung setzt keine marktweiten Aussetzungen, emittentenspezifische Suspensionen oder andere regulatorische Kontrollen außer Kraft.
Die bessere Interpretation ist, dass die Blockchain-Infrastruktur die technische Möglichkeit des Handels außerhalb der üblichen Zeiten erhöht, während der regulatorische Rahmen weiterhin bestimmt, wann Handel erlaubt ist.
Smart Contracts müssen transparent und prüfbar bleiben
Die SEC verlangt außerdem, dass die von TSVs verwendeten Smart Contracts prüfbar, öffentlich und auf einem öffentlichen, genehmigungsfreien verteilten Ledger bereitgestellt werden.
Dies schafft ein ungewöhnliches Hybridmodell.
Die Blockchain-Infrastruktur muss auf der Ledger-Ebene öffentlich und genehmigungsfrei sein, aber die Teilnahme am TSV selbst ist genehmigungspflichtig.
Diese Kombination ermöglicht es Transaktionen und Smart-Contract-Logik, von der Transparenz öffentlicher Blockchains zu profitieren, während der Handelsplatz die Kontrolle darüber behält, wer auf den regulierten Wertpapierhandel zugreifen darf.
Dies unterscheidet sich wesentlich von vollständig genehmigungsfreiem DeFi.
Es könnte zu einem wichtigen Modell für die institutionelle Blockchain-Adoption im weiteren Sinne werden: öffentliche Abwicklungsinfrastruktur kombiniert mit reguliertem Zugang auf der Anwendungsebene.
Könnten tokenisierte Aktien Börsen und Broker verändern?
Marktfunktionen könnten modularer werden
Das potenzielle Störungspotenzial entsteht durch die Trennung von Funktionen, die derzeit über die traditionelle Marktinfrastruktur gebündelt sind.
Handel, Abwicklung, Verwahrung, Aufzeichnung, Liquiditätsbereitstellung und Eigentumsübertragung könnten zunehmend von verschiedenen technologischen Schichten übernommen werden.
Eine tokenisierte Aktie könnte theoretisch über einen Smart-Contract-Liquiditätspool gehandelt werden, onchain abgewickelt werden und Eigentumsaufzeichnungen viel schneller aktualisieren als eine herkömmliche mehrstufige Wertpapiertransaktion.
Das bedeutet nicht, dass Börsen, Broker, Verwahrstellen oder Transferstellen verschwinden. Stattdessen könnten sich ihre Rollen ändern.
Traditionelle Institutionen könnten selbst TSVs betreiben, Blockchain-Abwicklung integrieren, regulierte Verwahrung anbieten, Liquidität für AMM-Pools bereitstellen oder Schnittstellen entwickeln, die die Blockchain-Komplexität vor Anlegern verbergen.
Neue Marktteilnehmer könnten auch mit etablierten Intermediären konkurrieren, wenn sie die Anforderungen der SEC erfüllen.
Die wahrscheinliche strukturelle Auswirkung ist daher nicht ein einfacher Ersatz der Wall Street durch DeFi. Es ist ein zunehmender Wettbewerb darüber, welche Teile der Wertpapiermarktinfrastruktur zentralisiert bleiben und welche Funktionen programmierbar werden.
Bestehende Anlegerschutzmaßnahmen beschränken das Modell weiterhin
Die Ausnahme behält mehrere wichtige Beschränkungen bei.
Tokenisierte NMS-Aktien bleiben Wertpapiere. Betrugs- und Manipulationsbekämpfungsregeln gelten weiterhin. Emittenten können gegen nicht verbundene Tokenisierung Einspruch erheben. Handelsplätze müssen Informationen über ihre Betriebsabläufe und Handelsaktivitäten offenlegen. Die Anzahl der Wertpapiere und das gesamte Handelsvolumen sind begrenzt, und der Zugang ist genehmigungspflichtig.
Dies schränkt den Vergleich mit dezentralen Kryptomärkten erheblich ein.
Die SEC erlaubt nicht den anonymen globalen Handel mit US-Wertpapieren über uneingeschränkte Pools. Sie testet blockchainbasierte Marktinfrastruktur innerhalb eines bestehenden wertpapierrechtlichen Rahmens.
Diese regulatorische Grenze wird wichtig sein, wenn beurteilt wird, welche krypto-nativen Unternehmen, Broker, Börsen und institutionellen Technologieanbieter realistischerweise teilnehmen können.
Die Innovationsausnahme betrifft mehr die Marktstruktur als die Tokenisierung
Die wichtigste Entwicklung in der SEC-Innovationsausnahme ist nicht einfach, dass US-Aktien als Blockchain-Token dargestellt werden können.
Tokenisierte Wertpapiere hat es schon früher gegeben.
Was sich ändert, ist, dass die SEC ausdrücklich eine kontrollierte Form des onchain-Sekundärmarkthandels unter Verwendung genehmigungspflichtiger AMMs und öffentlicher Blockchain-Infrastruktur erlaubt und dabei gezielte Ausnahmen von den traditionellen Definitionen von Börse und Händler gewährt.
Dadurch wird die Tokenisierung von einer Emissionstechnologie zu einem Marktstrukturexperiment.
Die zentralen Fragen in den nächsten fünf Jahren werden daher die Ausführungsqualität, Liquidität, Anlegerschutz, Überwachung, Abwicklungseffizienz, Interoperabilität mit traditionellen Märkten und die Frage betreffen, ob AMM-Strukturen öffentliche Aktien bewältigen können, ohne unakzeptable neue Risiken einzuführen.
Das Potenzial nach oben ist möglicherweise erheblich. Blockchain-Abwicklung könnte operative Reibung reduzieren, programmierbare Märkte könnten die Liquiditätsbereitstellung verändern, und öffentliche Ledger könnten die Transparenz in Teilen des Wertpapierlebenszyklus verbessern. Die Einschränkungen sind ebenso wichtig: Smart-Contract-Risiko, fragmentierte Liquidität, Emittentenrechte, regulatorische Zugangskontrollen und die Notwendigkeit, faire und geordnete Märkte zu erhalten.
Die SEC selbst hat die Ausnahme als vorübergehend und evidenzbasiert statt als dauerhafte Deregulierung bezeichnet.
Für Investoren und Unternehmen der Marktinfrastruktur ist die nützlichste Schlussfolgerung daher nicht, dass „die Wall Street auf die Blockchain umgestiegen ist“. Die genauere Schlussfolgerung ist, dass die US-Regulierungsbehörden ein fünfjähriges Testfenster eröffnet haben, in dem die Onchain-Infrastruktur des Aktienmarktes beweisen kann, ob sie einen dauerhaften Platz neben dem traditionellen Wertpapiersystem verdient.
Quellen
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
https://www.sec.gov/newsroom/speeches-statements/uyeda-statement-innovation-exemption-091726
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist äußerst volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.