




Autor: Flow Brief von Alea Research
Zusammengestellt von: Deep Tide TechFlow
Deep Tide Einführung: Derive sammelte in 9 Monaten dieses Jahres 360 Millionen US-Dollar an Optionsprämien ein und eroberte fast 90 % des On-Chain-Optionsmarktes, wobei Perpetual-Kontrakte 40 % der Gebühren beisteuerten. Noch entscheidender ist, dass es neun Monate in Folge die Emission durch Rückkäufe übertroffen hat, was im On-Chain-Derivate-Sektor, der auf Token-Emissionen angewiesen ist, um zu überleben, selten ist: Ein wöchentlicher Token-Anstieg von 158 % kommt nicht von ungefähr. Für diejenigen, die den DeFi-Optionssektor beobachten, erklärt dieser Artikel klar, „warum nur es überlebt hat.“
Prämien stiegen um 191,9 % auf 362,5 Millionen US-Dollar, Perpetual-Kontrakte trugen 40 % der Gebühren bei, und Rückkäufe lagen neun Monate in Folge vor der Emission
Derive sammelte dieses Jahr 362,5 Millionen US-Dollar an Optionsprämien ein. Dies entspricht 87,4 % aller On-Chain-Optionsprämien, ein Anstieg um 191,9 % gegenüber 124,2 Millionen US-Dollar für das gesamte Jahr 2025. Am 17. September schloss DRV auf einem Rekordhoch von 0,2877 US-Dollar. Bis Samstag erreichte der Preis 0,3857 US-Dollar (Umlaufmarktkapitalisierung 385 Millionen US-Dollar; vollständig verwässerte Bewertung 577 Millionen US-Dollar), ein Anstieg von 158 % in einer Woche. Coinbase gab im Mai 2025 2,9 Milliarden US-Dollar für die Übernahme von Deribit aus.

Diagramm: Derives Anteil an den On-Chain-Optionsprämien, seit dem Frühjahr konstant über 80 %.
Derive hat den On-Chain-Optionsmarkt vollständig übernommen. In diesem Jahr betrugen die gesamten On-Chain-Optionsprämien 414,9 Millionen US-Dollar, wovon es 362,5 Millionen US-Dollar einnahm, verglichen mit nur 124,2 Millionen US-Dollar für das gesamte Jahr 2025.
Der Raum darüber gehört Deribit. Derive handelt täglich 162,6 Millionen US-Dollar in Optionen, während alle Handelsplätze mit öffentlichen Daten zusammen 7,74 Milliarden US-Dollar handelten.
Perpetual-Kontrakte sind keine Nebenrolle. Es verdiente 1,76 Millionen US-Dollar der 4,51 Millionen US-Dollar an Gebühren in diesem Jahr, was 39,1 % entspricht, und übertraf im Februar das Optionsgeschäft.
Gebühren erreichen die Inhaber durch Rückkäufe. Dieser Handelsplatz behielt 3,37 Millionen US-Dollar der 4,51 Millionen US-Dollar an Gebühren ein und verwendete 35 % davon, um DRV zurückzukaufen, nachdem dieses Jahr 16,6 Millionen Token verbrannt wurden, während Staking-Belohnungen nur 6,1 Millionen Token ausgaben.
Der Optionsgebührensatz sank von 2,94 Cent pro 100 US-Dollar gehandeltem Volumen auf 1,27 Cent, aber der Markt bewertete sein Gewinnmultiplikator von 22,5x auf 48,7x neu.
Das Jahr, in dem Derive aufhörte, mit anderen zu teilen
Im Januar gab es mehrere On-Chain-Optionshandelsplätze. Jetzt gibt es nur noch einen, und der zweite Platz ist zu nahe, um überhaupt als Konkurrenz bezeichnet zu werden.
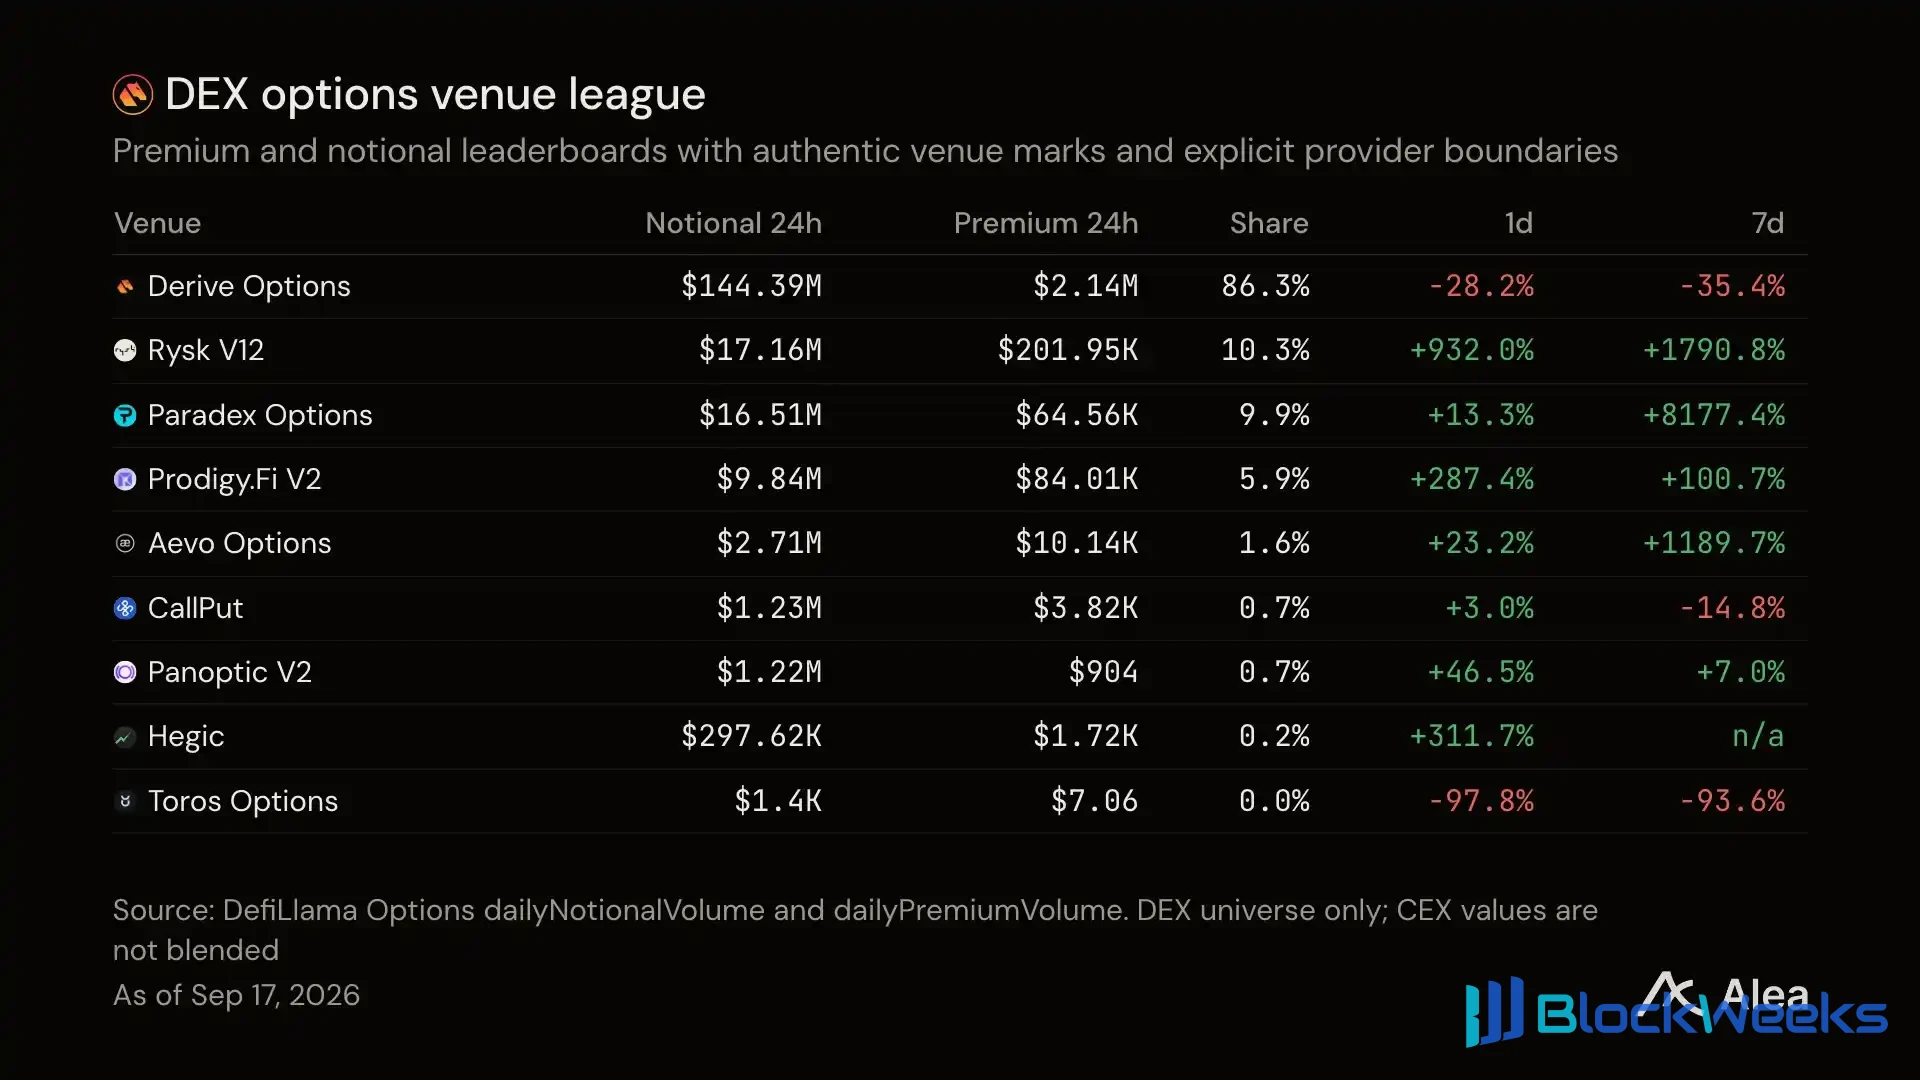
Diagramm: Jeder On-Chain-Optionshandelsplatz, rangiert nach den in diesem Jahr eingenommenen Prämien, in USD.
Deribit handelt immer noch 3,56 Milliarden US-Dollar in Optionen pro Tag, während Derive nur 162,6 Millionen US-Dollar handelt, ein Unterschied von fast dem 22-fachen.
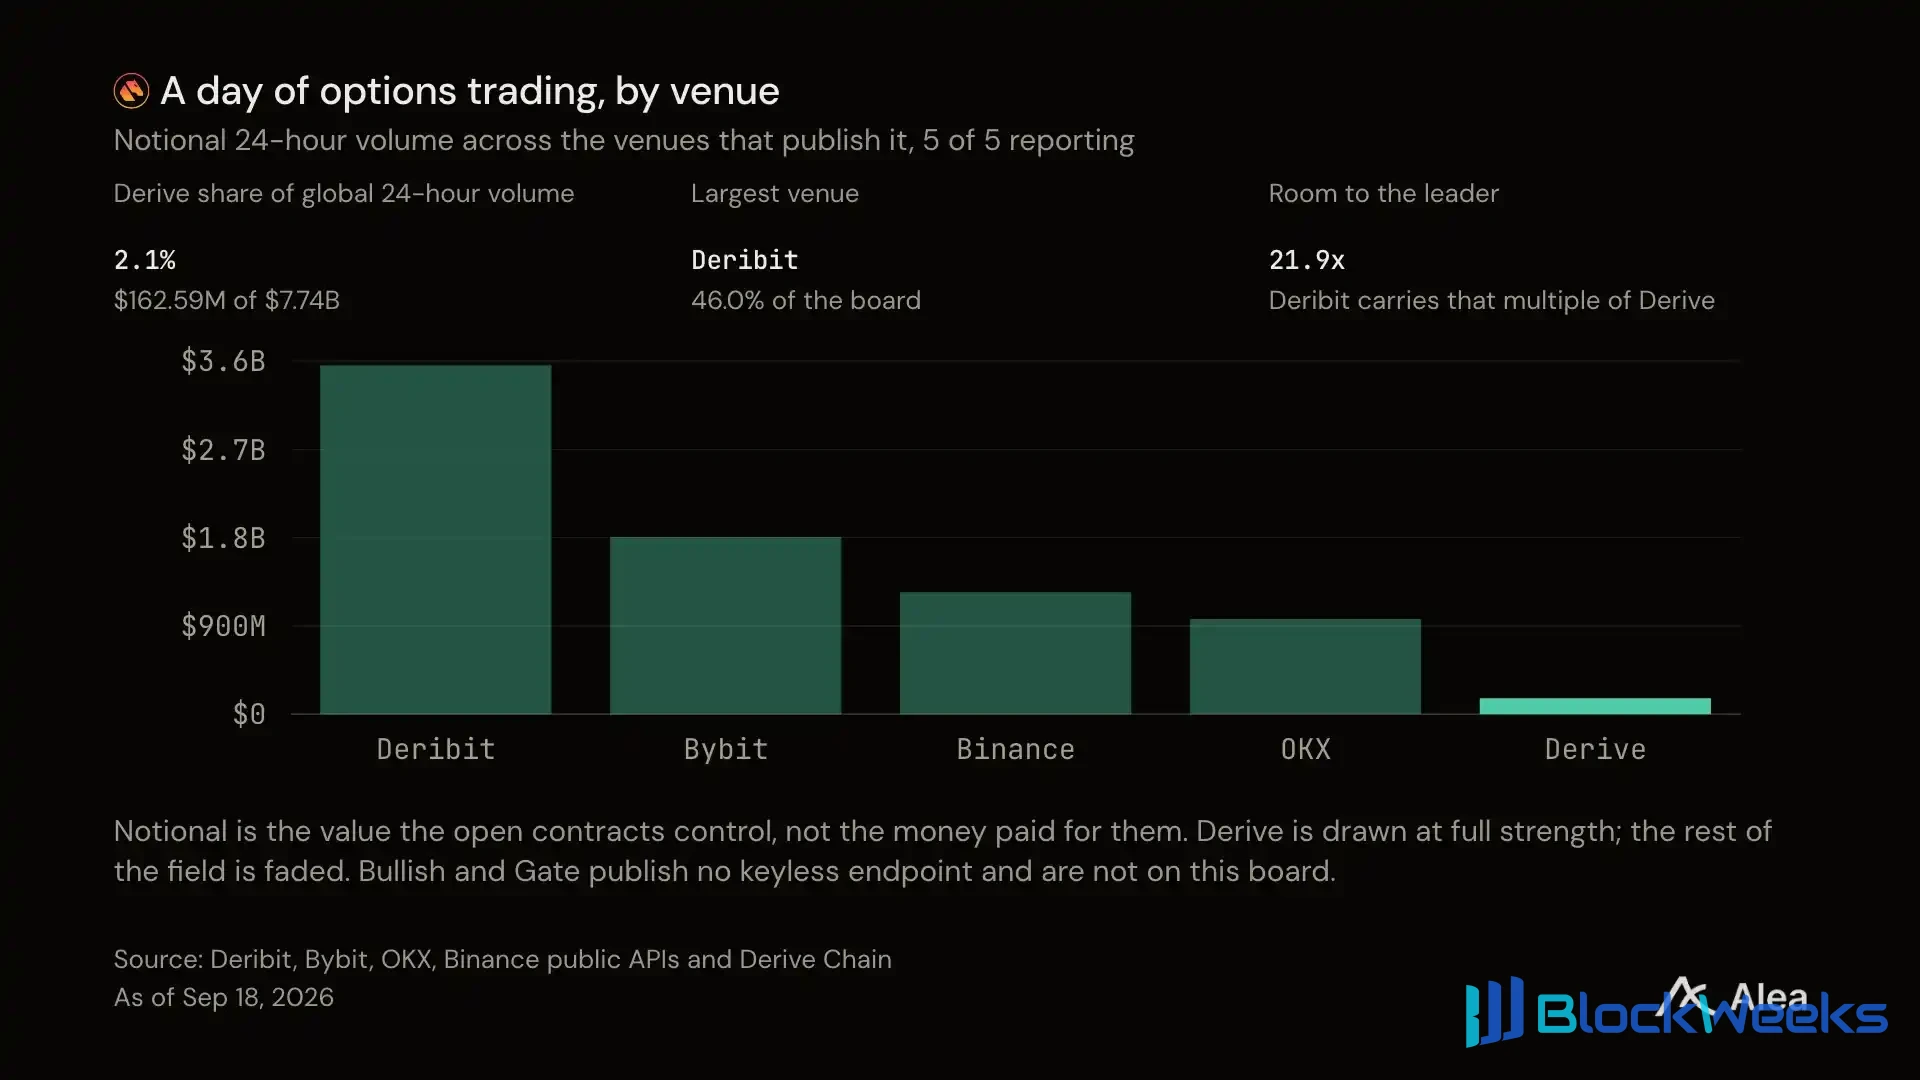
Diagramm: Tägliches Optionshandelsvolumen nach Handelsplatz, berechnet als USD-Wert der durch Kontrakte kontrollierten Vermögenswerte. Derive macht 162,6 Millionen US-Dollar der insgesamt 7,74 Milliarden US-Dollar aus.
Das offene Interesse erzählt dieselbe Geschichte. Derive hält 1,59 Milliarden US-Dollar an Positionen aus einem Pool von 50,22 Milliarden US-Dollar, was 3,2 % entspricht. Deribit allein macht 78,8 % aus.

Diagramm: Nominales offenes Interesse nach Handelsplatz, in USD.
Neun Monate machten fast dreimal so viel wie letztes Jahr
Prämien sind das Geld, das Käufer zahlen, und sie sagen uns, ob ein Handelsplatz genutzt wird und in welchem Umfang. Das nominale Handelsvolumen stieg von 5,38 Milliarden US-Dollar auf 12,46 Milliarden US-Dollar.

Diagramm: Derive-native Optionsströme nach Monat, in USD.
Käufer kauften mehr Exposure und zahlten mehr für jeden Dollar Exposure.
Wie viel ist ein Dollar Exposure wert
Prämie geteilt durch Nominalwert ist das Verhältnis des Preises einer Option zu dem Exposure, das sie kontrolliert. Je länger die Laufzeit, je näher der Basispreis am aktuellen Preis liegt und je größer die erwartete Preisvolatilität des Marktes ist, desto höher ist dieses Verhältnis.

Diagramm: Jeder Balken ist der Prozentsatz der Prämie eines Monats im Verhältnis zum Nominalwert, den sie kontrolliert.
Alle neun Monate des Jahres 2026 übertrafen den Median von 2,10 % aus 2025, und selbst der günstigste Monat lag bei 2,23 %. Im selben Zeitraum sank die 30-Tage-implizite Volatilität um 7,0 %. Käufer zahlten mehr für jeden Dollar Exposure, während die Volatilität fiel.
Dies zeigt mehr Optionen mit längeren Laufzeiten und Basispreisen näher am aktuellen Preis. Derive wird wie Deribit genutzt.
Vergleich mit den Kursen aus jenem Raum oben
Bevor Trader den Handelsplatz wechseln, wollen sie nur eine Zahl wissen: Wie viel dasselbe Risiko an jedem der beiden Orte kostet.

Diagramm: Implizite Volatilität am Geld nach Verfallsdatum, in Prozent, Derive versus Deribit.

Diagramm: Die Differenz der impliziten Volatilität zwischen den beiden Handelsplätzen bei denselben Basispreisen, in Prozentpunkten, für alle am 17. September quotierten Verfallsdaten.
Quotes sind nur die Hälfte davon. Die andere Hälfte sind die Kosten, die entstehen, wenn man über den Spread handelt.

Diagramm: Die Kosten für die sofortige Ausführung zum besten Preis bei denselben Basispreisen an den beiden Handelsplätzen, in Cent pro 100 $.
Wurden Verkäufer für die Übernahme von Risiko bezahlt
Implizite Volatilität ist das, was Käufer für Volatilität zahlen. Realisierte Volatilität ist die Volatilität, die tatsächlich eintritt. Die Lücke zwischen beiden ist das Jahr des Optionsverkäufers: Die implizite Volatilität fiel im Jahresverlauf um 7,0 %.

Diagramm: Einmonatige implizite Volatilität im Vergleich zur 30-Tage-realisierte Volatilität, in Prozent.

Diagramm: Die Kurve ist die für jedes Verfallsdatum bepreiste Volatilitätsspanne, in USD.
Was im Ledger steht
Open Interest ist der Dollarwert der noch offenen Positionen. Ein Ort, den Leute nur zum Handeln durchlaufen, und ein Ort, an dem Leute ihre Positionen parken, sehen unterschiedlich aus.

Diagramm: Open Interest von Optionen, gelesen von Derive Chain, in USD, gesamtes Jahr.
Wo Positionen liegen
Verfallsdatum und Basispreis bestimmen, wer der nächsten Bewegung ausgesetzt ist.

Diagramm: Open Interest von Calls und Puts bei jedem Basispreis für ausgewählte Verfallsdaten, in USD.

Diagramm: Gamma nach Strike, der Dollarbetrag, der einer Preisbewegung von einem Prozent entspricht. Gamma misst, wie schnell sich das Optionsengagement bei Preisbewegungen ändert.
Wer handelt es tatsächlich
Block-Trades und ausgehandelte Geschäfte sind die Art und Weise, wie Institutionen Positionen aufbauen, ohne den Kurs zu bewegen. Der Anteil der Gebühren, den sie beitragen, verrät, wer auf der anderen Seite steht.

Diagramm: Anteil der Gebühren, die von den größten Konten und ausgehandelten Geschäften beigetragen werden, in Prozent.
Das andere Kassenbuch
Derive betreibt auch Perpetual-Kontrakte, eine Art Preiswette, die nie abgerechnet wird. Dieses Kassenbuch verzeichnete in diesem Jahr ein Nominalvolumen von 5,2 Milliarden Dollar und trug 39,1 % der Plattformgebühren bei.

Diagramm: Tägliches Perpetual-Nominalvolumen und offenes Interesse beim täglichen Schlusskurs in USD; in diesem Jahr wurden 5,2 Milliarden Dollar gehandelt, während das offene Interesse beim letzten Schlusskurs 66,5 Millionen Dollar betrug.
Das tägliche Volumen der Plattform beträgt das 0,30-Fache ihres offenen Interesses. Händler bleiben hier geparkt, anstatt ein- und auszusteigen.

Diagramm: Jeder aktive Perpetual-Markt, eingestuft nach 24-Stunden-Volumen und seinem offenen Interesse: 15 Märkte, 47,49 Millionen Dollar Volumen, 66,12 Millionen Dollar offenes Interesse.
Insgesamt sind 15 Märkte gelistet. Zwei von ihnen machen 82,3 % des Volumens aus.
Finanzierungsraten sind periodische Zahlungen zwischen Long- und Short-Positionen und bewegen sich nur, wenn die Positionen einer Seite überfüllt sind. Auf den meisten Märkten von Derive bewegt sie sich überhaupt nicht.

Diagramm: Annualisierte Finanzierungsrate für jeden Markt, der von der Benchmark-Rate abweicht, in annualisierten Prozent.
Fünf Märkte entdeckten ihre eigenen Raten: Bitcoin, Ethereum, Solana, Hyperliquid und tokenisiertes Gold. Sieben Märkte blieben mehr als neunzig Prozent der Zeit bei der Benchmark-Jahresrate der Plattform von 10,95 %. Jene fünf Märkte, die ihre Raten entdeckten, beruhigten sich ebenfalls. Die Finanzierungsraten in diesen Märkten erreichten vor Mai bis zu 128,5 % annualisiert, dann 44,6 %, während der tiefste negative Wert von 173,0 % auf 92,2 % halbiert wurde.

Diagramm: Jeder gestartete Perpetual-Markt und das Datum seines ersten abgerechneten Funding-Satzes. Stand 17. September: 15 wurden gestartet, 12 haben Sätze abgerechnet und 3 haben nie abgerechnet.
Das Tempo der Erweiterung von Handelsinstrumenten hat das Tempo der Liquiditätsauffüllung übertroffen, insbesondere in neueren Märkten.
Wohin passives Kapital fließt
Vaults sind der Ort, an den Kapital fließt, wenn es Plattformstrategien möchte, sie aber nicht selbst betreiben will. Auf Derive tun Vaults nur eines von zwei Dingen: Optionen verkaufen und die Prämie behalten; oder einen Vermögenswert kaufen, ihn am Futures-Markt leerverkaufen und die Spanne zwischen den beiden Preisen verdienen.

Diagramm: 30-Tage-Veränderung der Vault-Assets in USD, aufgeteilt in neues Kapital und Rendite.
Neues Kapital und Strategieperformance sind unterschiedliche Gründe für Vault-Wachstum, und nur einer von ihnen zeigt, dass die Strategie funktioniert.

Diagramm: Rendite des Basis-Vaults in annualisierten Prozentpunkten, aufgeteilt in Funding-Satz und Cash-Zinsen.

Diagramm: Vom Basis-Vault während des Zeitraums realisierte Spread-Rendite in USD.
Wie viel Einleger letztendlich erhalten, hängt von den Gebühren ab, die der Vault erhebt, und davon, wie viel Kapazität verbleibt.

Diagramm: Verwaltungsgebühr, Einzahlungsobergrenze und Kontowert für jeden Vault, in Prozent und USD.
Ein Teil des Handelsvolumens der Plattform wurde gekauft, nicht verdient.

Diagramm: Gezahlte DRV-Belohnungen pro 100 USD abgedecktem Handelsvolumen, in Cent, über die letzten 30 Tage.
Was die Plattform verdiente und wer davon profitierte
Gebühren werden von Händlern gezahlt. Der Umsatz ist der Anteil, den die Plattform behält: 3,37 Millionen Dollar in diesem Jahr.

Diagramm: Monatliche Gebührenaufteilung zwischen dem Optionsbuch und dem Perpetuals-Buch, in USD.
Das Optionsbuch verdiente 2,74 Millionen Dollar und das Perpetuals-Buch verdiente 1,76 Millionen Dollar, d. h. 60,9 % gegenüber 39,1 %. Im Februar verdiente das Perpetuals-Buch mehr als das Optionsbuch.

Diagramm: Optionsgebühren als Anteil am kontrollierten Nominalwert des Kontrakts, nach Monat: 2,94 Cent pro 100 $ im Januar, 1,27 Cent im September.
Der Optionsgebührensatz fiel von 2,94 Cent pro 100 $ im Januar auf 1,27 Cent im September, ein Rückgang von 56,7 % seit Jahresbeginn. Das Handelsvolumen stieg im gleichen Zeitraum, und die Gesamtgebühren wuchsen weiterhin.

Diagramm: Die Aufteilung jedes Gebührendollars zwischen Quote-Händlern, der Plattform selbst und Token-Inhabern.
Derive verwendet seinen Gebührenanteil für Rückkäufe statt für Ausschüttungen. Es verbrennt das Angebot, anstatt Token-Inhaber zu bezahlen.

Diagramm: Jeder Balken zeigt gebührenbedingte Rückkäufe abzüglich der an Staker gezahlten DRV innerhalb eines Monats, in Millionen DRV.
Alle neun Monate waren positiv: 16,6 Millionen DRV verbrannt, 6,1 Millionen ausgegeben. Die DAO hat insgesamt 27.645.461 DRV verbrannt, 35 % der Gebühren. Im April erhöhte sie dieses Verhältnis von 25 % und senkte die wöchentliche Staking-Ausgabe von 250.000 DRV auf 100.000, wodurch die annualisierte Ausgaberate von 3,8 % auf 1,5 % reduziert wurde. Die Unstaking-Periode wurde von 28 Tagen auf 7 Tage verkürzt.

Diagramm: Gestakte DRV und ihr Anteil am Umlaufangebot, in DRV und Prozent.
In diesem Jahr stieg das Umlaufangebot um 17,1 %, während der Staking-Anteil von 39,1 % auf 28,6 % fiel.

Diagramm: Monatliche Gebühren und der Anteil des Umsatzes, den die Plattform einbehält, in USD.

Diagramm: Marktkapitalisierung geteilt durch den annualisierten Umsatz der letzten 90 Tage, tägliche Veränderung.
Dieses Vielfache bewegte sich in diesem Jahr stärker als jede andere Kennzahl. Im Januar zahlte der Markt das 22,5-Fache des annualisierten Umsatzes der Plattform; jetzt zahlt er das 48,7-Fache, ein Anstieg von 116,3 %. Der Tiefststand lag beim 14,3-Fachen. Der Umsatz wuchs in denselben Monaten weiter, was bedeutet, dass die Neubewertung nicht durch einen schrumpfenden Nenner verursacht wurde.

Diagramm: Die implizite Marktkapitalisierung, die einem bestimmten Umsatzszenario entspricht, multipliziert mit dem Vielfachen, in USD, und die erforderliche Veränderung vom jüngsten Schlusskurs zu jedem Szenario.
Bei 48,7x muss der dem Preis entsprechende Umsatz weiter wachsen, um die Bewertung zu stützen. Die obige Tabelle bepreist jede Annahme.
Etablierte Vereinbarungen
Am 14. September reichte ein Mitglied einen Vorschlag ein, Derive V3 einzusetzen. Matching- und Sequencer-Zustandsübergänge werden innerhalb einer Zero-Knowledge-Virtual Machine ausgeführt und auf Ethereum abgewickelt. Nutzergelder werden in Ethereum-Verträgen gehalten. Sobald V2-Positionen, -Guthaben und -Belohnungen in den V3-Genesis-Zustand migriert sind, wird Derive Chain schrittweise abgeschaltet. Das erklärte Ziel ist es, L2Beat Stage 1 zu erreichen, die Stufe, auf der Nutzer ohne Betreiberunterstützung aussteigen können.
Am 16. September gab Derive bekannt, dass es Alex van Voorhees zum Chief Legal and Compliance Officer ernannt hat. Er kam zuvor von FalconX, wo er für Derivate-Rechtsangelegenheiten verantwortlich war und als Interim-Compliance-Beauftragter fungierte.
V3 wird auf Ethereum abgewickelt, und das ZEC-Ledger läuft derzeit bis März 2027. Die Plattform berichtete, dass von den 89.100 ETH-Call-Optionen in diesem Monat 96 % Ausübungspreise von 5.000 $ und 7.000 $ hatten, alle auf Derive gehalten.