Autor: Marc Arjoon, CFA (@marcarjoon)
Zusammengestellt von: Shenchao TechFlow
Einführung von Shenchao:Die Kryptoindustrie diskutiert seit langem über die Bewertungsanker öffentlicher Blockchains: Sind es die Protokollgebühreneinnahmen (REV), die Anzahl aktiver Adressen, das DEX-Handelsvolumen oder das Gesetz der Netzwerkeffekte, das die Marktkapitalisierungsentwicklung öffentlicher Blockchains erklären kann? Der Chartered Financial Analyst (CFA) Marc Arjoon liefert einen detaillierten Datentest durch Zeitreihen-Regressionsanalyse von Mainstream-Layer-1-Assets über mehrere Jahre.
Empirische Forschung zeigt, dass kurzfristig die Preisfluktuationen aller Mainstream-Layer-1s immer noch vom Beta-Koeffizienten von Bitcoin dominiert werden. In Bezug auf die langfristige Bewertung hat sich Ethereum vollständig von seinen eigenen Protokolleinnahmen entkoppelt, und die On-Chain-Bewertung zeigt Merkmale, die stark mit dem Total Value Locked (TVL) und dem Stablecoin-Angebot korrelieren, was widerspiegelt, dass der Markt derzeit dazu neigt, Token öffentlicher Blockchains als monetäre Assets zu betrachten, die um Liquidität konkurrieren, und nicht als traditionelle Unternehmen mit Cashflow-Diskontierung.
Kurzfristiger Preismechanismus: Layer-1-Token werden im Wesentlichen vom Beta-Koeffizienten von Bitcoin dominiert
Die kurze Schlussfolgerung lautet: Innerhalb eines jeden für Händler relevanten Anlagehorizonts wird die Handelsperformance von Layer-1-Token im Wesentlichen durch den Beta-Koeffizienten von Bitcoin bestimmt.
Ich führte eine Regressionsanalyse der monatlichen logarithmischen Veränderungen der Marktkapitalisierung jedes Layer 1 gegenüber Bitcoin durch und fügte dann vier On-Chain-Zeitreihendaten hinzu: reale Protokolleinnahmen denominierte in nativen Token (REV), aktive Adressen, DEX-Handelsvolumen und Stablecoin-Angebot.
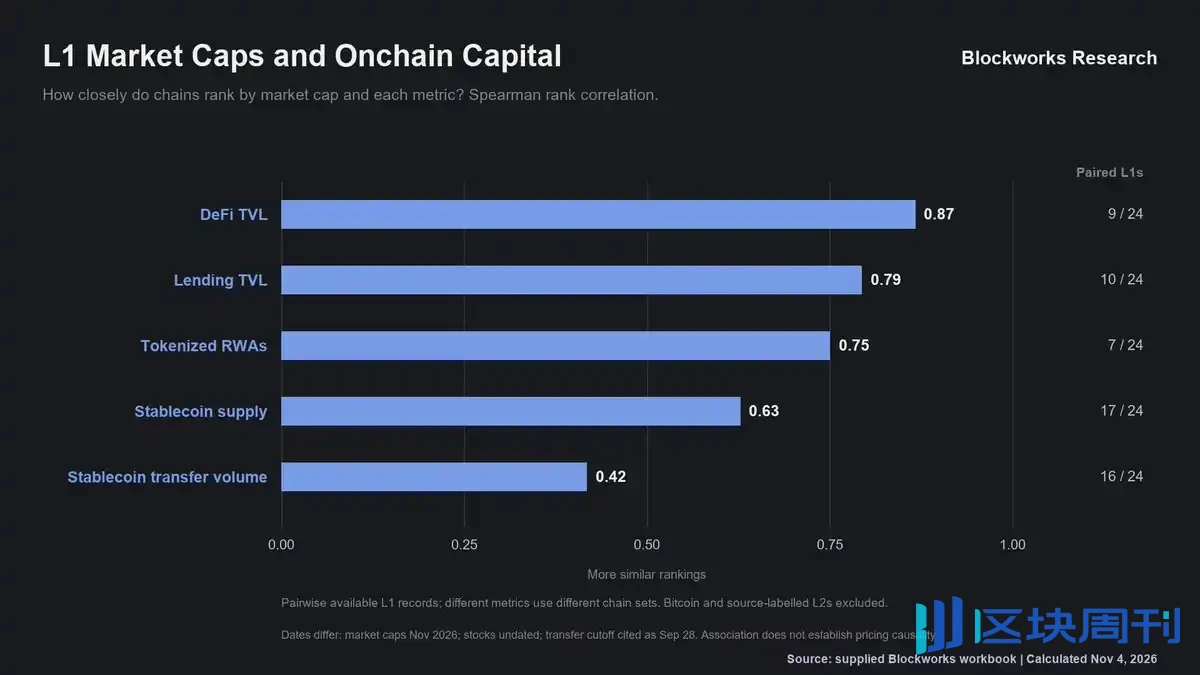
Diagramm: Regressionsanalyse der Veränderungen der L1-Marktkapitalisierung gegenüber Bitcoin und On-Chain-Metriken
Die Illusion der USD-Denominierung: Die Diskrepanz zwischen nativen Token und realen Protokolleinnahmen
Bei genauerem Hinsehen neigen USD-denominierte Metriken oft dazu, Fundamentaldaten zu beschönigen. Dies liegt daran, dass bei steigenden Token-Preisen die in nativen Token gezahlten Gebühren in USD ausgedrückt größer erscheinen, und der Total Value Locked (TVL) in hohem Maße lediglich das Ergebnis nativer Token ist, die zur Marktkapitalisierung berechnet werden.
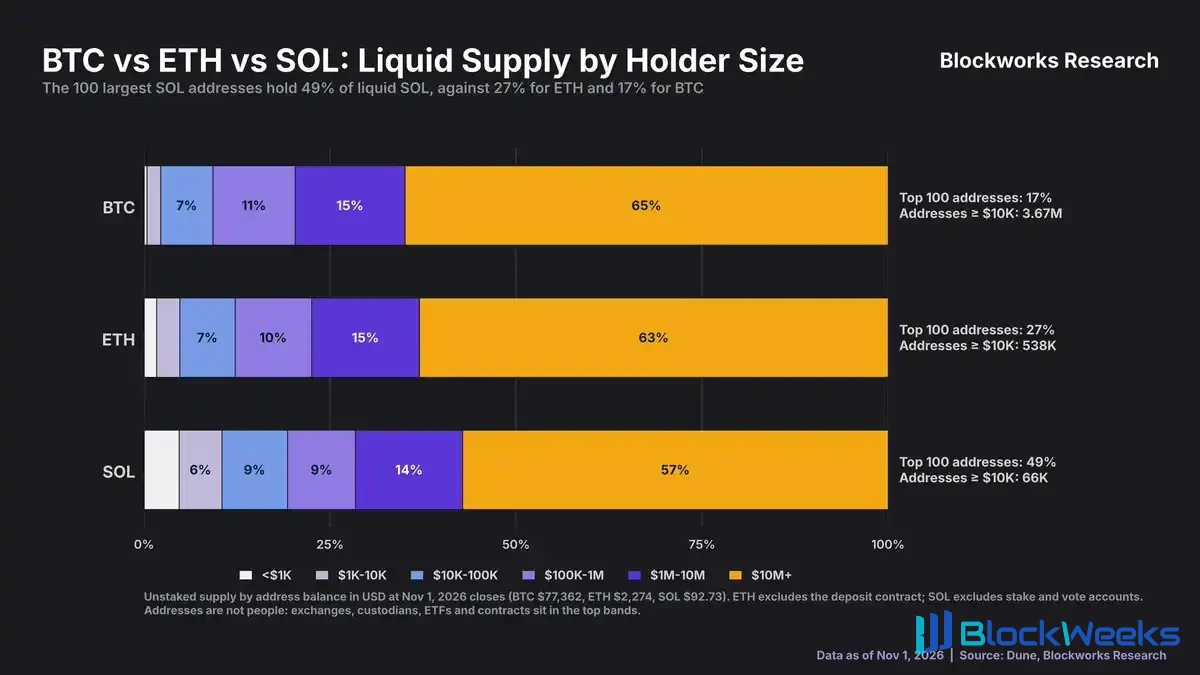
Diagramm: Vergleich der realen Protokolleinnahmen unter nativer Token-Denominierung und USD-Denominierung
Ethereums Einnahmenentkopplung: Politisches Design, kein Nachfragekollaps
Ethereum ist der offensichtlichste Fall einer Entkopplung zwischen realen Protokolleinnahmen (REV) und Netzwerk-Marktkapitalisierung.
In der Woche des Dencun-Upgrades betrugen Ethereums kumulierte reale Protokolleinnahmen über die vergangenen 12 Monate 100 Millionen USD, und bis August 2025 waren sie auf 100 Millionen USD gefallen, ein Rückgang von 60%.
Gleichzeitig stieg seine Marktkapitalisierung jedoch gegen den Trend und kletterte von 100 Millionen USD auf 100 Millionen USD. Dies ist eine aktive politische Designentscheidung, kein Kollaps der realen Nachfrage. Die Einführung von Blob-Gebühren und die Erhöhung des Gas-Limits waren ursprünglich dazu gedacht, den Preis für Layer-1-Blockraum zu senken.
Die Erholung des Ethereum-Preises im Jahr 2025 stützte sich hauptsächlich auf Spot-ETFs und Allokationsnachfrage von den Treasuries börsennotierter Unternehmen.

Diagramm: Der Entkopplungstrend zwischen den Protokolleinnahmen und der Marktkapitalisierung von Ethereum in den vergangenen 12 Monaten
Solanas Resonanzphänomen: Protokolleinnahmen und Marktkapitalisierung bewegen sich im Gleichschritt
Solana ist ein typischer Vertreter dafür, dass die beiden Kurven von Protokolleinnahmen und Netzwerk-Marktkapitalisierung synchron schwanken.
Seit Januar 2023 sind sowohl die Protokolleinnahmen von Solana über die vergangenen 12 Monate als auch seine Marktkapitalisierung um etwa das 15-Fache gewachsen und erreichten in derselben Woche ihren Höhepunkt, bei jeweils 100 Millionen USD und 100 Millionen USD.
Seitdem sind beide Kennzahlen synchron zurückgegangen und liegen nun bei jeweils 100 Millionen USD und 100 Millionen USD.

Diagramm: Der synchronisierte Trend der Protokolleinnahmen und der Marktkapitalisierung von Solana in den vergangenen 12 Monaten
Aktive Adressen und Handelsvolumen: Schwache Korrelation und zyklische Divergenz
Anschließend habe ich aktive Adressen und das Handelsvolumen dezentraler Börsen (DEX) untersucht. Über einen vollständigen Zyklus zeigen aktive Adressen und Marktkapitalisierung einen gemeinsam driftenden Trend, und dieses Phänomen ist auf Solana und TRON am deutlichsten.
Auf wöchentlicher Ebene schwächt sich diese Korrelation jedoch deutlich ab, und es gibt enorme Divergenzen.
Seit Januar 2022 ist die Zahl der aktiven Adressen auf Ethereum um 26 % gewachsen, aber seine Marktkapitalisierung ist um 34 % gefallen; während die Zahl der aktiven Adressen auf Solana um das 17-Fache gewachsen ist, aber seine Marktkapitalisierung nur um 17 % gestiegen ist.

Diagramm: Vergleich der zyklischen Trends zwischen aktiven Adressen und Marktkapitalisierung
Das DEX-Handelsvolumen folgt der Marktkapitalisierung enger als die Adresszahlen, insbesondere auf Solana, wo beide Kennzahlen von ihren Tiefstständen im Jahr 2023 aus starteten und gemeinsam ihren Höhepunkt erreichten.
Es sollte jedoch beachtet werden, dass das DEX-Handelsvolumen in US-Dollar denominierte ist, sodass ein Teil der Übereinstimmung durch die Preisschwankungen der Token selbst beigetragen wird. Wenn tokenisierte Vermögenswerte einen steigenden Anteil am Handelsvolumen einnehmen, können wir weiter prüfen, ob diese Beziehung weiterhin gilt.

Diagramm: Verfolgungstrend von DEX-Handelsvolumen und Marktkapitalisierung
Prüfung des Metcalfe-Gesetzes: Der Netzwerkwert liegt nahe an der Quadratwurzel der Adressanzahl
Das Metcalfe-Gesetz bietet ein klassisches Modell zur Bewertung dieser Layer-1s. Das Gesetz besagt, dass der Netzwerkwert proportional zum Quadrat der Nutzerzahl ist (Exponent von 2).

Diagramm: Netzwerkwert-Anpassung unter dem Metcalfe-Gesetz
Die Anpassung der Marktkapitalisierung an aktive Adressen ergibt einen Elastizitätsexponenten von 0,56 auf Ethereum und 0,62 auf Solana und BNB. Daher skaliert der tatsächliche Wert eher mit der Quadratwurzel der Adressanzahl als mit dem Quadrat.

Diagramm: Elastizitätskoeffizienten-Anpassung der Marktkapitalisierung an aktive Adressen
Das Kernproblem ist, dass sich die Wachstumsrate der aktiven Adressen mit der Entwicklung des Netzwerks allmählich verlangsamen wird, und es ist nicht nur eine Frage der Größe des Exponenten.
Seit Januar 2016 sind Bitcoins aktive Adressen nur um das 1,3-Fache gewachsen, während seine Marktkapitalisierung um das 252-Fache gewachsen ist. Ethereum ist von diesem Muster nicht abgewichen: Seit Februar 2018 sind seine aktiven Adressen um das 2,6-Fache gewachsen, seine Marktkapitalisierung um das 4,5-Fache, und Veränderungen der aktiven Adressen erklärten 84 % der Veränderungen der Marktkapitalisierung. Solanas aktueller Zyklus ist kürzer, aber insgesamt folgt er noch einer ähnlichen Trajektorie.

Diagramm: Langfristiger Vergleich der Wachstumsrate aktiver Adressen und des Marktkapitalisierungsmultiplikators
Test der Bewertungsmultiplikatoren öffentlicher Chains: Scheitern der Mean Reversion und Vorhersagekraft von Einnahmen
Anschließend testete ich sechs Bewertungsmultiplikatoren auf diesen Chains: den Metcalfe-Multiplikator, den Odlyzko-Multiplikator (Nutzer multipliziert mit natürlichem Logarithmus), NVT basierend auf Stablecoin-Transfervolumen, Marktkapitalisierung zu DEX-Handelsvolumen, Marktkapitalisierung zu Protokolleinnahmen (Mcap/REV) und Marktkapitalisierung zum gesamten Stablecoin-Angebot.
Ein praktisch nutzbares Bewertungsmodell erfordert, dass sein Multiplikator zuverlässig zur Mean Reversion zurückkehrt und im unterbewerteten Bereich zukünftige Renditen effektiv vorhersagt.
Tests zeigen jedoch, dass keiner der Multiplikatoren stabil Mean-Reversion-Eigenschaften aufweist. Marktkapitalisierung zu Protokolleinnahmen (Mcap/REV) ist der einzige Indikator, der bei niedrigen Bewertungsperzentilen über mehrere öffentliche Chains (Ethereum und TRON) hinweg positive Renditen über die nächsten 13 Wochen vorhersagen kann.

Diagramm: Vergleich der Vorhersageleistung von sechs gängigen Bewertungsmultiplikatoren öffentlicher Chains
Unterschiede in der Halterstruktur: Abgerechnetes Kapital und langfristige Haltebasis
Gemessen am Halteverhalten der Inhaber hat keine Layer 1 eine so tiefe langfristige Halterbasis wie Bitcoin.
Selbst unter Einbeziehung von nativem Staking sind nur 4 % von Solanas Angebot und nur 10 % von Ethereums Angebot seit mehr als drei Jahren unverändert geblieben, während Bitcoins entsprechender langfristig unveränderter Anteil 42 % beträgt.

Diagramm: Vergleich des Anteils der Token-Versorgung, der länger als 3 Jahre gehalten wird
Gleichzeitig kontrollieren die 100 größten nicht gestakten Solana-Adressen nach Beständen 49 % des im Umlauf befindlichen SOL, während die 100 größten Ethereum-Adressen 27 % und Bitcoin 17 % halten.
Was die Anzahl der Adressen betrifft, die einen Wert von 10.000 US-Dollar oder mehr halten, hat Solana nur etwa 66.000, während Ethereum 538.000 und Bitcoin 3,67 Millionen hat (dies könnte eher die Unterschiede in der Gesamtmarktkapitalisierung der einzelnen Vermögenswerte widerspiegeln).

Diagramm: Konzentration nicht gestakter liquider Token und Verteilung der Adressen großer Halter
Ethereums wahrer Preisanker: die Kapitalgröße der Peers statt der On-Chain-Aktivität
Betrachtet man Ethereum, so ist ein interessantes Phänomen, dass sein Preismechanismus relativ zur Kapitalgröße seiner Wettbewerber funktioniert und nicht auf reiner On-Chain-Aktivität basiert.
In der Vergleichsgruppe der Mainstream-Public-Blockchains entfallen auf Ethereum 59 % des Gesamtmarktkapitalisierungsanteils, 53 % der Stablecoin-Versorgung, 60 % des Stablecoin-Transfervolumens, 70 % der DeFi-TVL, 75 % der tokenisierten Real-World-Assets (RWA) und 76 % der TVL der Lending-Protokolle.
Im Gegensatz dazu ist Ethereums Anteil an aktiven Adressen und On-Chain-Transaktionszahlen viel geringer und beträgt nur 5 % bzw. etwa 1 %.

Diagramm: Vergleich von Ethereums Anteil an der Kapitalakkumulation gegenüber dem Aktivitätsanteil unter Peer-Public-Blockchains
Cross-Chain-Korrelationstest: Total Value Locked und Stablecoins bestimmen die Marktkapitalisierungs-Rangliste
Dieses Muster gilt weitgehend über verschiedene Public Blockchains hinweg. Bei einer Rangfolge nach Marktkapitalisierung stimmen die Ranglisten der verschiedenen Public Blockchains eng mit ihren Ranglisten beim Total Value Locked (TVL) überein (Spearman-Rangkorrelationskoeffizient von 0,87) und zeigen auch eine starke Korrelation mit den Ranglisten der Stablecoin-Versorgung (0,63).
Der Korrelationskoeffizient zwischen den Marktkapitalisierungs-Ranglisten und den On-Chain-Transaktionszahlen beträgt jedoch nur 0,17 und mit den aktiven Adresszahlen nur 0,45, was einen äußerst schwachen Zusammenhang zeigt.

Diagramm: Rangkorrelationsanalyse der Marktkapitalisierung mit TVL, Stablecoin-Versorgung und Transaktionsaktivität
Es ist bemerkenswert, dass in der aktuellen Zusammensetzung der TVL auf Ethereum ETH selbst nicht mehr den überwiegenden Anteil ausmacht, was die Autokorrelation dieser Kennzahl stark verringert und sie als Referenz wertvoller macht.

Diagramm: Entwicklung der Vermögenszusammensetzung des insgesamt in Ethereum gesperrten Werts
Obwohl es sich hierbei nur um eine Querschnittsrangfolge und nicht um ein vollständiges Kausalmodell handelt, stimmt sie eng mit den Ergebnissen von Zeitreihenregressionen überein (sogar wenn diese auf einer Stichprobe von mehr als 40 öffentlichen Blockchains durchgeführt werden).
Ein weiterer bemerkenswerter Unterschied liegt in der strukturellen Zusammensetzung der Token-Inhaber. Spot-ETFs und börsennotierte Unternehmensschatzkammern halten derzeit 11,9 % des gesamten Ethereum-Angebots, was ungefähr dem Niveau von Bitcoin mit 12,2 % entspricht und deutlich höher ist als bei Solana mit 7,9 %.

Diagramm: Anteil des Angebots jedes Tokens, der von Spot-ETFs und börsennotierten Unternehmensschatzkammern gehalten wird
Abschließende Gedanken zur Bewertung öffentlicher Blockchains: Wettbewerb um das monetäre Vermögensattribut der Kapitalakkumulation
Die letztendliche zentrale Erkenntnis ist, dass die Bewertungstreiber von Layer 1 in geringerem Maße davon abhängen, wie viel On-Chain-Interaktionsaktivität das Netzwerk verarbeitet, und in größerem Maße davon, wie viel Kapital es anziehen und akkumulieren kann.
Bitcoin bleibt die dominierende Kraft, die kurzfristige Preisschwankungen antreibt. Zumindest derzeit betrachtet der Markt Layer-1-Vermögenswerte bei der Preisbildung weniger als Unternehmen, die aus Gebühren-Cashflows Profit ziehen, sondern vielmehr als monetäre Vermögenswerte, die um Kapitalakkumulation und Liquiditätsanteile konkurrieren.