Autor: tranks (@heytranks, Daten bereitgestellt von Bonanza Lab)
Zusammengestellt von: Shenchao TechFlow
Einleitung von Shenchao: Als einer der globalen Knotenpunkte mit dem aktivsten Retail-Krypto-Handel haben die Listing-Trends des südkoreanischen Handelsmarkts für koreanische Won (KRW) historisch einen erheblichen Liquiditätsüberlaufeffekt auf die globalen Sekundärmärkte gehabt. Seit der Umsetzung des Gesetzes über die Meldung und Nutzung von Informationen über bestimmte Finanztransaktionen im Jahr 2021 und der Bildung der Digital Asset Exchange Alliance (DAXA) durch die fünf großen Börsen durchlaufen die Listing-Standards des koreanischen Markts jedoch tiefgreifende institutionelle Veränderungen.
Detaillierte Statistiken des On-Chain-Daten-Thinktanks Bonanza Lab zu Upbit, Bithumb, Coinone, Korbit und Gopax zeigen, dass der Anteil reiner Korea-Listings von Altcoins nach Inkrafttreten der Regulierung von 85 % auf einen einstelligen Prozentbereich gefallen ist, während Assets mit mehr als zwei Jahren reifer Handelshistorie an mainstream-ausländischen Börsen zum Schwerpunkt der Prüfung geworden sind. Obwohl diese regulatorische Entwicklung die Risiken von Anlagewarnungen und Delistings erheblich verringert hat, hat sie auch die Handelsgebühreneinnahmen geschwächt, die durch Kursanstiege am ersten Tag entstehen, was die koreanischen Börsen dazu zwingt, das Endspiel der geschäftlichen Transformation zu erkunden.
Regulatorischer Rahmen nimmt allmählich Gestalt an, Anteil reiner Korea-Listings sinkt deutlich
Da der südkoreanische Krypto-Regulierungsrahmen schrittweise etabliert und verbessert wurde, ist der Anteil reiner Korea-Listings stark gesunken.
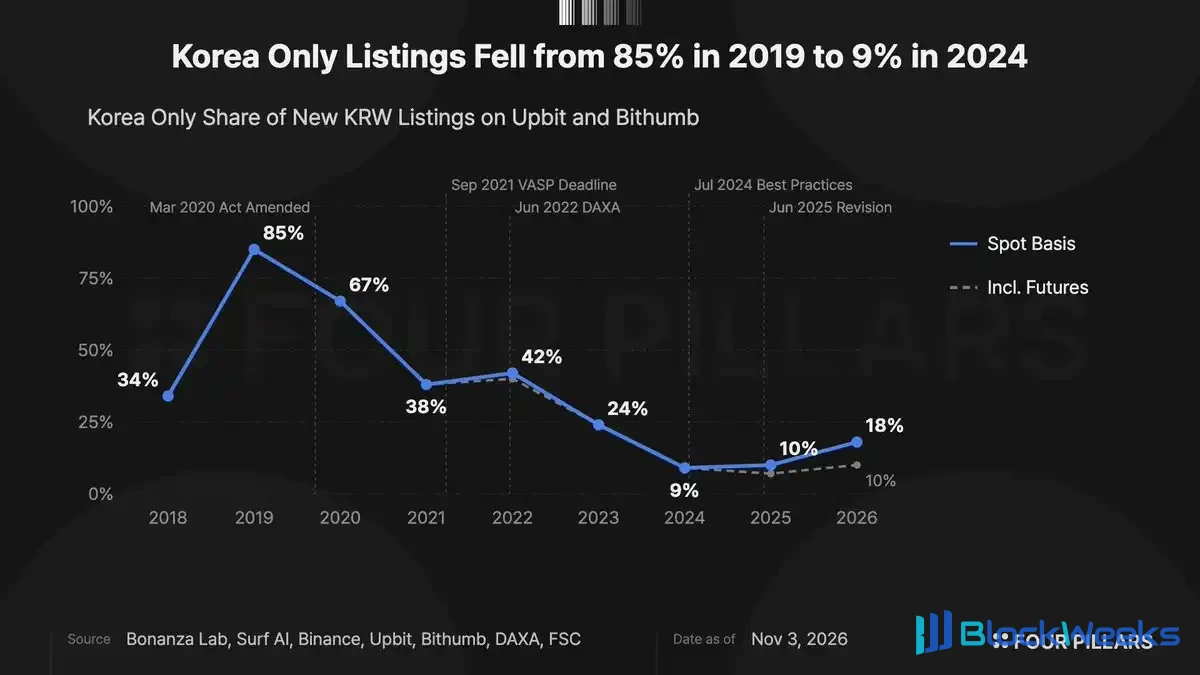
Diagramm: Trend des Anteils reiner Korea-Listings unter den fünf großen koreanischen Won-Börsen (2019 bis 2026)
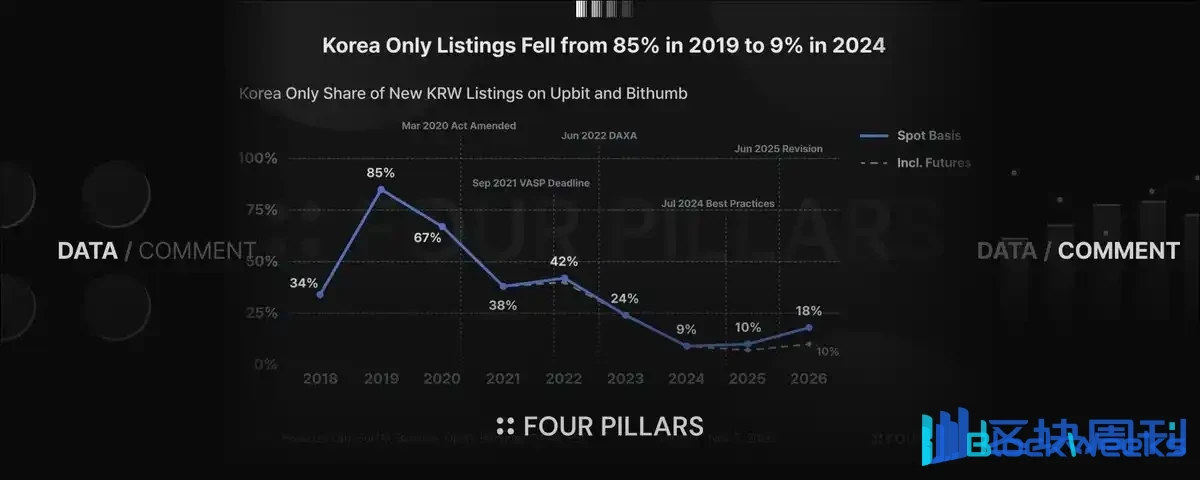
Das obige Diagramm zeigt die Entwicklung des Anteils reiner Korea-Assets unter den neu hinzugefügten KRW-Handelspaaren an den fünf regulierten koreanischen Won-(KRW-)Handelsplattformen Upbit, Bithumb, Coinone, Korbit und Gopax.
Dieser Anteil fiel deutlich von 85 % im Jahr 2019 auf 9 % im Jahr 2024. Vergleicht man dies mit den Entwicklungsmeilensteinen der südkoreanischen Regulierung virtueller Vermögenswerte, ist der institutionelle Entwicklungspfad sehr klar.
Diese Verschiebung begann mit dem Gesetz über die Meldung und Nutzung von Informationen über bestimmte Finanztransaktionen (kurz: Gesetz über bestimmte Finanzinformationen). Das Gesetz trat im März 2021 in Kraft und verpflichtete Handelsplattformen, bis September 2021 die offizielle Registrierung mit realnamenbezogener Erklärung abzuschließen.
Für den koreanischen Won-Markt wurde der Erhalt bankseitig realnamenverifizierter Konten zu einer zwingenden gesetzlichen Voraussetzung, und die Börsen mussten Compliance-Standards zur Geldwäschebekämpfung (AML) auf dem Niveau traditioneller Finanzinstitute strikt umsetzen. Es wird geschätzt, dass diese Compliance-Standards die Listing-Entscheidungen der Börsen unmittelbar neu gestalteten.
Tatsächlich sank die Zahl reiner Korea-Listings stark von 19 pro Quartal auf nur 3 im dritten Quartal 2021 (dem Quartal der Frist für die Registrierungserklärung), wonach sich die Listing-Ziele im koreanischen Markt vollständig auf Assets verlagerten, die bereits Handelsaufzeichnungen im Ausland vorwiesen.
Darauf folgten die von den Börsen allgemein befolgten Listing-Prüfstandards. Im Jahr 2022 bildeten die fünf koreanischen Won-Börsen gemeinsam die Digital Asset Exchange Alliance (DAXA) und formulierten einheitliche Prüfrichtlinien, deren Best-Practice-Standards für Listings im Juli 2024 offiziell in Kraft traten.
Obwohl die Richtlinien ein ausländisches Listing nicht zu einer absoluten harten Voraussetzung machen, legen sie fest, dass Assets, die länger als zwei Jahre an konformen ausländischen Börsen gehandelt wurden, als automatisch die grundlegenden Prüfanforderungen wie Whitepaper und Informationsoffenlegung erfüllend angesehen werden können.
Im Jahr 2026 (Stand Oktober) ist der Anteil reiner Korea-Only-Listings zwar leicht auf 18 % gestiegen, doch wenn man Vermögenswerte ausklammert, die zuerst an ausländischen Futures-Märkten gehandelt wurden, verbleibt der tatsächliche Anteil auf einem sehr niedrigen Niveau von 10 %.
Gesamtlistings wachsen gegen den Trend, Timing wird dynamisch an Marktzyklen angepasst
Obwohl der Anteil reiner Korea-Only-Listings deutlich geschrumpft ist, bedeutet dies nicht, dass die Gesamtzahl der Listings an koreanischen Börsen zurückgeht.

Diagramm: Anzahl neuer Listings im koreanischen Won-Markt und Verteilung der zeitlichen Struktur des Auslandshandels
Statistiken zeigen, dass die Gesamtzahl neuer Listings in den koreanischen Won-Märkten der beiden Mainstream-Plattformen Upbit und Bithumb von 43 im Jahr 2022 auf 116 im Jahr 2023 stieg, 2024 125 erreichte und 2025 auf 238 kletterte.
Die Zeitspanne, die ein Vermögenswert vor dem Eintritt in den koreanischen Markt im Ausland gehandelt wurde, zeigt eine hohe zyklische Korrelation mit den allgemeinen Marktbedingungen.
Im Jahr 2025, als Bitcoin in koreanischen Won nahe historischer Höchststände notierte, wurden nicht weniger als 111 Vermögenswerte innerhalb von 30 Tagen nach dem Auslandslisting schnell in den koreanischen Markt eingeführt, was 47 % der Gesamtlistings jenes Jahres entsprach.
Im scharfen Kontrast dazu wurden im Jahr 2026 reife Vermögenswerte, die länger als ein Jahr im Ausland gehandelt worden waren, zur Hauptkraft der Neuzugänge, insgesamt 52 (31 %), und sogar altgediente Token, die seit mehr als sechs Jahren im Ausland gehandelt wurden (wie CRV und RSR), wurden in diesem Zeitraum offiziell in den koreanischen Markt eingeführt.
Daher haben sich die Listing-Praktiken koreanischer Börsen deutlich verändert: Einerseits halten sie an dem in der Phase der Regulierungsbildung etablierten Zugangsrahmen fest, der auf bereits im Ausland gelisteten Vermögenswerten basiert; andererseits verschieben sie den konkreten Listing-Zeitpunkt flexibel vor oder zurück, je nach Temperatur des Sekundärmarkts.
Stabilität nach dem Listing verbessert sich, standardmäßige Delisting-Rate reifer Auslandsvermögenswerte sinkt deutlich
Da der Anteil von Vermögenswerten mit einer Auslandshandelsbasis weiter steigt, hat sich auch die allgemeine Stabilität der Token nach dem Listing in Korea deutlich verbessert.

Diagramm: Veränderungen des Anteils von Vermögenswerten, die innerhalb von zwei Jahren nach dem Listing auf die Investmentwarnliste gesetzt oder delistet wurden
Der Anteil der Vermögenswerte, die innerhalb von zwei Jahren nach dem Listing auf die "Investmentwarn"-Liste der Börsen gesetzt oder deren Handel eingestellt (delistet) wurde, sank stetig von 24 % für die Listing-Kohorte 2020 auf 10 % für die Kohorte 2024.
Vermögenswerte mit unterschiedlichen Listing-Attributen zeigen eine äußerst signifikante Divergenz in der Risikoperformance. Von allen zwischen 2020 und 2024 gelisteten Vermögenswerten wurden 44 der 148 rein inländisch erstgelisteten Token (30 %) innerhalb von zwei Jahren auf die Warnliste gesetzt oder delistet; bei Vermögenswerten, die zuerst im Ausland gehandelt wurden, traten solche Situationen hingegen nur bei 26 von 279 (9 %) auf, wobei die Verstoßwarnrate weniger als ein Drittel derjenigen inländisch erstgelisteter Token beträgt.
Ausländische Inkubationszeit und Preisrobustheit: Preisvolatilität im ersten Monat tendiert zur Abflachung
Gleichzeitig hatte die Zeitspanne, in der ein Vermögenswert im Ausland gehandelt wurde, einen entscheidenden Einfluss auf seinen Preispfad im Sekundärmarkt nach dem Listing in Südkorea.

Diagramm: Vergleich des medianen Preisrückgangs 30 Tage nach dem Listing für Vermögenswerte mit unterschiedlicher Auslandshandelshistorie
Aus dem statistischen Median ergibt sich, dass jene Vermögenswerte, die innerhalb von 30 Tagen nach der Notierung im Ausland eilig nach Südkorea eingeführt wurden, innerhalb von 30 Tagen nach der Notierung in Südkorea einen medianen Preisrückgang von bis zu 39 % verzeichneten; im Gegensatz dazu verzeichneten reife Vermögenswerte mit mehr als einem Jahr Handelsgeschichte im Ausland 30 Tage nach der Notierung einen medianen Preisrückgang von nur 7 %.
Kurz gesagt, Vermögenswerte, die zuerst im Ausland gehandelt wurden, haben eine geringere Wahrscheinlichkeit, nach der Notierung in Südkorea auf die Anlagewarnliste gesetzt oder delistet zu werden; und unter diesen Vermögenswerten ist der Preisrückgang in der Anfangsphase nach der Notierung in Südkorea umso geringer, je länger die Inkubationszeit im Ausland war.
Da die Best-Practice-Notierungsrichtlinien die Prüflast für solche reifen Vermögenswerte wirksam reduzieren, wird der Notierungsschwerpunkt der südkoreanischen Börsen höchstwahrscheinlich langfristig auf reifen Vermögenswerten mit langer Handelsgeschichte im Ausland verankert bleiben, selbst wenn die Notierungspläne dynamisch an Bullen- und Bärenmarktbedingungen angepasst werden.
Neue Herausforderungen für Börsen: abkühlende Liquidität und Umsatztransformation jenseits von Notierungen
Jedoch ist ein Notierungsmodell, das die Handelsgeschichte im Ausland übermäßig priorisiert, nicht ausschließlich gute Nachrichten für Börsen.

Diagramm: Anteil des Handelsvolumens am ersten Tag und Modell der Abhängigkeit von Börsengebühren
Dies liegt daran, dass jene etablierten Vermögenswerte, die im Ausland bereits vollständig gehandelt wurden, an ihrem ersten Notierungstag in Südkorea oft relativ begrenztes spekulatives Handelsvolumen erzeugen.
Da die überwiegende Mehrheit der Betriebseinnahmen südkoreanischer Börsen stark von Spot-Handelsgebühren abhängt, können neu notierte Token, denen die explosive Dynamik des ersten Tages fehlt, die Rentabilität der Börsen direkt beeinträchtigen.
Natürlich kann die Zahl der Notierungen neu aufkommender beliebter Vermögenswerte, die gerade im Ausland freigegeben wurden, wieder zunehmen, wenn künftig ein Bullenmarkt wieder anläuft, wodurch der Umsatzdruck kurzfristig gemildert wird. Aber wenn sie sich ausschließlich auf eine Notierungsstruktur verlassen, die der Strömung folgt, wird es für Börsen schwierig sein, ein stabiles und zyklusresistentes nachhaltiges Geschäftsmodell aufzubauen.
Mit der Reifung des regulatorischen Compliance-Systems haben sich die Sicherheit und Stabilität notierter Vermögenswerte tatsächlich deutlich verbessert. Die zentrale Herausforderung, der sich südkoreanische Börsen heute wirklich gegenübersehen, besteht darin, wie sie völlig neue Handelsnachfrage und diversifizierte Geschäftserlösquellen jenseits rein notierungsgetriebenen Wachstums entwickeln können.
Hinweis: Die Daten und statistische Unterstützung für diesen Artikel werden vom On-Chain-Forschungsinstitut Bonanza Lab (https://bonanzalab.io) bereitgestellt.