作者:趙穎
AI Agent浪潮與美債利率上行的對峙,正將美股撕裂成兩個截然不同的世界。
本週,Meta發布旗下Agentic AI模型Muse,單週市值暴增2200億美元,推動納斯達克100指數成為表現最強的主要股指。但與此同時,美債收益率持續走高,將利率敏感型資產打入低谷——羅素2000指數顯著落後,標普500指數在7700點附近反覆拉鋸,始終無法實現有效突破。
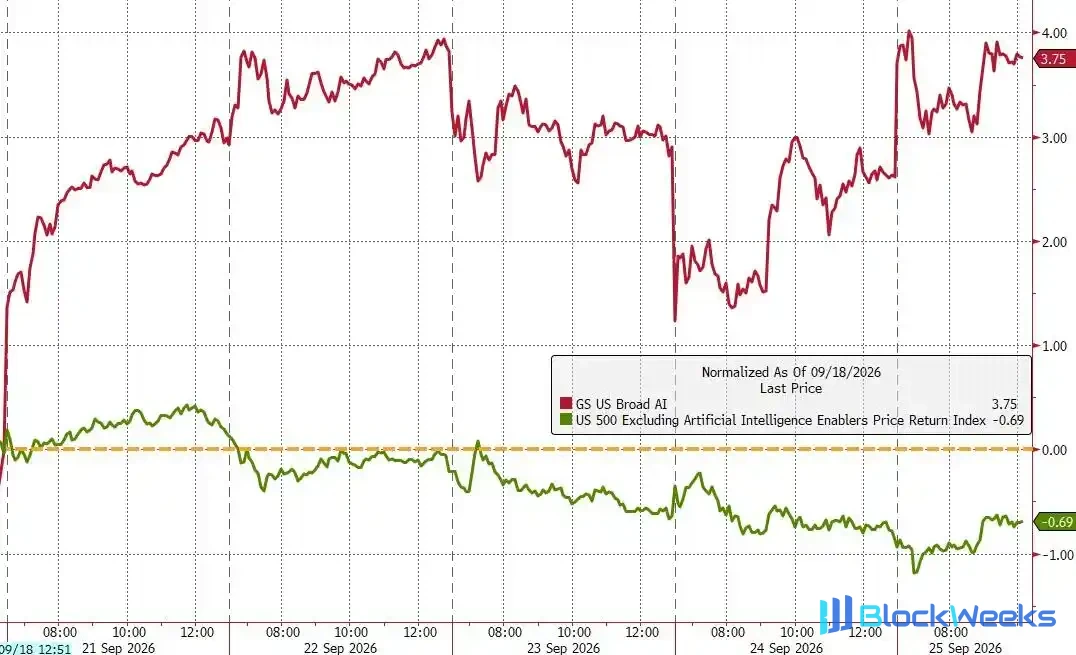
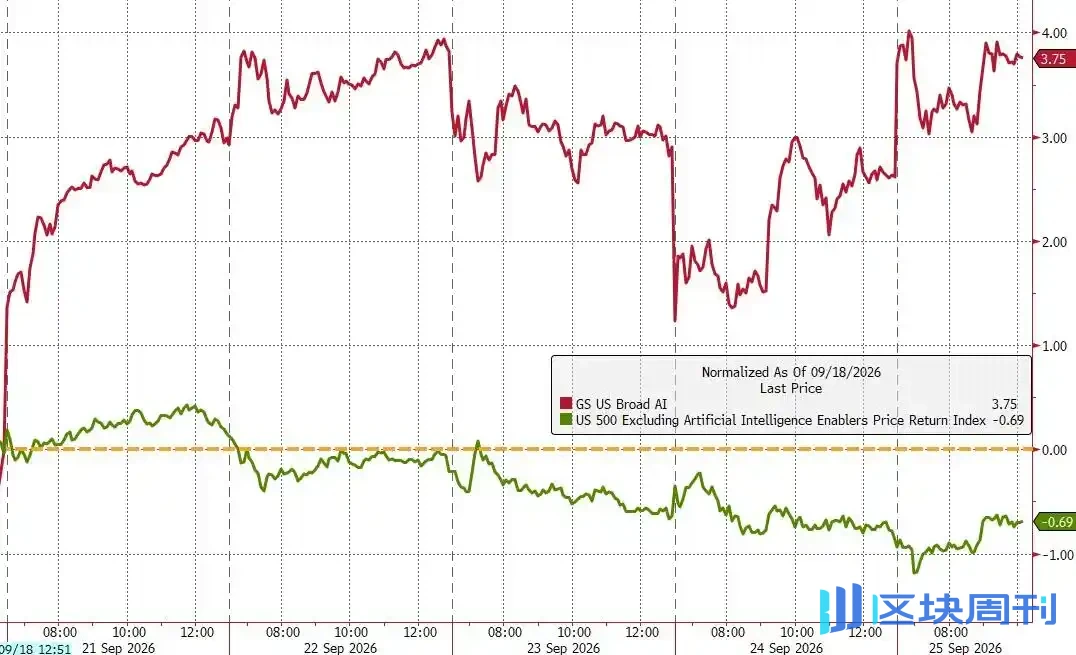
市場的內部分化已達到極端程度。若剔除AI相關標的,標普500本週實際下跌約1%;紐交所新低股票數量連續9個交易日超過新高股票數量,為2023年10月以來最長連跌紀錄。
高盛全球對沖基金業務負責人Tony Pasquariello將當前局面定性為股市與利率市場之間」令人沮喪的貓鼠遊戲」,並給出明確建議:若堅持持有股票多頭,需同步做空美債以對沖利率風險。
AI Agent引爆結構性行情,市值集中度創新高
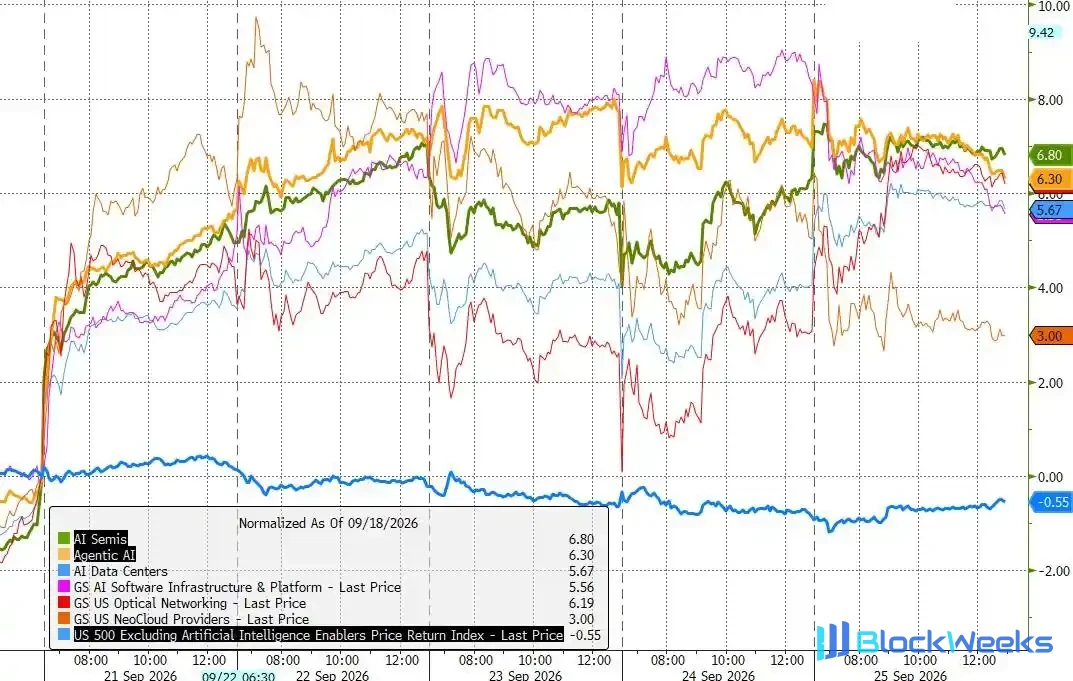
Meta的Muse模型成為本週市場最大催化劑。這款Agentic AI產品的發布,令Meta單週市值增加2200億美元,總市值重回2萬億美元關口,並帶動整個AI產業鏈全線走強——半導體板塊因」推理經濟」對硬件需求的拉動而領漲,Agentic AI相關標的集體受益。高盛旗下Agentic AI籃子指數(代碼GSXUAGNT)隨之走高,高貝塔動量籃子更錄得連續9個交易日上漲。
高盛資深交易員Rich Privorotsky指出,Muse只是眾多入局者中的第一個,未來數週和數月內,來自谷歌和OpenAI的競品將相繼出現。他認為,隨著大型企業承接安全、基礎設施與分發職能,大量經濟摩擦和中間環節將被消除,這本身就是一次生產力提升,且在結構上具有抑制通脹的效果,對整體股票市場的綜合影響是正面的。
值得關注的是,美股市值集中度已攀升至歷史極值。高盛首席科技分析師Pete Callahan指出,目前標普500中市值超過1萬億美元的美國TMT公司已達10家,而僅僅三年前、AI週期啟動之初,這一數字還只有3家。
市場內部嚴重分化,「擴散交易」宣告終結
AI行情的狂歡背後,是市場廣度的急劇惡化。本週科技板塊一枝獨秀,能源與金融板塊雙雙落後;Mag7(七大科技巨頭)的漲幅幾乎是標普其餘493隻成分股的三倍。ZeroHedge援引數據指出,「擴散交易」已名存實亡——紐交所新低股票數量連續9日超過新高,創下近三年來最長紀錄。
與此同時,AI行情內部也出現分化。AI電力相關股票本週走勢疲軟,其走勢與美國中期選舉中民主黨贏得眾議院的概率幾乎呈完美負相關——市場擔憂,一旦民主黨控制眾議院,現有及未來的數據中心建設項目可能遭遇無限期擱置,這對美國AI基礎設施投資構成潛在壓制。
此外,超大規模雲計算企業(Hyperscaler)的信用利差本週明顯走闊,而其股票估值卻仍在高位徘徊。高盛注意到,Hyperscaler信用風險與納斯達克隱含波動率之間的背離已擴大至異常水平,兩者之間的裂口值得警惕。

美債利率成最大攔路虎,標普7700關口反覆受阻
美債收益率的持續上行,是本週壓制市場突破的核心變量。標普500指數在7700點附近盤整長達兩個月後,週二一度出現向上突破跡象,但隨即遭到債市」迎頭痛擊」,當晚便回落至原點。
Pasquariello將這一局面描述為股市與利率市場之間」令人沮喪的貓鼠遊戲」:每當股市試圖突破,利率便隨之跳升,壓制風險偏好;而利率的上行又通過收緊金融條件,對利率敏感型資產形成直接打壓。羅素2000指數已連續六週跑輸標普500,高盛方面坦言,小盤股遭到長線基金和財富管理渠道的持續拋售,技術面亦告破位。
在估值層面,高盛美國股票策略團隊的研究顯示,市場對AI基礎設施盈利增長的持續性已存在一定程度的定價折扣——AI基礎設施股票的中位數遠期市盈率已從2026年4月的32倍回落至當前的22倍,部分悲觀預期已被消化。
高盛:持股需對沖,突破仍需催化劑
面對上述撕裂格局,Pasquariello給出了明確的操作框架:若要持有股票顯著多頭敞口,需同步建立簡單的美債空頭頭寸加以對沖。他將當前市場的投機性多頭倉位在-10至+10的標準量表上標定為+3,認為整體倉位並不擁擠。
他同時指出,回購力度正在放緩,新股發行規模上升,美國散戶投資者趨於觀望,當前市場結構並不完美。但他也承認,考慮到近期利率走勢之兇猛,股市能夠守住大部分漲幅,本身已屬不易。
Pasquariello的結論是:若市場出現向上突破的催化劑,快錢資金將不得不迅速追漲入場;但在此之前,股市與利率的博弈仍將持續,而ZeroHedge對此補充了最後一個字——」yet」(尚未)。