撰文:Rita
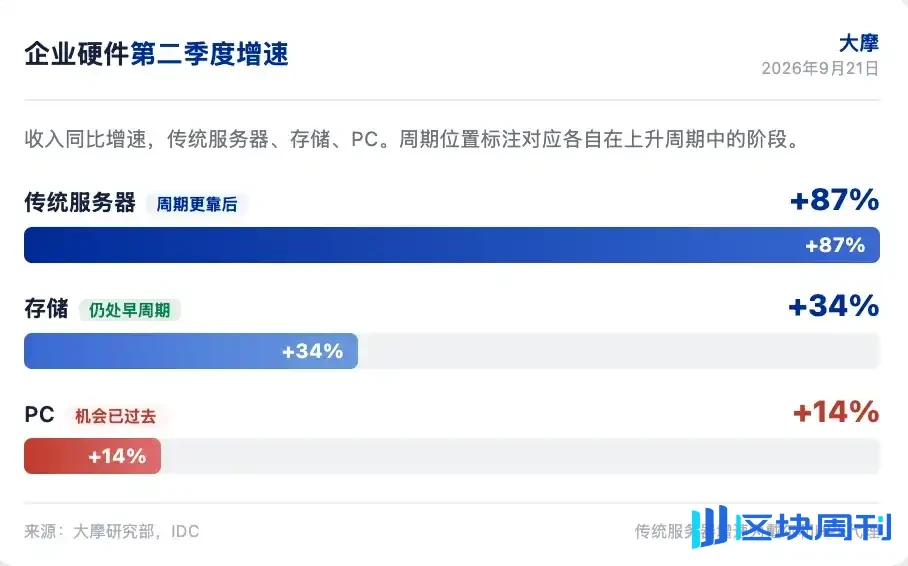
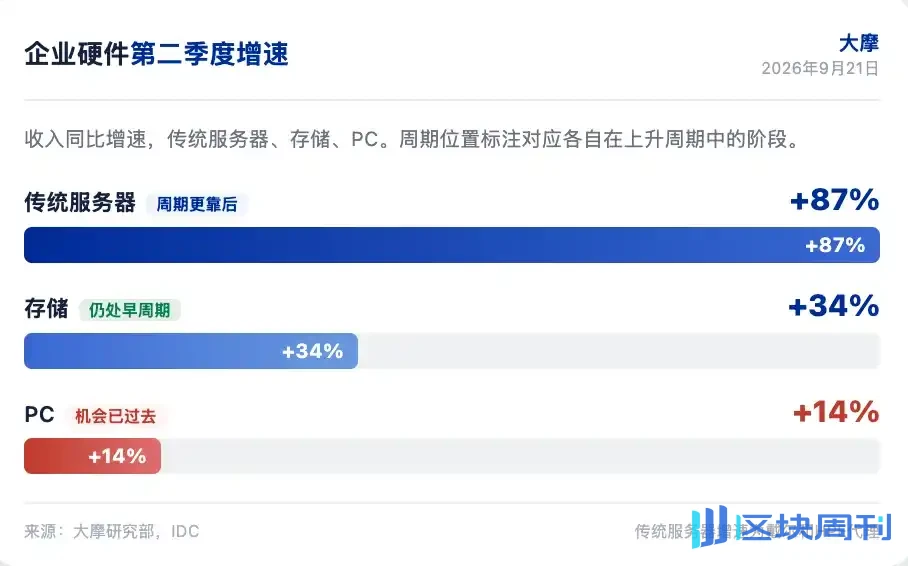
企業硬體支出在第二季度全面走強。摩根士丹利在 2026 年 9 月 21 日發布的 IT 硬體報告中指出,傳統伺服器收入同比增長 87%,存儲增長 34%,PC 增長 14%,均創下除疫情外十多年最高增速。但市場已經看透這輪強勢,8 隻企業硬體股中 6 隻在財報後估值倍數低於財報前,儘管下一財年每股收益上修平均 12%。大摩認為,支出是否強勁已不是關鍵問題,這輪週期還能持續多久才是關鍵。
大摩的核心判斷是,存儲仍處於上升週期早期,伺服器週期更靠後,PC 已經快速惡化。該行最偏好 P 和 SNX,其次是 HPE,對戴爾保持中性,對 HPQ 給出減持。戴爾執行最強,但估值已反映;HPQ 面臨 PC 需求和利潤率雙重壓力。
企業硬體支出保持強勁
第二季度企業硬體支出增長全面走強。傳統伺服器收入同比增長 87%,存儲增長 34%,從第一季度的 23%加速,PC 收入增長 14%。大摩指出,這些增速均處於除疫情外十多年最高水平。但市場已經在看透近期強勢,8 隻企業 OEM、VAR 和分銷股中 6 隻在財報後估值倍數低於財報前,儘管下一財年共識每股收益上修平均 12%,市盈率平均壓縮約 1 倍。
大摩 AlphaWise 調查顯示,當前強勢主要是週期性,由典型換機和大型企業提前採購驅動,多數 AI 工作負載仍在雲端。on-prem AI 建設在擴大,但仍是少數部署,未來一年 on-prem AI 工作負載佔比下降 3 個百分點。大摩認為,戴爾和 HPE 有機會受益於 on-prem AI 持續,這是兩家公司財報後股價持續跑贏的增量因素。
存儲仍處於早週期
存儲增長正在加速,且處於上升週期早期。大摩指出,伺服器週期更靠後,PC 機會大部分已經過去。存儲是三者中跑道最長的方向。P 在第二季度外部 OEM 存儲數據中,EB 出貨量份額增長最大,收入份額增長第二,僅次於戴爾。P 定價比 NTAP 更溫和,產品效率更高,企業越來越傾向把新存儲項目交給 P。
大摩重申對 P 的增持評級,目標價 119 美元。P 當前市盈率約 29 倍,比過去三年平均低 14%。企業 OEM 同行目前交易在歷史平均估值上方 2 個標準差以上。大摩認為,市場低估了 P 的盈利上修潛力,尤其是創紀錄增長和新超大規模客戶訂單。9 月 23 日分析師日是重要催化劑,長期運營利潤率指引是關鍵指標。低 20%的運營利潤率會令人失望,中 20%符合預期,中高 20%是正面驚喜。
伺服器利潤率堆疊空前
傳統伺服器的利潤率堆疊達到前所未有水平。戴爾和 HPE 都在經歷這一趨勢。以戴爾為例,低利潤率 AI 伺服器佔 ISG 收入比例從一年前 49%升至 52%,但 ISG 毛利率同比擴張 200 個基點,達到 23.6%。大摩估算,即使 AI 伺服器和存儲毛利率同比增長,戴爾傳統伺服器毛利率首次超過 30%,同比高約 9 個百分點,而 NAND 和 DRAM 價格同比上漲 340%到 550%,這兩項歷史上佔傳統伺服器 BOM 約 40%。
戴爾和 HPE 正在積極重新定價,供應稀缺、配置豐富和需求無彈性共同推動價格成本差遠超歷史水平。大摩估算,如果戴爾 F1Q27 伺服器單位、ASP 和收入不變,但傳統伺服器毛利率正常化至低 20%,F1H27 每股收益將低 13%,約 1.52 美元。FY27 每股收益中約 3.75 美元來自傳統伺服器利潤率堆疊。大摩認為,只要內存價格繼續上漲、供應持續受限,利潤率堆疊就不會很快消失。該行上調戴爾 FY27 和 FY28 傳統伺服器毛利率 50 到 80 個基點,目標價從 499 美元上調至 511 美元。
戴爾執行最強但估值高
戴爾執行極為強勁,市場願意獎勵最佳選手。戴爾第二季度收入同比增長 58%,淨利潤增長 189%,超過聯想、HPE、P、NTAP 和 HPQ。戴爾股價在 2.5 週內上漲 34%,其他硬體 OEM 平均上漲 9%。戴爾相對歷史估值溢價也高於同行。大摩指出,戴爾是 OEM 組中的全天候贏家,雲 AI 贏家、on-prem 贏家、地緣政治贏家和供應鏈贏家。
但大摩對戴爾保持中性評級,目標價 511 美元。理由在於,市場已經反映了強勁執行,估值溢價明顯,而週期後段的盈利可持續性存在不確定性。傳統伺服器提前採購和利潤率堆疊最終會正常化,屆時需要 AI 增長、份額提升、存儲跑贏和運營槓桿來支撐盈利。大摩認為,戴爾近期執行無可爭議,但在當前估值水平,風險回報的正向不對稱性有限。
P 與 SNX 是最偏好標的
大摩最偏好的企業硬體標的是 P 和 SNX,其次是 HPE。P 是純閃存陣列市場領導者,持續獲得份額,受益於全閃存增長快於整體企業存儲市場。P 的超大規模業務提供長期收入和毛利率上行空間,目前市場尚未充分定價。P 的估值低於歷史平均,而企業 OEM 同行高於歷史平均兩個標準差以上。
SNX 受益於企業基礎設施分銷和超大規模客戶資本支出兩條線。大摩預計 SNX 分銷業務總賬單額到 FY28 年複合增長 11%,超過同行;Hyve 合同製造業務總賬單額年複合增長 64%,隨著新超大規模項目放量,佔運營利潤比例升至約 50%,推動每股收益年複合增長 30%以上。SNX 當前估值約 10 倍 FY27 每股收益和 8 倍 FY28 每股收益,大摩認為市場低估了份額提升、盈利增長和 Hyve 期權價值。目標價 334 美元。
HPQ 面臨雙重壓力
HPQ 面臨 PC 需求和利潤率的雙重壓力。第二季度個人系統運營利潤率為 4.6%,剔除關稅退款後約 4.3%,同比下降約 110 個基點。戴爾 CSG 運營利潤率比 HPQ 高約 330 個基點,同比擴張約 120 個基點至 7.6%。大摩指出,PC OEM 之間的執行差距在擴大。HPQ 管理層認為第四季度是個人系統利潤率低點,預計 FY27 恢復,但大摩認為這一恢復面臨組件通脹和單位疲軟的壓力。
HPQ 估值在 11 倍 Street FY27 每股收益和 12.5 倍 MSE 每股收益,大摩認為越來越難以合理化。HPQ 是覆蓋範圍內唯一在財報前市盈率擴張的 OEM,儘管盈利上修幅度最小。歷史上,HPQ 在收入和利潤同比下降期間交易在約 7 倍市盈率。大摩維持減持評級,目標價 19 美元,較當前水平有超過 40%下行空間。該行預計 HPQ FY27 收入下降 2%,每股收益下降 16%,均低於市場共識。
催化劑密集到來
未來幾週有多個重要催化劑。9 月 22 日戴爾 COO 會議,大摩關注供應鏈分配、傳統伺服器定價、AI 伺服器經濟和存儲附加。9 月 23 日 P 分析師日,關注超大規模經濟、長期運營利潤率指引。9 月 24 日 SNX 財報,關注分銷份額提升和 Hyve 細節。9 月 30 日 HPE 網絡分析師日,關注 Aruba 和 Juniper 整合是否轉化為持續增長,以及 AMD Helios 機會規模。
10 月初 IDC 初步第三季度 PC 數據,提供 PC 惡化嚴重程度的第一手讀數。台灣 ODM 月度收入在 10 月 10 日前公佈,提供 AI 伺服器、傳統伺服器和筆記本出貨透明度。供應鏈數據點,尤其是 DRAM 和 NAND 供應與定價,是判斷 OEM 定價權和伺服器利潤率堆疊持續性的關鍵。月度 VAR 檢查和 CIO 調查,提供伺服器意圖是否見頂、存儲和網絡是否加速的證據。
如果存儲和伺服器需求在 2027 年繼續超出供應,企業硬體股的估值壓縮是否會逆轉,還是市場會繼續提前定價週期見頂?

本文係潮向研究對第三方券商研究報告(摩根士丹利,2026 年 9 月 21 日)的整理與解讀,結合公開市場資訊的整理。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。