Автор: Робби Петерсен
Составлено: Deep Tide TechFlow
Введение Deep Tide: Эта длинная статья от a16z crypto представляет контринтуитивное суждение: то, что криптовалюта действительно разрушает, — это не эффективность торговли, а предложение на рынке. Когда выпуск токенов, листинг и маркет-мейкинг больше не требуют одобрения, любой риск может стать торгуемым активом. Для маркет-мейкеров, бирж и инвесторов это означает, что открывается совершенно новое рыночное пространство.
На протяжении большей части финансовой истории предложение новых рынков (а не спрос) было узким местом. Блокчейн устраняет это узкое место. Я считаю, что это вызовет целую новую волну рыночных взрывов.
Рынки — это механизмы передачи риска. Каждая сделка по сути представляет собой согласие двух контрагентов передать некоторую риск-экспозицию по определённой цене. Абстрактно риск может разворачиваться по двум независимым измерениям:
- Базовый актив: базовая риск-экспозиция (например, денежные потоки компании, баррель нефти, результат выборов, кредит заёмщика, час GPU)
- Инструмент: механизм передачи этой экспозиции (например, спот, срочные фьючерсы с датой, бессрочные контракты, опционы, событийные контракты)
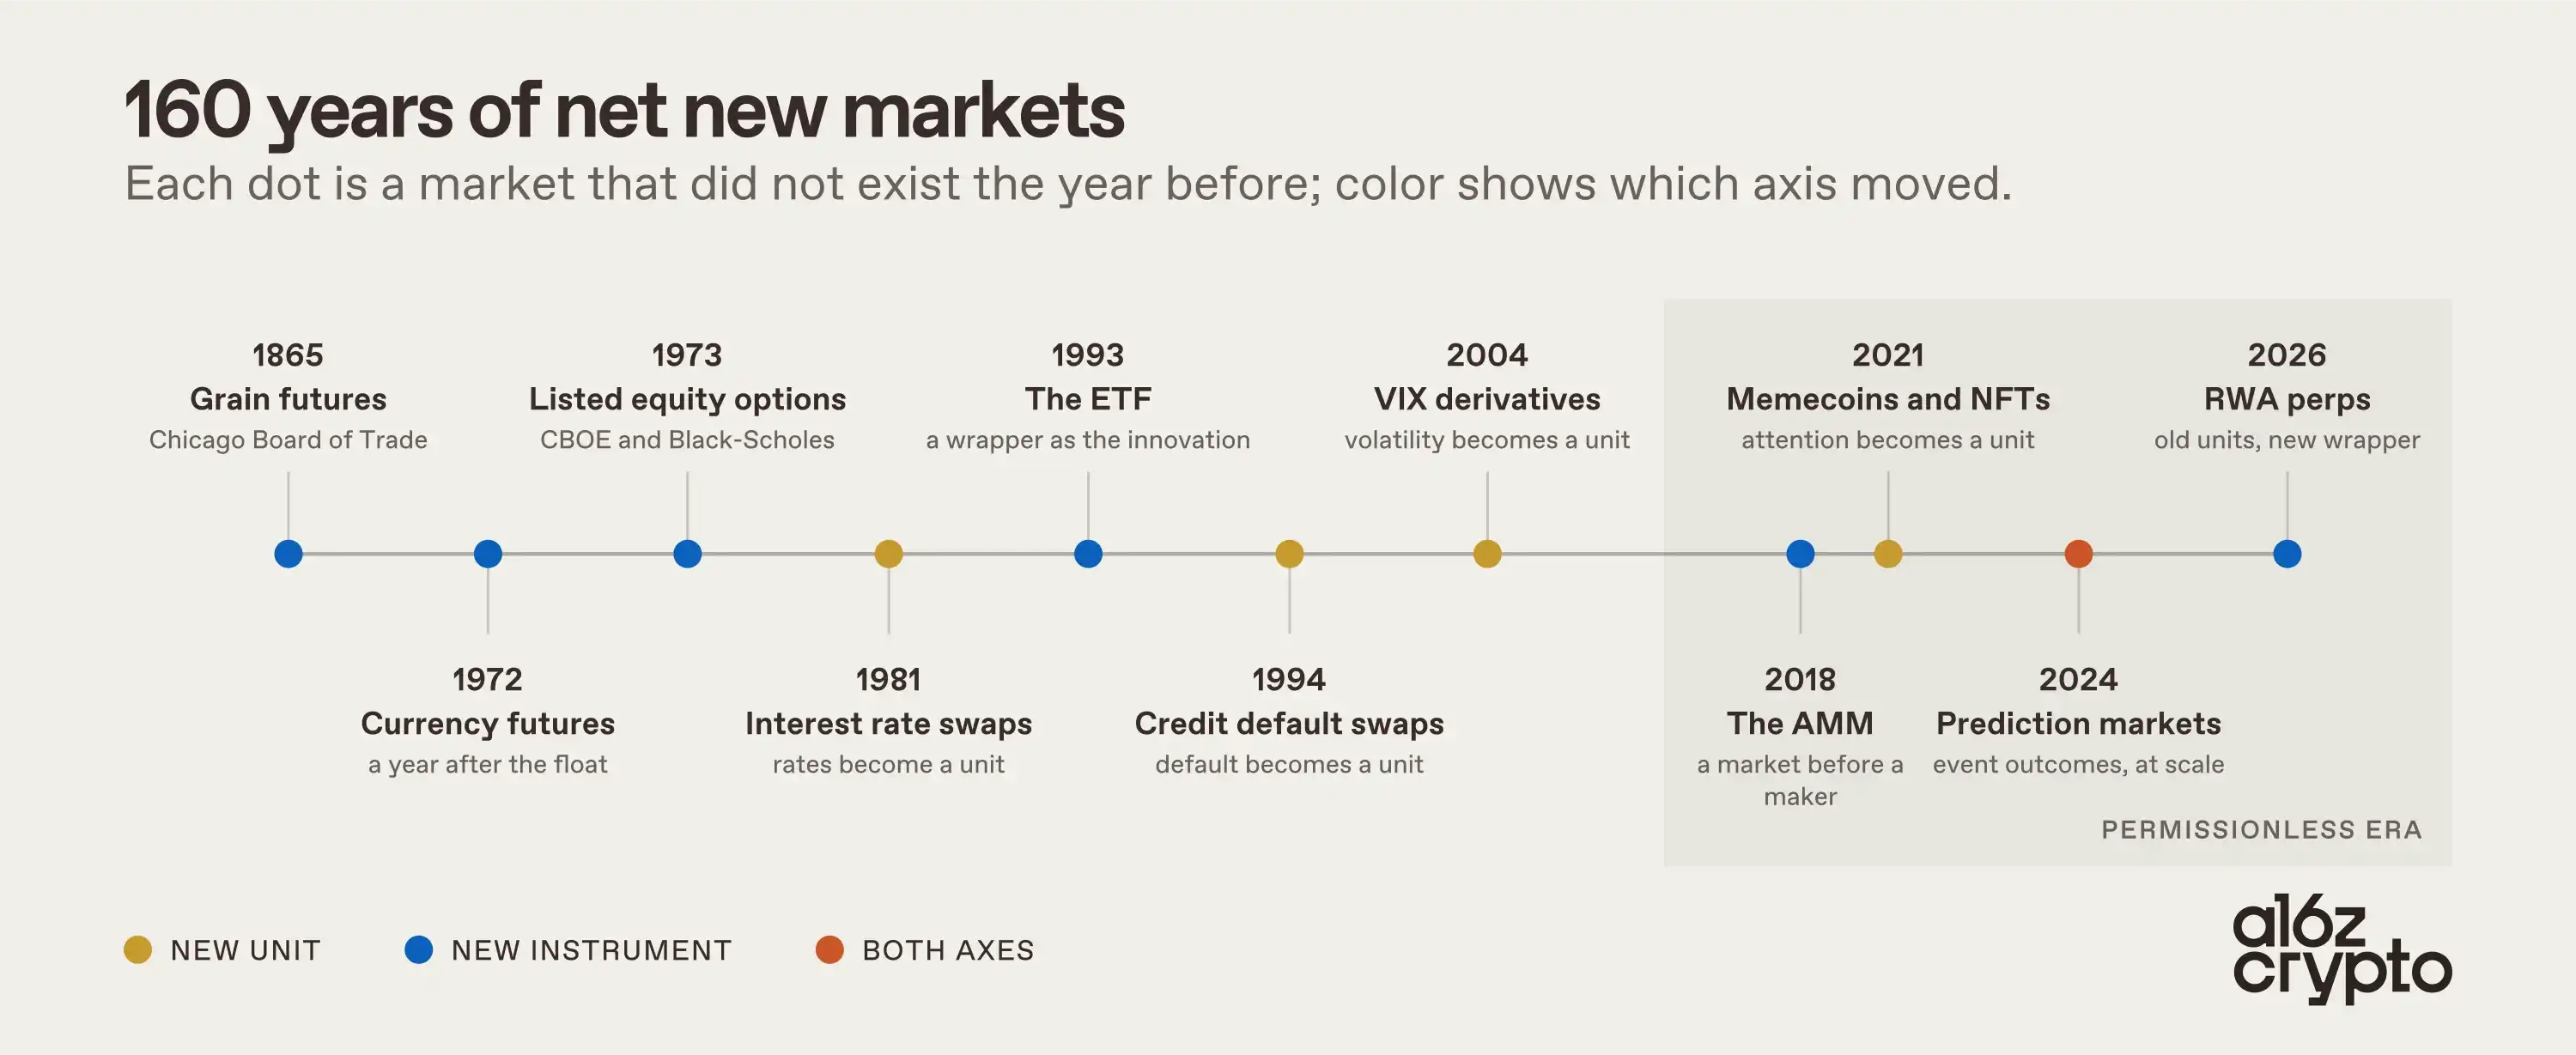
Почти вся финансовая история — это история медленных инноваций только по одному измерению за раз. Спотовые рынки зерна существовали тысячи лет, прежде чем Чикаго начал котировать фьючерсы на зерно в 1865 году. Валюты стали плавающими в 1971 году, а фьючерсы появились только в 1972 году. Опционы на акции существовали как индивидуальные дилерские контракты на протяжении веков, пока не стали биржевыми рынками после появления CBOE и модели Блэка-Шоулза в 1973 году. ETF не существовали до 1993 года.
Новые базовые риски ещё более редки. Процентные ставки не торговались широко до 1981 года. Риск дефолта ждал до кредитных дефолтных свопов в 1994 году. Волатильность ждала до деривативов VIX в 2004 году. Результаты событий стали настоящим рынком только через рынки предсказаний в последние годы.
Спрос на эти рынки никогда не был проблемой. Фермеры хотели хеджировать свой урожай задолго до CBOT. Кредиторы хотели передать риск дефолта задолго до CDS. Что всегда замедляло рост — это предложение этих рынков. И исторически два фактора подавляли предложение:
- Листинговые комитеты и правовые рамки
- Географическая фрагментация
Блокчейн устраняет оба одновременно. Он делает выпуск безразрешительным, а распределение глобальным. На мой взгляд, это самая чистая форма киллер-кейса: блокчейн — первая технология, позволяющая предложению рынка догнать глобальный потенциальный спрос.
Этот аргумент также подтверждается эмпирически. Почти каждое определяющее категорию достижение в криптовалюте является нижестоящим результатом этого киллер-кейса. От бессрочных контрактов и децентрализованных спотовых бирж до рынков предсказаний, кредитных рынков, мемкоинов, NFT и токенизированных реальных активов — стоимость перетекала к тем, кто имеет право выпускать и/или торговать совершенно новыми рынками на блокчейне.
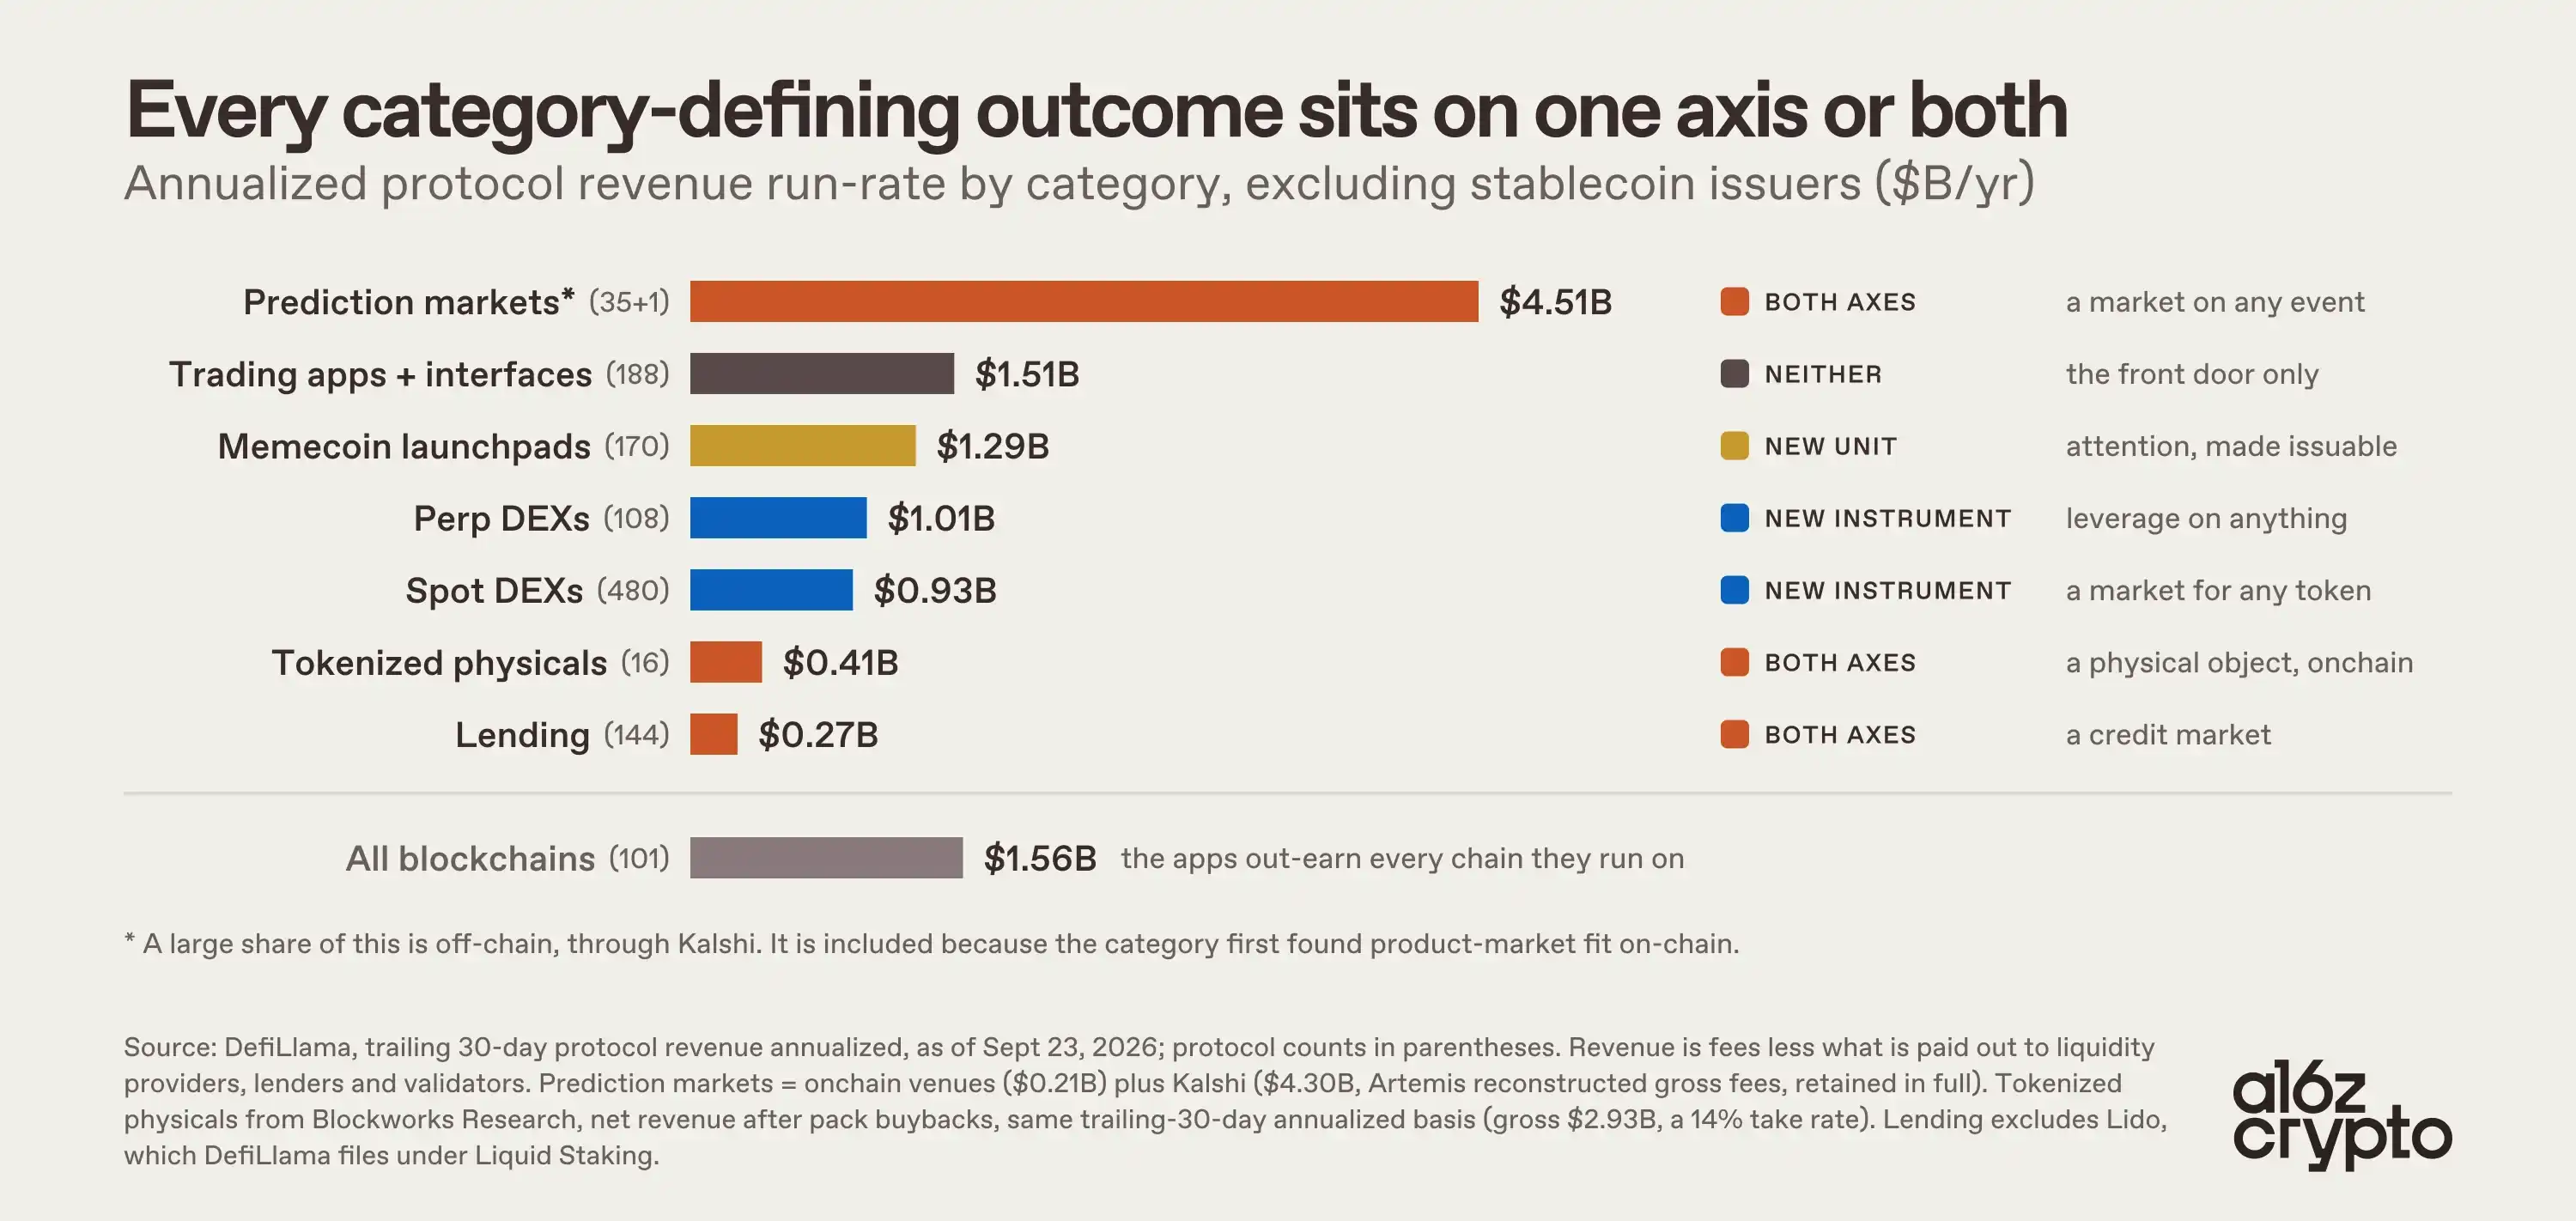
Каждая из этих категорий либо создала совершенно новый базовый риск безразрешительным способом, либо создала совершенно новый способ передачи риска.
На базовом уровне криптовалюта создала риск-экспозиции, которые ранее почти не имели финансового выражения. Рынки предсказаний можно проследить до Iowa Electronic Markets, но они нашли соответствие продукта рынку в блокчейне и взорвались, превратив дискретные события (выборы, решение ФРС, судебное постановление) в торгуемые базовые активы. Рынки однорангового кредитования превратили индивидуальные кредитные отношения в нечто с непрерывным ценообразованием в реальном времени. ПредIPO-рынки превратили экспозиции, ранее монополизированные несколькими вторичными брокерами, в нечто, что пользователи могут торговать и держать в масштабе. Даже мемкоины и NFT превратили абстрактные риск-базовые активы (такие как потоки внимания и культурная значимость) в читаемые, торгуемые рынки.
Более того, криптовалюта также создала или усилила совершенно новые механизмы для передачи этих риск-базовых активов. Автоматизированные маркет-мейкеры позволяют рынкам существовать до того, как маркет-мейкер согласится котировать. Бессрочные контракты, впервые предложенные в 1993 году, нашли соответствие продукта рынку в блокчейне, сжав датированные, фрагментированные экспозиции в единый контракт, сбалансированный ставками финансирования. Бинарные контракты превратили исходы событий в торгуемый рынок стоимостью $1 или ноль. Пул-кредитование заменило двусторонние кредиты общими пулами и кривыми использования. Кривые связывания объединили выпуск и обнаружение цены, дав активам рынок с первого покупателя.
Разрешение на выпуск без разрешений также генерирует много шума. Это цена удаления фильтров листинга. Смысл не в том, что каждый новый рынок хорош. Смысл в том, что сам рынок (а не какой-то комитет) становится механизмом самоотбора для выживания рынков.
Бессрочные контракты — это доказательство
Нет ничего, что выражало бы этот аргумент более чисто, чем бессрочные фьючерсы, и нет более чистого доказательства, чем недавний рост объема торговли не-криптоактивами в блокчейне.
Поскольку бессрочные контракты являются синтетическими, ограничение на листинг сокращается до двух вещей: надежный оракул и два трейдера, готовых быть контрагентами друг для друга. Пока эти два условия выполнены, рынок с плечом может существовать почти для чего угодно. В этом смысле бессрочные контракты — один из самых эффективных координационных механизмов, когда-либо созданных.
По той же логике Hyperliquid — ближайшее к глобальной финансовой координационной платформе. HIP-3 и HIP-4 позволяют пользователям выпускать свои собственные деривативы, подключаться к глобальному фронтенду платформы и соответственно зарабатывать. Снижение трения при выпуске рынков означает больше рынков, и спрос естественным образом выберет победителей среди них.

Не случайно, что один из самых быстрорастущих рынков в криптовалюте (и все чаще один из самых быстрорастущих рынков во всех финансах) выпускается без разрешений в блокчейне и распространяется глобально. В июле объем торговли бессрочными контрактами на RWA в блокчейне достиг годового темпа в $1,4 трлн, что составило половину книги Hyperliquid. Абстрактно, это просто существующие риск-базовые активы (акции, нефть, мем-акции), встречающиеся с новым инструментом передачи без разрешений. В downstream это рекомбинирование привело к взрыву объема торговли.
Также обратите внимание, что каждый квартал какой-то совершенно новый рынок занимает доминирующее положение. Q4 2025 — акции США и сырьевые товары; H1 2026 — нефть, природный газ и металлы; совсем недавно — полупроводники и мем-акции. Это снова отражает основной аргумент. Предложение совершенно новых рынков догоняет то, что мир хочет торговать каждый квартал.

Однако более глубокое downstream-последствие заключается в том, что торговля без разрешений 24/7 стала клином для обнаружения цены в блокчейне. Во время нефтяного шока этого года, когда CME была закрыта, WTI обнаружил цену на trade.xyz как один из самых ликвидных рынков в мире. Аналогично, мы видели предIPO-рынки для Cerebras и SpaceX, которые оценивали IPO точнее, чем банкиры, причем предельная разница между ценой последнего часа предIPO-бессрочных контрактов и фактической ценой открытия была минимальной.
Рынок все больше доказывает, что структурные ограничения традиционных рынков (отсутствие торговли 24/7, географические ограничения, отсутствие доступа к предIPO, изоляция маржи) являются устойчивыми конкурентными преимуществами для рынков в блокчейне.
Рынки передают инструменты риска. Практически на протяжении всей истории финансов они были ограничены географией, листинговыми комитетами и правовыми рамками. Теперь эти ограничения исчезли. Адресуемое пространство ончейн-рынков — это не набор активов, существующих сегодня, а любой риск, которым кто угодно (или любой агент) где угодно хочет торговать.
Это означает, что мы продолжим наблюдать взрывной рост новых рынков в ончейне. Появляются новые способы передачи старых рисков: бессрочные контракты на сырьевые товары и валюты, индексы, круглосуточная экспозиция на акции. Существуют также совершенно новые единицы риска как таковые: фьючерсы на вычисления, бессрочные контракты на макроэкономические индикаторы, такие как CPI, музыка, социальные тренды, спорт и всё, что может быть захвачено оракулом и имеет как длинную, так и короткую сторону. Приложения и протоколы, выпускающие эти рынки, а также площадки, на которых они торгуются, являются конечными объектами, захватывающими ценность.