Обзор
Бессрочные контракты на RWA становятся одним из самых быстрорастущих мостов между традиционными рынками и крипто-нативным трейдингом. Недавний отраслевой анализ, на который ссылается MEXC, указывает, что активность по бессрочным контрактам на RWA в сети в июле 2026 года достигла годового темпа торговли примерно в 1,4 триллиона долларов, что отражает быстрый рост бессрочных контрактов, привязанных к акциям, сырьевым товарам, иностранной валюте, индексам и другим внесетевым эталонным рынкам.
Эта цифра требует важной оговорки. 1,4 триллиона долларов — это годовой темп, рассчитанный на основе периода наблюдаемой торговой активности; это не означает, что за июль было проторговано бессрочных контрактов на RWA на 1,4 триллиона долларов, и не представляет собой TVL, открытый интерес или токенизированные реальные активы, хранящиеся в сети. Эти продукты являются деривативами, которые обеспечивают ценовую экспозицию, не обязательно давая трейдерам право собственности на базовую акцию, сырьевой товар или облигацию.
Это различие помогает объяснить их рост. Токенизация реальной ценной бумаги может потребовать кастодиального хранения, интеграции с трансфер-агентом, прав акционеров и регуляторных структур, специфичных для юрисдикции. Бессрочный контракт в первую очередь требует надежного эталонного ценообразования, обеспечения, ликвидности и работающего механизма ликвидации. Такие платформы, как Hyperliquid, через свою структуру бессрочных контрактов HIP-3, развертываемых строителями, значительно снизили инфраструктурный барьер для создания новых рынков.
Результатом является параллельный путь для внедрения RWA: законное право собственности может переходить в сеть постепенно, в то время как экономическая экспозиция может двигаться гораздо быстрее.
Ключевые выводы
- Активность по бессрочным контрактам на RWA в сети достигла оценочного годового темпа в 1,4 триллиона долларов на основе торгов в июле.
- Эта цифра измеряет годовой торговый оборот, а не TVL RWA или фактическое владение токенизированными активами.
- Бессрочные контракты на RWA обеспечивают синтетическую экспозицию к традиционным активам без необходимости кастодиального хранения базовой ценной бумаги.
- Структура HIP-3 от Hyperliquid позволяет квалифицированным строителям развертывать новые рынки бессрочных контрактов с собственными оракулами и спецификациями контрактов.
- Деривативы могут привнести риск традиционного рынка в сеть существенно быстрее, чем законное владение традиционными активами.
Что на самом деле означают 1,4 трлн долларов в бессрочных контрактах на RWA?
Это годовой темп торговли, а не 1,4 трлн долларов активов
Первое различие — между торговым оборотом и стоимостью активов. Рынки бессрочных контрактов измеряют номинальную стоимость контрактов, проторгованных за определенное время. Одно и то же обеспечение может поддерживать множество отдельных транзакций, поскольку трейдеры открывают, закрывают и разворачивают позиции, что означает, что оборот может стать намного больше капитала, внесенного на площадку.
Аннуализация добавляет еще один слой. Период наблюдаемой торговой активности экстраполируется на полный год, чтобы показать, как выглядел бы объем, если бы тот же темп сохранился. Таким образом, цифра в 1,4 триллиона долларов описывает скорость рынка, а не уже завершенный год торговли.
Это различие имеет важное значение для интерпретации роста рынка RWA. Годовой темп торговли в триллион долларов не означает, что триллион долларов акций, сырьевых товаров или казначейских облигаций перешел в публичные блокчейны. Во многих случаях никакой базовый реальный актив вообще не перемещается.
Ежедневный отчет MEXC On-Chain выделил годовую цифру в 1,4 триллиона долларов наряду с более широким расширением рынков RWA в сети. Для более долгосрочного контекста MEXC также отслеживал рынки бессрочных контрактов на RWA от Hyperliquid, превысившие 500 миллиардов долларов совокупного объема торгов.
Это 1,4 трлн долларов токенизированных реальных активов?
Нет. Бессрочные контракты на RWA и токенизированные RWA решают разные проблемы. Токенизированная акция или фонд казначейских облигаций стремится представлять право собственности, юридическое требование или бенефициарный интерес в базовом активе. Бессрочный дериватив может вместо этого воспроизводить экономические прибыли и убытки, связанные с этим активом, без передачи права собственности.
Если трейдер открывает позицию с кредитным плечом на бессрочный контракт на акцию, трейдер принимает ценовой риск, связанный с акцией, но не становится автоматически акционером. Как правило, нет прав голоса, прямых дивидендов или отношений с эмитентом просто потому, что бессрочный контракт ссылается на цену акций компании.
Именно эта синтетическая структура является причиной того, что рынки бессрочных контрактов на RWA могут масштабироваться быстро. Они избегают многих операционных шагов, необходимых для перемещения самой базовой ценной бумаги в блокчейн-инфраструктуру.
Почему бессрочные контракты на RWA растут быстрее, чем токенизированные активы?
Бессрочные контракты устраняют большую часть узкого места эмиссии
Создание подлинной токенизированной публичной акции может включать анализ законодательства о ценных бумагах, кастодиальное хранение базовых акций, инфраструктуру учета акционеров, ограничения на передачу и процесс dealing с дивидендами, дроблением, слияниями и правами голоса. Даже после выпуска актива рынку все еще нужны ликвидность и надежное ценообразование.
Бессрочный контракт значительно упрощает проблему. Площадке в первую очередь нужен экономически значимый базовый эталон, методология оракула, обеспечение, правила маржи и достаточная ликвидность для поддержания упорядоченного рынка. Таким образом, продукт может дать трейдерам экспозицию к активу задолго до того, как появится юридическая инфраструктура для токенизации самого актива.
Эта разница помогает объяснить, почему деривативы исторически быстро масштабировались в криптоиндустрии. Трейдеры часто заботятся о направленной экспозиции, леверидже и ликвидности больше, чем о физическом владении. Если цель — торговать движениями золота, фондового индекса или акции технологической компании, бессрочный контракт может удовлетворить этот спрос, не требуя от биржи держать базовый актив для каждого трейдера.
Компромисс заключается в том, что экономическая экспозиция и владение разделяются. Бессрочные контракты могут демократизировать доступ к ценовому риску, не предлагая при этом никаких прав на управление или владение, связанных с базовой ценной бумагой.
Продукт соответствует крипто-нативному торговому поведению
Бессрочные фьючерсы уже являются одним из доминирующих торговых форматов в криптоиндустрии. Трейдеры понимают обеспечение, ставки финансирования и механику ликвидации, а биржи и маркет-мейкеры располагают обширной инфраструктурой, построенной вокруг книги заявок бессрочных контрактов.
Поэтому добавление эталонных активов традиционного рынка требует меньших поведенческих изменений, чем внедрение совершенно новой модели ценных бумаг. Трейдер, знакомый с бессрочными контрактами на BTC или ETH, может взаимодействовать с бессрочным контрактом, привязанным к акциям или сырьевым товарам, через по сути тот же интерфейс и систему маржи.
Это недооценённое преимущество. Финансовое внедрение часто ускоряется, когда новый актив может войти в существующий рабочий процесс, а не требовать от пользователей изучения совершенно иной рыночной структуры.
Какие рынки могут привнести бессрочные контракты на RWA в ончейн?
Адресуемая вселенная простирается далеко за пределы токенизированных акций. Инфраструктура бессрочных контрактов на RWA теоретически может поддерживать любой эталонный актив с надёжным источником цены и достаточным рыночным спросом.
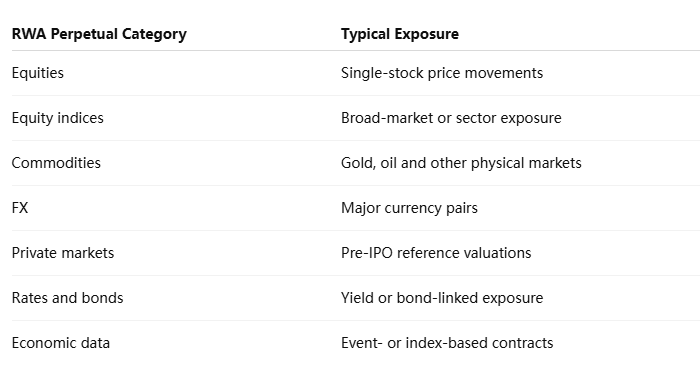
Лёгкость создания синтетической экспозиции может расширить количество торгуемых рынков далеко за пределы того, что обычно листят традиционные биржи. Активы с сильной экономической значимостью, но сложными условиями хранения, особенно подходят для доступа через деривативы.
Однако то, что актив технически может быть включён в листинг, не означает, что он создаёт устойчивый рынок бессрочных контрактов. Надёжное внешнее ценообразование имеет решающее значение. Тонкие, редко обновляемые или легко манипулируемые эталонные активы могут создавать серьёзные проблемы для расчёта маржи и ликвидаций.
Именно поэтому дизайн рынка становится таким же важным, как и создание рынка. Способность быстро запустить контракт должна быть сбалансирована с тем, может ли базовый эталон поддерживать непрерывную торговлю с левериджем.
Почему Hyperliquid HIP-3 имеет значение?
Создание рынков становится более безразрешённым
Hyperliquid — фреймворк HIP-3 позволяет билдерам, удовлетворяющим требованиям протокола, развёртывать свои собственные рынки бессрочных DEX, вместо того чтобы ждать, пока каждый актив будет включён в листинг оператором централизованной биржи. Каждый развёрнутый билдером рынок может определять спецификации контракта, методологию оракула, лимиты левериджа и другие параметры, используя при этом инфраструктуру книги заявок и маржи HyperCore.
Это меняет экономику листинга. В традиционной модели биржи площадка решает, какие рынки оправдывают интеграцию и операционные ресурсы. В инфраструктуре, развёрнутой билдерами, специализированные команды могут создавать рынки вокруг спроса, который биржа общего назначения может считать слишком малым или экспериментальным.
Для бессрочных контрактов на RWA это может ускорить развитие нишевых рынков. Билдер, ориентированный на сырьевые товары, акции или макроэкономические инструменты, может разрабатывать специализированную инфраструктуру оракулов и маркет-мейкинга без необходимости для самой Hyperliquid централизованно управлять каждым контрактом.
Безразрешённое создание рынков не означает создание рынков без риска. Hyperliquid явно подчёркивает качество оракулов и требует от развёртывающих учитывать, являются ли эталонные цены экономически значимыми и устойчивыми к манипуляциям. Протокол также использует условия стейкинга и слэшинга, предназначенные для создания подотчётности для рынков, развёрнутых билдерами.
Слой создания рынков может стать собственным конкурентным преимуществом
Если инфраструктура бессрочных контрактов станет модульной, биржи могут всё больше конкурировать на основе качества билдеров и рынков, построенных на них, а не только на централизованно отобранных листингах. Это напоминает то, как платформы смарт-контрактов росли, позволяя разработчикам создавать приложения без необходимости для базовой сети проектировать каждое приложение самостоятельно.
Для торговли это может создать гораздо более широкий длинный хвост рынков. Акции, валюты, сырьевые товары и ссылки на частные компании могут быть включены в листинг в соответствии со спросом трейдеров, а не в соответствии с графиком традиционной финансовой инфраструктуры.
Недостатком является фрагментация. Больше рынков означает больше вариаций в качестве оракулов, ликвидности и дизайне контрактов. Трейдерам нужно понимать не только базовый актив, но и то, кто управляет рынком и как обрабатываются ликвидация и расчёты.
Могут ли бессрочные контракты на RWA торговаться, когда Уолл-стрит закрыта?
Круглосуточный доступ ценен, но он создает проблему определения цены
Одним из самых сильных преимуществ бессрочных контрактов на RWA в блокчейне является то, что криптоинфраструктура может оставаться доступной в выходные и в ночное время, когда многие традиционные рынки закрыты. Трейдеру, реагирующему на геополитические новости в субботу, не обязательно ждать до понедельника, чтобы выразить свое мнение о нефти, акциях или макроэкономическом риске.
Это удобство создает сложный вопрос ценообразования. Когда базовый спотовый рынок закрыт, может не быть постоянно обновляемой авторитетной цены для привязки бессрочного контракта. Вместо этого контракт отражает ожидания трейдеров, активных на криптоплощадке, а также связанных инструментов, которые могут все еще торговаться.
Полученная цена может содержать полезную информацию, но она также может стать менее надежной. Ликвидность может быть тоньше, маркет-мейкеры могут требовать более широких спредов, и бессрочный контракт может открыться со значительным базисом относительно следующей официальной спотовой цены.
Это означает, что непрерывную торговлю не следует автоматически приравнивать к превосходному определению цены. Рынки в блокчейне могут предоставлять живые ожидания будущих цен в нерабочие часы, но качество этих ожиданий зависит от ликвидности и архитектуры оракула.
Бессрочные контракты на RWA против токенизированных RWA
Экономическая экспозиция и владение — это два разных пути в блокчейне
ХарактеристикаБессрочный контракт на RWAТокенизированный RWAБазовое владениеНетПотенциально даИнструментДеривативТокенизированный актив или ценная бумагаСрок действияОбычно отсутствуетНе применимоЛевериджОбыченОбычно спотовое владениеПрава голосаНетЗависит от структурыПрава на дивидендыОтражаются косвенно, если вообще отражаютсяМогут быть сохраненыКруглосуточная торговляВозможнаВозможнаОсновная потребность инфраструктурыОракул + ликвидность + маржаЮридическая + кастодиальная + владельческаяОсновной рискЛеверидж и ценообразованиеЮридическая структура и кастодиан
Это различие помогает объяснить, почему эти два рынка могут расти одновременно. Токенизированные активы решают вопросы владения и расчетов. Бессрочные контракты на RWA решают вопрос доступа к риску.
Институциональный инвестор, которому требуется юридически признанное владение фондом казначейских облигаций, не может заменить это требование бессрочным контрактом. Трейдер, который хочет лишь краткосрочную экспозицию на доходность казначейских облигаций или фондовый индекс, может не иметь причин требовать прямого владения.
Вместо того чтобы одна модель заменяла другую, финансовые рынки в блокчейне, вероятно, будут развивать отдельные уровни для инвестиционного владения и торговли деривативами.
Каковы основные риски?
Леверидж остается наиболее непосредственным риском. Бессрочные контракты на RWA позволяют трейдерам усиливать относительно небольшие движения традиционных активов, и ликвидация может произойти даже тогда, когда сам базовый актив остается относительно стабильным. Сочетание крипто-левериджа с эталонными активами традиционного рынка может, таким образом, создавать волатильность, которой не существует на спотовом рынке.
Дизайн оракула столь же важен. Бессрочный контракт надежен настолько, насколько надежен механизм ценообразования, используемый для расчета отметок, финансирования и ликвидаций. Закрытие рынков, приостановки торгов и неликвидные активы усложняют проблему.
Регуляторный режим также остается фрагментированным. Контракт, ссылающийся на ценную бумагу, может привлекать совершенно иные юридические соображения, чем крипто-бессрочный контракт, особенно в разных юрисдикциях. Поэтому доступность рынка может оставаться географически неравномерной.
Наконец, синтетическая экспозиция вносит базисный риск. Цена бессрочного контракта может существенно отклоняться от базового эталона, особенно когда традиционные рынки закрыты или ликвидность испытывает стресс.
Мнение MEXC: деривативы могут первыми привнести риск TradFi в блокчейн
Наиболее важный структурный вывод из роста бессрочных контрактов на RWA заключается в том, что финансовая экспозиция может двигаться быстрее, чем финансовое владение. Токенизация реальной ценной бумаги требует юридических соглашений, кастодиального хранения и инфраструктуры для акционеров; создание рынка деривативов требует надежной цены и достаточной ликвидности для управления риском.
Эта асимметрия может определить следующий этап внедрения RWA. Трейдеры могут получить круглосуточную экспозицию на акции, сырьевые товары и макроэкономические переменные, в то время как базовые активы остаются полностью внутри традиционных финансовых систем. По сути, риск перемещается в блокчейн раньше, чем сам актив.
Для рыночной инфраструктуры это создает конкуренцию, отличную от токенизации. Успешными могут оказаться те платформы, которые обеспечат самый сильный дизайн оракула, ликвидность и контроль рисков в расширяющемся универсуме эталонных рынков. Поэтому важный показатель — это не только то, сколько RWA существует в блокчейне, но и то, сколько экономически значимого внечейнового риска можно безопасно торговать через инфраструктуру блокчейна.
Бессрочные контракты на RWA показывают, что доступ к рынку может опережать токенизацию
Оценочный годовой объем торгов в 1,4 триллиона долларов для бессрочных контрактов на RWA иллюстрирует, насколько быстро деривативы могут соединить доступ к традиционным рынкам с криптовалютной ликвидностью. Эта цифра не означает, что активы на 1,4 триллиона долларов были токенизированы, и не представляет собой завершенный год торгов. Она измеряет скорость все более активного рынка деривативов.
Причина такого ускорения носит структурный характер. Бессрочный контракт может обеспечить доступ, не решая полностью юридическую проблему перевода базового актива на блокчейн-рельсы. Это позволяет акциям, сырьевым товарам, валютам и другим эталонным рынкам быстрее достигать криптотрейдеров, чем спонсируемая эмитентом токенизация может достичь эквивалентного масштаба.
Это преимущество сопряжено со значительным риском. Кредитное плечо, дизайн оракулов, ценообразование в нерабочие часы и регуляторная неопределенность становятся центральными, когда контракты торгуются непрерывно против активов, основные рынки которых могут быть закрыты. Поэтому больше рынков не обязательно означает лучшие рынки.
Тем не менее, бессрочные контракты на RWA раскрывают важное направление для ончейн-финансов. Будущее может развиваться по двум параллельным путям: владение реальными активами постепенно токенизируется, в то время как синтетический доступ к этим активам масштабируется гораздо быстрее через деривативы. На данный момент второй путь демонстрирует, как быстро может расширяться доступ к рынку, когда юридическое владение больше не является обязательным условием для торговли.
Источники
Официальная документация Hyperliquid HIP-3:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Документация рынка бессрочных контрактов Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.