Автор: Rita
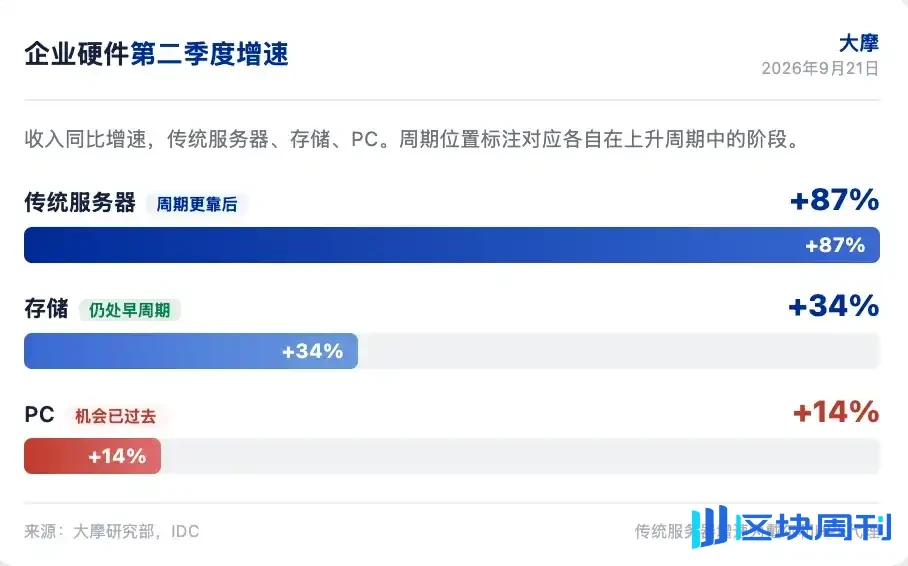
Расходы на корпоративное оборудование во втором квартале укрепились по всем направлениям. Morgan Stanley в своем отчете по ИТ-оборудованию, опубликованном 21 сентября 2026 года, отметил, что выручка от традиционных серверов выросла на 87% год к году, от систем хранения — на 34%, от ПК — на 14%, все достигнув самых высоких темпов роста за более чем десятилетие, за исключением пандемии. Но рынок уже увидел эту волну роста насквозь; у 6 из 8 акций производителей корпоративного оборудования мультипликаторы оценки после публикации отчетности оказались ниже, чем до нее, несмотря на то, что прогноз EPS на следующий финансовый год был в среднем повышен на 12%. Morgan Stanley считает, что вопрос о том, сильны ли расходы, больше не является ключевым; ключевым является то, как долго продлится этот цикл.
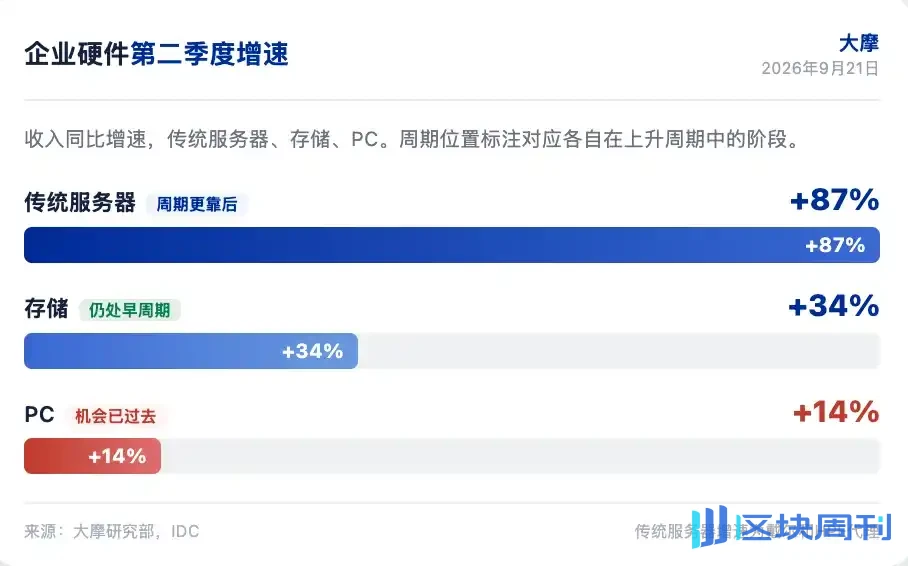
Основной вывод Morgan Stanley заключается в том, что системы хранения все еще находятся на ранней стадии восходящего цикла, цикл серверов наступит позже, а ПК уже быстро ухудшились. Наибольшее предпочтение фирма отдает P и SNX, затем HPE, нейтрально относится к Dell и недооценивает HPQ. У Dell самая сильная реализация, но оценка уже это отражает; HPQ сталкивается с двойным давлением со стороны спроса на ПК и прибыльности.
Расходы на корпоративное оборудование остаются высокими
Рост расходов на корпоративное оборудование во втором квартале укрепился по всем направлениям. Выручка от традиционных серверов выросла на 87% год к году, от систем хранения — на 34%, ускорившись с 23% в первом квартале, а выручка от ПК выросла на 14%. Morgan Stanley отметил, что эти темпы роста находятся на самых высоких уровнях за более чем десятилетие, за исключением пандемии. Но рынок уже видит краткосрочную силу насквозь; у 6 из 8 акций производителей OEM, VAR и дистрибьюторов корпоративного оборудования мультипликаторы оценки после публикации отчетности оказались ниже, чем до нее, несмотря на то, что консенсус-прогноз EPS на следующий финансовый год был в среднем повышен на 12%, а мультипликаторы P/E в среднем сжались примерно на 1 пункт.
Опрос AlphaWise от Morgan Stanley показывает, что текущая сила в основном циклична, обусловлена типичными циклами обновления и досрочными закупками крупных предприятий, при этом большинство рабочих нагрузок ИИ все еще находятся в облаке. Развертывание ИИ на локальных мощностях расширяется, но остается миноритарным, а доля локальных рабочих нагрузок ИИ снижается на 3 процентных пункта в течение следующего года. Morgan Stanley считает, что Dell и HPE имеют возможность выиграть от продолжения локального ИИ, что является дополнительным фактором, стоящим за сохранением превосходства акций обеих компаний после публикации отчетности.
Системы хранения все еще на ранней стадии цикла
Рост в сегменте систем хранения ускоряется и находится на ранней стадии восходящего цикла. Morgan Stanley отметил, что цикл серверов наступит позже, а большая часть возможностей на рынке ПК уже упущена. У систем хранения самая длинная взлетная полоса из трех. В данных по внешним OEM-системам хранения за второй квартал P показала наибольший рост доли в поставках в эксабайтах и второй по величине рост доли выручки, уступив только Dell. Ценообразование P более умеренное, чем у NTAP, эффективность продуктов выше, и предприятия все чаще склонны передавать новые проекты по системам хранения компании P.
Morgan Stanley подтвердил рейтинг «выше рынка» по P с целевой ценой $119. В настоящее время P торгуется с коэффициентом около 29 к прибыли, что на 14% ниже ее трехлетнего среднего значения. Акции коллег по корпоративному OEM-сегменту в настоящее время торгуются более чем на 2 стандартных отклонения выше своей исторической средней оценки. Morgan Stanley считает, что рынок недооценивает потенциал пересмотра прибыли P, особенно рекордный рост и новые заказы от гиперскейлеров. День аналитика 23 сентября является важным катализатором, а ключевым показателем является долгосрочный прогноз операционной маржи. Операционная маржа на уровне низких 20% разочарует, на уровне средних 20% будет соответствовать ожиданиям, а на уровне средне-высоких 20% станет приятным сюрпризом.
Беспрецедентный рост маржи в сегменте серверов
Рост маржи в сегменте традиционных серверов достиг беспрецедентного уровня. И Dell, и HPE испытывают эту тенденцию. Возьмем Dell в качестве примера: низкомаржинальные ИИ-серверы выросли с 49% выручки ISG год назад до 52%, но валовая маржа ISG расширилась на 200 базисных пунктов год к году до 23,6%. Morgan Stanley оценивает, что даже при увеличении валовой маржи ИИ-серверов и систем хранения год к году, валовая маржа традиционных серверов Dell впервые превысила 30%, примерно на 9 процентных пунктов выше год к году, в то время как цены на NAND и DRAM выросли на 340–550% год к году, а эти два компонента исторически составляли около 40% спецификации традиционного сервера.
Dell и HPE активно пересматривают цены, при этом дефицит предложения, богатые конфигурации и неэластичный спрос вместе подталкивают спред между ценой и себестоимостью далеко за исторические уровни. Morgan Stanley оценивает, что если серверные поставки Dell в F1Q27, ASP и выручка останутся неизменными, но валовая маржа традиционных серверов нормализуется до низких 20%, EPS за F1H27 будет на 13% ниже, около $1,52. Около $3,75 EPS за FY27 поступает от накопления маржи традиционных серверов. Morgan Stanley считает, что пока цены на память продолжают расти, а предложение остается ограниченным, накопление маржи не исчезнет в ближайшее время. Фирма повысила валовую маржу традиционных серверов Dell на FY27 и FY28 на 50–80 базисных пунктов и повысила целевую цену с $499 до $511.
Dell демонстрирует сильнейшее исполнение, но высокая оценка
Исполнение Dell чрезвычайно сильно, и рынок готов вознаграждать лучшего игрока. Выручка Dell во втором квартале выросла на 58% год к году, чистая прибыль выросла на 189%, превзойдя Lenovo, HPE, P, NTAP и HPQ. Акции Dell выросли на 34% за 2,5 недели, в то время как другие производители аппаратного обеспечения в среднем выросли на 9%. Премия Dell относительно исторической оценки также выше, чем у аналогов. Morgan Stanley отметил, что Dell является всепогодным победителем в группе OEM: победителем в облачном ИИ, победителем в локальных решениях, геополитическим победителем и победителем в цепочке поставок.
Но Morgan Stanley сохраняет нейтральный рейтинг по Dell с целевой ценой $511. Причина в том, что рынок уже отразил сильное исполнение, премия к оценке очевидна, и существует неопределенность относительно устойчивости прибыли на более поздней стадии цикла. Досрочные закупки традиционных серверов и накопление маржи в конечном итоге нормализуются, и тогда для поддержки прибыли потребуются рост ИИ, увеличение доли рынка, превосходство в хранении и операционный рычаг. Morgan Stanley считает, что недавнее исполнение Dell неоспоримо, но при текущих уровнях оценки положительная асимметрия риска и вознаграждения ограничена.
P и SNX — лучшие выборы
Наиболее предпочтительными именами Morgan Stanley в корпоративном аппаратном обеспечении являются P и SNX, затем HPE. P является лидером на рынке полностью флешовых массивов, постоянно увеличивая долю, выигрывая от того, что полностью флешовые решения растут быстрее, чем общий рынок корпоративного хранения. Гипермасштабный бизнес P обеспечивает долгосрочный потенциал роста выручки и валовой маржи, который рынок еще не полностью учел. Оценка P ниже ее исторического среднего, в то время как у корпоративных OEM-аналогов она более чем на два стандартных отклонения выше исторического среднего.
SNX выигрывает как от дистрибуции корпоративной инфраструктуры, так и от капитальных затрат гипермасштабных клиентов. Morgan Stanley ожидает, что выручка дистрибуционного бизнеса SNX будет расти на 11% в год до FY28, опережая конкурентов; выручка контрактного производства Hyve будет расти на 64% ежегодно, и по мере запуска новых гипермасштабных проектов его доля в операционной прибыли вырастет примерно до 50%, что обеспечит среднегодовой рост EPS более чем на 30%. SNX в настоящее время торгуется примерно в 10 раз выше EPS за FY27 и в 8 раз выше EPS за FY28, и Morgan Stanley считает, что рынок недооценивает увеличение доли, рост прибыли и опционную стоимость Hyve. Целевая цена $334.
HPQ сталкивается с двойным давлением
HPQ сталкивается с двойным давлением со стороны спроса на ПК и прибыльности. Операционная маржа Personal Systems во втором квартале составила 4,6%, около 4,3% без учета возврата пошлин, что примерно на 110 базисных пунктов ниже год к году. Операционная маржа CSG у Dell примерно на 330 базисных пунктов выше, чем у HPQ, расширившись примерно на 120 базисных пунктов год к году до 7,6%. Morgan Stanley отметил, что разрыв в исполнении среди производителей ПК расширяется. Руководство HPQ считает, что четвертый квартал является низшей точкой для маржи Personal Systems, и ожидает восстановления в FY27, но Morgan Stanley считает, что это восстановление сталкивается с давлением инфляции компонентов и слабых объемов.
HPQ торгуется с коэффициентом 11 к EPS за FY27 по консенсусу и 12,5 к EPS по оценке Morgan Stanley, что, по мнению Morgan Stanley, становится все труднее оправдать. HPQ — единственный OEM в покрытии, чей коэффициент P/E расширился до публикации прибыли, несмотря на наименьшую корректировку прибыли. Исторически HPQ торговался примерно с коэффициентом 7 к прибыли в периоды снижения выручки и прибыли. Morgan Stanley сохраняет рейтинг «ниже рынка» с целевой ценой $19, что подразумевает более чем 40% снижение от текущих уровней. Фирма ожидает, что выручка HPQ за FY27 снизится на 2%, а EPS — на 16%, что ниже консенсуса рынка.
Катализаторы приближаются плотно
В ближайшие недели ожидается несколько важных катализаторов. 22 сентября — встреча с COO Dell, где Morgan Stanley сосредоточится на распределении цепочки поставок, ценообразовании традиционных серверов, экономике ИИ-серверов и прикреплении систем хранения. 23 сентября — день аналитика P, посвященный экономике гипермасштаба и долгосрочным ориентирам по операционной марже. 24 сентября — отчетность SNX, с фокусом на увеличение доли в дистрибуции и детали Hyve. 30 сентября — день аналитика по сетям HPE, с фокусом на то, трансформируется ли интеграция Aruba и Juniper в устойчивый рост, и на масштаб возможности AMD Helios.
В начале октября предварительные данные IDC по рынку ПК за третий квартал дают первичное представление о масштабах ухудшения ситуации на рынке ПК. Ежемесячная выручка тайваньских ODM-производителей будет опубликована до 10 октября, что обеспечит прозрачность в отношении поставок AI-серверов, традиционных серверов и ноутбуков. Данные по цепочкам поставок, особенно по предложению и ценам на DRAM и NAND, имеют ключевое значение для оценки ценовой власти OEM-производителей и устойчивости наращивания маржи в серверном сегменте. Ежемесячные проверки VAR-каналов и опросы CIO дают доказательства того, достигли ли намерения по закупке серверов пика и ускоряются ли сегменты хранения данных и сетевого оборудования.
Если в 2027 году спрос на системы хранения данных и серверы продолжит превышать предложение, развернется ли сжатие оценок акций производителей корпоративного оборудования вспять, или рынок продолжит заблаговременно закладывать в цены пик цикла?

Данная статья представляет собой компиляцию и интерпретацию исследовательского отчета стороннего брокера (Morgan Stanley, 21 сентября 2026 года), подготовленную Chaoxiang Research, в сочетании с общедоступной рыночной информацией. Рейтинги, целевые цены, прогнозы прибыли и связанные с ними суждения, упомянутые в статье, являются исключительно мнениями аналитиков брокера и отражают только позицию их учреждения; они не представляют взгляды Chaoxiang Research и не являются какой-либо инвестиционной рекомендацией.
Рынки несут риски, и решения должны приниматься самостоятельно. Данная статья не должна использоваться в качестве основы для покупки или продажи каких-либо ценных бумаг.