




Autor: Flow Brief by Alea Research
Compilado por: Deep Tide TechFlow
Introdução do Deep Tide: A Derive coletou US$ 360 milhões em prêmios de opções em 9 meses este ano, capturando quase 90% do mercado de opções on-chain, com contratos perpétuos contribuindo com 40% das taxas. Mais criticamente, superou a emissão com recompras por 9 meses consecutivos, o que é raro no setor de derivativos on-chain que depende da emissão de tokens para sobreviver: um aumento semanal de 158% no token não é sem razão. Para aqueles que observam o setor de opções DeFi, este artigo explica claramente "por que apenas ela sobreviveu".
Prêmios subiram 191,9% para US$ 362,5 milhões, contratos perpétuos contribuíram com 40% das taxas, e recompras ficaram à frente da emissão por nove meses consecutivos
A Derive coletou US$ 362,5 milhões em prêmios de opções este ano. Isso representa 87,4% de todos os prêmios de opções on-chain, um aumento de 191,9% em relação aos US$ 124,2 milhões do ano completo de 2025. Em 17 de setembro, o DRV fechou em uma máxima recorde de US$ 0,2877. No sábado, o preço atingiu US$ 0,3857 (capitalização de mercado circulante de US$ 385 milhões; avaliação totalmente diluída de US$ 577 milhões), um aumento de 158% em uma semana. A Coinbase gastou US$ 2,9 bilhões para adquirir a Deribit em maio de 2025.

Gráfico: Participação da Derive nos prêmios de opções on-chain, consistentemente acima de 80% desde a primavera.
A Derive assumiu completamente as opções on-chain. Este ano, o total de prêmios de opções on-chain foi de US$ 414,9 milhões, dos quais ela ficou com US$ 362,5 milhões, em comparação com apenas US$ 124,2 milhões no ano completo de 2025.
O espaço acima dela é a Deribit. A Derive negocia US$ 162,6 milhões em opções por dia, enquanto todos os locais com dados públicos combinados negociaram US$ 7,74 bilhões.
Contratos perpétuos não são um papel coadjuvante. Ela ganhou US$ 1,76 milhão dos US$ 4,51 milhões em taxas este ano, representando 39,1%, e superou o negócio de opções em fevereiro.
As taxas chegam aos detentores por meio de recompras. Esta plataforma reteve US$ 3,37 milhões dos US$ 4,51 milhões em taxas, usando 35% disso para recomprar DRV, tendo queimado 16,6 milhões de tokens este ano, enquanto as recompensas de staking emitiram apenas 6,1 milhões de tokens.
A taxa de opções caiu de 2,94 centavos por US$ 100 negociados para 1,27 centavos, mas o mercado reavaliou seu múltiplo de lucros de 22,5x para 48,7x.
O ano em que a Derive parou de dividir com os outros
Em janeiro, havia várias plataformas de opções on-chain. Agora há apenas uma, e o segundo lugar está perto demais para ser chamado de concorrência.
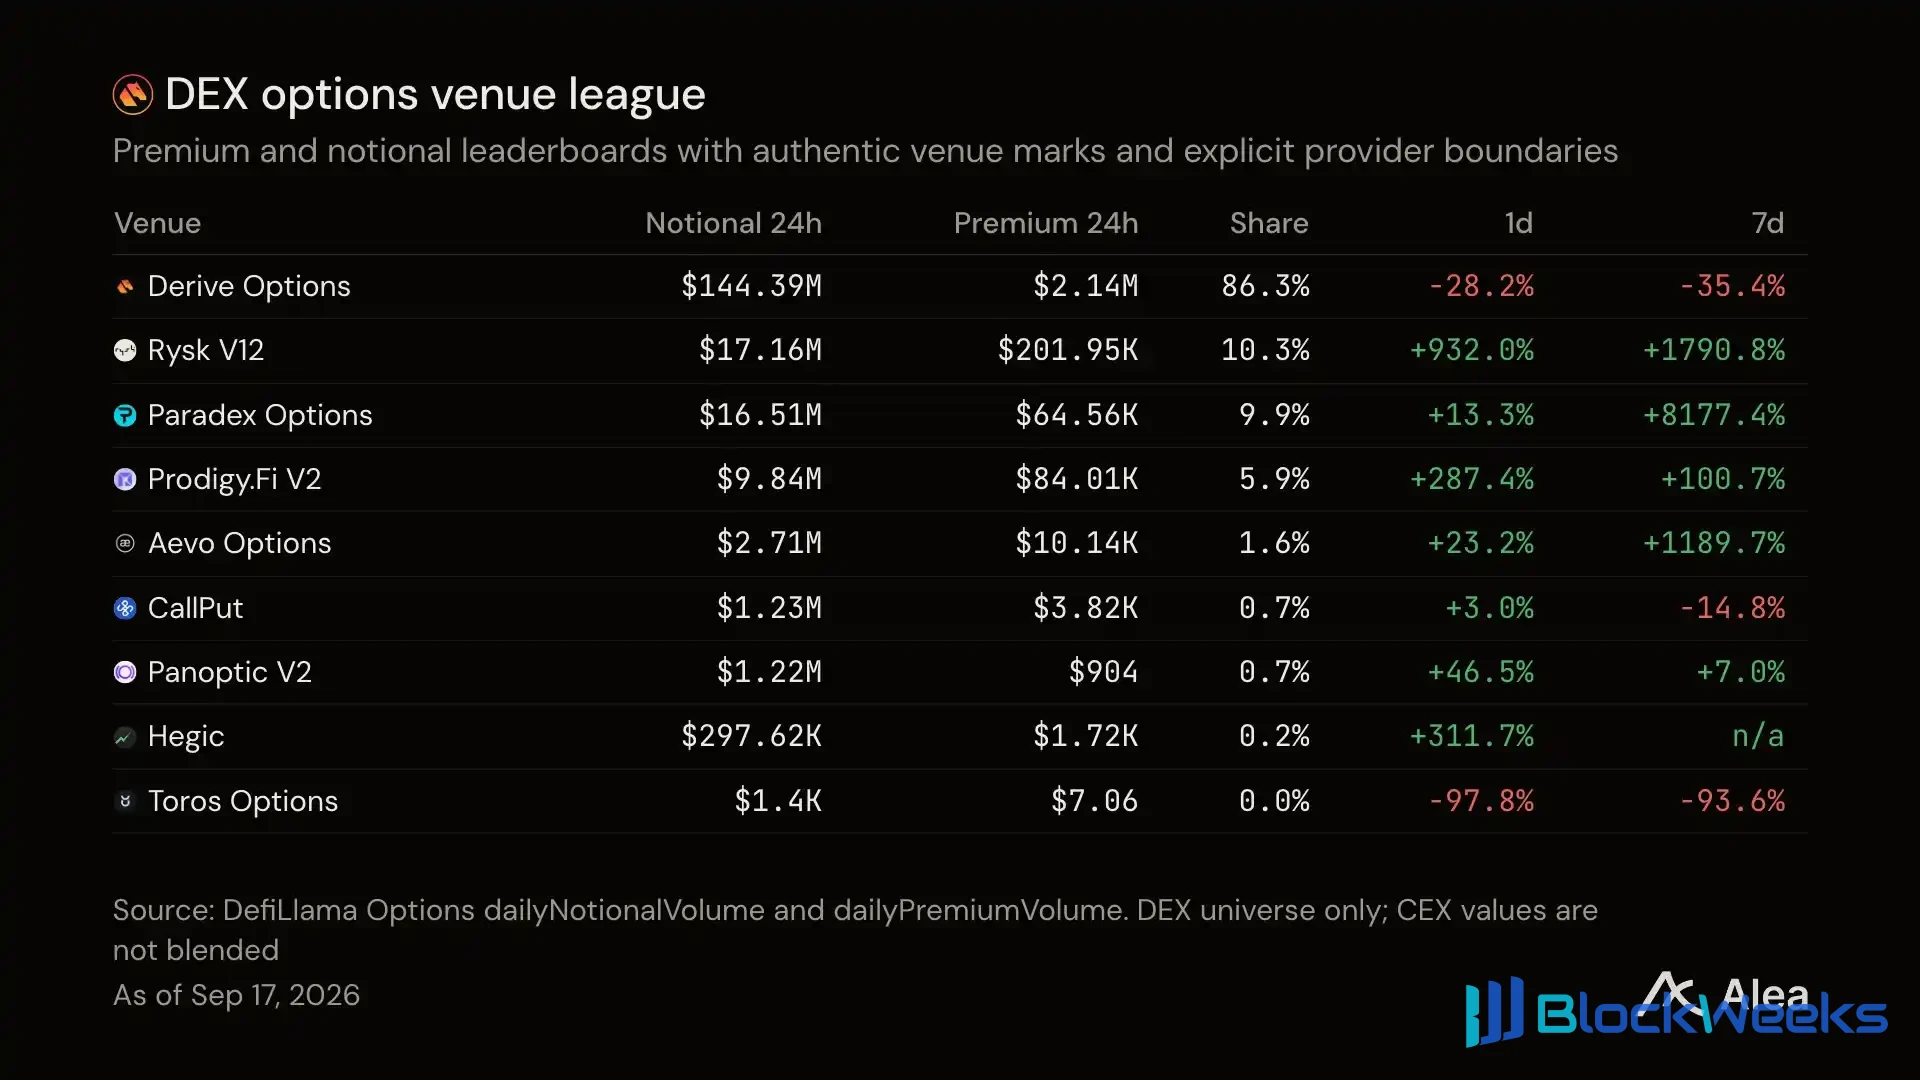
Gráfico: Cada plataforma de opções on-chain classificada por prêmios coletados este ano, em USD.
A Deribit ainda negocia US$ 3,56 bilhões em opções por dia, enquanto a Derive negocia apenas US$ 162,6 milhões, uma diferença de quase 22 vezes.
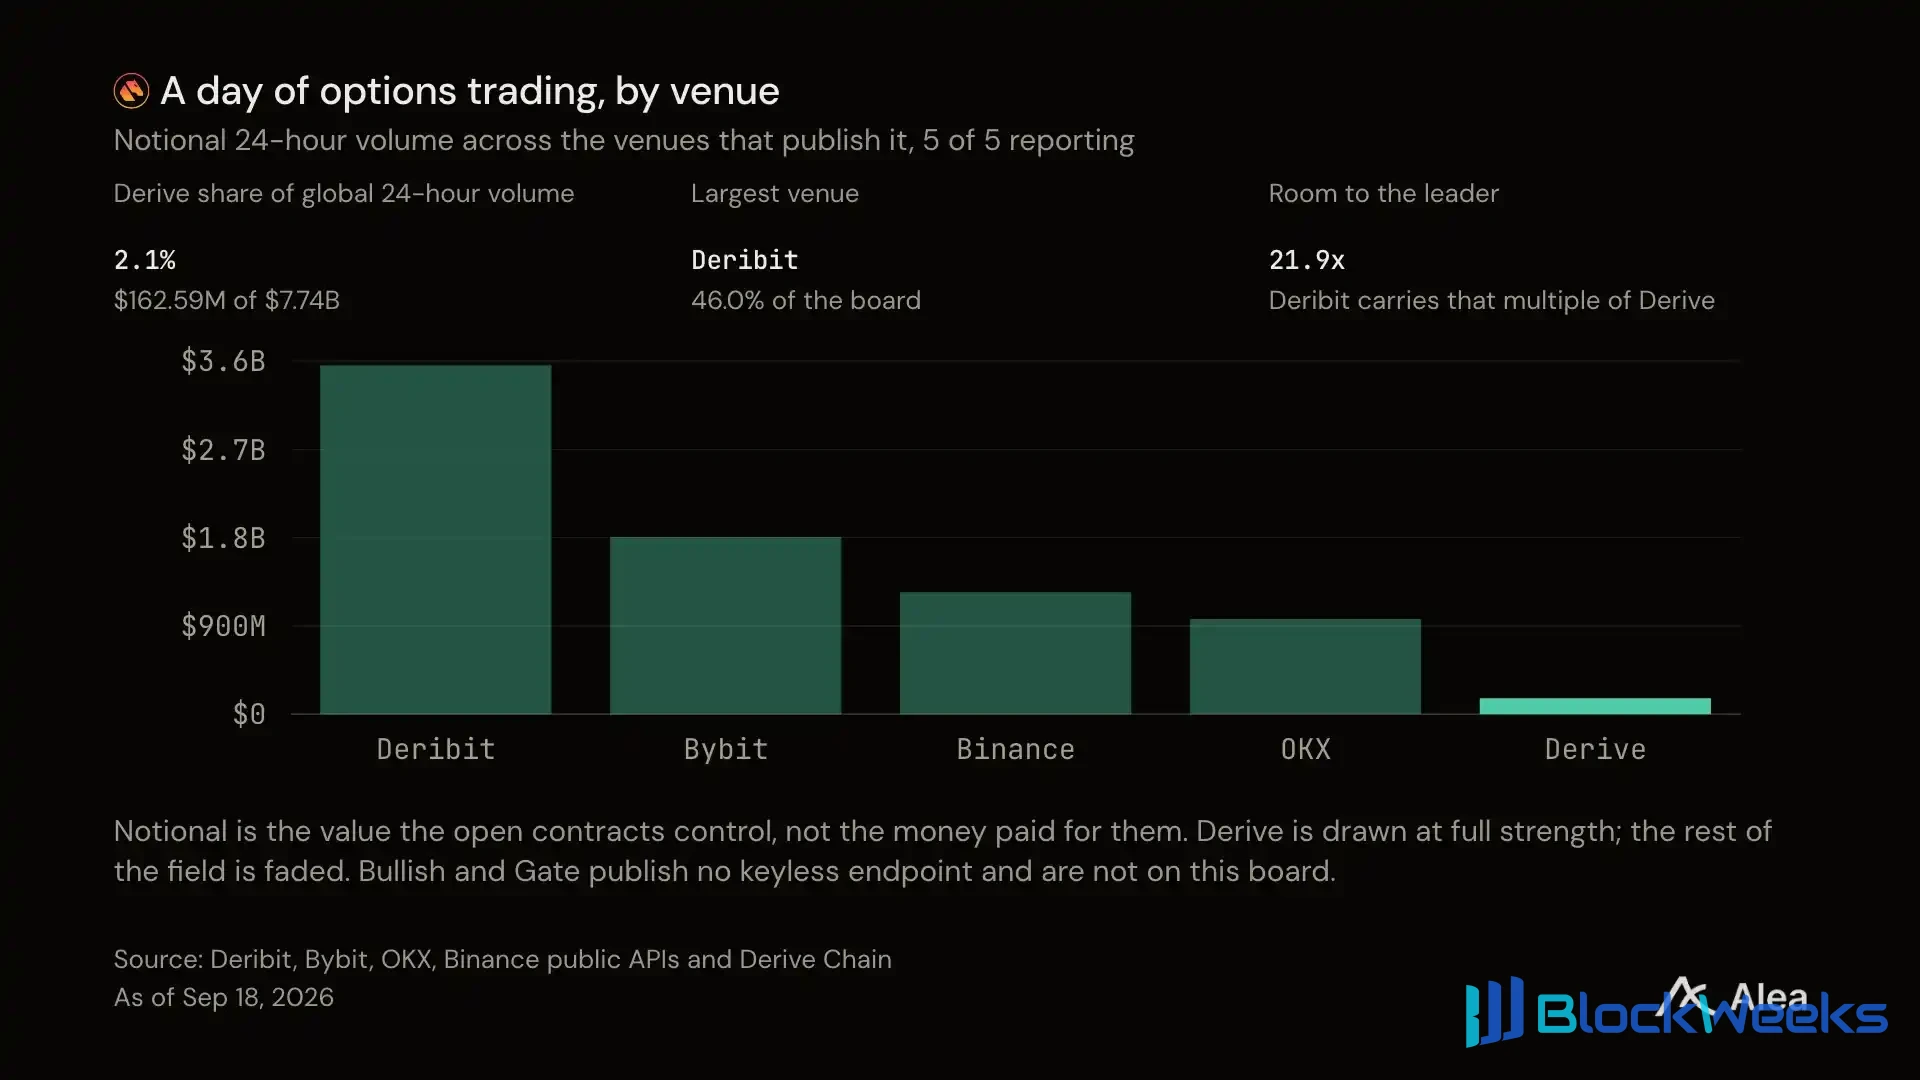
Gráfico: Volume diário de negociação de opções por plataforma, calculado como o valor em USD dos ativos controlados pelos contratos. A Derive responde por US$ 162,6 milhões do total de US$ 7,74 bilhões.
O interesse aberto conta a mesma história. A Derive detém US$ 1,59 bilhão em posições de um total de US$ 50,22 bilhões, respondendo por 3,2%. A Deribit sozinha responde por 78,8%.

Gráfico: Interesse aberto nominal por plataforma, em USD.
Nove meses fizeram quase três vezes o ano passado
Os prêmios são o dinheiro pago pelos compradores, e nos dizem se uma plataforma está sendo usada e quanto. O volume nominal de negociação subiu de US$ 5,38 bilhões para US$ 12,46 bilhões.

Gráfico: Fluxo mensal de opções nativas da Derive, em USD.
Os compradores compraram mais exposição e pagaram mais por cada dólar de exposição.
Quanto vale um dólar de exposição
O prêmio dividido pelo nocional é a razão entre o preço de uma opção e a exposição que ela controla. Quanto maior o prazo, mais próximo o strike está do preço atual, e maior a volatilidade de preço esperada pelo mercado, maior essa razão.

Gráfico: Cada barra é a porcentagem do prêmio de um mês em relação ao nocional que ele controla.
Todos os nove meses de 2026 superaram a mediana de 2,10% de 2025, e até o mês mais barato foi de 2,23%. No mesmo período, a volatilidade implícita de 30 dias caiu 7,0%. Os compradores pagaram mais por cada dólar de exposição enquanto a volatilidade caía.
Isso mostra mais opções com prazos mais longos e strikes mais próximos do preço atual. A Derive está sendo usada como a Deribit.
Comparando com as cotações daquela sala acima
Antes de trocar de plataforma, os traders querem apenas um número: quanto custa o mesmo risco em cada um dos dois lugares.

Gráfico: Volatilidade implícita no dinheiro por vencimento, em porcentagem, Derive versus Deribit.

Gráfico: A diferença de volatilidade implícita entre as duas plataformas de negociação nos mesmos strikes, em pontos percentuais, abrangendo todos os vencimentos cotados em 17 de setembro.
As cotações são apenas metade da história. A outra metade é quanto custa negociar através do spread.

Gráfico: O custo de executar imediatamente ao melhor preço nos mesmos strikes nas duas plataformas de negociação, em centavos por $100.
Os vendedores foram pagos por assumir risco
A volatilidade implícita é o que os compradores pagam pela volatilidade. A volatilidade realizada é a volatilidade que realmente chega. A diferença entre as duas é o ano do vendedor de opções: a volatilidade implícita caiu 7,0% ao longo do ano.

Gráfico: Volatilidade implícita de um mês versus volatilidade realizada de 30 dias, em porcentagem.

Gráfico: A curva é o intervalo de volatilidade precificado para cada vencimento, em USD.
O que está no Livro-Razão
O interesse aberto é o valor em dólares das posições ainda abertas. Um lugar pelo qual as pessoas apenas passam para negociar e um lugar onde as pessoas estacionam suas posições parecem diferentes.

Gráfico: Interesse aberto de opções lido da Derive Chain, em USD, ano completo.
Onde as Posições Estão
Vencimento e preço de exercício determinam quem está exposto ao próximo movimento.

Gráfico: Interesse aberto de calls e puts em cada strike para vencimentos selecionados, em USD.

Gráfico: Gama por strike, o valor em dólares correspondente a cada movimento de preço de um por cento. A gama mede a rapidez com que a exposição a opções muda conforme o preço se move.
Quem Realmente Negocia Isso
Block trades e negociações negociadas são como as instituições constroem posições sem mover o mercado. A parcela de taxas que contribuem revela quem está do outro lado.

Gráfico: Parcela de taxas contribuídas pelas maiores contas e negociações negociadas, em porcentagem.
O Outro Livro-Razão
A Derive também opera contratos perpétuos, um tipo de aposta de preço que nunca liquida. Esse livro-razão movimentou US$ 5,2 bilhões em volume nocional este ano, contribuindo com 39,1% das taxas da plataforma.

Gráfico: Volume nocional diário de perpétuos e interesse aberto no fechamento diário, em USD; US$ 5,2 bilhões negociados este ano, enquanto o interesse aberto no último fechamento era de US$ 66,5 milhões.
O volume diário da plataforma é 0,30 vezes seu interesse aberto. Os traders permanecem estacionados aqui em vez de girar para dentro e para fora.

Gráfico: Cada mercado perpétuo ativo classificado por volume de 24 horas e seu interesse aberto: 15 mercados, US$ 47,49 milhões em volume, US$ 66,12 milhões em interesse aberto.
Um total de 15 mercados estão listados. Dois deles respondem por 82,3% do volume.
As taxas de financiamento são pagamentos periódicos entre longs e shorts, e só se movem quando as posições de um lado estão congestionadas. Na maioria dos mercados da Derive, ela não se move de forma alguma.

Gráfico: Taxa de financiamento anualizada para cada mercado que se desvia da taxa de referência, em porcentagem anualizada.
Cinco mercados descobriram suas próprias taxas: Bitcoin, Ethereum, Solana, Hyperliquid e ouro tokenizado. Sete mercados permaneceram na taxa anual de referência de 10,95% da plataforma por mais de noventa por cento do tempo. Esses cinco mercados que descobriram suas taxas também se acalmaram. As taxas de financiamento nesses mercados atingiram até 128,5% anualizados antes de maio, depois 44,6%, enquanto a leitura negativa mais profunda foi reduzida pela metade de 173,0% para 92,2%.

Gráfico: Cada mercado perpétuo lançado e a data de sua primeira taxa de financiamento liquidada. Em 17 de setembro, 15 foram lançados, 12 liquidaram taxas e 3 nunca liquidaram.
O ritmo de expansão dos instrumentos de negociação superou o ritmo de preenchimento de liquidez, especialmente nos mercados mais novos.
Para Onde Vai o Capital Passivo
Os vaults são para onde o capital vai quando quer estratégias de plataforma, mas não quer operá-las por conta própria. Na Derive, os vaults fazem apenas uma de duas coisas: vender opções e ficar com o prêmio; ou comprar um ativo, vendê-lo a descoberto no mercado futuro e ganhar o spread entre os dois preços.

Gráfico: Variação de 30 dias nos ativos do vault, em USD, dividida entre novo capital e rendimento.
Novo capital e desempenho da estratégia são razões diferentes para o crescimento do vault, e apenas uma delas mostra que a estratégia está funcionando.

Gráfico: Rendimento do vault de base, em porcentagem anualizada, dividido entre taxa de financiamento e juros em dinheiro.

Gráfico: Rendimento do spread realizado pelo vault de base durante o período, em USD.
Quanto os depositantes recebem, em última análise, depende das taxas que o vault cobra e de quanta capacidade resta.

Gráfico: Taxa de administração, limite de depósito e valor da conta para cada vault, em porcentagem e USD.
Parte do volume de negociação da plataforma foi comprada, não conquistada.

Gráfico: Recompensas em DRV pagas por cada $100 de volume de negociação coberto, em centavos, nos últimos 30 dias.
O que a Plataforma Ganhou, e Quem Ficou com Isso
As taxas são pagas pelos traders. A receita é a parte que a plataforma mantém: US$ 3,37 milhões este ano.

Gráfico: Divisão mensal das taxas entre o livro de opções e o livro de perpétuos, em USD.
O livro de opções ganhou US$ 2,74 milhões, e o livro de perpétuos ganhou US$ 1,76 milhão, ou seja, 60,9% contra 39,1%. Em fevereiro, o livro de perpétuos ganhou mais que o livro de opções.

Gráfico: Taxas de opções como parcela do valor nocional dos contratos controlados, por mês: 2,94 centavos por US$ 100 em janeiro, 1,27 centavo em setembro.
A taxa de opções caiu de 2,94 centavos por US$ 100 negociados em janeiro para 1,27 centavo em setembro, uma queda de 56,7% no acumulado do ano. O volume de negociação aumentou no mesmo período, e as taxas totais ainda cresceram.

Gráfico: A alocação de cada dólar de taxas entre traders de cotação, a própria plataforma e detentores de tokens.
A Derive usa sua parcela de taxas para recompras em vez de distribuições. Ela queima suprimento em vez de pagar detentores de tokens.

Gráfico: Cada barra é recompras impulsionadas por taxas menos DRV pagos a stakers dentro de um mês, em milhões de DRV.
Todos os nove meses foram positivos: 16,6 milhões de DRV queimados, 6,1 milhões emitidos. A DAO queimou um total de 27.645.461 DRV, 35% das taxas. Em abril, elevou essa proporção de 25% e cortou a emissão semanal de staking de 250.000 DRV para 100.000, reduzindo a taxa de emissão anualizada de 3,8% para 1,5%. O período de unstaking foi encurtado de 28 dias para 7 dias.

Gráfico: DRV em staking e sua parcela do suprimento circulante, em DRV e porcentagem.
Este ano, o suprimento circulante subiu 17,1%, enquanto a parcela em staking caiu de 39,1% para 28,6%.

Gráfico: Taxas mensais e a parcela da receita que a plataforma retém, em USD.

Gráfico: Valor de mercado dividido pela receita anualizada dos últimos 90 dias, variação diária.
Esse múltiplo se moveu mais do que qualquer outro número neste ano. Em janeiro, o mercado pagava 22,5 vezes a receita anualizada da plataforma; agora paga 48,7 vezes, um ganho de 116,3%. A mínima foi de 14,3 vezes. A receita continuou a crescer nos mesmos meses, o que significa que a reprecificação não foi causada por um denominador em encolhimento.

Gráfico: O valor de mercado implícito correspondente a um determinado cenário de receita, multiplicado pelo múltiplo, em USD, e a variação necessária do fechamento mais recente para cada cenário.
A 48,7x, a receita correspondente ao preço deve continuar a crescer para sustentar a avaliação. A tabela acima precifica cada premissa.
Arranjos Estabelecidos
Em 14 de setembro, um membro apresentou uma proposta para implantar o Derive V3. A correspondência e as transições de estado do sequenciador serão executadas dentro de uma máquina virtual de conhecimento zero e liquidadas na Ethereum. Os fundos dos usuários serão mantidos em contratos da Ethereum. Depois que as posições, saldos e recompensas da V2 forem migrados para o estado gênese da V3, a Derive Chain será gradualmente desativada. O objetivo declarado é alcançar o Estágio 1 do L2Beat, o nível em que os usuários podem sair sem assistência do operador.
Em 16 de setembro, a Derive declarou que nomeou Alex van Voorhees como Diretor Jurídico e de Conformidade. Ele veio anteriormente da FalconX, onde era responsável por assuntos jurídicos de derivativos e atuou como diretor de conformidade interino.
A V3 é liquidada na Ethereum, e o livro-razão ZEC atualmente vai até março de 2027. A plataforma relatou que, das 89.100 opções de compra de ETH daquele mês, 96% tinham preços de exercício de US$ 5.000 e US$ 7.000, todas mantidas na Derive.