Autor: Marc Arjoon, CFA (@marcarjoon)
Compilado por: Shenchao TechFlow
Introdução do Shenchao:A indústria cripto há muito debate os âncoras de avaliação das blockchains públicas: é a receita de taxas do protocolo (REV), o número de endereços ativos, o volume de negociação em DEXs, ou a lei dos efeitos de rede que pode explicar o desempenho da capitalização de mercado das blockchains públicas? O Analista Financeiro Certificado (CFA) Marc Arjoon fornece um teste de dados detalhado por meio de análise de regressão de séries temporais de ativos mainstream de Camada 1 ao longo de vários anos.
Pesquisas empíricas mostram que, no curto prazo, as flutuações de preço de todas as Camadas 1 mainstream ainda são dominadas pelo coeficiente Beta do Bitcoin. Em termos de avaliação de longo prazo, o Ethereum se desacoplou completamente de sua própria receita de protocolo, e a avaliação on-chain mostra características altamente correlacionadas com o valor total bloqueado (TVL) e a oferta de stablecoins, refletindo que o mercado atualmente tende a ver os tokens de blockchain pública como ativos monetários competindo por liquidez, em vez de empresas tradicionais de desconto de fluxo de caixa.
Mecanismo de Precificação de Curto Prazo: Tokens de Camada 1 São Essencialmente Dominados pelo Coeficiente Beta do Bitcoin
A conclusão breve é: dentro de qualquer horizonte de investimento que os traders se importam, o desempenho de negociação dos tokens de Camada 1 é essencialmente determinado pelo coeficiente Beta do Bitcoin.
Executei uma análise de regressão das mudanças logarítmicas mensais na capitalização de mercado de cada Camada 1 em relação ao Bitcoin, e então adicionei quatro séries temporais de dados on-chain: receita real do protocolo denominada em tokens nativos (REV), endereços ativos, volume de negociação em DEXs e oferta de stablecoins.
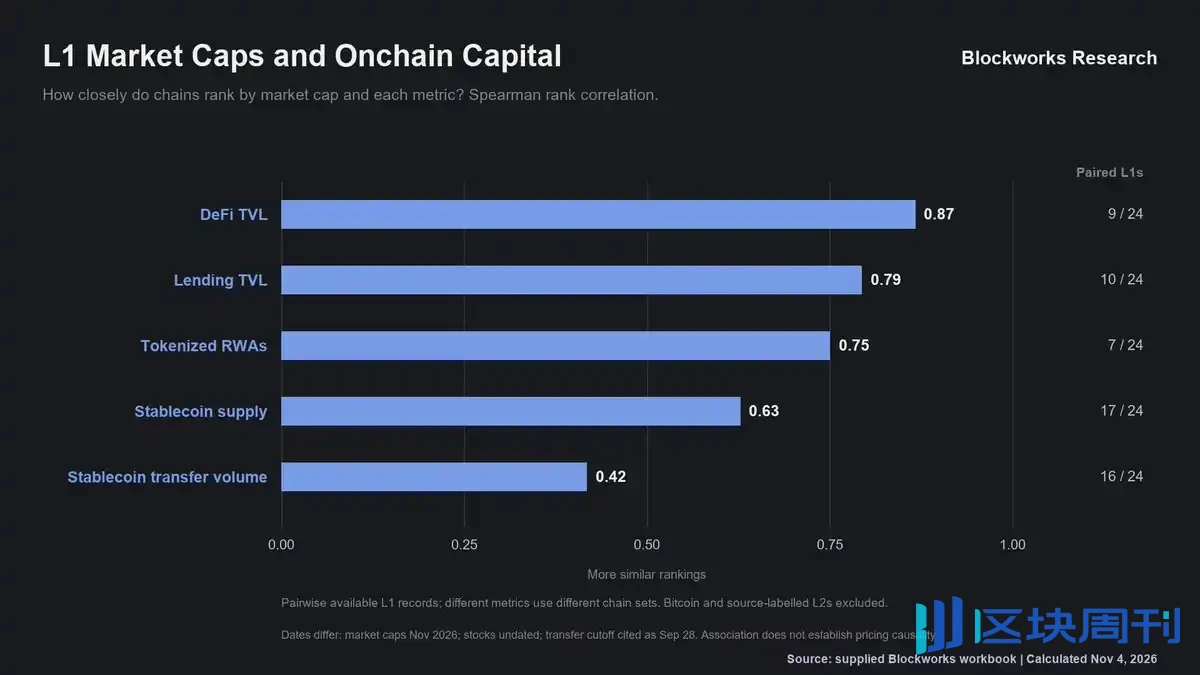
Gráfico: Análise de regressão das mudanças na capitalização de mercado de L1 versus Bitcoin e métricas on-chain
A Ilusão da Denominação em USD: A Desconexão Entre Tokens Nativos e Receita Real do Protocolo
Olhando mais a fundo, as métricas denominadas em USD frequentemente tendem a embelezar os fundamentos. Isso ocorre porque, quando os preços dos tokens sobem, as taxas pagas em tokens nativos parecem maiores em termos de USD, e o valor total bloqueado (TVL) é, em grande parte, meramente o resultado de tokens nativos calculados pela capitalização de mercado.
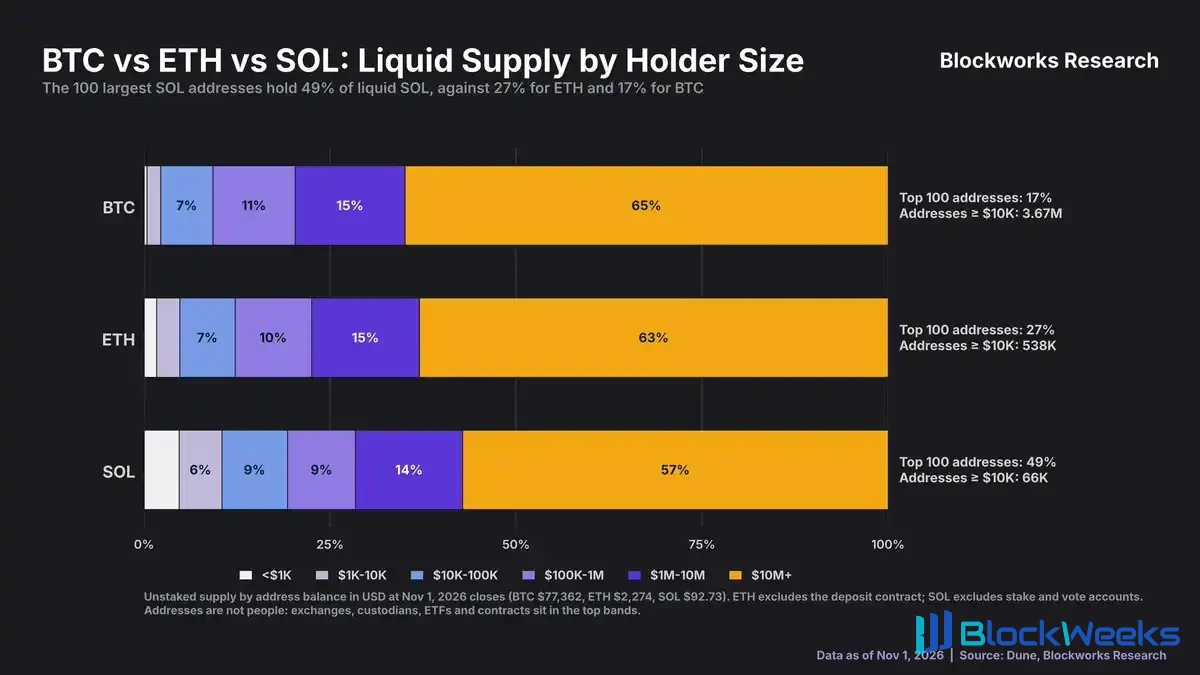
Gráfico: Comparação da receita real do protocolo sob denominação em token nativo e denominação em USD
Desacoplamento da Receita do Ethereum: Design de Política, Não um Colapso da Demanda
Ethereum é o caso mais óbvio de desacoplamento entre a receita real do protocolo (REV) e a capitalização de mercado da rede.
Na semana da atualização Dencun, a receita real acumulada do protocolo Ethereum nos últimos 12 meses era de 100 milhões de USD, e em agosto de 2025 havia caído para 100 milhões de USD, uma queda de 60%.
No entanto, ao mesmo tempo, sua capitalização de mercado subiu na contramão, subindo de 100 milhões de USD para 100 milhões de USD. Esta é uma escolha ativa de design de política, não um colapso da demanda real. A introdução das taxas Blob e o aumento do limite de Gas foram originalmente destinados a reduzir o preço do espaço de bloco da Camada 1.
A recuperação do preço do Ethereum em 2025 dependeu principalmente de ETFs à vista e da demanda de alocação dos tesouros de empresas listadas.

Gráfico: A tendência de desacoplamento entre a receita de protocolo do Ethereum e a capitalização de mercado nos últimos 12 meses
O Fenômeno de Ressonância da Solana: Receita de Protocolo e Capitalização de Mercado se Movem em Sincronia
A Solana é um representante típico das duas curvas de receita de protocolo e capitalização de mercado da rede flutuando em sincronia.
Desde janeiro de 2023, a receita de protocolo da Solana nos últimos 12 meses e sua capitalização de mercado cresceram cerca de 15 vezes, e atingiram o pico na mesma semana, em 100 milhões de USD e 100 milhões de USD, respectivamente.
Desde então, ambas as métricas declinaram em sincronia, e agora caíram para 100 milhões de USD e 100 milhões de USD, respectivamente.

Gráfico: A tendência sincronizada da receita de protocolo da Solana e da capitalização de mercado nos últimos 12 meses
Endereços Ativos e Volume de Negociação: Correlação Fraca e Divergência Cíclica
Em seguida, examinei os endereços ativos e o volume de negociação de exchanges descentralizadas (DEX). Ao longo de um ciclo completo, os endereços ativos e a capitalização de mercado mostram uma tendência de co-deriva, e esse fenômeno é mais claro na Solana e na TRON.
No entanto, no nível semanal, essa correlação enfraquece significativamente, e há divergências enormes.
Desde janeiro de 2022, o número de endereços ativos no Ethereum cresceu 26%, mas sua capitalização de mercado caiu 34%; enquanto o número de endereços ativos na Solana cresceu 17 vezes, mas sua capitalização de mercado subiu apenas 17%.

Gráfico: Comparação das tendências cíclicas entre endereços ativos e capitalização de mercado
O volume de negociação de DEX acompanha a capitalização de mercado mais de perto do que a contagem de endereços, especialmente na Solana, onde ambas as métricas partiram de suas mínimas de 2023 e atingiram o pico juntas.
Mas deve-se notar que o volume de negociação de DEX é denominado em dólares americanos, então parte do ajuste é contribuída pelas flutuações de preço dos próprios tokens. À medida que os ativos tokenizados aumentam em participação no volume de negociação, podemos testar ainda mais se essa relação ainda se mantém.

Gráfico: Tendência de acompanhamento do volume de negociação de DEX e da capitalização de mercado
Testando a Lei de Metcalfe: O Valor da Rede Está Próximo da Raiz Quadrada da Contagem de Endereços
A Lei de Metcalfe fornece um modelo clássico para avaliar essas Layer 1s. A lei afirma que o valor da rede é proporcional ao quadrado do número de usuários (expoente de 2).

Gráfico: Ajuste do valor da rede sob a Lei de Metcalfe
O ajuste da capitalização de mercado em relação aos endereços ativos resulta em um expoente de elasticidade de 0,56 na Ethereum e de 0,62 na Solana e na BNB. Portanto, o valor real escala mais proximamente com a raiz quadrada do número de endereços do que com o quadrado.

Gráfico: Ajuste do coeficiente de elasticidade da capitalização de mercado em relação aos endereços ativos
A questão central é que a taxa de crescimento dos endereços ativos diminuirá gradualmente à medida que a rede se desenvolve, e não se trata apenas de uma questão da magnitude do expoente.
Desde janeiro de 2016, os endereços ativos do Bitcoin cresceram apenas 1,3 vez, enquanto sua capitalização de mercado cresceu 252 vezes. A Ethereum não se afastou desse padrão: desde fevereiro de 2018, seus endereços ativos cresceram 2,6 vezes, sua capitalização de mercado cresceu 4,5 vezes, e as mudanças nos endereços ativos explicaram 84% das mudanças na capitalização de mercado. O tempo de ciclo atual da Solana é mais curto, mas, no geral, ela ainda segue uma trajetória semelhante.

Gráfico: Comparação de longo prazo entre a taxa de crescimento dos endereços ativos e o múltiplo de capitalização de mercado
Testando os Múltiplos de Avaliação de Chains Públicas: Falha da Reversão à Média e Poder Preditivo da Receita
Em seguida, testei seis múltiplos de avaliação nessas chains: o múltiplo de Metcalfe, o múltiplo de Odlyzko (usuários multiplicados pelo logaritmo natural), o NVT baseado no volume de transferência de stablecoins, a capitalização de mercado em relação ao volume de negociação de DEX, a capitalização de mercado em relação à receita do protocolo (Mcap/REV) e a capitalização de mercado em relação à oferta total de stablecoins.
Um modelo de avaliação praticamente utilizável exige que seu múltiplo reverta à média de forma confiável e preveja efetivamente os retornos futuros quando estiver na faixa de subvalorização.
No entanto, os testes mostram que nenhum dos múltiplos exibe de forma estável características de reversão à média. A capitalização de mercado em relação à receita do protocolo (Mcap/REV) é o único indicador capaz de prever retornos positivos nas próximas 13 semanas quando está em percentis baixos de avaliação em múltiplas chains públicas (Ethereum e TRON).

Gráfico: Comparação do desempenho preditivo de seis múltiplos de avaliação comuns de chains públicas
Diferenças na Estrutura de Holders: Capital Assentado e Base de Detenção de Longo Prazo
A julgar pelo comportamento de detenção dos holders, nenhuma Layer 1 possui uma base de detentores de longo prazo tão profunda quanto o Bitcoin.
Mesmo incluindo o staking nativo, apenas 4% da oferta da Solana e apenas 10% da oferta da Ethereum permaneceram imóveis por mais de três anos, enquanto a proporção correspondente de imobilidade de longo prazo do Bitcoin é de até 42%.

Gráfico: Comparação da parcela do fornecimento de tokens mantida por mais de 3 anos
Ao mesmo tempo, os 100 principais endereços Solana não apostados por participação controlam 49% do SOL em circulação, enquanto os 100 principais endereços Ethereum detêm 27%, e o Bitcoin 17%.
Em termos de número de endereços que detêm valor de US$ 10.000 ou mais, a Solana tem apenas cerca de 66.000, enquanto o Ethereum tem 538.000 e o Bitcoin tem 3,67 milhões (isso pode refletir mais as diferenças na capitalização de mercado total de cada ativo).

Gráfico: Concentração de tokens líquidos não apostados e distribuição de endereços de grandes detentores
A verdadeira âncora de precificação do Ethereum: escala de capital dos pares em vez de atividade on-chain
Focando no Ethereum, um fenômeno interessante é que seu mecanismo de precificação opera em relação à escala de capital de seus concorrentes, em vez de se basear em atividade puramente on-chain.
Entre o grupo de comparação de blockchains públicas mainstream, o Ethereum representa 59% da participação total de capitalização de mercado, 53% do fornecimento de stablecoins, 60% do volume de transferência de stablecoins, 70% do TVL de DeFi, 75% dos ativos do mundo real tokenizados (RWA) e 76% do TVL de protocolos de empréstimo.
Em contraste, a participação do Ethereum em endereços ativos e contagens de transações on-chain é muito menor, de apenas 5% e cerca de 1%, respectivamente.

Gráfico: Comparação da participação do Ethereum na acumulação de capital versus participação em atividade entre blockchains públicas pares
Teste de correlação entre cadeias: valor total bloqueado e stablecoins impulsionam o ranking de capitalização de mercado
Esse padrão se mantém amplamente entre diferentes blockchains públicas. Quando classificadas por capitalização de mercado, os rankings de várias blockchains públicas correspondem de perto aos seus rankings em valor total bloqueado (TVL) (coeficiente de correlação de postos de Spearman de 0,87), e também mostram uma forte correlação com os rankings de fornecimento de stablecoins (0,63).
No entanto, o coeficiente de correlação entre os rankings de capitalização de mercado e as contagens de transações on-chain é de apenas 0,17, e com as contagens de endereços ativos é de apenas 0,45, mostrando uma associação extremamente fraca.

Gráfico: Análise de correlação de postos da capitalização de mercado com TVL, fornecimento de stablecoins e atividade de transações
Vale notar que, na composição atual do TVL no Ethereum, o próprio ETH não representa mais a grande maioria, o que reduz bastante a autocorrelação dessa métrica e a torna mais valiosa como referência.

Gráfico: Evolução da composição de ativos do valor total bloqueado no Ethereum
Embora este seja apenas um ranking transversal e não um modelo causal completo, ele está intimamente alinhado com os resultados das regressões de séries temporais (mesmo quando executadas em uma amostra de mais de 40 blockchains públicas).
Outra diferença notável está na composição estrutural dos detentores de tokens. ETFs à vista e tesourarias de empresas de capital aberto atualmente detêm 11,9% do fornecimento total de Ethereum, aproximadamente em paridade com os 12,2% do Bitcoin, e significativamente superior aos 7,9% do Solana.

Gráfico: Participação no fornecimento de cada token detida por ETFs à vista e tesourarias de empresas de capital aberto
Considerações Finais sobre a Avaliação de Blockchains Públicas: Competindo pelo Atributo de Ativo Monetário da Acumulação de Capital
A percepção central definitiva é que os fatores de avaliação da Camada 1 dependem, em menor grau, de quanta atividade de interação on-chain a rede processa, e, em maior grau, de quanto capital ela consegue atrair e acumular.
O Bitcoin continua sendo a força dominante que impulsiona as flutuações de preço de curto prazo. Pelo menos por enquanto, quando o mercado precifica os ativos de Camada 1, ele os vê menos como negócios que lucram com fluxos de caixa de taxas e mais como ativos monetários competindo pela acumulação de capital e pela participação na liquidez.