Autor: tranks (@heytranks, dados fornecidos pelo Bonanza Lab)
Compilado por: Shenchao TechFlow
Introdução do Shenchao: Como um dos polos globais com o comércio de criptomoedas de varejo mais ativo, as tendências de listagem do mercado de negociação em won sul-coreano (KRW) da Coreia do Sul têm historicamente exercido um efeito significativo de transbordamento de liquidez sobre os mercados secundários globais. No entanto, desde a implementação da Lei sobre o Relatório e Uso de Informações de Transações Financeiras Específicas em 2021 e a formação da Aliança de Exchange de Ativos Digitais (DAXA) pelas cinco principais exchanges, os padrões de listagem do mercado coreano estão passando por profundas mudanças institucionais.
Estatísticas detalhadas do think tank de dados on-chain Bonanza Lab sobre Upbit, Bithumb, Coinone, Korbit e Gopax mostram que a proporção de listagens exclusivas da Coreia de altcoins despencou de 85% para um dígito após a regulamentação entrar em vigor, enquanto ativos com mais de dois anos de histórico de negociação maduro em exchanges estrangeiras mainstream tornaram-se o foco da revisão. Embora essa evolução regulatória tenha reduzido significativamente os riscos de alerta de investimento e deslistagem, também enfraqueceu a receita de taxas de negociação trazida pelos picos do primeiro dia, forçando as exchanges coreanas a explorar o fim do jogo da transformação de negócios.
Estrutura regulatória gradualmente toma forma, participação de listagens exclusivas da Coreia cai significativamente
À medida que a estrutura regulatória de criptomoedas da Coreia do Sul foi gradualmente estabelecida e aprimorada, a proporção de listagens puramente exclusivas da Coreia caiu acentuadamente.
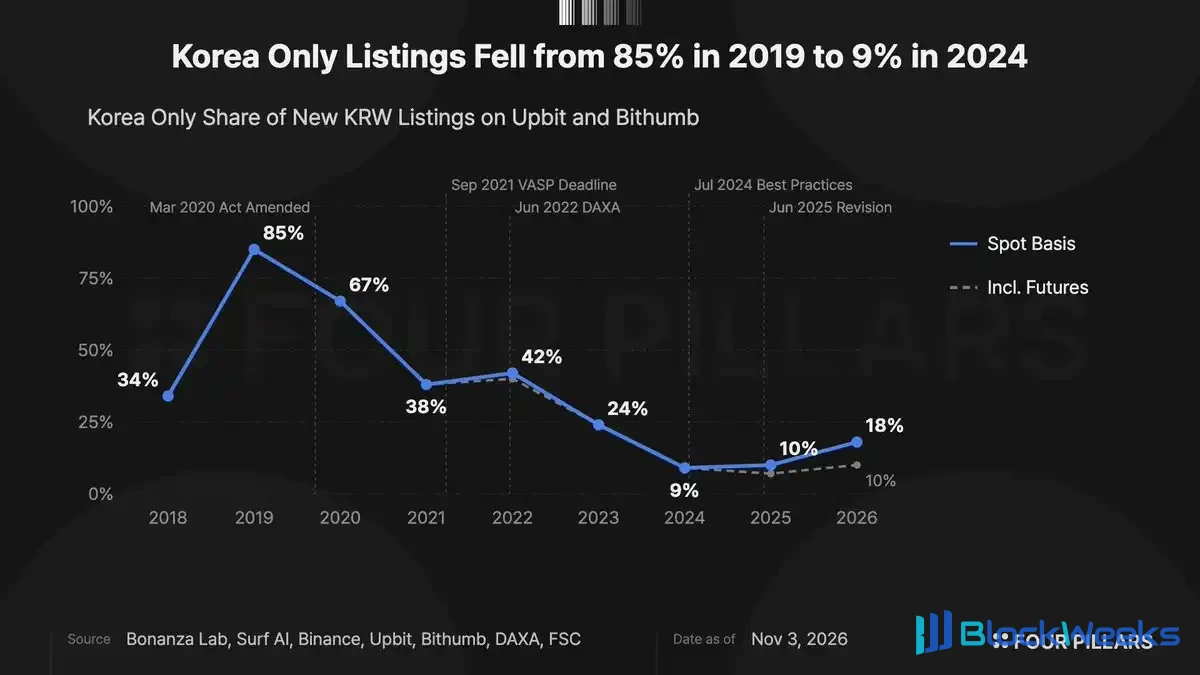
Gráfico: Tendência da participação de listagens exclusivas da Coreia entre as cinco principais exchanges em won coreano (2019 a 2026)
O gráfico acima mostra a evolução da participação de ativos puramente exclusivos da Coreia entre os novos pares de negociação em won coreano nas cinco plataformas regulamentadas de negociação em won coreano (KRW): Upbit, Bithumb, Coinone, Korbit e Gopax.
Essa proporção caiu significativamente de 85% em 2019 para 9% em 2024. Comparando isso com os marcos de desenvolvimento da regulamentação de ativos virtuais da Coreia do Sul, o caminho da evolução institucional é muito claro.
Essa mudança começou com a Lei sobre o Relatório e Uso de Informações de Transações Financeiras Específicas (referida como Lei de Informações Financeiras Específicas). A lei entrou em vigor em março de 2021 e exigia que as plataformas de negociação concluíssem o registro oficial de declaração com nome real até setembro de 2021.
Para o mercado em won coreano, a obtenção de contas bancárias com verificação de nome real tornou-se um requisito legal obrigatório, e as exchanges tiveram que implementar rigorosamente padrões de conformidade de combate à lavagem de dinheiro (AML) no nível das finanças tradicionais. Estima-se que esses padrões de conformidade remodelaram diretamente as decisões de listagem das exchanges.
De fato, o número de listagens puramente exclusivas da Coreia caiu acentuadamente de 19 por trimestre para apenas 3 no terceiro trimestre de 2021 (o trimestre do prazo de declaração de registro), após o qual os alvos de listagem no mercado coreano mudaram totalmente para ativos que já possuíam histórico de negociação no exterior.
O que se seguiu foram os padrões de revisão de listagem comumente seguidos pelas exchanges. Em 2022, as cinco exchanges em won coreano formaram conjuntamente a Aliança de Exchange de Ativos Digitais (DAXA) e formularam diretrizes de revisão unificadas, cujos padrões de melhores práticas de listagem entraram oficialmente em vigor em julho de 2024.
Embora as diretrizes não façam da listagem no exterior um pré-requisito rígido absoluto, elas estipulam que ativos negociados por mais de dois anos em exchanges estrangeiras em conformidade podem ser considerados como atendendo automaticamente aos requisitos básicos de revisão, como whitepapers e divulgação de informações.
Em 2026 (até outubro), embora a participação de listagens puramente exclusivas da Coreia tenha se recuperado ligeiramente para 18%, se forem excluídos os ativos que foram negociados pela primeira vez em mercados de futuros no exterior, a participação real permanece em um nível muito baixo de 10%.
O total de listagens cresce na contramão da tendência, com o timing ajustado dinamicamente conforme os ciclos de mercado
Embora a participação de listagens puramente exclusivas da Coreia tenha encolhido significativamente, isso não significa que o número total de listagens nas exchanges coreanas esteja diminuindo.

Gráfico: Número de novas listagens no mercado em won coreano e distribuição da estrutura temporal de negociação no exterior
As estatísticas mostram que o número total de novas listagens nos mercados em won coreano das duas principais plataformas, Upbit e Bithumb, aumentou de 43 em 2022 para 116 em 2023, atingiu 125 em 2024 e subiu para 238 em 2025.
O tempo que um ativo foi negociado no exterior antes de entrar no mercado coreano apresenta uma alta correlação cíclica com as condições gerais do mercado.
Em 2025, quando o Bitcoin estava próximo das máximas históricas em termos de won coreano, nada menos que 111 ativos foram rapidamente introduzidos no mercado coreano dentro de 30 dias após a listagem no exterior, representando 47% do total de listagens daquele ano.
Em forte contraste, em 2026, ativos maduros que haviam sido negociados no exterior por mais de um ano tornaram-se a principal força das novas adições, totalizando 52 (31%), e até mesmo tokens veteranos que haviam sido negociados no exterior por mais de seis anos (como CRV e RSR) foram oficialmente introduzidos no mercado coreano durante esse período.
Portanto, as práticas de listagem das exchanges coreanas mudaram significativamente: por um lado, elas mantêm a estrutura de acesso centrada em ativos já listados no exterior, estabelecida durante o período de formação regulatória; por outro lado, elas avançam ou atrasam flexivelmente o timing específico de listagem de acordo com a temperatura do mercado secundário.
Estabilidade pós-listagem melhora, taxa de deslistagem padrão de ativos maduros do exterior cai significativamente
À medida que a participação de ativos com base de negociação no exterior continua a aumentar, a estabilidade geral dos tokens após a listagem na Coreia também melhorou significativamente.

Gráfico: Mudanças na proporção de ativos colocados em aviso de investimento ou deslistados dentro de dois anos após a listagem
A proporção de ativos colocados na lista de "aviso de investimento" das exchanges ou anunciados para encerrar a negociação (deslistados) dentro de dois anos após a listagem caiu de forma constante, de 24% para a coorte de listagem de 2020 para 10% para a coorte de 2024.
Ativos com diferentes atributos de listagem apresentam divergência extremamente significativa no desempenho de risco. Entre todos os ativos listados entre 2020 e 2024, 44 dos 148 tokens puramente listados primeiro no mercado doméstico (30%) foram colocados em aviso ou deslistados dentro de dois anos; enquanto para ativos que foram negociados pela primeira vez no exterior, apenas 26 de 279 (9%) passaram por tais situações, com uma taxa de aviso de violação inferior a um terço da dos tokens listados primeiro no mercado doméstico.
Tempo de incubação no exterior e resiliência de preço: a volatilidade de preço no primeiro mês tende a se achatar
Ao mesmo tempo, o tempo que um ativo foi negociado no exterior teve um impacto decisivo em sua trajetória de preço no mercado secundário após a listagem na Coreia do Sul.

Gráfico: Comparação da queda mediana de preço 30 dias após a listagem para ativos com diferentes históricos de negociação no exterior
De acordo com a mediana estatística, os ativos que foram introduzidos urgentemente na Coreia do Sul dentro de 30 dias após a listagem no exterior apresentaram uma queda mediana de preço de até 39% nos 30 dias após a listagem na Coreia do Sul; em contrapartida, os ativos maduros com mais de um ano de histórico de negociação no exterior apresentaram uma queda mediana de preço de apenas 7% nos 30 dias após a listagem.
Em resumo, os ativos que foram negociados primeiro no exterior têm uma probabilidade menor de serem colocados em alerta de investimento ou deslistados após a listagem na Coreia do Sul; e, entre esses ativos, quanto maior o tempo de incubação no exterior, menor o drawdown de preço no período inicial após a listagem na Coreia do Sul.
Como as diretrizes de listagem de melhores práticas reduzem efetivamente a carga de revisão para esses ativos maduros, mesmo que os cronogramas de listagem sejam ajustados dinamicamente conforme as condições de mercado de alta e de baixa, o foco de listagem das exchanges sul-coreanas provavelmente permanecerá ancorado, no longo prazo, em ativos maduros com longos históricos de negociação no exterior.
Novos desafios para as exchanges: esfriamento da liquidez e transformação da receita além das listagens
No entanto, um modelo de listagem que prioriza excessivamente o histórico de negociação no exterior não é inteiramente uma boa notícia para as exchanges.

Gráfico: Participação no volume de negociação do primeiro dia e modelo de dependência de taxas de exchange
Isso porque aqueles ativos consolidados que já foram totalmente negociados no exterior frequentemente geram um volume de negociação especulativa relativamente limitado em seu primeiro dia de listagem na Coreia do Sul.
Como a grande maioria da receita operacional das exchanges sul-coreanas depende altamente de taxas de negociação à vista, tokens recém-listados sem impulso explosivo no primeiro dia podem prejudicar diretamente a lucratividade das exchanges.
É claro que, se um mercado de alta reiniciar no futuro, o número de listagens de ativos populares emergentes que acabaram de ser lançados no exterior pode aumentar novamente, aliviando assim a pressão sobre a receita no curto prazo. Mas, se dependerem apenas de uma estrutura de listagem que segue a maré, as exchanges terão dificuldade em construir um modelo de negócios sustentável, estável e resistente a ciclos.
À medida que o sistema de conformidade regulatória amadurece, a segurança e a estabilidade dos ativos listados de fato melhoraram significativamente. O desafio central que realmente se apresenta às exchanges sul-coreanas hoje é como desenvolver demandas de negociação inteiramente novas e fontes diversificadas de receita de negócios além do crescimento puramente impulsionado por listagens.
Nota: Os dados e o suporte estatístico deste artigo são fornecidos pela instituição de pesquisa on-chain Bonanza Lab (https://bonanzalab.io).